

SAC-King-你真棒-带我走
5.4k Publicaciones

SAC-King-你真棒-带我走
 Verificado Plus de Binance Square
Denunciar
Bloquear usuario
内容创作者🔹精准预测🔹未来规划师🔹深度高级研究员与分析师🔹高精度预测🔹深度研究与高频现货交易策略🔹区块链 | WEB3 | 未来科技研究 | 🔹积极思考者🔹影响力人物🔹 ID#1187016486 | X.@sac_king666 | X.@sachanna74
950 Siguiendo
33.5K+ Seguidores
12.4K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
Live
PINNED
💥🌹Familia de SAC-KING Square 🏡
✳️ Sigue y 🔃🔃 REPUBLICA
✳️ DALE ME GUSTA Y COMENTA
✳️ COMPARTE
✳️ VE RÁPIDO ⏩ ➡️ ⏩ ➡️
#BinanceSquareFamily #GrowWithSAC #Write2Earn
💥🌹Familia de SAC-KING Square 🏡
✳️ Sigue y 🔃🔃 REPUBLICA
✳️ DALE ME GUSTA Y COMENTA
✳️ COMPARTE
✳️ VE RÁPIDO ⏩ ➡️ ⏩ ➡️
#BinanceSquareFamily #GrowWithSAC #Write2Earn
✳️ Sigue y 🔃🔃 REPUBLICA
✳️ DALE ME GUSTA Y COMENTA
✳️ COMPARTE
✳️ VE RÁPIDO ⏩ ➡️ ⏩ ➡️
#BinanceSquareFamily #GrowWithSAC #Write2Earn
731
3
36
731
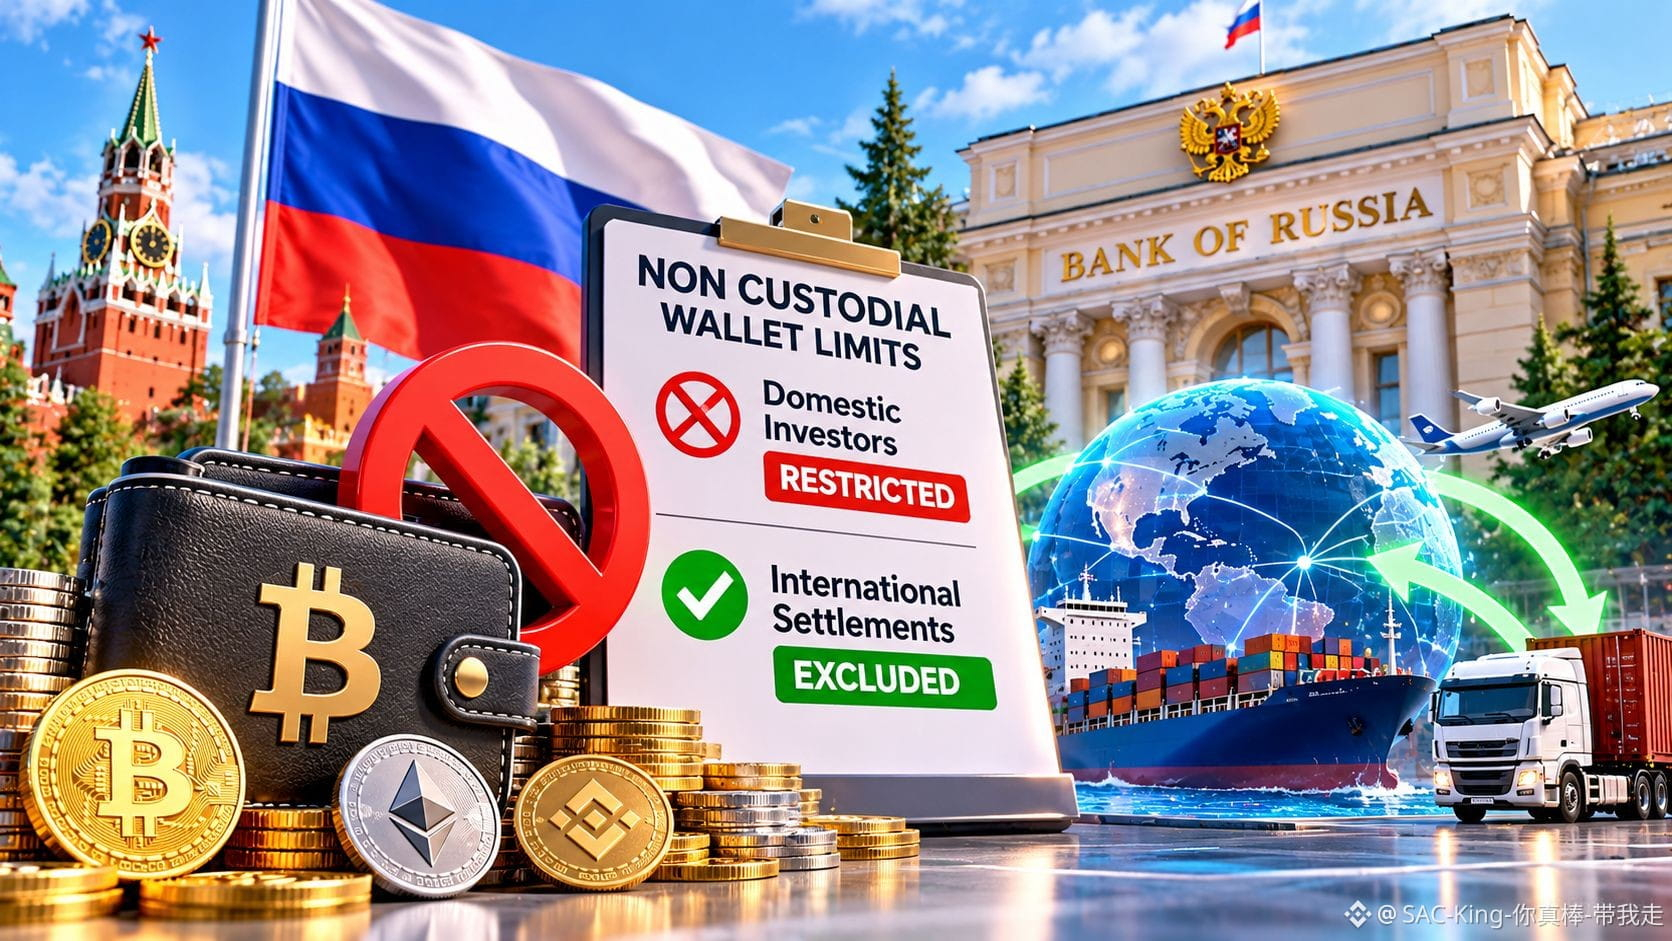
#RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
🚨 Rusia restringe las billeteras de criptomonedas de autocustodia, pero los acuerdos internacionales obtienen una excepción 🌍
Tus claves cripto representan libertad, pero la regulación está reescribiendo los límites de esa libertad.
Rusia ha trazado una distinción crucial en sus reglas sobre cripto: los inversores nacionales enfrentan restricciones sobre las billeteras sin custodia, mientras que los acuerdos comerciales internacionales aún pueden utilizarlas.
Según el Banco de Rusia, los exportadores e importadores rusos pueden usar criptomonedas para pagos transfronterizos a través de intermediarios o directamente, utilizando diferentes tipos de billeteras. Sin embargo, la actividad cripto doméstica está siendo sometida a una supervisión regulatoria más estricta.
La dirección es clara. Las autoridades quieren una mayor supervisión de la inversión minorista, la custodia y los posibles riesgos de lavado de dinero, al tiempo que preservan las criptomonedas como un canal para el comercio internacional.
Mi opinión: esto no es simplemente una represión contra las criptomonedas. Es una separación de propósitos. Para los inversores individuales, el control sobre las claves privadas se está volviendo más difícil de ejercer dentro del sistema doméstico regulado de Rusia. Para las empresas, las criptomonedas conservan un valor estratégico como mecanismo alternativo de liquidación.
La distinción importa a nivel mundial. Los gobiernos pueden restringir la autocustodia para los residentes y, al mismo tiempo, permitir usos comerciales selectos. Eso crea un futuro complicado para los intercambios, los proveedores de billeteras y las redes internacionales de pago.
La verdadera pregunta es si unos controles más estrictos generarán confianza en los mercados cripto regulados o empujarán a más usuarios hacia plataformas fuera de la supervisión doméstica.
La próxima batalla de las criptomonedas quizá no sea sobre prohibir los activos digitales, sino sobre decidir quién puede controlarlos.
¿Regulaciones como las de Rusia fortalecerán la adopción de las criptomonedas o debilitarán el principio de la autocustodia financiera?
Descargo de responsabilidad: solo para fines educativos. No es asesoramiento financiero.
#CryptoRegulation #Bitcoin #GrowWithSAC $PEPE $KAS $BNB
73
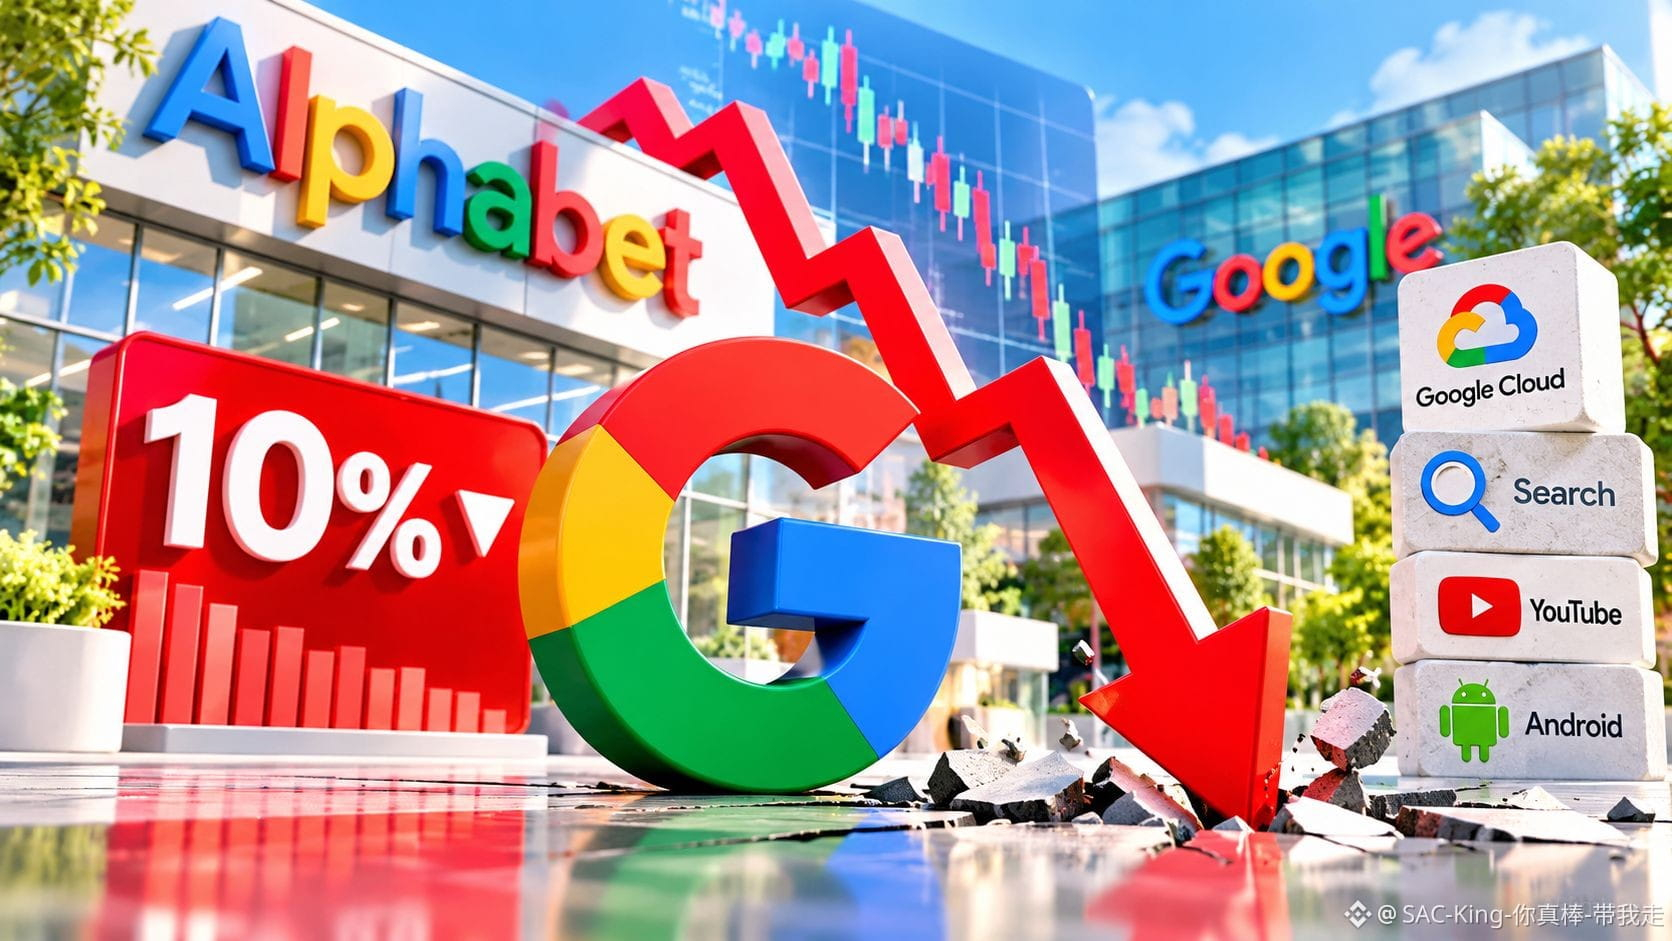
#alphabetsharesslide10%inlatetrading
🚨 Las acciones de Alphabet se desploman un 10%: ¿está el auge de la IA volviéndose demasiado caro? 📉
A veces, la mayor señal de alerta llega cuando el mercado deja de aplaudir y empieza a hacer preguntas.
Las acciones de Alphabet cayeron alrededor de un 10% en las operaciones fuera de horario, mientras unos resultados trimestrales decepcionantes y un gasto masivo en IA sacudían a los inversores.
Las cifras cuentan una historia más profunda. Los ingresos alcanzaron aproximadamente 127.600 millones de dólares, pero el ingreso neto cayó un 25% interanual hasta 26.170 millones de dólares. El flujo de caja libre pasó a terreno negativo con 9.100 millones de dólares.
Aquí está el giro: Google Cloud registró un fuerte crecimiento, generando aproximadamente 30.700 millones de dólares en ingresos. Sin embargo, los inversores siguen preocupados por si las enormes inversiones en IA se traducirán en beneficios sostenibles.
Mi opinión: esto no es simplemente una historia sobre un único fallo en las ganancias. Refleja una expectativa de mercado cambiante: el liderazgo en IA por sí solo puede que ya no sea suficiente. Los inversores cada vez quieren más pruebas de que el gasto en infraestructura puede generar rendimientos atractivos sin debilitar negocios consolidados como la publicidad en búsquedas.
El contraste con Microsoft es revelador. Su mayor flujo de caja y sus perspectivas de nube recibieron una reacción más favorable, destacando lo diferente que están evaluando los mercados la rentabilidad de la IA.
La verdadera prueba ahora es la ejecución. ¿Puede Alphabet convertir sus inversiones en IA en un crecimiento duradero de las ganancias mientras protege su negocio publicitario?
En la carrera de la IA, gastar miles de millones puede comprar un asiento en la mesa, pero el crecimiento rentable determina quién se mantiene a la cabeza.
¿Ves esto como una oportunidad de compra para Alphabet o como una advertencia de que las expectativas sobre la IA se han ido demasiado lejos?
Descargo de responsabilidad: Solo con fines informativos. No es asesoramiento financiero.
#Alphabet #ArtificialIntelligence #GrowWithSAC $PEPE $KAS $BNB
#AlphabetSharesSlide10%InLateTrading
350
#fedwatch
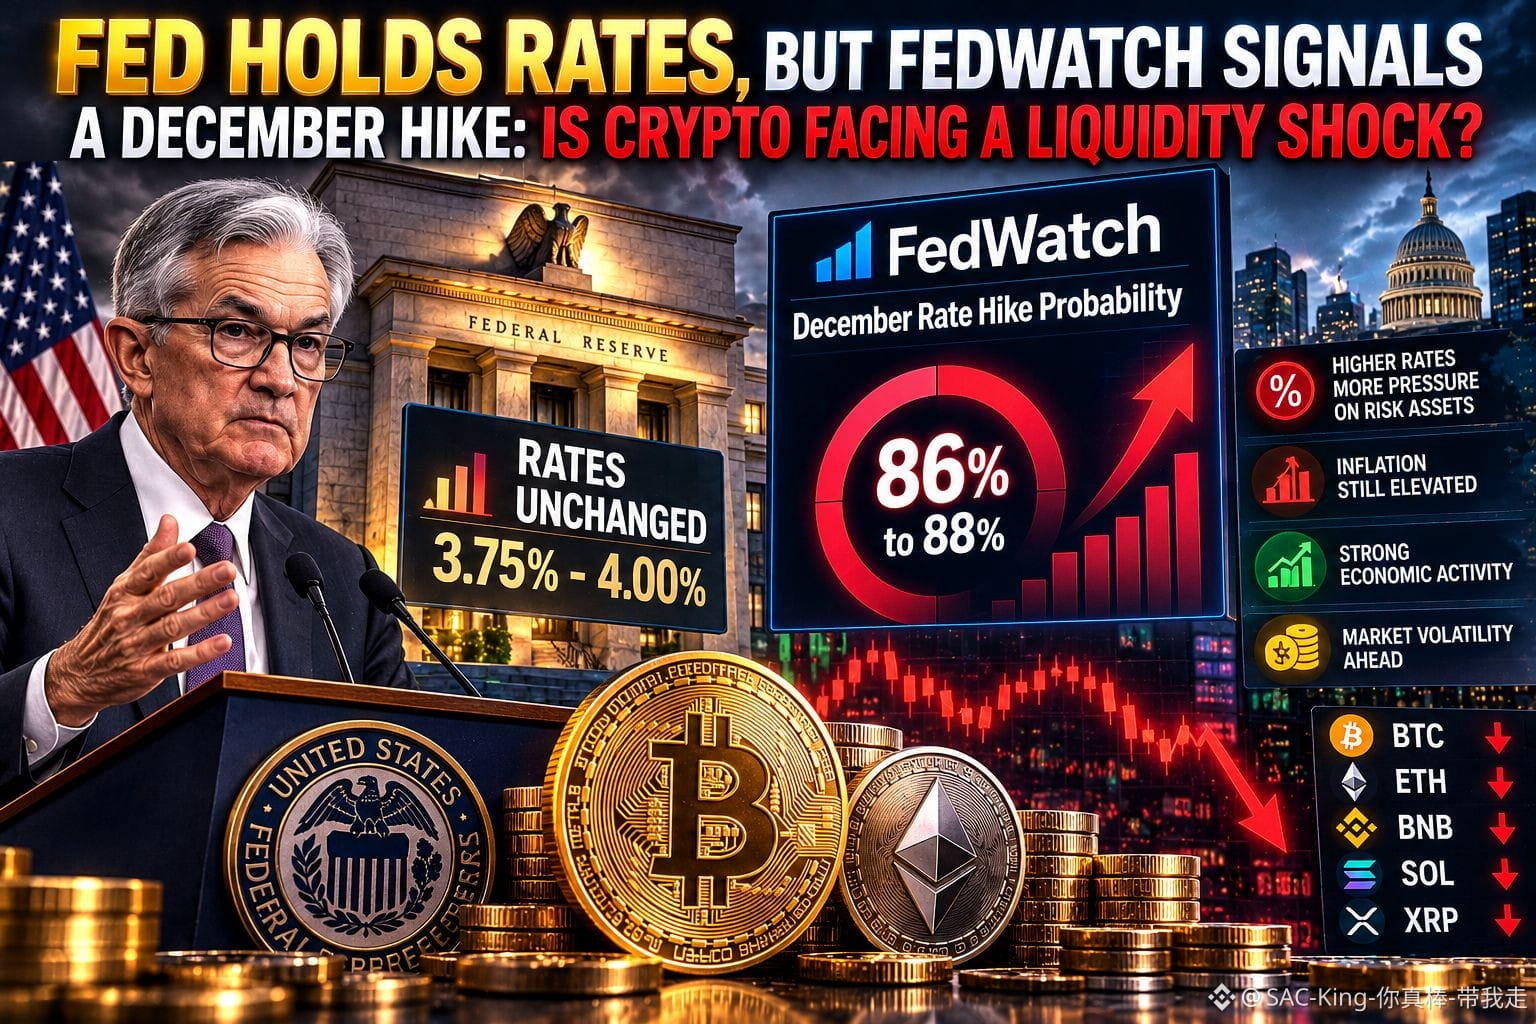
🚨 La Fed mantiene las tasas, pero FedWatch señala una subida en diciembre: ¿se enfrenta las criptomonedas a un choque de liquidez? ⚠️
La tormenta no llegó con una subida de tasas. Llegó con la posibilidad de una.
El 28 de octubre, la Reserva Federal mantuvo su tasa de referencia en 3,75% a 4%, pero dos funcionarios discreparon a favor de subir las tasas de inmediato. La inflación sigue elevada, mientras que la actividad económica ha demostrado ser resiliente.
La mayor sorpresa es FedWatch. La fijación de precios reciente basada en futuros situó la probabilidad de una subida de tasas en diciembre en torno al 86% al 88%. Estas son probabilidades implícitas del mercado, no una promesa de la Fed, y pueden cambiar a medida que llegue nueva información.
¿Por qué deberían importarle a los traders de criptomonedas? Tasas más altas durante más tiempo pueden mantener elevados los costes de endeudamiento y hacer que los activos más arriesgados resulten menos atractivos. Bitcoin y las altcoins pueden enfrentar presión si las expectativas se endurecen aún más, aunque las reacciones del mercado también dependen del posicionamiento, la liquidez y de si el resultado ya está descontado.
Mi opinión: El verdadero riesgo no es simplemente que las tasas se mantengan altas. Es que los traders que esperan una política más flexible tengan que recalibrar sus apuestas. Observa los próximos datos de inflación y empleo, los rendimientos del Tesoro y las siguientes señales de la Fed, en lugar de tratar a FedWatch como una previsión garantizada.
En los mercados, la expectativa puede mover los precios antes de que la decisión llegue siquiera.
Si diciembre trae otra subida, ¿esperas que Bitcoin caiga bruscamente o el mercado ya lo tiene descontado?
Aviso: Solo con fines educativos. No constituye asesoramiento financiero.
#FederalReserve #Bitcoin #GrowWithSAC $BTC $INIT $BLUR
#FedWatch
670
#nasdaq100futuresfall0.9%
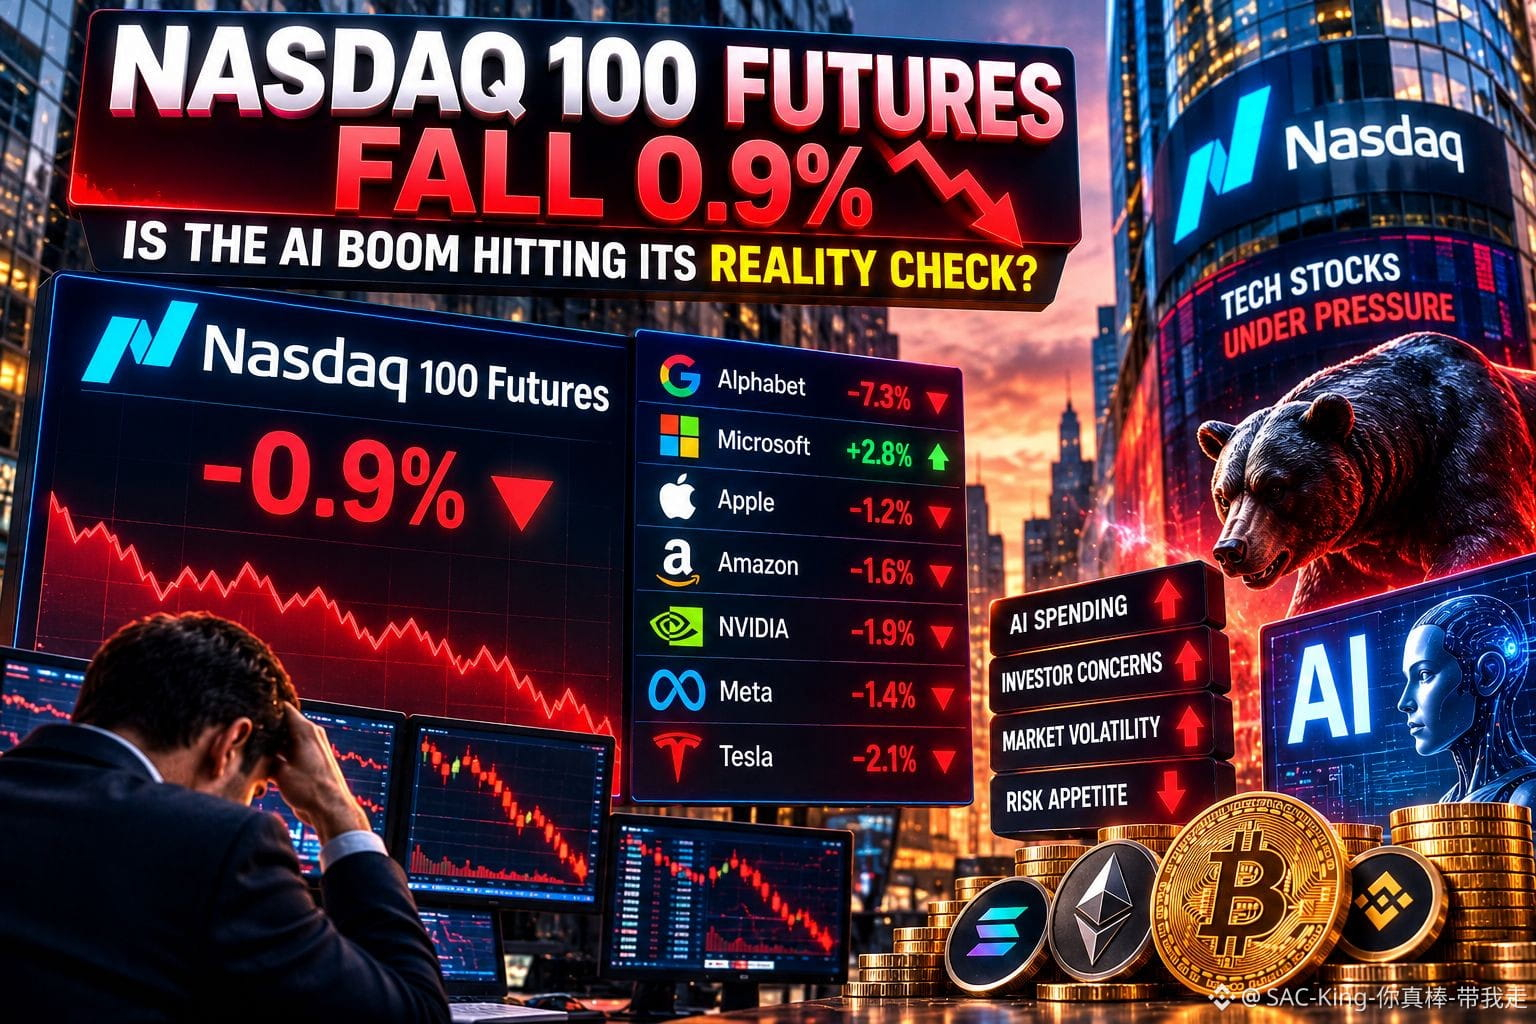
🚨 Los futuros del Nasdaq 100 caen un 0,9%: ¿está el auge de la IA enfrentándose a su prueba de realidad? 📉
Cuando las mayores estrellas del mercado tropiezan, el impacto rara vez se queda confinado a Wall Street.
Los futuros del Nasdaq 100 cayeron alrededor de un 0,9% el 29 de octubre, mientras los inversores reaccionaban a unos resultados decepcionantes de Alphabet y a las renovadas preocupaciones sobre el coste de la carrera de la IA.
Las acciones de Alphabet se desplomaron en la negociación previa a la apertura tras un menor gasto en publicidad de búsqueda y un gasto en IA mucho más elevado, lo que inquietó a los inversores. Microsoft se movió en la dirección opuesta, respaldada por un flujo de caja más sólido y unas expectativas alentadoras de crecimiento en la nube.
Aquí está la verdadera tensión: los inversores ya no solo preguntan cuánto gastan las empresas en IA. Quieren pruebas de que esas enormes inversiones pueden generar ingresos y beneficios sostenibles.
Mi opinión: este retroceso es una advertencia sobre las expectativas, no una prueba de que el auge de la IA haya terminado. Cuando las valoraciones dependen del crecimiento futuro, incluso un negocio sólido puede enfrentarse a presión vendedora si sus resultados no alcanzan las previsiones ambiciosas.
Los traders de criptomonedas también deberían prestar atención. Una caída sostenida de las acciones tecnológicas puede debilitar el apetito general por el riesgo e influir en Bitcoin y las altcoins, pero la correlación no es automática. Los rendimientos de los bonos del Tesoro, la fortaleza del dólar, la liquidez y los flujos específicos de criptomonedas siguen importando.
Los próximos datos económicos de EE. UU. y más resultados de grandes empresas podrían cambiar rápidamente el ánimo. Una sola sesión en rojo no establece por sí sola una tendencia duradera.
El próximo ganador del mercado puede ser la empresa que convierta el gasto en IA en retornos medibles, no la que haga las mayores promesas.
¿Es este un reajuste saludable para las acciones tecnológicas, o la primera señal de que las expectativas sobre la IA han ido demasiado lejos?
Descargo de responsabilidad: solo con fines educativos. No constituye asesoramiento financiero.
#Nasdaq #AIStocks #GrowWithSAC $MPLX $INIT $ZEUS
#Nasdaq100FuturesFall0.9%
343
#bitcoincore32.1raisespeerconnectionlimit
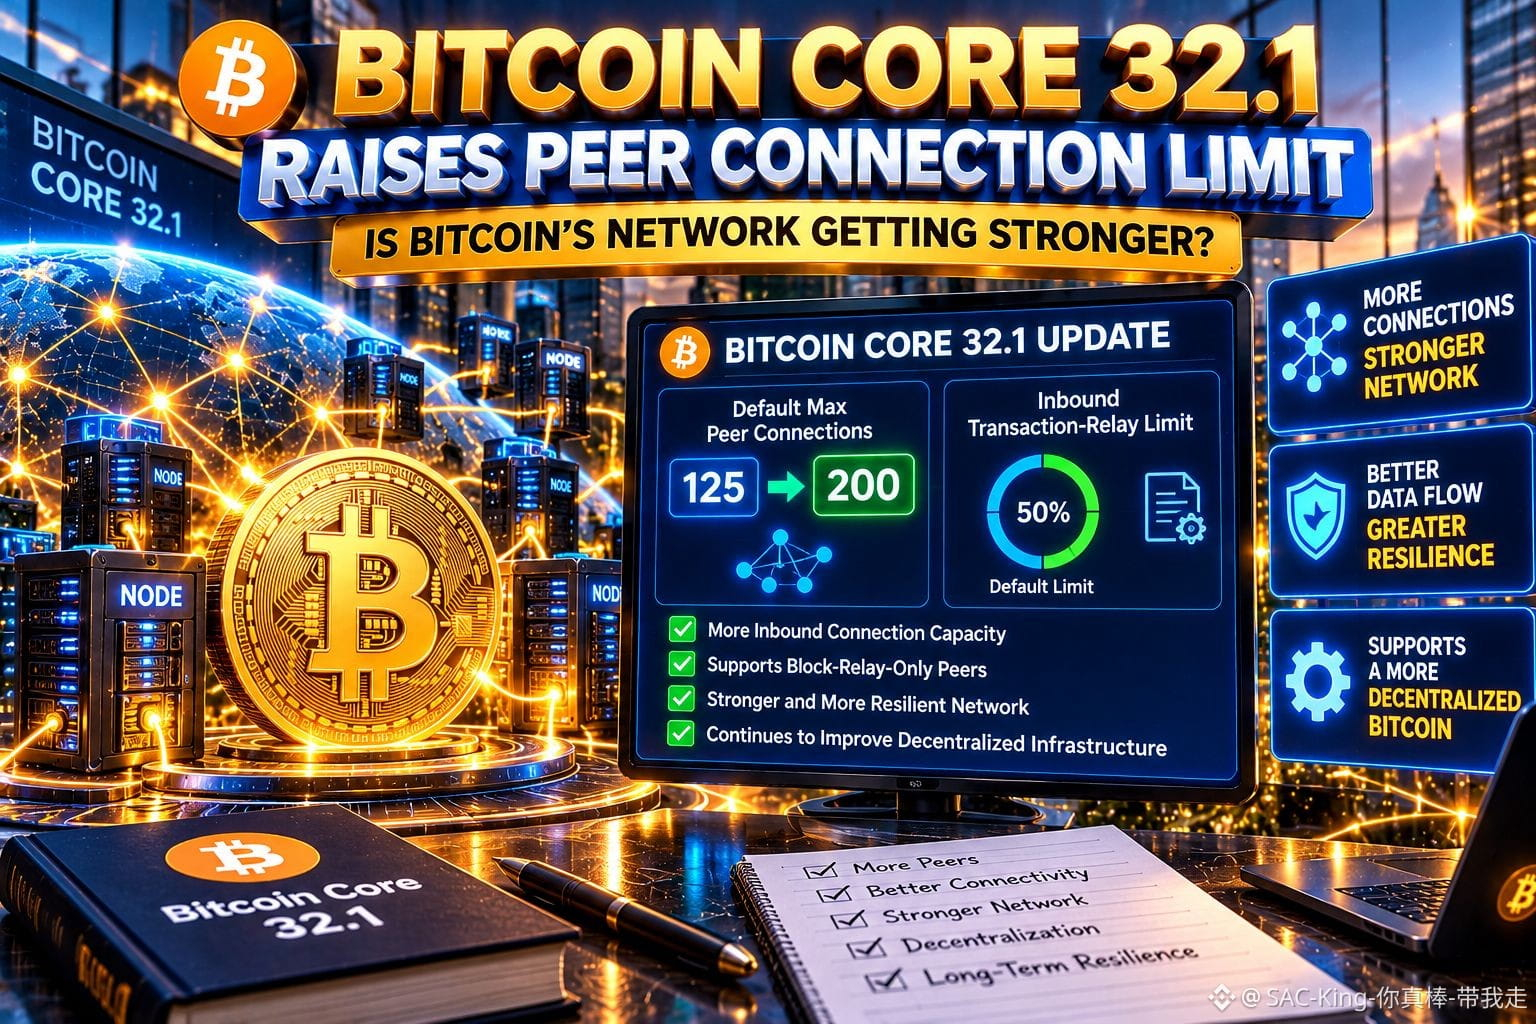
🚀 $BITCOIN Core 32.1 aumenta el límite de conexiones entre pares: ¿se está fortaleciendo la red de Bitcoin? 🔥
A veces, las mayores mejoras ocurren donde casi nadie mira. Debajo de cada transacción de Bitcoin, una red global trabaja silenciosamente para mantener el sistema conectado.
Bitcoin Core 32.1, publicado el 27 de octubre, aumenta de 125 a 200 el número máximo predeterminado de conexiones automáticas con pares. También introduce un límite configurable para la retransmisión de transacciones entrantes, establecido en un 50 % de forma predeterminada.
¿Por qué es importante? Los nodos de Bitcoin se comunican con sus pares para compartir información de la red. Una mayor capacidad para conexiones entrantes puede ayudar a dar cabida a más pares que solo retransmiten bloques y fortalecer la infraestructura que sustenta el funcionamiento descentralizado de Bitcoin.
Mi opinión: esto es una mejora de infraestructura, no un catalizador directo del precio. La resiliencia de Bitcoin a largo plazo depende no solo de la adopción y la demanda del mercado, sino también de que los nodos independientes mantengan conexiones fiables e intercambien información eficazmente.
Un detalle importante: el número de conexiones salientes automáticas no cambia. La mejora no hace que Bitcoin sea mágicamente más rápido en todas las situaciones, ni un límite de conexiones más alto garantiza por sí solo una mayor seguridad.
La verdadera historia ocurre bajo el gráfico de precios: el software de Bitcoin sigue evolucionando para dar soporte a una red distribuida sin depender de una autoridad central.
Una red más sólida se construye con mejoras cuidadosamente diseñadas, una a una.
¿Crees que la infraestructura de la red de Bitcoin merece tanta atención como sus movimientos de precio?
Aviso: contenido únicamente educativo. No es asesoramiento financiero.
#Bitcoin #BitcoinCore #GrowWithSAC $BTC $WENB
#BitcoinCore32.1RaisesPeerConnectionLimit
178
#VisaStablecoinSettlementTops$25BAnnualized
🚀 La liquidación de monedas estables de Visa supera los 25.000 millones de dólares: ¿las finanzas tradicionales están migrando discretamente a la cadena de bloques? 🚀
El dinero siempre ha circulado a través de redes. La verdadera revolución comienza cuando esas redes dejan de depender del horario bancario tradicional.
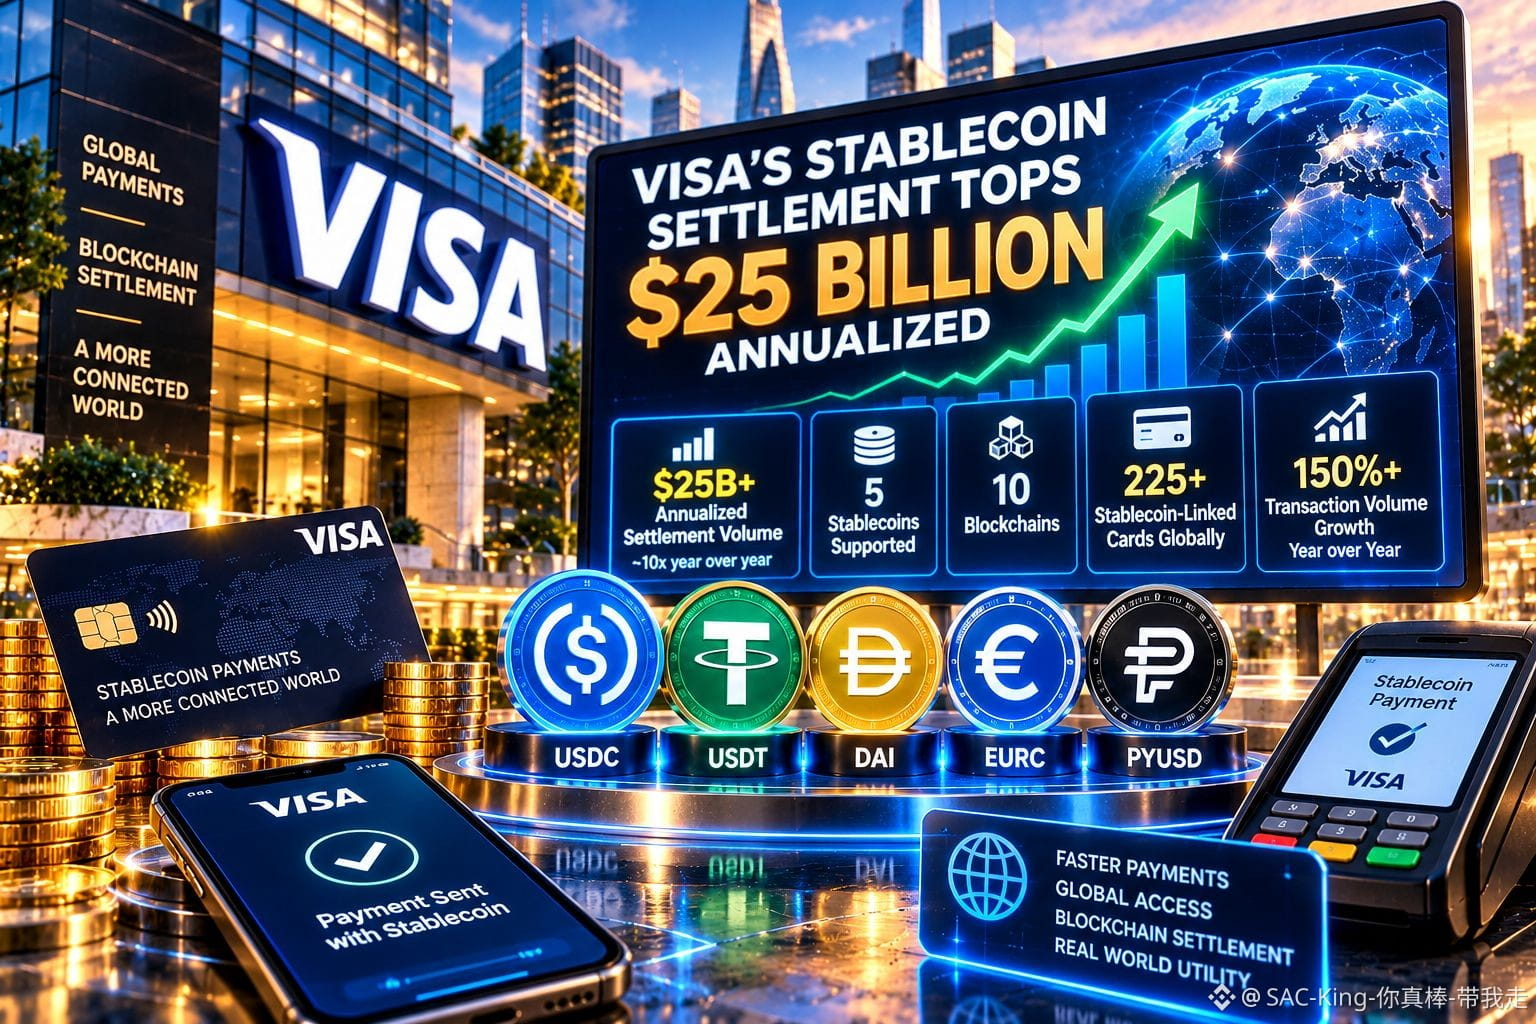
El volumen anualizado de liquidaciones de monedas estables de Visa ya ha superado los 25.000 millones de dólares, aproximadamente 10 veces su nivel de hace un año. Se trata de un ritmo anualizado, no de 25.000 millones de dólares procesados en un solo año.
Visa ahora admite cinco monedas estables en 10 cadenas de bloques, mientras que sus programas de tarjetas vinculadas a monedas estables se han ampliado a más de 225 en todo el mundo. El volumen de transacciones de estos programas ha aumentado más de un 150 % interanual.
Su servicio de prefinanciación de monedas estables Visa Direct también ha entrado en producción comercial, empezando con USDC. Esto permite a las empresas participantes financiar flujos de pago elegibles mediante infraestructura basada en cadenas de bloques.
Mi opinión: El avance más importante no es simplemente otro hito para las monedas estables. Es la creciente integración de la liquidación mediante cadenas de bloques en la infraestructura financiera establecida.
Las empresas pueden mover fondos fuera del horario bancario convencional, mejorar la gestión de la liquidez y reducir las fricciones en la liquidación. Mientras tanto, Visa puede conectar el movimiento de dinero basado en cadenas de bloques con su red de pagos global existente.
Pero es importante mantener la perspectiva. La cifra de 25.000 millones de dólares sigue siendo pequeña en comparación con la actividad total de pagos de Visa, y el crecimiento de las liquidaciones no se traduce automáticamente en precios más altos para ninguna criptomoneda.
El verdadero ganador podría ser la infraestructura que hace útil el dinero digital, no necesariamente el token que más atención atrae.
¿Se convertirán las monedas estables en una capa estándar de los pagos globales o seguirán dominando los sistemas de pago bancarios tradicionales?
Aviso legal: Solo con fines educativos. No constituye asesoramiento financiero.
#Stablecoins #CryptoAdoption #GrowWithSAC $USDC $INIT $BLUR
1
127
#westpactocapcryptopaymentsataud10kpermonth
🚨 Límite de pagos de Westpac de 10.000 AUD en criptomonedas: ¿Está Australia restringiendo el acceso a las criptomonedas? 🚨
El camino hacia las criptomonedas podría estar volviéndose más estrecho, aunque el mercado en sí siga abierto.
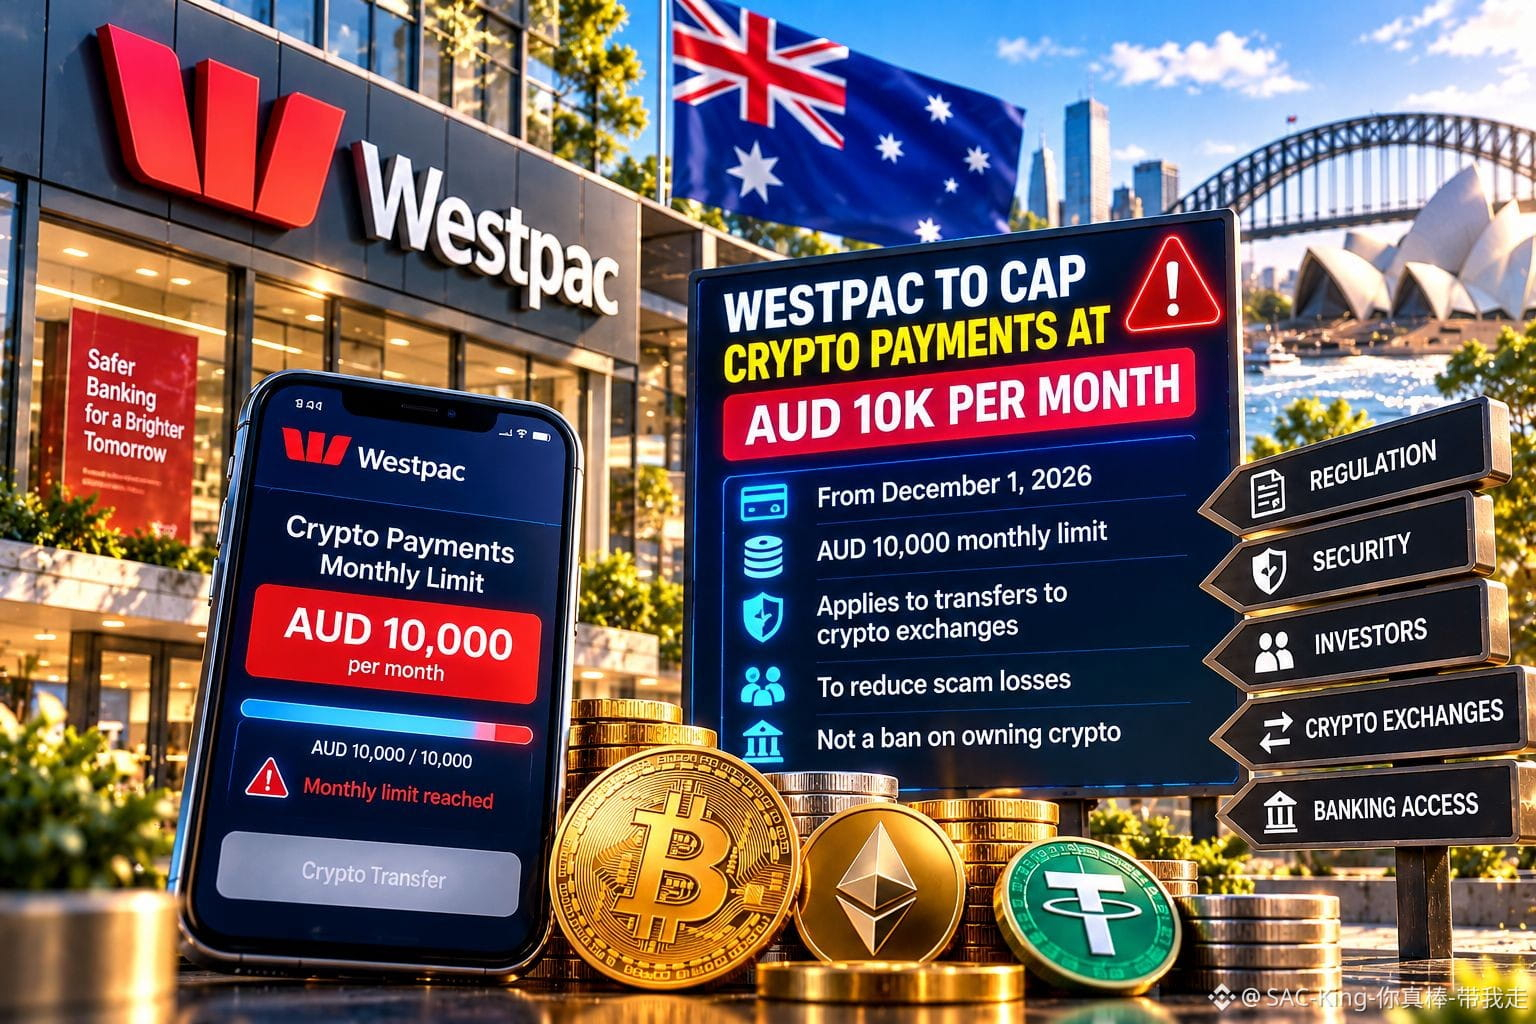
Westpac planea introducir, a partir del 1 de diciembre de 2026, un límite mensual acumulativo de 10.000 AUD para los pagos que identifique como transferencias a plataformas de intercambio de criptomonedas.
La restricción puede aplicarse a las cuentas y los métodos de pago elegibles de Westpac, incluidos la banca en línea, su aplicación y ciertos pagos con tarjeta. Una vez alcanzado el límite mensual, es posible que se rechacen otros pagos cubiertos hasta el mes calendario siguiente.
Este es el detalle crucial: se trata de una restricción bancaria de pagos, no de una prohibición general de poseer o comerciar criptomonedas en Australia. Tampoco necesariamente abarca todas las plataformas de intercambio ni todos los métodos de pago.
Westpac afirma que la medida busca reducir las pérdidas por estafas y destaca lo difícil que es recuperar las criptomonedas una vez que se han enviado a delincuentes.
Mi opinión: El problema de fondo es el acceso a la infraestructura bancaria. Las criptomonedas pueden funcionar las 24 horas del día, pero muchos inversores siguen dependiendo de los bancos tradicionales para transferir dinero a las plataformas de intercambio.
Las restricciones podrían generar obstáculos para los inversores minoristas australianos y reducir la comodidad de quienes compran con frecuencia. Sin embargo, este anuncio por sí solo no demuestra que la demanda de criptomonedas esté cayendo ni que Bitcoin enfrente una presión vendedora inmediata.
Si más bancos adoptan controles similares, la relación entre las finanzas tradicionales y las criptomonedas podría convertirse en un campo de batalla regulatorio decisivo.
Las criptomonedas pueden ser descentralizadas, pero el camino para acceder a ellas todavía puede tener un guardián.
¿Deberían los bancos limitar los pagos relacionados con criptomonedas para proteger a sus clientes, o deberían los adultos informados decidir cuánto riesgo asumir?
Aviso legal: Solo con fines educativos. No constituye asesoramiento financiero.
#CryptoRegulation #Bitcoin #GrowWithSAC $AERGO $PEPE $BNB
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
234
#russiaplansstandardizedtestforcryptoinvestors
🚨 La nueva prueba para inversores en criptomonedas de Rusia: ¿Está a punto de cambiar el acceso a $BITCOIN ? 🚨
La próxima barrera para la adopción de las criptomonedas quizá no sea el precio, la volatilidad ni la tecnología. Quizá sea demostrar que se comprenden los riesgos.
Rusia ha desarrollado un marco estandarizado de pruebas para inversores en criptomonedas. Se espera que los corredores empiecen a evaluar a sus clientes antes de finales de noviembre de 2026. Las normas preliminares se han presentado para su revisión ante un comité del Banco de Rusia.
El sistema propuesto busca establecer pruebas uniformes en las plataformas reguladas. Se espera que los resultados de los inversores que aprueben la prueba con un intermediario autorizado sean reconocidos por otros.
En virtud del marco regulatorio, los inversores no cualificados solo pueden comprar criptomonedas autorizadas después de aprobar una prueba, con un límite anual de 300.000 rublos por intermediario. Los inversores cualificados también deben demostrar que comprenden los riesgos de las criptomonedas, pero no tienen un límite de compra equivalente.
Mi opinión: Esto va más allá de un examen. Rusia está intentando crear una puerta de acceso regulada entre las finanzas tradicionales y los mercados de criptomonedas.
Las pruebas estandarizadas podrían mejorar la comprensión de los riesgos y establecer reglas de participación más claras. Sin embargo, las evaluaciones obligatorias y los límites de compra también podrían restringir el acceso de los inversores minoristas y, potencialmente, desplazar la actividad hacia inversores con mayores conocimientos financieros o con la condición de cualificados.
La verdadera prueba será la implementación. ¿Estas reglas generarán confianza y atraerán más capital a los mercados regulados, o crearán obstáculos para los inversores comunes?
La madurez del sector cripto no se mide por cuántas personas pueden comprar un activo, sino por cuánto comprenden lo que están comprando.
¿Debería cada país exigir una prueba de conocimientos antes de permitir que la gente invierta en criptomonedas?
Aviso legal: Solo con fines educativos. No constituye asesoramiento financiero.
#CryptoRegulation #GrowWithSAC $ETH $USDT
#RussiaPlansStandardizedTestForCryptoInvestors
483
#earningsseason
📊 Temporada de resultados: la mayor prueba de Wall Street apenas comienza 📊
Los mercados se mueven según las expectativas, pero los resultados revelan lo que las empresas realmente están logrando.
La temporada de resultados del tercer trimestre de 2026 está enviando una señal contundente. Al 28 de octubre, alrededor del 84 % de las 200 empresas del S&P 500 que habían presentado resultados habían superado las estimaciones de ganancias, mientras que los analistas proyectaban un crecimiento general de las ganancias de aproximadamente el 31,8 % interanual.
Pero aquí es donde los inversores pueden llevarse una sorpresa: una empresa puede informar ganancias récord y aun así ver caer sus acciones.
¿Por qué? Porque los mercados incorporan las expectativas antes de que se conozcan los resultados. Si los ingresos decepcionan, las previsiones futuras se debilitan o el gasto en IA aumenta más rápido de lo que se esperaban los retornos, incluso unos resultados sólidos podrían no impresionar a los inversores.
Esto es especialmente importante para las empresas tecnológicas. Los inversores están atentos a si las enormes inversiones en IA se traducen en mayores ingresos, márgenes sostenibles y una generación real de efectivo, y no solo en impresionantes previsiones de crecimiento.
Mi opinión: La verdadera oportunidad de esta temporada de resultados no consiste en perseguir a ciegas a las empresas que superan las estimaciones. Consiste en identificar la diferencia entre lo que esperaban los inversores y lo que la dirección realmente ofrece.
Presta mucha atención a tres aspectos: el crecimiento de los ingresos, los márgenes de ganancia y las previsiones futuras. En conjunto, suelen contar una historia más útil que las ganancias por acción (EPS) por sí solas.
En temporada de resultados, la mayor sorpresa no siempre es la cifra. Es la expectativa que esa cifra cambia.
¿Qué te importa más: superar las estimaciones de ganancias o presentar previsiones futuras más sólidas?
Solo con fines educativos. Esto no constituye asesoramiento financiero.
#GrowWithSAC #EarningsSeason $MSFTB $AMZNB $GOOGLB
#EarningsSeason
378
#bitcoincoreidentifiesthreevulnerabilities
🚨 $BITCOIN Core expone 3 vulnerabilidades: ¿Está protegido tu nodo? 🚨
La fortaleza más sólida no es la que nunca descubre una debilidad. Es la que la corrige antes de que se convierta en un desastre.
El 28 de octubre, Bitcoin Core divulgó públicamente tres vulnerabilidades descubiertas mediante un análisis automatizado del código asistido por IA y verificadas por desarrolladores humanos.
El primer fallo podía permitir que un par malicioso agotara la memoria y bloqueara nodos en Windows, macOS y BSD. El segundo estaba relacionado con un crecimiento ilimitado de la memoria debido a ciertas conexiones obsoletas con pares. El tercero podía corromper los datos de deshacer de la cadena de bloques en condiciones extremas, lo que potencialmente obligaría a los nodos afectados a apagarse.
Los desarrolladores publicaron las versiones parcheadas 29.5, 30.4, 31.2 y 32.1. Sin embargo, el tercer problema todavía afecta a ciertos sistemas de 32 bits y a nodos que almacenan datos de la cadena de bloques en unidades FAT32.
Mi opinión: Lo más importante no es simplemente que Bitcoin Core tuviera errores. Todo sistema de software complejo puede contener vulnerabilidades. Lo que importa es la rapidez con que se identifican y verifican de forma independiente las debilidades, se corrigen y se comunican.
El análisis de seguridad asistido por IA podría acelerar este proceso y ayudar a los desarrolladores a descubrir fallos antes de que los actores maliciosos los exploten. Pero la detección automatizada es solo una parte de la seguridad. La validación humana, la divulgación responsable y las actualizaciones oportunas siguen siendo esenciales.
En Bitcoin, la confianza depende del mantenimiento continuo, no de afirmaciones de perfección. Estas divulgaciones no significan que la propia red Bitcoin haya sido vulnerada.
La seguridad no es una promesa de que nada pueda salir mal. Es la disciplina de corregir lo que se puede corregir.
¿Has actualizado tu nodo de Bitcoin Core a una versión parcheada?
Aviso legal: Contenido educativo únicamente; no constituye asesoramiento financiero.
#Bitcoin #CryptoSecurity #GrowWithSAC $BTC $INIT
#BitcoinCoreIdentifiesThreeVulnerabilities
1
215
#canmicrosoftdeliveronai
🚀 La prueba de Microsoft con los beneficios de la IA: ¿Puede $MSFT convertir un gasto masivo en crecimiento sostenido? 🚀
Toda revolución tecnológica comienza con una promesa. La verdadera prueba llega cuando los inversores exigen pruebas.
Microsoft ha enviado una señal contundente. Sus últimos resultados del primer trimestre fiscal mostraron que los ingresos de Azure aumentaron un 48 % interanual, hasta alcanzar los 33.170 millones de dólares, mientras que los ingresos totales llegaron a los 92.280 millones de dólares.
Sin embargo, la cifra que los inversores no pueden ignorar es el costo de construir ese futuro. Los gastos de capital trimestrales de Microsoft alcanzaron los 45.200 millones de dólares, lo que refleja la enorme infraestructura necesaria para satisfacer la demanda de IA.
¿La parte alentadora? El flujo de caja libre alcanzó los 18.600 millones de dólares, superando ampliamente las expectativas. Microsoft también proyectó un crecimiento de Azure del 49 % al 50 % para el próximo trimestre.
Mi opinión: La carrera de la IA está dejando atrás las demostraciones impresionantes. Los inversores quieren cada vez más pruebas de que el gasto en IA puede generar ingresos recurrentes, proteger los márgenes y producir un flujo de caja sostenible.
Microsoft parece estar mejor posicionada cuando la aceleración de la demanda de servicios en la nube y la sólida generación de efectivo respaldan su estrategia de inversión. Pero los retrasos en la entrega de infraestructura, el aumento de los costos informáticos y una adopción empresarial más lenta aún podrían poner en riesgo los rendimientos futuros.
La pregunta clave no es si la IA está creciendo. Es si las ganancias de Microsoft pueden crecer lo suficientemente rápido como para justificar el precio que pagan hoy los inversores.
En la carrera de la IA, construir el futuro es importante, pero demostrar que es rentable lo es aún más.
¿El crecimiento de los ingresos de Microsoft relacionados con la IA justificará su enorme gasto en infraestructura, o están subestimando los riesgos los inversores?
Aviso: Solo con fines educativos. No constituye asesoramiento financiero.
#Microsoft #AI #GrowWithSAC $INIT $BLUR
#CanMicrosoftDeliverOnAI
412
#cangoogledefinditscore
🔎 ¿Puede Google $GOOGL defender su imperio de las búsquedas mientras la IA reescribe las reglas? 🔎
Internet está cambiando sus hábitos. La verdadera pregunta es si su mayor puerta de acceso puede cambiar con suficiente rapidez.
Google ya no compite únicamente para ofrecer enlaces. Con AI Overviews y el Modo IA, está transformando la Búsqueda en una experiencia conversacional en la que los usuarios hacen preguntas más largas y complejas y esperan respuestas directas.
Los últimos resultados del tercer trimestre de 2026 de Alphabet reflejan tanto fortaleza como presión. Los ingresos aumentaron un 25 % interanual, hasta alcanzar los 127,6 mil millones de dólares; los ingresos de Búsqueda crecieron un 12 %, y Google Cloud se disparó un 103 %, hasta los 30,7 mil millones de dólares.
Pero el crecimiento destacado oculta un desafío crucial. La publicidad en Búsqueda no alcanzó las expectativas, mientras que el flujo de caja libre se volvió negativo a medida que se intensificaba el gasto en infraestructura de IA. Google debe evolucionar sin socavar el motor publicitario que hizo tan poderosa a su empresa.
Mi opinión: La mayor ventaja de Google no es simplemente Gemini ni una interfaz de búsqueda más inteligente. Es la combinación de hábitos de los usuarios, relaciones con los anunciantes, distribución e infraestructura informática.
Sin embargo, la IA podría cambiar la economía de esa ventaja. Si los usuarios obtienen respuestas completas sin hacer clic en sitios web, Google debe demostrar que puede monetizar esas experiencias de manera eficaz y, al mismo tiempo, mantener el compromiso de los anunciantes.
La oportunidad es enorme, pero también lo es el riesgo de ejecución. Un mayor uso de la IA significa poco si la empresa no puede convertir esa interacción en beneficios sostenibles.
Google no necesita ganar el antiguo juego de las búsquedas. Necesita hacer rentable el nuevo.
¿Puede Google proteger su dominio publicitario mientras guía a los usuarios hacia las búsquedas impulsadas por IA?
Aviso legal: Solo con fines educativos. No constituye asesoramiento financiero.
#GoogleAI #ArtificialIntelligence #GrowWithSAC $MPLX $INIT
#CanGoogleDefindItsCore
822
Verificado
#RippleExpects$900MAnnualizedProductRevenueRunRate
🚀 El ritmo anualizado de ingresos de $XRP $900M de Ripple: ¿apenas comienza la gran historia de XRP? 🚀
Algunas empresas persiguen la próxima ola. Otras construyen discretamente la infraestructura que podría sostener todo un sistema financiero.
Ripple espera cerrar 2026 con un ritmo anualizado de ingresos por productos de $900 millones. Se trata de una proyección de ingresos, no de $900 millones que ya haya generado.
La historia más importante es la diversificación. Ripple se está expandiendo en pagos, custodia, monedas estables, intermediación preferente y servicios de tesorería corporativa. La empresa también informa que este año se ha triplicado el número de clientes y socios que utilizan varias de sus soluciones.
Su red de pagos se acerca a los $150.000 millones en volumen acumulado de transacciones, mientras que su moneda estable RLUSD ha alcanzado una capitalización de mercado declarada de $2.600 millones.
Mi opinión: Ripple intenta convertirse en algo más que una empresa asociada con XRP. Aspira a ser una infraestructura financiera esencial para las instituciones que transfieren dinero, gestionan liquidez y utilizan activos tokenizados.
Pero los operadores deben entender esta distinción: el crecimiento del negocio de Ripple no se traduce automáticamente en una subida del precio de XRP. El desempeño del token sigue dependiendo del sentimiento del mercado, la liquidez, la utilidad real de XRP y las condiciones generales del mercado cripto.
Ni siquiera un titular empresarial prometedor garantiza un gráfico alcista. La adopción debe traducirse, tarde o temprano, en una demanda cuantificable del propio activo.
La verdadera pregunta no es cuánto gana Ripple, sino cuánto valor genera ese crecimiento para los titulares de XRP.
¿Crees que la expansión del negocio de Ripple se convertirá en un importante catalizador a largo plazo para XRP, o el mercado ya está descontando esa oportunidad?
Aviso legal: Esta publicación tiene fines exclusivamente educativos y no constituye asesoramiento financiero.
#XRP #Ripple #GrowWithSAC $ONG $BOS
2
977
#canmicrosoftdeliveronai
¿Puede Microsoft cumplir con las expectativas sobre la IA o espera demasiado el mercado? 🤖📊
El futuro no pertenece a la empresa que cree la IA más inteligente, sino a la que logra que sea rentable.
Microsoft se ha situado en el centro de la carrera de la IA gracias a Azure, Copilot y su software empresarial. En el último trimestre cuyos resultados comunicó, obtuvo 90.000 millones de dólares en ingresos, un 18 % más que el año anterior, lo que demuestra que su negocio en general sigue siendo sólido.
Pero este es el verdadero desafío: la infraestructura de IA cuesta miles de millones.
Los inversores necesitan pruebas de que el aumento de la demanda puede traducirse en beneficios sostenibles, márgenes más sólidos y un flujo de caja duradero.
Lo que el mercado podría estar pasando por alto
La adopción de la IA es solo la mitad de la historia. La otra mitad es si las empresas pagarán lo suficiente por los servicios de IA como para justificar la enorme inversión de Microsoft.
Seguimiento de la acción: $MSFT
Microsoft cotizaba a aproximadamente 529,40 dólares el 28 de octubre de 2026, a las 10:37 a. m. EDT, con una caída del 0,36 % durante la sesión.
Predicción | Próximas 24 a 48 horas
Está previsto que Microsoft publique sus resultados después del cierre del mercado estadounidense de hoy. Un fuerte crecimiento de Azure, una monetización convincente de la IA y unas previsiones optimistas podrían impulsar un repunte. Unos resultados decepcionantes, un aumento del gasto de capital o unas previsiones más débiles podrían provocar nuevas ventas.
La dirección sigue siendo incierta hasta que se conozcan los resultados. Los operadores podrían encontrar oportunidades en cualquiera de los dos sentidos, pero la volatilidad de los resultados puede perjudicar rápidamente las posiciones apalancadas.
Mi conclusión: la IA crea la oportunidad. Una ejecución rentable genera valor para los accionistas.
¿Convertirá Microsoft su liderazgo en IA en beneficios sostenibles, o está exigiendo el mercado más de lo que la empresa puede ofrecer?
Solo con fines educativos. No constituye asesoramiento financiero.
#MicrosoftAI #AzureGrowth #GrowWithSAC #EarningsSeason #BinancePick #CanGoogleDefindItsCore #CanMicrosoftDeliverOnAI
#CanMicrosoftDeliverOnAI $GOOGL $AMZN
1
335
Verificado
#cangoogledefinditscore
¿Puede Google defender su negocio principal mientras la IA transforma las búsquedas? 🔎
Todo imperio tiene una corona. Para Google, esa corona es la Búsqueda. La verdadera pregunta es si la IA puede fortalecerla sin debilitar el negocio que la hizo posible.
Los resultados del segundo trimestre de 2026 de Alphabet mostraron un fuerte impulso, con crecimiento de los ingresos en todas sus áreas de negocio y una demanda creciente de Google Cloud. Pero la prueba más importante es si la IA puede generar nuevos ingresos y, al mismo tiempo, proteger la publicidad tradicional en las búsquedas.
La verdadera batalla
Las respuestas basadas en IA podrían hacer que Google sea más útil, pero también podrían cambiar la forma en que las personas buscan, hacen clic en los anuncios y descubren sitios web.
Google debe equilibrar la innovación con la rentabilidad. Una IA más inteligente, por sí sola, no basta. Necesita un modelo de negocio que permita rentabilizar esa inteligencia.
En el radar bursátil: $GOOGL
El precio más reciente no se ha verificado de forma independiente, así que no voy a especular.
Pronóstico | Próximas 24 a 48 horas
Con la publicación de los resultados del tercer trimestre de 2026 de Alphabet prevista para el 28 de octubre, la volatilidad podría aumentar en torno a sus resultados y sus previsiones para el futuro.
Un sólido desempeño de Búsqueda, el crecimiento de Cloud y una monetización creíble de la IA podrían impulsar una subida. Unas previsiones débiles, el aumento de los costos de inversión o la preocupación por el impacto de la IA en Búsqueda podrían provocar una caída.
Los operadores a corto plazo podrían encontrar oportunidades en ambas direcciones, pero las posiciones apalancadas conllevan riesgos importantes de pérdidas.
Mi conclusión: Google no necesita derrotar a la IA. Necesita hacer que la IA fortalezca el negocio que convirtió a Google en indispensable.
¿Puede Google defender su dominio en las búsquedas mientras construye su futuro en la IA, o la transición pondrá en peligro su mayor ventaja?
Solo con fines educativos. Esto no es asesoramiento financiero.
#GrowWithSAC #EarningsSeason #BinancePick
#CanGoogleDefindItsCore
1
12
24.3k
#$10.9BBitcoinOptionsExpireFriday
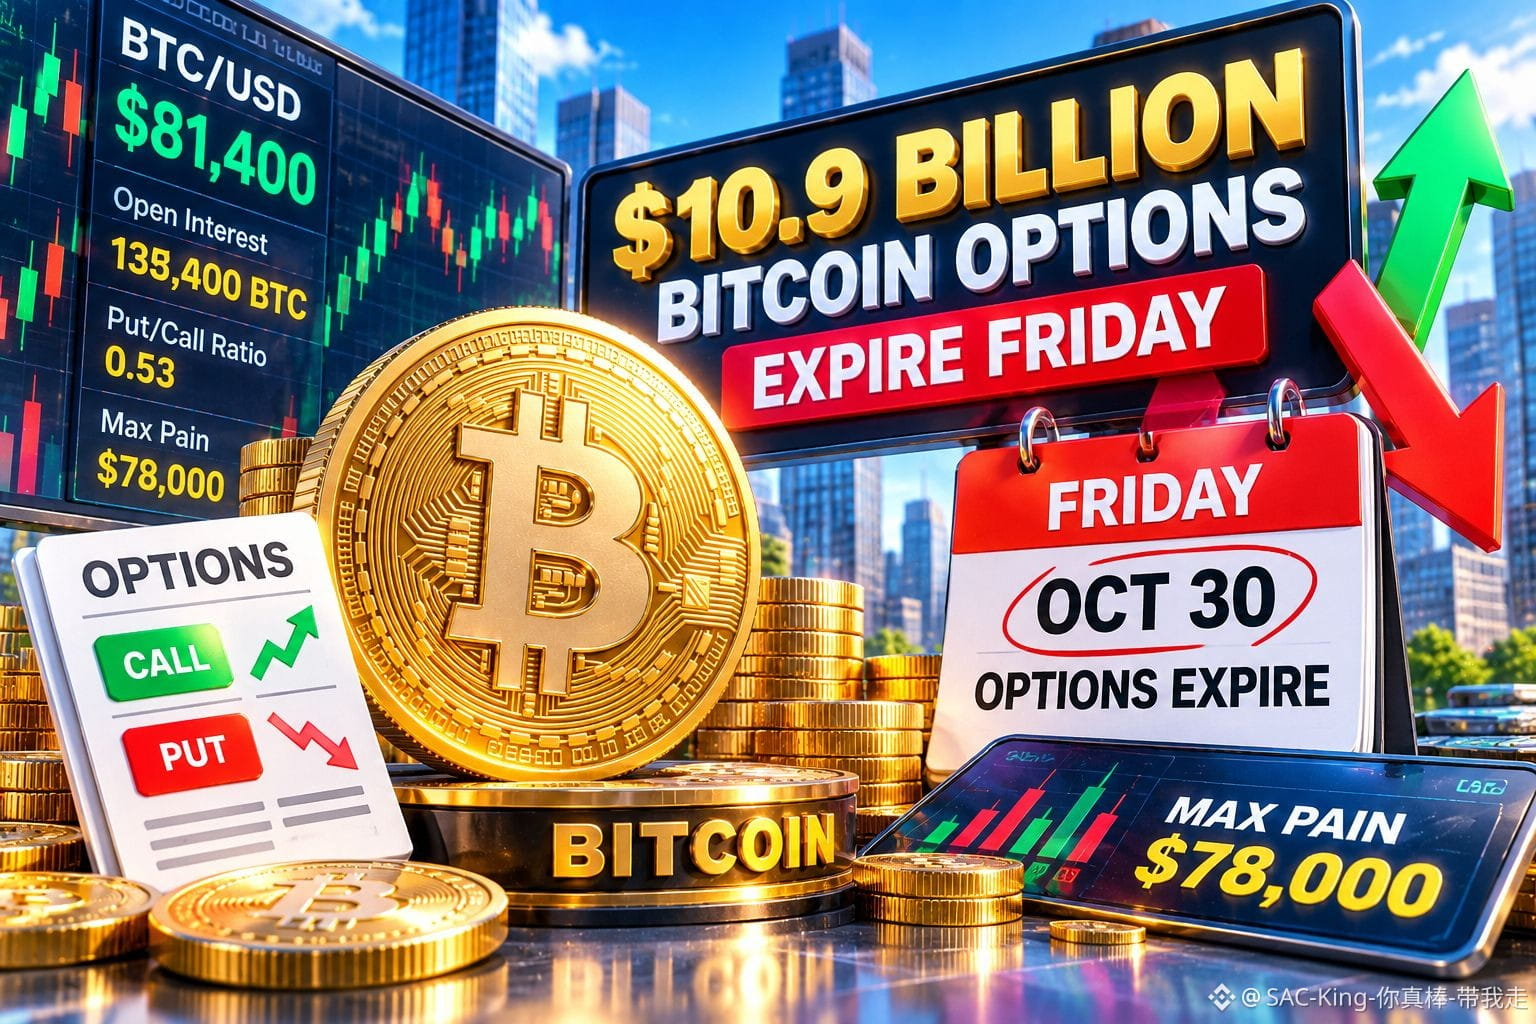
🚨₿ VENCEN EL VIERNES OPCIONES DE BITCOIN POR VALOR DE 10.900 MILLONES DE DÓLARES: ¿AFRONTARÁ BTC UN SHOCK DE VOLATILIDAD? ⚡📉
El mercado puede parecer tranquilo a primera vista mientras miles de millones de dólares en derivados se acercan a su vencimiento.
El viernes 30 de octubre está previsto que venzan en Deribit opciones de Bitcoin por un valor aproximado de 10.920 millones de dólares. Los contratos representan unos 135.000 BTC, lo que convierte este vencimiento en un acontecimiento importante para las posiciones del mercado a corto plazo.
Hay una cifra que merece atención: 78.000 dólares. Ese es el nivel de máximo dolor señalado, aproximadamente un 4 % por debajo del precio actual de Bitcoin, cercano a los 81.400 dólares. La proporción put/call se sitúa en 0,53, lo que indica que el interés abierto en opciones call es considerablemente mayor que en opciones put.
Pero no confundas el máximo dolor con un destino garantizado. Es un nivel teórico en el que las pérdidas agregadas de los titulares de opciones serían mayores al vencimiento, no una predicción fiable del precio.
Mi opinión: La verdadera historia está en las posiciones, no en la cifra llamativa. A medida que se acerca el vencimiento, los operadores pueden cubrir riesgos, cerrar posiciones o trasladar contratos a fechas posteriores. Esos ajustes pueden amplificar los movimientos de precios, especialmente cuando la liquidez es escasa.
La pregunta clave es si Bitcoin mantendrá su nivel a medida que se acerca el vencimiento o si entrará en un nuevo rango. Los datos de opciones por sí solos no nos dicen cuál de los dos escenarios prevalecerá.
Los grandes vencimientos generan puntos de presión, no garantías. Deja que la acción del precio confirme la tendencia.
¿Defenderá BTC los 80.000 dólares hasta el viernes o sorprenderá la volatilidad al mercado?
Aviso: Solo con fines educativos. Esto no constituye asesoramiento financiero.
#Bitcoin #CryptoMarket #GrowWithSAC $BTC $ETH $BCH
116
Verificado
#robinhoodfalls8.4%afteritsresults
🚨📉 Robinhood se desploma un 8,4 % tras presentar resultados: la advertencia sobre las criptomonedas que los inversores no pueden ignorar 📉🚨
A veces, una empresa registra ingresos récord y, aun así, el mercado encuentra motivos para vender.
Robinhood informó de unos ingresos de 1.424 millones de dólares en el tercer trimestre de 2026, un 12 % más que el año anterior. Sin embargo, su beneficio diluido por acción cayó un 16 %, hasta los 0,51 dólares, por debajo de los 0,55 dólares que esperaban los analistas. Tras conocerse los resultados, las acciones se vieron sometidas a una fuerte presión vendedora.
¿La mayor preocupación para quienes siguen el mercado de las criptomonedas? Los ingresos por transacciones con criptomonedas se desplomaron un 55 % interanual, hasta los 120 millones de dólares, mientras que el volumen de operaciones con criptomonedas cayó un 38 %, hasta los 50.000 millones de dólares.
También hubo buenas noticias. Los ingresos por opciones aumentaron un 31 %, hasta los 399 millones de dólares, mientras que los ingresos por contratos de eventos se multiplicaron por más de seis, hasta los 173 millones de dólares. Robinhood está creciendo, pero las fuentes de ese crecimiento están cambiando.
Mi opinión: Esto nos recuerda que una plataforma favorable a las criptomonedas no es inmune a los ciclos del mercado cripto. La expansión de los negocios de opciones y de mercados de predicción de Robinhood podría amortiguar el golpe, pero la caída de la actividad con criptomonedas deja al descubierto una vulnerabilidad clave: el entusiasmo por las operaciones no se mantiene constante.
Los inversores deberían vigilar si los ingresos por criptomonedas se estabilizan, si los beneficios se recuperan y si los negocios más recientes mantienen su impulso. Un trimestre decepcionante no define a la empresa, pero puede cambiar rápidamente las expectativas.
Los ingresos récord significan poco si los inversores empiezan a cuestionar la calidad del crecimiento futuro.
¿Podrá Robinhood recuperar el impulso en las criptomonedas o tomarán la delantera otros negocios de negociación?
Aviso: Solo con fines educativos. No es asesoramiento financiero.
#Robinhood #CryptoNews #GrowWithSAC $NEAR $XAN $BLUR
#RobinhoodFalls8.4%AfterItsResults
1
2
565
#kospisurges6.63%backabove6000
🚀📈 EL KOSPI SE DISPARA UN 6,63 %: ¡el mercado surcoreano recupera los 6.000 puntos! 🇰🇷🔥
A veces, los mercados no suben poco a poco. Recuperan el terreno perdido con tal fuerza que hacen que los inversores se replanteen todo.
El índice de referencia de Corea del Sur, el KOSPI, cerró en 6.012,44 puntos el 28 de octubre, con un alza del 6,63 % y superando de nuevo el nivel psicológicamente importante de los 6.000 puntos por primera vez en 10 sesiones bursátiles.
¿El principal catalizador? La fortaleza del sector de los semiconductores. SK hynix registró beneficios récord en el tercer trimestre y anunció un plan ampliado de retorno para los accionistas, mientras que Samsung Electronics también subió con fuerza. La renovada confianza en la demanda de chips vinculada a la inteligencia artificial contribuyó a impulsar el repunte.
Las compras de inversores extranjeros e institucionales dieron un impulso adicional, mientras se activaba una medida de protección de las operaciones bursátiles al intensificarse la presión compradora. No fue una recuperación discreta, sino un poderoso cambio en el sentimiento del mercado.
Mi opinión: La verdadera noticia no es simplemente que el KOSPI haya vuelto a superar los 6.000 puntos. Es que los inversores están premiando a las empresas bien posicionadas para beneficiarse de la infraestructura de inteligencia artificial y la demanda de chips de memoria.
Pero una sesión explosiva no garantiza una tendencia duradera. La próxima prueba será ver si la solidez de los beneficios, las entradas sostenidas de capital y las previsiones futuras pueden respaldar estas valoraciones. Un repunte pronunciado puede devolver la confianza, pero también puede incitar a algunos inversores a recoger beneficios.
La señal clave no es la rapidez con que sube el mercado, sino si los fundamentos pueden seguirle el ritmo.
¿Se mantendrá el KOSPI por encima de los 6.000 puntos o se avecina un período de enfriamiento?
Aviso: Solo con fines informativos. No constituye asesoramiento financiero.
#StockMarket #AI #GrowWithSAC $PEPE $BLUR $ICNT
#KOSPISurges6.63%BackAbove6000
512
En disputa
#earningsseason
Ganancias de Google vs. Microsoft: ¿Quién puede convertir el auge de la IA en ganancias reales?
La revolución de la IA está creando imperios, pero los verdaderos ganadores serán quienes conviertan la inteligencia en ingresos. 🧠💰
Alphabet y Microsoft afrontan la misma prueba crucial: ¿Puede el gasto en IA generar ganancias que justifiquen la inversión?
Google cuenta con una poderosa combinación de Búsqueda, publicidad y Google Cloud. Microsoft aporta Azure, software empresarial y herramientas de IA integradas en productos que las empresas ya usan.
Pero puede que el mercado esté pasando por alto una diferencia clave: el crecimiento de los ingresos es emocionante, mientras que los márgenes sostenibles y el flujo de caja son lo que hace valioso ese crecimiento.
Panorama del mercado | 28 de octubre de 2026
$GOOGL : aproximadamente $323.86, subió un 1.02% durante la sesión.
$MSFT : aproximadamente $529.40, bajó un 0.36% durante la sesión.
Estos son precios intradía, no precios de cierre. No pude verificar de forma independiente los últimos informes de resultados, así que no debe suponerse aquí cuál fue el resultado financiero de ninguna de las dos empresas.
Predicción para las próximas 24 a 48 horas: Los resultados y las previsiones futuras podrían provocar movimientos bruscos en ambas acciones. Un sólido crecimiento de la nube, una monetización de la IA en mejora y un gasto disciplinado podrían favorecer un repunte. Un elevado gasto de capital o unas previsiones por debajo de lo esperado podrían presionar aún más los precios. La dirección sigue siendo incierta hasta que se confirmen los resultados.
Los operadores a corto plazo podrían beneficiarse de un movimiento bien gestionado, pero las posiciones apalancadas conllevan el riesgo de pérdidas rápidas si los resultados provocan volatilidad.
La conclusión: el potencial de la IA atrae a los inversores. Una IA rentable hace que mantengan sus inversiones.
¿Quién tiene una vía más sólida para convertir la IA en ganancias duraderas: Google o Microsoft? 👇
Solo con fines educativos. Esto no constituye asesoramiento financiero.
#GoogleVsMicrosoft #GananciasDeIA #GrowWithSAC #CanGoogleDefindItsCore #CanMicrosoftDeliverOnAI #EarningsSeason
4
1
2.2k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
$1.5BInLeveragedCryptoBetsLiquidated
5,619 vistas
86 están debatiendo
#$1.5BInLeveragedCryptoBetsLiquidated
📉 Cuando cayeron los precios de las criptomonedas, se liquidaron automáticamente las posiciones de quienes apostaban por una subida con apalancamiento. En 24 horas se liquidaron operaciones por un total de 1,53 mil millones de dólares; alrededor del 83,8 % eran posiciones «long», que apostaban a que los precios subirían. Esta cifra mide el valor total de las posiciones cerradas, no el dinero que salió del bolsillo de los inversores. 💸
⚙️ El apalancamiento es como abrir una operación más grande con poco dinero. Cuando el precio se mueve lo suficiente en la dirección contraria, la garantía no alcanza y la plataforma cierra la posición a la fuerza. Estas ventas pueden acelerar aún más la caída. La noticia vincula la ola de ventas con el incidente de seguridad ocurrido en Binance.
🔄 Cuando los precios se recuperaron, también se liquidaron algunas posiciones «short» que apostaban por una caída; las compras necesarias para cerrarlas pueden impulsar la subida.$LSK $IDOL $Q
Sat_Stacker
·0 me gusta
·1k vistas
KOSPIFalls3.53%BackBelow6000
11,319 vistas
358 están debatiendo
AmazonSharesFallAbout7%InPremarketTrading
495 vistas
42 están debatiendo