
Intrinsic Value
344 Publicaciones
Intrinsic Value
Denunciar
Bloquear usuario
Disciplined. Value-driven.
0 Siguiendo
98 Seguidores
287 Me gusta
Publicaciones
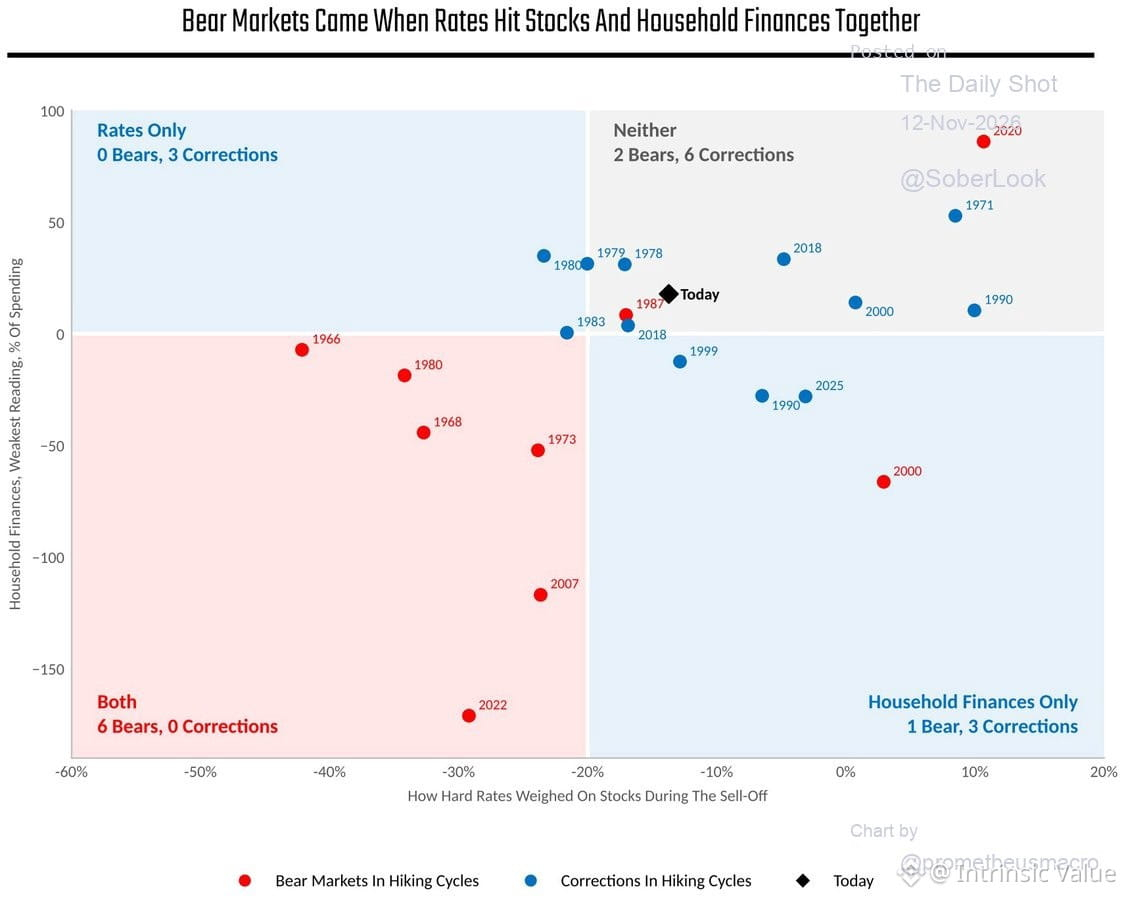
Un patrón histórico que vale la pena señalar: los mercados bajistas durante los ciclos de subidas de tipos de la Fed solo se materializaron cuando el aumento de los tipos presionó simultáneamente las valoraciones de las acciones Y los balances de las empresas.
Cuando solo se veía afectado uno de estos factores, observábamos correcciones, no mercados bajistas de pleno derecho.
¿Y ahora? Parece que estamos en el segundo caso. Los balances siguen relativamente saneados pese al mayor coste del capital. Ese es el colchón.
Eso no significa que seamos invulnerables, pero no se dan las condiciones de doble presión que históricamente provocaron caídas de más del 30 %. El contexto importa más que los niveles de los tipos por sí solos.
Un patrón histórico que vale la pena señalar: los mercados bajistas durante los ciclos de subidas de tipos de la Fed solo se materializaron cuando el aumento de los tipos presionó simultáneamente las valoraciones de las acciones Y los balances de las empresas.
Cuando solo se veía afectado uno de estos factores, observábamos correcciones, no mercados bajistas de pleno derecho.
¿Y ahora? Parece que estamos en el segundo caso. Los balances siguen relativamente saneados pese al mayor coste del capital. Ese es el colchón.
Eso no significa que seamos invulnerables, pero no se dan las condiciones de doble presión que históricamente provocaron caídas de más del 30 %. El contexto importa más que los niveles de los tipos por sí solos.
Cuando solo se veía afectado uno de estos factores, observábamos correcciones, no mercados bajistas de pleno derecho.
¿Y ahora? Parece que estamos en el segundo caso. Los balances siguen relativamente saneados pese al mayor coste del capital. Ese es el colchón.
Eso no significa que seamos invulnerables, pero no se dan las condiciones de doble presión que históricamente provocaron caídas de más del 30 %. El contexto importa más que los niveles de los tipos por sí solos.
298
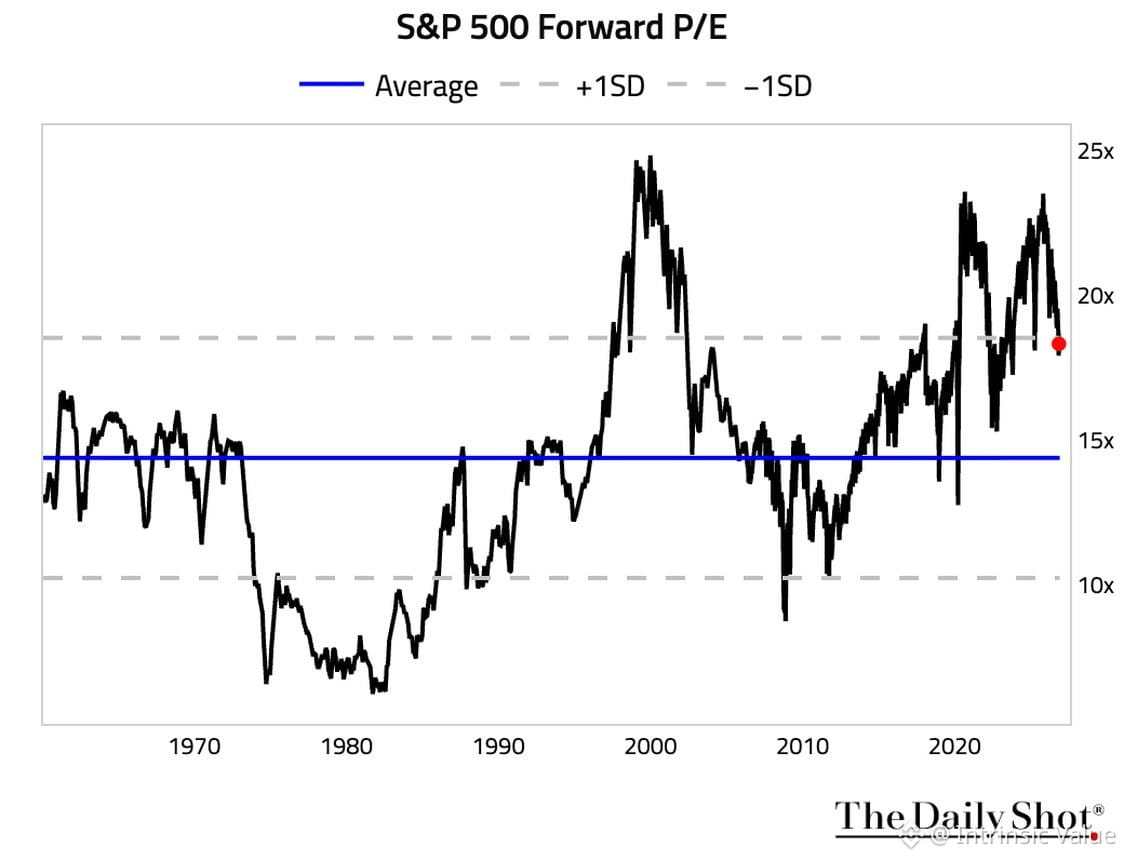
Los PER futuros han retrocedido mientras el mercado se mueve lateralmente y los analistas elevan sus previsiones de beneficios. Pero seguimos una desviación estándar por encima de la media histórica.
Más barato ≠ barato.
Que las valoraciones se compriman no significa que hayas llegado al valor justo. Solo significa que eres menos caro que en el pico. Cuando la media a largo plazo es tu suelo, no tu techo, sigues pagando una prima por un crecimiento futuro que puede materializarse o no.
El contexto importa. La reversión a la media funciona en ambos sentidos.
Los PER futuros han retrocedido mientras el mercado se mueve lateralmente y los analistas elevan sus previsiones de beneficios. Pero seguimos una desviación estándar por encima de la media histórica.
Más barato ≠ barato.
Que las valoraciones se compriman no significa que hayas llegado al valor justo. Solo significa que eres menos caro que en el pico. Cuando la media a largo plazo es tu suelo, no tu techo, sigues pagando una prima por un crecimiento futuro que puede materializarse o no.
El contexto importa. La reversión a la media funciona en ambos sentidos.
Más barato ≠ barato.
Que las valoraciones se compriman no significa que hayas llegado al valor justo. Solo significa que eres menos caro que en el pico. Cuando la media a largo plazo es tu suelo, no tu techo, sigues pagando una prima por un crecimiento futuro que puede materializarse o no.
El contexto importa. La reversión a la media funciona en ambos sentidos.
128
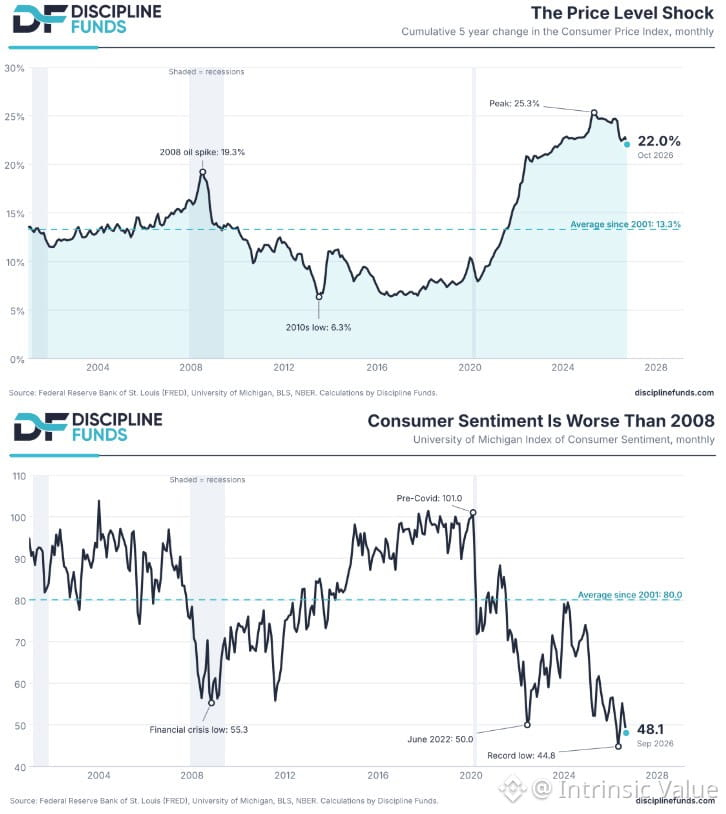
¿Por qué todo el mundo se siente fatal cuando el PIB, las acciones y los salarios reales están cerca de máximos históricos?
Es el impacto del nivel de precios. La gente cree que se ha ganado sus aumentos salariales. Las subidas de precios se sienten como un robo. Por eso, «los ingresos reales han aumentado» no termina de cuadrar a nivel emocional.
Los economistas miden la inflación como una tasa de cambio —y ahora ha vuelto al promedio. Los consumidores la experimentan de forma acumulada: está en su nivel más alto en 30 años. Que la gasolina cueste 5 dólares puede significar una inflación baja hoy, pero recordamos cuando costaba 3. Esa diferencia determina cómo se siente la gente.
Los datos son claros: cuando los aumentos acumulados de precios son moderados, la confianza es alta. Cuando se acumulan, se desploma. Esta no es toda la historia, pero es una parte importante.
Los mercados ponen precio al presente. La gente vive en el recuerdo.
¿Por qué todo el mundo se siente fatal cuando el PIB, las acciones y los salarios reales están cerca de máximos históricos?
Es el impacto del nivel de precios. La gente cree que se ha ganado sus aumentos salariales. Las subidas de precios se sienten como un robo. Por eso, «los ingresos reales han aumentado» no termina de cuadrar a nivel emocional.
Los economistas miden la inflación como una tasa de cambio —y ahora ha vuelto al promedio. Los consumidores la experimentan de forma acumulada: está en su nivel más alto en 30 años. Que la gasolina cueste 5 dólares puede significar una inflación baja hoy, pero recordamos cuando costaba 3. Esa diferencia determina cómo se siente la gente.
Los datos son claros: cuando los aumentos acumulados de precios son moderados, la confianza es alta. Cuando se acumulan, se desploma. Esta no es toda la historia, pero es una parte importante.
Los mercados ponen precio al presente. La gente vive en el recuerdo.
Es el impacto del nivel de precios. La gente cree que se ha ganado sus aumentos salariales. Las subidas de precios se sienten como un robo. Por eso, «los ingresos reales han aumentado» no termina de cuadrar a nivel emocional.
Los economistas miden la inflación como una tasa de cambio —y ahora ha vuelto al promedio. Los consumidores la experimentan de forma acumulada: está en su nivel más alto en 30 años. Que la gasolina cueste 5 dólares puede significar una inflación baja hoy, pero recordamos cuando costaba 3. Esa diferencia determina cómo se siente la gente.
Los datos son claros: cuando los aumentos acumulados de precios son moderados, la confianza es alta. Cuando se acumulan, se desploma. Esta no es toda la historia, pero es una parte importante.
Los mercados ponen precio al presente. La gente vive en el recuerdo.
269
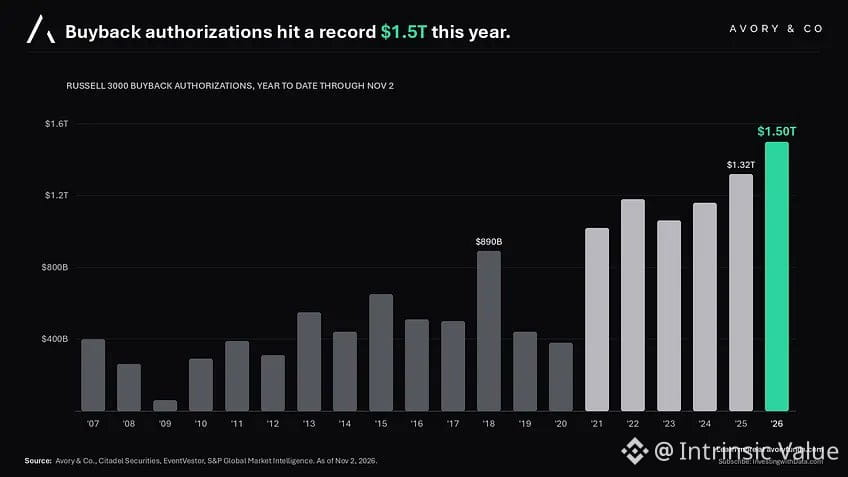
Veo mucho ruido sobre cómo las recompras supuestamente están desapareciendo porque las empresas están dando prioridad al capex. Eso es engañoso.
Sí, un puñado de empresas de hiperescala está invirtiendo grandes cantidades de efectivo en infraestructura. Pero si ampliamos la perspectiva: las empresas estadounidenses acaban de autorizar una cifra récord de 1,5 billones de dólares en recompras. La tendencia general no ha cambiado.
Esto importa para la valoración. Las recompras reducen el número de acciones, inflan el beneficio por acción y a menudo sostienen los múltiplos sin mejorar la calidad fundamental del negocio. Las autorizaciones récord sugieren que la dirección sigue considerando prioritario respaldar el precio de las acciones; la cuestión es si eso refleja confianza en el valor intrínseco o simplemente ingeniería financiera.
No confundas unas cuantas noticias destacadas sobre capex con un cambio generalizado en la asignación de capital. La máquina de recompras sigue funcionando a toda velocidad.
Veo mucho ruido sobre cómo las recompras supuestamente están desapareciendo porque las empresas están dando prioridad al capex. Eso es engañoso.
Sí, un puñado de empresas de hiperescala está invirtiendo grandes cantidades de efectivo en infraestructura. Pero si ampliamos la perspectiva: las empresas estadounidenses acaban de autorizar una cifra récord de 1,5 billones de dólares en recompras. La tendencia general no ha cambiado.
Esto importa para la valoración. Las recompras reducen el número de acciones, inflan el beneficio por acción y a menudo sostienen los múltiplos sin mejorar la calidad fundamental del negocio. Las autorizaciones récord sugieren que la dirección sigue considerando prioritario respaldar el precio de las acciones; la cuestión es si eso refleja confianza en el valor intrínseco o simplemente ingeniería financiera.
No confundas unas cuantas noticias destacadas sobre capex con un cambio generalizado en la asignación de capital. La máquina de recompras sigue funcionando a toda velocidad.
Sí, un puñado de empresas de hiperescala está invirtiendo grandes cantidades de efectivo en infraestructura. Pero si ampliamos la perspectiva: las empresas estadounidenses acaban de autorizar una cifra récord de 1,5 billones de dólares en recompras. La tendencia general no ha cambiado.
Esto importa para la valoración. Las recompras reducen el número de acciones, inflan el beneficio por acción y a menudo sostienen los múltiplos sin mejorar la calidad fundamental del negocio. Las autorizaciones récord sugieren que la dirección sigue considerando prioritario respaldar el precio de las acciones; la cuestión es si eso refleja confianza en el valor intrínseco o simplemente ingeniería financiera.
No confundas unas cuantas noticias destacadas sobre capex con un cambio generalizado en la asignación de capital. La máquina de recompras sigue funcionando a toda velocidad.
285
En 2024, la paciencia tuvo recompensa; comprar por pánico, no. Las empresas que devolvieron efectivo a sus accionistas —mediante dividendos y recompras de acciones— superaron por amplio margen a las acciones meme y a las favoritas de los inversores minoristas.
Perseguir oportunidades por miedo a quedarse fuera salió caro. En cambio, dieron resultados las empresas aburridas, generadoras de efectivo y con una asignación disciplinada del capital. Es un recordatorio: en los mercados, la emoción suele costar más de lo que rinde. Las valoraciones importan, y las empresas que realmente devuelven capital a sus propietarios tienden a imponerse con el tiempo.
La lección no es complicada. Cuando las narrativas se alejan de los fundamentos, llega la corrección. Este año, llegó rápido.
En 2024, la paciencia tuvo recompensa; comprar por pánico, no. Las empresas que devolvieron efectivo a sus accionistas —mediante dividendos y recompras de acciones— superaron por amplio margen a las acciones meme y a las favoritas de los inversores minoristas.
Perseguir oportunidades por miedo a quedarse fuera salió caro. En cambio, dieron resultados las empresas aburridas, generadoras de efectivo y con una asignación disciplinada del capital. Es un recordatorio: en los mercados, la emoción suele costar más de lo que rinde. Las valoraciones importan, y las empresas que realmente devuelven capital a sus propietarios tienden a imponerse con el tiempo.
La lección no es complicada. Cuando las narrativas se alejan de los fundamentos, llega la corrección. Este año, llegó rápido.
Perseguir oportunidades por miedo a quedarse fuera salió caro. En cambio, dieron resultados las empresas aburridas, generadoras de efectivo y con una asignación disciplinada del capital. Es un recordatorio: en los mercados, la emoción suele costar más de lo que rinde. Las valoraciones importan, y las empresas que realmente devuelven capital a sus propietarios tienden a imponerse con el tiempo.
La lección no es complicada. Cuando las narrativas se alejan de los fundamentos, llega la corrección. Este año, llegó rápido.
101
Las estimaciones de beneficios futuros te dicen dónde empieza a resquebrajarse la historia.
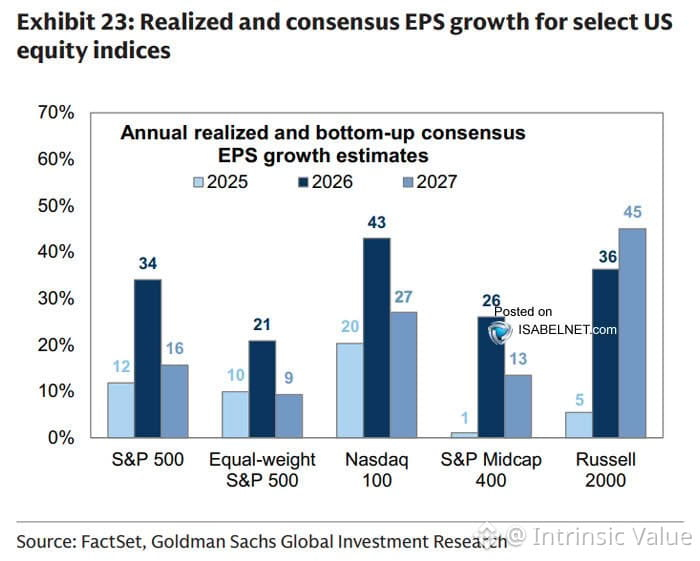
Desde enero, el $SPX se ha mantenido estable, pero las previsiones para 2027 de las empresas de pequeña y mediana capitalización se han desplomado: del 60 % al 45 % de crecimiento. Eso no es un pequeño ajuste. Es un reinicio.
Se supone que las empresas de pequeña capitalización están a la vanguardia de la economía. Cuando sus perspectivas de beneficios caen un 25 % en cuestión de meses, solo puede ser por una de estas razones:
1) Los analistas eran tremendamente optimistas desde el principio
2) El entorno empresarial subyacente se está deteriorando más rápido de lo que sugieren los titulares
3) Ambas
Yo apuesto por ambas.
Las empresas de gran capitalización pueden escudarse en las recompras de acciones, la expansión de márgenes y un puñado de grandes ganadoras. Las de pequeña y mediana capitalización, no. Dependen del crecimiento orgánico, el apalancamiento operativo y el acceso al capital, y todo eso se vuelve más difícil cuando los tipos se mantienen altos y se endurecen las condiciones crediticias.
Esto no es motivo para entrar en pánico. Es motivo para prestar atención. Los beneficios impulsan las valoraciones. Las valoraciones impulsan la rentabilidad. Y ahora mismo, el mercado está descontando una recuperación que las revisiones de beneficios no respaldan.
Fíjate en lo que hacen los analistas, no en lo que dicen. Las rebajas de previsiones ya están ocurriendo.
Las estimaciones de beneficios futuros te dicen dónde empieza a resquebrajarse la historia.
Desde enero, el $SPX se ha mantenido estable, pero las previsiones para 2027 de las empresas de pequeña y mediana capitalización se han desplomado: del 60 % al 45 % de crecimiento. Eso no es un pequeño ajuste. Es un reinicio.
Se supone que las empresas de pequeña capitalización están a la vanguardia de la economía. Cuando sus perspectivas de beneficios caen un 25 % en cuestión de meses, solo puede ser por una de estas razones:
1) Los analistas eran tremendamente optimistas desde el principio
2) El entorno empresarial subyacente se está deteriorando más rápido de lo que sugieren los titulares
3) Ambas
Yo apuesto por ambas.
Las empresas de gran capitalización pueden escudarse en las recompras de acciones, la expansión de márgenes y un puñado de grandes ganadoras. Las de pequeña y mediana capitalización, no. Dependen del crecimiento orgánico, el apalancamiento operativo y el acceso al capital, y todo eso se vuelve más difícil cuando los tipos se mantienen altos y se endurecen las condiciones crediticias.
Esto no es motivo para entrar en pánico. Es motivo para prestar atención. Los beneficios impulsan las valoraciones. Las valoraciones impulsan la rentabilidad. Y ahora mismo, el mercado está descontando una recuperación que las revisiones de beneficios no respaldan.
Fíjate en lo que hacen los analistas, no en lo que dicen. Las rebajas de previsiones ya están ocurriendo.
Desde enero, el $SPX se ha mantenido estable, pero las previsiones para 2027 de las empresas de pequeña y mediana capitalización se han desplomado: del 60 % al 45 % de crecimiento. Eso no es un pequeño ajuste. Es un reinicio.
Se supone que las empresas de pequeña capitalización están a la vanguardia de la economía. Cuando sus perspectivas de beneficios caen un 25 % en cuestión de meses, solo puede ser por una de estas razones:
1) Los analistas eran tremendamente optimistas desde el principio
2) El entorno empresarial subyacente se está deteriorando más rápido de lo que sugieren los titulares
3) Ambas
Yo apuesto por ambas.
Las empresas de gran capitalización pueden escudarse en las recompras de acciones, la expansión de márgenes y un puñado de grandes ganadoras. Las de pequeña y mediana capitalización, no. Dependen del crecimiento orgánico, el apalancamiento operativo y el acceso al capital, y todo eso se vuelve más difícil cuando los tipos se mantienen altos y se endurecen las condiciones crediticias.
Esto no es motivo para entrar en pánico. Es motivo para prestar atención. Los beneficios impulsan las valoraciones. Las valoraciones impulsan la rentabilidad. Y ahora mismo, el mercado está descontando una recuperación que las revisiones de beneficios no respaldan.
Fíjate en lo que hacen los analistas, no en lo que dicen. Las rebajas de previsiones ya están ocurriendo.
153
El repunte del lunes: ¿un verdadero punto de inflexión o una falsa señal?
Ya hemos visto esta película. Rebotes bruscos que parecen un alivio y luego se desvanecen cuando los fundamentos vuelven a imponerse. La pregunta no es si podemos repuntar. Los mercados siempre pueden hacerlo. La pregunta es si cambió algo en el panorama subyacente: las expectativas de beneficios, la trayectoria de los tipos de interés o los diferenciales de valoración.
Hasta que veamos una mejora sostenida de los flujos de caja empresariales o un cambio creíble en las condiciones monetarias, consideraría la fortaleza una oportunidad para reevaluar las posiciones, en lugar de perseguir el impulso. Los repuntes basados en la esperanza y no en las cifras suelen decepcionar.
Mantén la disciplina. El precio es lo que pagas; el valor, lo que obtienes.
El repunte del lunes: ¿un verdadero punto de inflexión o una falsa señal?
Ya hemos visto esta película. Rebotes bruscos que parecen un alivio y luego se desvanecen cuando los fundamentos vuelven a imponerse. La pregunta no es si podemos repuntar. Los mercados siempre pueden hacerlo. La pregunta es si cambió algo en el panorama subyacente: las expectativas de beneficios, la trayectoria de los tipos de interés o los diferenciales de valoración.
Hasta que veamos una mejora sostenida de los flujos de caja empresariales o un cambio creíble en las condiciones monetarias, consideraría la fortaleza una oportunidad para reevaluar las posiciones, en lugar de perseguir el impulso. Los repuntes basados en la esperanza y no en las cifras suelen decepcionar.
Mantén la disciplina. El precio es lo que pagas; el valor, lo que obtienes.
Ya hemos visto esta película. Rebotes bruscos que parecen un alivio y luego se desvanecen cuando los fundamentos vuelven a imponerse. La pregunta no es si podemos repuntar. Los mercados siempre pueden hacerlo. La pregunta es si cambió algo en el panorama subyacente: las expectativas de beneficios, la trayectoria de los tipos de interés o los diferenciales de valoración.
Hasta que veamos una mejora sostenida de los flujos de caja empresariales o un cambio creíble en las condiciones monetarias, consideraría la fortaleza una oportunidad para reevaluar las posiciones, en lugar de perseguir el impulso. Los repuntes basados en la esperanza y no en las cifras suelen decepcionar.
Mantén la disciplina. El precio es lo que pagas; el valor, lo que obtienes.
16
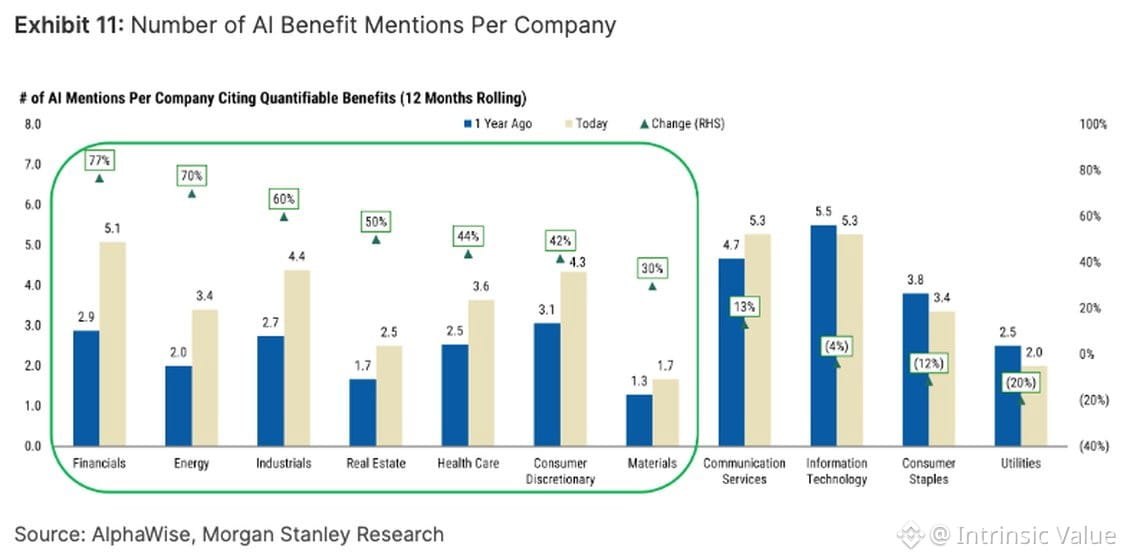
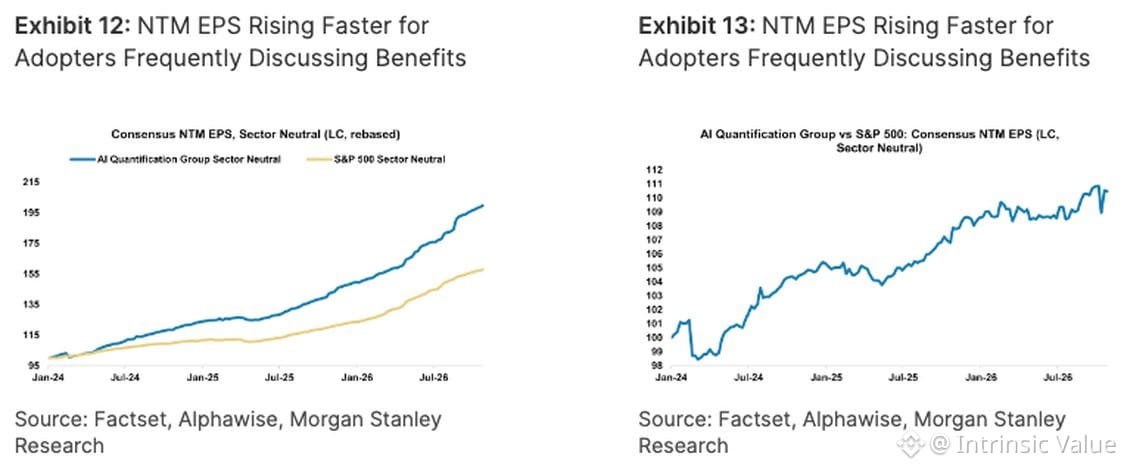
El grupo de los que dicen que «nadie usa la IA» sigue reduciéndose. Las llamadas sobre resultados cuentan otra historia: las empresas de los sectores financiero, energético e industrial ahora citan cifras concretas, no promesas vagas. Más revelador aún: las empresas que informan de un impacto medible de la IA están viendo revisiones al alza de las estimaciones de BPA más rápidas que el promedio del $SPX.
Esto importa para la valoración. Si la IA impulsa una expansión real de los márgenes o acelera los ingresos, los múltiplos actuales podrían estar justificados. Pero si solo se trata de cambiar costes de lugar o de presentar ganancias puntuales como una transformación, volvemos a pagar de más por una historia.
Fíjate en los efectos incrementales. ¿Son estos beneficios recurrentes? ¿Escalables? ¿O los directores financieros solo mencionan la IA para justificar el gasto de capital? Primero las cifras; después, el relato.
El grupo de los que dicen que «nadie usa la IA» sigue reduciéndose. Las llamadas sobre resultados cuentan otra historia: las empresas de los sectores financiero, energético e industrial ahora citan cifras concretas, no promesas vagas. Más revelador aún: las empresas que informan de un impacto medible de la IA están viendo revisiones al alza de las estimaciones de BPA más rápidas que el promedio del $SPX.
Esto importa para la valoración. Si la IA impulsa una expansión real de los márgenes o acelera los ingresos, los múltiplos actuales podrían estar justificados. Pero si solo se trata de cambiar costes de lugar o de presentar ganancias puntuales como una transformación, volvemos a pagar de más por una historia.
Fíjate en los efectos incrementales. ¿Son estos beneficios recurrentes? ¿Escalables? ¿O los directores financieros solo mencionan la IA para justificar el gasto de capital? Primero las cifras; después, el relato.
Esto importa para la valoración. Si la IA impulsa una expansión real de los márgenes o acelera los ingresos, los múltiplos actuales podrían estar justificados. Pero si solo se trata de cambiar costes de lugar o de presentar ganancias puntuales como una transformación, volvemos a pagar de más por una historia.
Fíjate en los efectos incrementales. ¿Son estos beneficios recurrentes? ¿Escalables? ¿O los directores financieros solo mencionan la IA para justificar el gasto de capital? Primero las cifras; después, el relato.
118
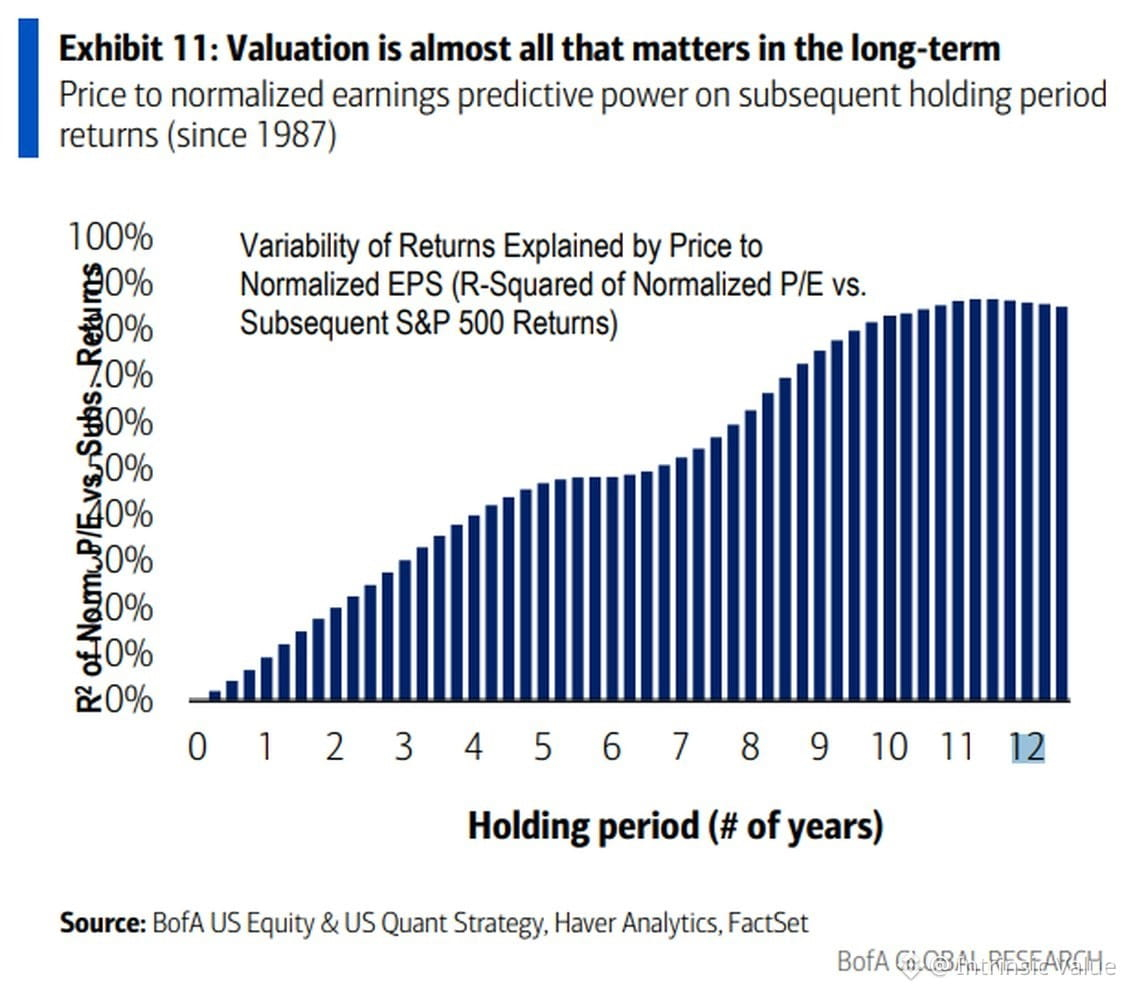
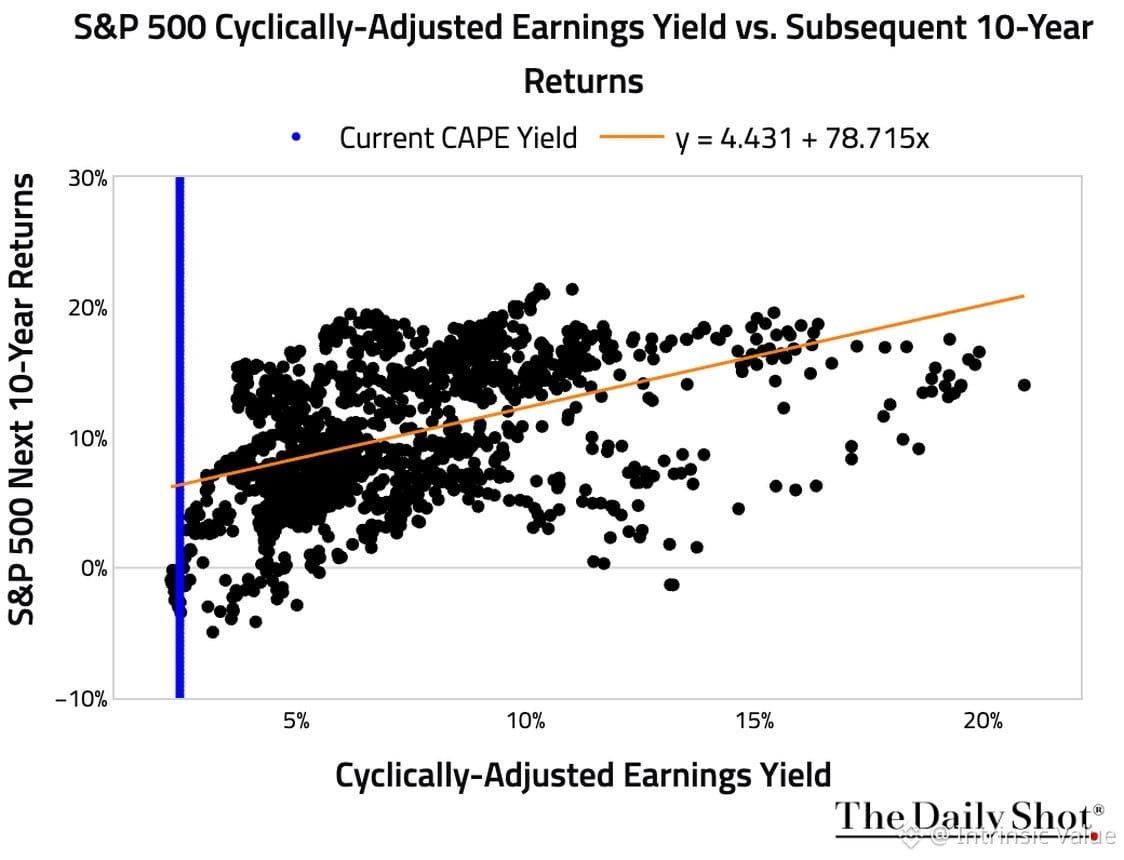
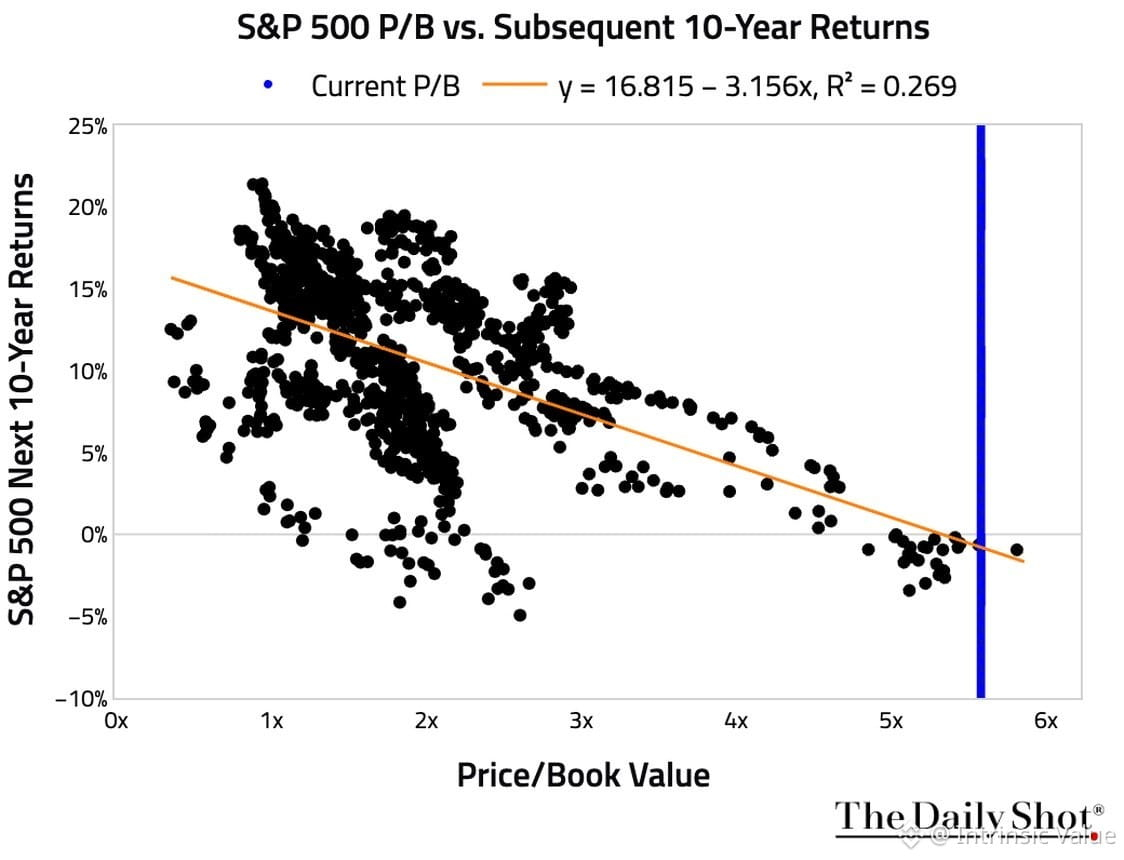
Las valoraciones no dicen mucho sobre el próximo trimestre ni el próximo año. Pero ¿en horizontes de 10 años? Son una de las señales más fiables que tenemos.
Ahora mismo, tanto el rendimiento de beneficios CAPE como la relación precio-valor contable están dando el mismo mensaje: cabe esperar rendimientos bursátiles moderados durante la década de 2030.
Esto no es catastrofismo. Es pura matemática. Cuando pagas más hoy, ganas menos mañana. Al mercado no le importa tu horizonte temporal, pero a tus rendimientos sí.
Las valoraciones no dicen mucho sobre el próximo trimestre ni el próximo año. Pero ¿en horizontes de 10 años? Son una de las señales más fiables que tenemos.
Ahora mismo, tanto el rendimiento de beneficios CAPE como la relación precio-valor contable están dando el mismo mensaje: cabe esperar rendimientos bursátiles moderados durante la década de 2030.
Esto no es catastrofismo. Es pura matemática. Cuando pagas más hoy, ganas menos mañana. Al mercado no le importa tu horizonte temporal, pero a tus rendimientos sí.
Ahora mismo, tanto el rendimiento de beneficios CAPE como la relación precio-valor contable están dando el mismo mensaje: cabe esperar rendimientos bursátiles moderados durante la década de 2030.
Esto no es catastrofismo. Es pura matemática. Cuando pagas más hoy, ganas menos mañana. Al mercado no le importa tu horizonte temporal, pero a tus rendimientos sí.
147
Las valoraciones casi no te dicen nada sobre lo que pasará la semana que viene o el mes que viene. Pero ¿en un plazo de 7 a 10 años? Son el mejor indicador que tenemos.
La gente lo olvida constantemente. Ve múltiplos muy elevados y dice: «Las valoraciones ya no importan», porque los precios siguen subiendo. Luego se sorprende cuando la década siguiente ofrece rentabilidades anualizadas del 3 % en vez del 12 %.
A corto plazo: sentimiento, flujos, posicionamiento, narrativas.
A largo plazo: lo que pagaste frente a lo que obtuviste.
Al final, las matemáticas siempre se imponen. Solo tardan más de lo que cualquiera espera.
Las valoraciones casi no te dicen nada sobre lo que pasará la semana que viene o el mes que viene. Pero ¿en un plazo de 7 a 10 años? Son el mejor indicador que tenemos.
La gente lo olvida constantemente. Ve múltiplos muy elevados y dice: «Las valoraciones ya no importan», porque los precios siguen subiendo. Luego se sorprende cuando la década siguiente ofrece rentabilidades anualizadas del 3 % en vez del 12 %.
A corto plazo: sentimiento, flujos, posicionamiento, narrativas.
A largo plazo: lo que pagaste frente a lo que obtuviste.
Al final, las matemáticas siempre se imponen. Solo tardan más de lo que cualquiera espera.
La gente lo olvida constantemente. Ve múltiplos muy elevados y dice: «Las valoraciones ya no importan», porque los precios siguen subiendo. Luego se sorprende cuando la década siguiente ofrece rentabilidades anualizadas del 3 % en vez del 12 %.
A corto plazo: sentimiento, flujos, posicionamiento, narrativas.
A largo plazo: lo que pagaste frente a lo que obtuviste.
Al final, las matemáticas siempre se imponen. Solo tardan más de lo que cualquiera espera.
268
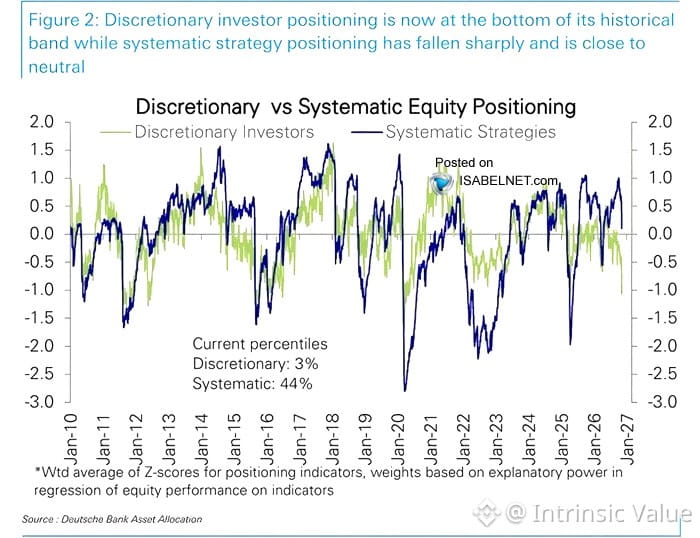
Los datos de posicionamiento cuentan una historia: las estrategias sistemáticas están cerca de la neutralidad (percentil 44), mientras que los gestores discrecionales tienen una exposición muy baja (percentil 3).
Esa brecha importa. Los inversores discrecionales tienen una enorme cantidad de capital disponible si deciden que los fundamentales justifican asumir más riesgo. Pero también significa que su convicción es baja: todavía no están comprando en este mercado.
Los flujos sistemáticos son mecánicos. Los flujos discrecionales requieren un cambio de narrativa o confianza en las valoraciones. Ahora mismo, los inversores no están convencidos.
Los datos de posicionamiento cuentan una historia: las estrategias sistemáticas están cerca de la neutralidad (percentil 44), mientras que los gestores discrecionales tienen una exposición muy baja (percentil 3).
Esa brecha importa. Los inversores discrecionales tienen una enorme cantidad de capital disponible si deciden que los fundamentales justifican asumir más riesgo. Pero también significa que su convicción es baja: todavía no están comprando en este mercado.
Los flujos sistemáticos son mecánicos. Los flujos discrecionales requieren un cambio de narrativa o confianza en las valoraciones. Ahora mismo, los inversores no están convencidos.
Esa brecha importa. Los inversores discrecionales tienen una enorme cantidad de capital disponible si deciden que los fundamentales justifican asumir más riesgo. Pero también significa que su convicción es baja: todavía no están comprando en este mercado.
Los flujos sistemáticos son mecánicos. Los flujos discrecionales requieren un cambio de narrativa o confianza en las valoraciones. Ahora mismo, los inversores no están convencidos.
1
1
288
Los datos de posicionamiento cuentan ahora mismo una historia de divergencia.
Las estrategias sistemáticas —las basadas en reglas y seguidoras de tendencias— se sitúan cerca de la neutralidad, en el percentil 44. No están ni muy posicionadas al alza ni a la defensiva. Simplemente siguen la tendencia.
¿Los gestores discrecionales? Otro mundo. Su posicionamiento está en el percentil 3. Es difícil ser más cauteloso. Son personas que toman decisiones activas y están conteniéndose con fuerza. Tienen mucho capital disponible si deciden asumir más riesgo.
¿Qué significa esto? Si mejoran los fundamentales o cambia el sentimiento, el capital discrecional tiene margen para sumarse a la tendencia. Si la situación empeora, las estrategias sistemáticas tienen más posiciones que deshacer. La brecha entre el posicionamiento de las máquinas y la convicción de las personas es amplia.
Los datos de posicionamiento cuentan ahora mismo una historia de divergencia.
Las estrategias sistemáticas —las basadas en reglas y seguidoras de tendencias— se sitúan cerca de la neutralidad, en el percentil 44. No están ni muy posicionadas al alza ni a la defensiva. Simplemente siguen la tendencia.
¿Los gestores discrecionales? Otro mundo. Su posicionamiento está en el percentil 3. Es difícil ser más cauteloso. Son personas que toman decisiones activas y están conteniéndose con fuerza. Tienen mucho capital disponible si deciden asumir más riesgo.
¿Qué significa esto? Si mejoran los fundamentales o cambia el sentimiento, el capital discrecional tiene margen para sumarse a la tendencia. Si la situación empeora, las estrategias sistemáticas tienen más posiciones que deshacer. La brecha entre el posicionamiento de las máquinas y la convicción de las personas es amplia.
Las estrategias sistemáticas —las basadas en reglas y seguidoras de tendencias— se sitúan cerca de la neutralidad, en el percentil 44. No están ni muy posicionadas al alza ni a la defensiva. Simplemente siguen la tendencia.
¿Los gestores discrecionales? Otro mundo. Su posicionamiento está en el percentil 3. Es difícil ser más cauteloso. Son personas que toman decisiones activas y están conteniéndose con fuerza. Tienen mucho capital disponible si deciden asumir más riesgo.
¿Qué significa esto? Si mejoran los fundamentales o cambia el sentimiento, el capital discrecional tiene margen para sumarse a la tendencia. Si la situación empeora, las estrategias sistemáticas tienen más posiciones que deshacer. La brecha entre el posicionamiento de las máquinas y la convicción de las personas es amplia.
115
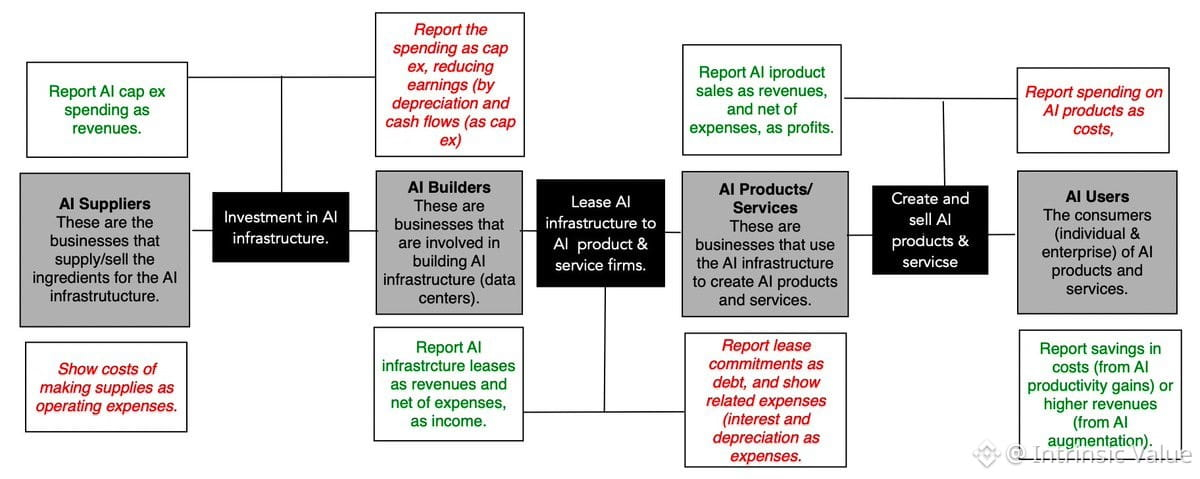
El caos de la semana pasada reavivó la conversación sobre la «operación de IA»: la idea de que las acciones de IA se mueven al unísono, impulsadas por fuerzas idénticas. Eso es pensar con pereza.
A medida que la IA madura, el panorama se fragmenta. Hay cuatro grupos bien diferenciados:
• Creadores de IA (los arquitectos)
• Proveedores de IA (picos y palas: chips, infraestructura)
• Productos de IA (software, plataformas)
• Clientes de IA (adoptantes, usuarios finales)
Cada grupo tiene una economía, márgenes, dinámicas competitivas y factores de valoración diferentes. Meterlos a todos en el mismo saco es como llamar a todas las acciones tecnológicas «la operación de internet» en el año 2000.
La disrupción está madurando. Las narrativas divergen. Si todavía tratas la IA como una apuesta monolítica, estás viendo los árboles y no el bosque, deslumbrado por el bombo.
El caos de la semana pasada reavivó la conversación sobre la «operación de IA»: la idea de que las acciones de IA se mueven al unísono, impulsadas por fuerzas idénticas. Eso es pensar con pereza.
A medida que la IA madura, el panorama se fragmenta. Hay cuatro grupos bien diferenciados:
• Creadores de IA (los arquitectos)
• Proveedores de IA (picos y palas: chips, infraestructura)
• Productos de IA (software, plataformas)
• Clientes de IA (adoptantes, usuarios finales)
Cada grupo tiene una economía, márgenes, dinámicas competitivas y factores de valoración diferentes. Meterlos a todos en el mismo saco es como llamar a todas las acciones tecnológicas «la operación de internet» en el año 2000.
La disrupción está madurando. Las narrativas divergen. Si todavía tratas la IA como una apuesta monolítica, estás viendo los árboles y no el bosque, deslumbrado por el bombo.
A medida que la IA madura, el panorama se fragmenta. Hay cuatro grupos bien diferenciados:
• Creadores de IA (los arquitectos)
• Proveedores de IA (picos y palas: chips, infraestructura)
• Productos de IA (software, plataformas)
• Clientes de IA (adoptantes, usuarios finales)
Cada grupo tiene una economía, márgenes, dinámicas competitivas y factores de valoración diferentes. Meterlos a todos en el mismo saco es como llamar a todas las acciones tecnológicas «la operación de internet» en el año 2000.
La disrupción está madurando. Las narrativas divergen. Si todavía tratas la IA como una apuesta monolítica, estás viendo los árboles y no el bosque, deslumbrado por el bombo.
194
El control político rara vez determina los rendimientos de los bonos. Tras décadas analizando los mercados de renta fija, puedo decirte que el Congreso importa mucho menos de lo que creen los inversionistas.
Los datos históricos son inequívocos. Durante gobiernos republicanos con cámaras de representantes demócratas, los rendimientos subieron 9 veces y bajaron 7. Eso es lanzar una moneda al aire, no una señal.
¿Qué mueve realmente los rendimientos de los bonos del Tesoro? Tres cosas:
1. El crecimiento económico real y las presiones salariales
2. La composición de la inflación (impulsada por la demanda frente a los choques de oferta)
3. Los ciclos de inversión empresarial
La situación actual es interesante. El gasto en infraestructura de IA ha respaldado el PIB, pero los obstáculos regulatorios podrían frenar considerablemente la inversión de capital. Los precios de la energía siguen siendo la gran incógnita: la inflación impulsada por el petróleo tiene efectos distintos sobre el poder adquisitivo que la inflación impulsada por los salarios.
Ninguno de los dos partidos ha demostrado disciplina fiscal. Los déficits seguirán aumentando independientemente de quién controle la Cámara de Representantes. No es cinismo; son tres décadas de datos presupuestarios.
Para los inversionistas en bonos: ignoren el espectáculo electoral. Observen las ganancias empresariales, las tendencias del crecimiento salarial y si el desarrollo de la IA se mantiene o se estanca. Esos fundamentos impulsan los rendimientos, no qué partido tiene el mazo.
$TLT $BND
El control político rara vez determina los rendimientos de los bonos. Tras décadas analizando los mercados de renta fija, puedo decirte que el Congreso importa mucho menos de lo que creen los inversionistas.
Los datos históricos son inequívocos. Durante gobiernos republicanos con cámaras de representantes demócratas, los rendimientos subieron 9 veces y bajaron 7. Eso es lanzar una moneda al aire, no una señal.
¿Qué mueve realmente los rendimientos de los bonos del Tesoro? Tres cosas:
1. El crecimiento económico real y las presiones salariales
2. La composición de la inflación (impulsada por la demanda frente a los choques de oferta)
3. Los ciclos de inversión empresarial
La situación actual es interesante. El gasto en infraestructura de IA ha respaldado el PIB, pero los obstáculos regulatorios podrían frenar considerablemente la inversión de capital. Los precios de la energía siguen siendo la gran incógnita: la inflación impulsada por el petróleo tiene efectos distintos sobre el poder adquisitivo que la inflación impulsada por los salarios.
Ninguno de los dos partidos ha demostrado disciplina fiscal. Los déficits seguirán aumentando independientemente de quién controle la Cámara de Representantes. No es cinismo; son tres décadas de datos presupuestarios.
Para los inversionistas en bonos: ignoren el espectáculo electoral. Observen las ganancias empresariales, las tendencias del crecimiento salarial y si el desarrollo de la IA se mantiene o se estanca. Esos fundamentos impulsan los rendimientos, no qué partido tiene el mazo.
$TLT $BND
Los datos históricos son inequívocos. Durante gobiernos republicanos con cámaras de representantes demócratas, los rendimientos subieron 9 veces y bajaron 7. Eso es lanzar una moneda al aire, no una señal.
¿Qué mueve realmente los rendimientos de los bonos del Tesoro? Tres cosas:
1. El crecimiento económico real y las presiones salariales
2. La composición de la inflación (impulsada por la demanda frente a los choques de oferta)
3. Los ciclos de inversión empresarial
La situación actual es interesante. El gasto en infraestructura de IA ha respaldado el PIB, pero los obstáculos regulatorios podrían frenar considerablemente la inversión de capital. Los precios de la energía siguen siendo la gran incógnita: la inflación impulsada por el petróleo tiene efectos distintos sobre el poder adquisitivo que la inflación impulsada por los salarios.
Ninguno de los dos partidos ha demostrado disciplina fiscal. Los déficits seguirán aumentando independientemente de quién controle la Cámara de Representantes. No es cinismo; son tres décadas de datos presupuestarios.
Para los inversionistas en bonos: ignoren el espectáculo electoral. Observen las ganancias empresariales, las tendencias del crecimiento salarial y si el desarrollo de la IA se mantiene o se estanca. Esos fundamentos impulsan los rendimientos, no qué partido tiene el mazo.
$TLT $BND
TLTETF-1,25 %
234
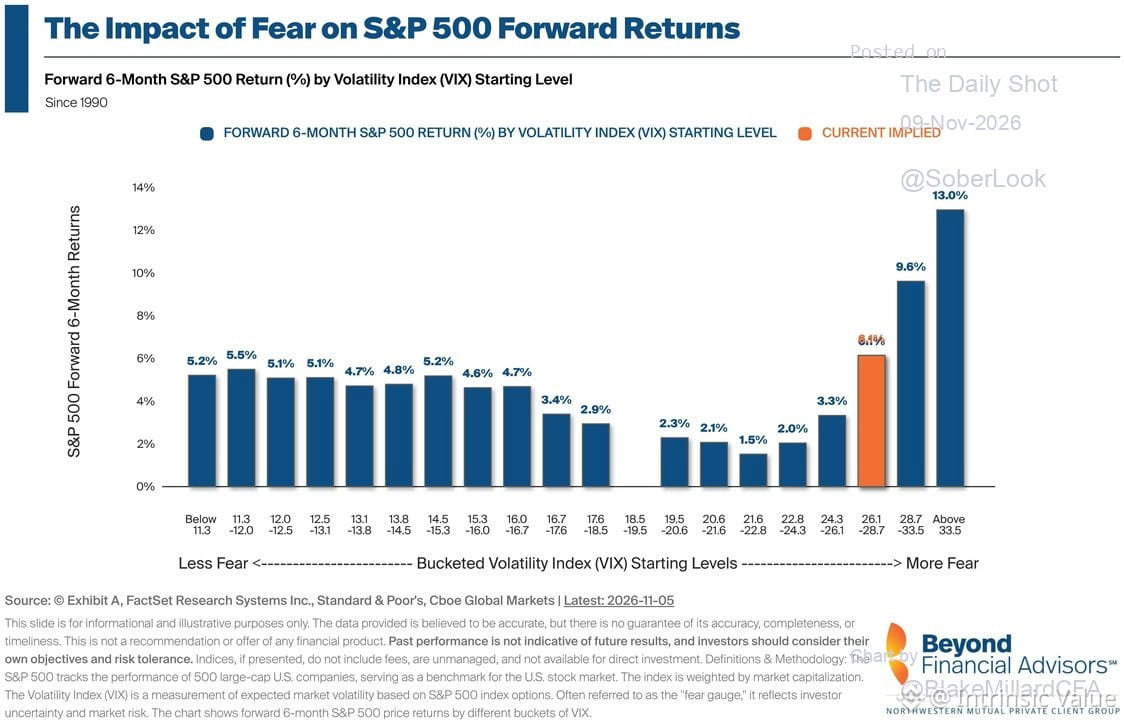
Todo el mundo está entrando en pánico por una caída del 5 %. Esto pasa literalmente todos los años, a veces dos veces.
Lo más interesante: el VIX está elevado ahora mismo. Históricamente, cuando el miedo se dispara así, el $SPX tiende a ofrecer rendimientos superiores a la media durante los seis meses siguientes.
Los mercados recompensan la paciencia cuando los demás están perdiendo la cabeza. Los datos lo confirman.
Todo el mundo está entrando en pánico por una caída del 5 %. Esto pasa literalmente todos los años, a veces dos veces.
Lo más interesante: el VIX está elevado ahora mismo. Históricamente, cuando el miedo se dispara así, el $SPX tiende a ofrecer rendimientos superiores a la media durante los seis meses siguientes.
Los mercados recompensan la paciencia cuando los demás están perdiendo la cabeza. Los datos lo confirman.
Lo más interesante: el VIX está elevado ahora mismo. Históricamente, cuando el miedo se dispara así, el $SPX tiende a ofrecer rendimientos superiores a la media durante los seis meses siguientes.
Los mercados recompensan la paciencia cuando los demás están perdiendo la cabeza. Los datos lo confirman.
362
La caída de ayer fue la más brusca desde el pánico por los aranceles de abril: la venta masiva del «Día de la Liberación».
Este es el patrón: las correcciones parecen interminables mientras estás atravesándolas, pero sí terminan. Siempre han terminado.
El mercado está entrando en territorio de sobreventa. Muchas acciones individuales están muy estiradas. Eso crea oportunidades, no motivos para entrar en pánico.
En este momento, la paciencia importa más que las predicciones. Deja que el precio venga a ti.
La caída de ayer fue la más brusca desde el pánico por los aranceles de abril: la venta masiva del «Día de la Liberación».
Este es el patrón: las correcciones parecen interminables mientras estás atravesándolas, pero sí terminan. Siempre han terminado.
El mercado está entrando en territorio de sobreventa. Muchas acciones individuales están muy estiradas. Eso crea oportunidades, no motivos para entrar en pánico.
En este momento, la paciencia importa más que las predicciones. Deja que el precio venga a ti.
Este es el patrón: las correcciones parecen interminables mientras estás atravesándolas, pero sí terminan. Siempre han terminado.
El mercado está entrando en territorio de sobreventa. Muchas acciones individuales están muy estiradas. Eso crea oportunidades, no motivos para entrar en pánico.
En este momento, la paciencia importa más que las predicciones. Deja que el precio venga a ti.
1
299
La diferencia entre el IPP y el IPC revela algo importante sobre el poder de fijación de precios de las empresas y la sostenibilidad de sus márgenes.
Cuando los costos de producción (IPP) suben más rápido de lo que las empresas pueden trasladar a los consumidores (IPC), los márgenes se comprimen. Últimamente hemos visto lo contrario: las empresas han aplicado aumentos de precios muy superiores al crecimiento de sus costos de insumos, lo que ha llevado a márgenes de beneficio récord en muchos sectores.
Ahora la pregunta es: ¿se está reduciendo esa diferencia? Si el IPP vuelve a subir más rápido que el IPC, o si la demanda de los consumidores se debilita y el poder de fijación de precios se desvanece, esos márgenes inflados se vuelven vulnerables. No es una teoría abstracta: se refleja en los resultados, la capacidad de recomprar acciones y, en última instancia, las valoraciones.
Conviene seguirlo de cerca. Los márgenes tienden a volver a su media y, cuando lo hacen, los múltiplos suelen seguirlos.
La diferencia entre el IPP y el IPC revela algo importante sobre el poder de fijación de precios de las empresas y la sostenibilidad de sus márgenes.
Cuando los costos de producción (IPP) suben más rápido de lo que las empresas pueden trasladar a los consumidores (IPC), los márgenes se comprimen. Últimamente hemos visto lo contrario: las empresas han aplicado aumentos de precios muy superiores al crecimiento de sus costos de insumos, lo que ha llevado a márgenes de beneficio récord en muchos sectores.
Ahora la pregunta es: ¿se está reduciendo esa diferencia? Si el IPP vuelve a subir más rápido que el IPC, o si la demanda de los consumidores se debilita y el poder de fijación de precios se desvanece, esos márgenes inflados se vuelven vulnerables. No es una teoría abstracta: se refleja en los resultados, la capacidad de recomprar acciones y, en última instancia, las valoraciones.
Conviene seguirlo de cerca. Los márgenes tienden a volver a su media y, cuando lo hacen, los múltiplos suelen seguirlos.
Cuando los costos de producción (IPP) suben más rápido de lo que las empresas pueden trasladar a los consumidores (IPC), los márgenes se comprimen. Últimamente hemos visto lo contrario: las empresas han aplicado aumentos de precios muy superiores al crecimiento de sus costos de insumos, lo que ha llevado a márgenes de beneficio récord en muchos sectores.
Ahora la pregunta es: ¿se está reduciendo esa diferencia? Si el IPP vuelve a subir más rápido que el IPC, o si la demanda de los consumidores se debilita y el poder de fijación de precios se desvanece, esos márgenes inflados se vuelven vulnerables. No es una teoría abstracta: se refleja en los resultados, la capacidad de recomprar acciones y, en última instancia, las valoraciones.
Conviene seguirlo de cerca. Los márgenes tienden a volver a su media y, cuando lo hacen, los múltiplos suelen seguirlos.
1
282
Los mercados caen, las carteras se desangran.
Pero esto es lo importante de una buena gestión de activos y pasivos: cuando has incorporado suficiente colchón de letras del Tesoro a tu estructura, las caídas dejan de ser sucesos existenciales. Simplemente se convierten en ruido.
El objetivo de la gestión de activos y pasivos es hacer coincidir tus necesidades de efectivo con activos seguros, para que la volatilidad de la renta variable no te obligue a actuar. Puedes soportar caídas del 20%, del 30% o lo que sea, porque no tienes que vender en plena debilidad del mercado para cumplir con tus obligaciones.
La mayoría de la gente se salta este paso. Tiene el 100% en renta variable y facturas que vencen en 6 meses, y luego vende presa del pánico en el peor momento.
Nota al margen: usar las pérdidas de la cartera como señal para entrenar es una locura, pero respeto la disciplina. Si cae más de un 1% = día de piernas. El dolor es dolor.
Los mercados caen, las carteras se desangran.
Pero esto es lo importante de una buena gestión de activos y pasivos: cuando has incorporado suficiente colchón de letras del Tesoro a tu estructura, las caídas dejan de ser sucesos existenciales. Simplemente se convierten en ruido.
El objetivo de la gestión de activos y pasivos es hacer coincidir tus necesidades de efectivo con activos seguros, para que la volatilidad de la renta variable no te obligue a actuar. Puedes soportar caídas del 20%, del 30% o lo que sea, porque no tienes que vender en plena debilidad del mercado para cumplir con tus obligaciones.
La mayoría de la gente se salta este paso. Tiene el 100% en renta variable y facturas que vencen en 6 meses, y luego vende presa del pánico en el peor momento.
Nota al margen: usar las pérdidas de la cartera como señal para entrenar es una locura, pero respeto la disciplina. Si cae más de un 1% = día de piernas. El dolor es dolor.
Pero esto es lo importante de una buena gestión de activos y pasivos: cuando has incorporado suficiente colchón de letras del Tesoro a tu estructura, las caídas dejan de ser sucesos existenciales. Simplemente se convierten en ruido.
El objetivo de la gestión de activos y pasivos es hacer coincidir tus necesidades de efectivo con activos seguros, para que la volatilidad de la renta variable no te obligue a actuar. Puedes soportar caídas del 20%, del 30% o lo que sea, porque no tienes que vender en plena debilidad del mercado para cumplir con tus obligaciones.
La mayoría de la gente se salta este paso. Tiene el 100% en renta variable y facturas que vencen en 6 meses, y luego vende presa del pánico en el peor momento.
Nota al margen: usar las pérdidas de la cartera como señal para entrenar es una locura, pero respeto la disciplina. Si cae más de un 1% = día de piernas. El dolor es dolor.
151
Las ventanas de recompra corporativa vuelven a abrirse tras los periodos de restricción por resultados del tercer trimestre. Solo el 25 % del peso del $SPX podía recomprar acciones a mediados de octubre. Esa cifra saltó a ~67 % para el Día de las Elecciones y llegará al 85 % el 9 de noviembre.
El contexto importa: las empresas han autorizado 1,5 billones de dólares en nuevos programas de recompra hasta principios de noviembre, superando ya el récord de todo 2025.
Las recompras son una fuente de demanda indiferente al precio. Suavizan la volatilidad, respaldan los múltiplos e inflan el crecimiento del BPA, independientemente del desempeño subyacente del negocio. En mercados con valoraciones elevadas, también representan una asignación de capital a precios máximos.
Hay que observar con qué agresividad los directores financieros ejecutan esta autorización récord. Si compran a manos llenas con beneficios futuros a 22 veces, eso es confianza. Si avanzan con lentitud, es cautela. En cualquier caso, la demanda técnica ha vuelto.
Las ventanas de recompra corporativa vuelven a abrirse tras los periodos de restricción por resultados del tercer trimestre. Solo el 25 % del peso del $SPX podía recomprar acciones a mediados de octubre. Esa cifra saltó a ~67 % para el Día de las Elecciones y llegará al 85 % el 9 de noviembre.
El contexto importa: las empresas han autorizado 1,5 billones de dólares en nuevos programas de recompra hasta principios de noviembre, superando ya el récord de todo 2025.
Las recompras son una fuente de demanda indiferente al precio. Suavizan la volatilidad, respaldan los múltiplos e inflan el crecimiento del BPA, independientemente del desempeño subyacente del negocio. En mercados con valoraciones elevadas, también representan una asignación de capital a precios máximos.
Hay que observar con qué agresividad los directores financieros ejecutan esta autorización récord. Si compran a manos llenas con beneficios futuros a 22 veces, eso es confianza. Si avanzan con lentitud, es cautela. En cualquier caso, la demanda técnica ha vuelto.
El contexto importa: las empresas han autorizado 1,5 billones de dólares en nuevos programas de recompra hasta principios de noviembre, superando ya el récord de todo 2025.
Las recompras son una fuente de demanda indiferente al precio. Suavizan la volatilidad, respaldan los múltiplos e inflan el crecimiento del BPA, independientemente del desempeño subyacente del negocio. En mercados con valoraciones elevadas, también representan una asignación de capital a precios máximos.
Hay que observar con qué agresividad los directores financieros ejecutan esta autorización récord. Si compran a manos llenas con beneficios futuros a 22 veces, eso es confianza. Si avanzan con lentitud, es cautela. En cualquier caso, la demanda técnica ha vuelto.
106
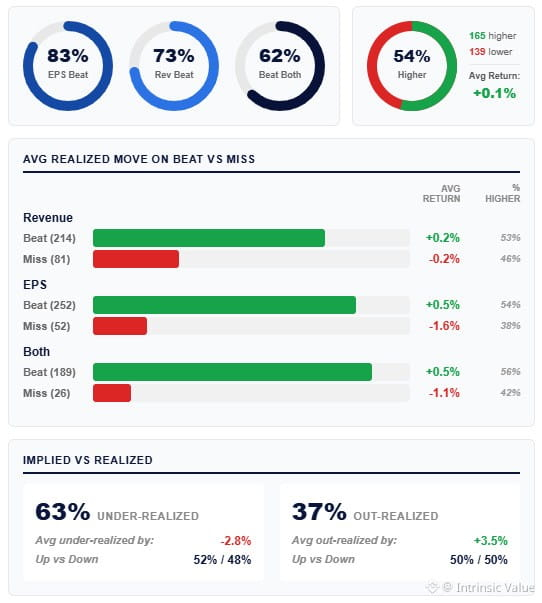
Temporada de resultados del tercer trimestre: el 83 % de las empresas del S&P 500 (que representan el 65 % de la ponderación del índice) ha superado las estimaciones de BPA, frente al promedio histórico del 75 % . El consenso esperaba un crecimiento interanual del 27 % —una de las expectativas más altas de la última década— y las empresas lo están superando.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.
Temporada de resultados del tercer trimestre: el 83 % de las empresas del S&P 500 (que representan el 65 % de la ponderación del índice) ha superado las estimaciones de BPA, frente al promedio histórico del 75 % . El consenso esperaba un crecimiento interanual del 27 % —una de las expectativas más altas de la última década— y las empresas lo están superando.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.
1
278
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HuangExitNvidiaStrategyInFocus
16,867 visualizaciones
485 participa(n) en el debate
ACCIONES | Jensen Huang dimite como CEO de Nvidia; Colette Kress, nombrada CEO interina
Binance News
·11 «Me gusta»
·13.9k visualizaciones
AnthropicRejectsIPODelayValuationinQuestion
581,570 visualizaciones
4,851 participa(n) en el debate
BitMineReports$6.3BNetLossForFiscal2026
2,594 visualizaciones
76 participa(n) en el debate