Las estimaciones de beneficios futuros te dicen dónde empieza a resquebrajarse la historia.
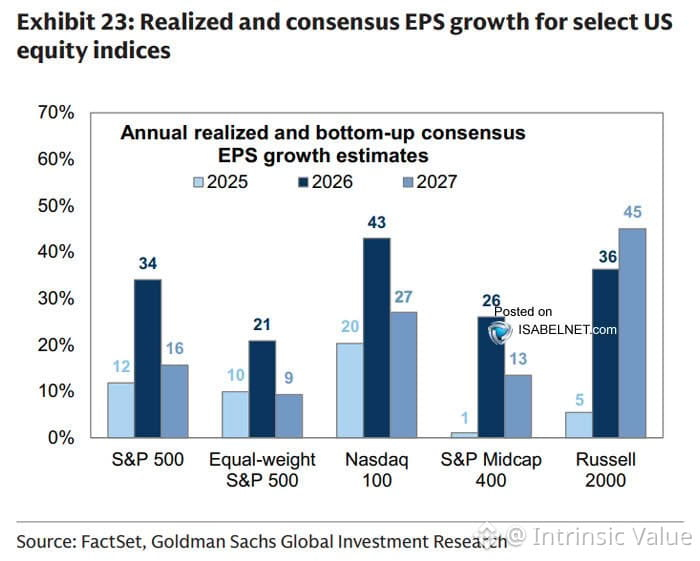
Desde enero, el $SPX se ha mantenido estable, pero las previsiones para 2027 de las empresas de pequeña y mediana capitalización se han desplomado: del 60 % al 45 % de crecimiento. Eso no es un pequeño ajuste. Es un reinicio.
Se supone que las empresas de pequeña capitalización están a la vanguardia de la economía. Cuando sus perspectivas de beneficios caen un 25 % en cuestión de meses, solo puede ser por una de estas razones:
1) Los analistas eran tremendamente optimistas desde el principio
2) El entorno empresarial subyacente se está deteriorando más rápido de lo que sugieren los titulares
3) Ambas
Yo apuesto por ambas.
Las empresas de gran capitalización pueden escudarse en las recompras de acciones, la expansión de márgenes y un puñado de grandes ganadoras. Las de pequeña y mediana capitalización, no. Dependen del crecimiento orgánico, el apalancamiento operativo y el acceso al capital, y todo eso se vuelve más difícil cuando los tipos se mantienen altos y se endurecen las condiciones crediticias.
Esto no es motivo para entrar en pánico. Es motivo para prestar atención. Los beneficios impulsan las valoraciones. Las valoraciones impulsan la rentabilidad. Y ahora mismo, el mercado está descontando una recuperación que las revisiones de beneficios no respaldan.
Fíjate en lo que hacen los analistas, no en lo que dicen. Las rebajas de previsiones ya están ocurriendo.
Desde enero, el $SPX se ha mantenido estable, pero las previsiones para 2027 de las empresas de pequeña y mediana capitalización se han desplomado: del 60 % al 45 % de crecimiento. Eso no es un pequeño ajuste. Es un reinicio.
Se supone que las empresas de pequeña capitalización están a la vanguardia de la economía. Cuando sus perspectivas de beneficios caen un 25 % en cuestión de meses, solo puede ser por una de estas razones:
1) Los analistas eran tremendamente optimistas desde el principio
2) El entorno empresarial subyacente se está deteriorando más rápido de lo que sugieren los titulares
3) Ambas
Yo apuesto por ambas.
Las empresas de gran capitalización pueden escudarse en las recompras de acciones, la expansión de márgenes y un puñado de grandes ganadoras. Las de pequeña y mediana capitalización, no. Dependen del crecimiento orgánico, el apalancamiento operativo y el acceso al capital, y todo eso se vuelve más difícil cuando los tipos se mantienen altos y se endurecen las condiciones crediticias.
Esto no es motivo para entrar en pánico. Es motivo para prestar atención. Los beneficios impulsan las valoraciones. Las valoraciones impulsan la rentabilidad. Y ahora mismo, el mercado está descontando una recuperación que las revisiones de beneficios no respaldan.
Fíjate en lo que hacen los analistas, no en lo que dicen. Las rebajas de previsiones ya están ocurriendo.