
straggler
59 Publicaciones

straggler
Denunciar
Bloquear usuario
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

Líder de opinión de TradFi

Titular de BNB
5 días
1 Siguiendo
32 Seguidores
23 Me gusta
1 Insignias
Publicaciones
·
--
TSMC no necesita fabricar celdas DRAM para captar más valor de HBM.
La iniciativa de DRAM 3D de la que se ha informado aún no está confirmada. Pero $TSM ya tiene un papel más concreto: lógica avanzada para los dados base de HBM4 y empaquetado CoWoS para aceleradores de IA.
SK hynix ha confirmado su colaboración con TSMC en la tecnología de dados base de HBM4.
Eso cambia la forma en que los inversores deberían analizar la economía de HBM.
A medida que las pilas de memoria se vuelven más complejas, una mayor parte del trabajo de ingeniería y fabricación va más allá de los propios dados DRAM.
Los proveedores de memoria siguen controlando capacidades esenciales en procesos DRAM, apilamiento, rendimiento y calificación. Pero TSMC puede captar ingresos adicionales por fabricación sin asumir toda la economía de producir memoria estandarizada.
La pregunta para $MU, Samsung y SK hynix no es si TSMC los reemplazará de repente.
Es si los precios de venta futuros de HBM aumentarán más rápido que el costo de la lógica subcontratada, el empaquetado avanzado y una integración cada vez más exigente.
Unos ingresos más altos por HBM no significan automáticamente que los fabricantes de memoria capten un aumento proporcional del valor.
#stocks
$TSM.US $MU.US
{stock_us}(MU.US)
{stock_us}(TSM.US)
TSMC no necesita fabricar celdas DRAM para captar más valor de HBM.
La iniciativa de DRAM 3D de la que se ha informado aún no está confirmada. Pero $TSM ya tiene un papel más concreto: lógica avanzada para los dados base de HBM4 y empaquetado CoWoS para aceleradores de IA.
SK hynix ha confirmado su colaboración con TSMC en la tecnología de dados base de HBM4.
Eso cambia la forma en que los inversores deberían analizar la economía de HBM.
A medida que las pilas de memoria se vuelven más complejas, una mayor parte del trabajo de ingeniería y fabricación va más allá de los propios dados DRAM.
Los proveedores de memoria siguen controlando capacidades esenciales en procesos DRAM, apilamiento, rendimiento y calificación. Pero TSMC puede captar ingresos adicionales por fabricación sin asumir toda la economía de producir memoria estandarizada.
La pregunta para $MU, Samsung y SK hynix no es si TSMC los reemplazará de repente.
Es si los precios de venta futuros de HBM aumentarán más rápido que el costo de la lógica subcontratada, el empaquetado avanzado y una integración cada vez más exigente.
Unos ingresos más altos por HBM no significan automáticamente que los fabricantes de memoria capten un aumento proporcional del valor.
#stocks
$TSM.US $MU.US
La iniciativa de DRAM 3D de la que se ha informado aún no está confirmada. Pero $TSM ya tiene un papel más concreto: lógica avanzada para los dados base de HBM4 y empaquetado CoWoS para aceleradores de IA.
SK hynix ha confirmado su colaboración con TSMC en la tecnología de dados base de HBM4.
Eso cambia la forma en que los inversores deberían analizar la economía de HBM.
A medida que las pilas de memoria se vuelven más complejas, una mayor parte del trabajo de ingeniería y fabricación va más allá de los propios dados DRAM.
Los proveedores de memoria siguen controlando capacidades esenciales en procesos DRAM, apilamiento, rendimiento y calificación. Pero TSMC puede captar ingresos adicionales por fabricación sin asumir toda la economía de producir memoria estandarizada.
La pregunta para $MU, Samsung y SK hynix no es si TSMC los reemplazará de repente.
Es si los precios de venta futuros de HBM aumentarán más rápido que el costo de la lógica subcontratada, el empaquetado avanzado y una integración cada vez más exigente.
Unos ingresos más altos por HBM no significan automáticamente que los fabricantes de memoria capten un aumento proporcional del valor.
#stocks
$TSM.US $MU.US
175
·
--
Con verificación
AEP acaba de presentar un plan de capital de 100.000 millones de dólares. La historia más interesante sobre la energía para la IA quizá esté en una empresa de servicios públicos mucho más pequeña.
$BKH ha firmado acuerdos para abastecer el centro de datos que Google proyecta en Cheyenne, incluida una inversión de 1.800 millones de dólares en generación propia y la gestión de aproximadamente 2,1 GW de recursos de terceros.
Black Hills espera que el proyecto aporte unos 150 millones de dólares en ingresos netos anuales para 2030.
Compárese eso con los 84 GW de carga incremental contratada que AEP prevé para 2031, lo que incluye distintos tipos de acuerdos con clientes.
La diferencia importa.
La demanda de energía para la IA es cada vez más visible. Pero los megavatios en una cartera de proyectos, los compromisos comerciales firmados y los activos que generan beneficios conllevan riesgos de ejecución muy diferentes.
La oportunidad no consiste simplemente en poseer empresas expuestas a una mayor demanda de electricidad.
Consiste en encontrar dónde esa demanda ya se ha convertido en una vía contractual hacia los beneficios, y si los rendimientos esperados justifican el capital que todavía se necesita.
#美国拟收紧数据中心监管,AI扩张或面临新约束
$AEP.US $BKH.US
{stock_us}(BKH.US)
AEP acaba de presentar un plan de capital de 100.000 millones de dólares. La historia más interesante sobre la energía para la IA quizá esté en una empresa de servicios públicos mucho más pequeña.
$BKH ha firmado acuerdos para abastecer el centro de datos que Google proyecta en Cheyenne, incluida una inversión de 1.800 millones de dólares en generación propia y la gestión de aproximadamente 2,1 GW de recursos de terceros.
Black Hills espera que el proyecto aporte unos 150 millones de dólares en ingresos netos anuales para 2030.
Compárese eso con los 84 GW de carga incremental contratada que AEP prevé para 2031, lo que incluye distintos tipos de acuerdos con clientes.
La diferencia importa.
La demanda de energía para la IA es cada vez más visible. Pero los megavatios en una cartera de proyectos, los compromisos comerciales firmados y los activos que generan beneficios conllevan riesgos de ejecución muy diferentes.
La oportunidad no consiste simplemente en poseer empresas expuestas a una mayor demanda de electricidad.
Consiste en encontrar dónde esa demanda ya se ha convertido en una vía contractual hacia los beneficios, y si los rendimientos esperados justifican el capital que todavía se necesita.
#美国拟收紧数据中心监管,AI扩张或面临新约束
$AEP.US $BKH.US
$BKH ha firmado acuerdos para abastecer el centro de datos que Google proyecta en Cheyenne, incluida una inversión de 1.800 millones de dólares en generación propia y la gestión de aproximadamente 2,1 GW de recursos de terceros.
Black Hills espera que el proyecto aporte unos 150 millones de dólares en ingresos netos anuales para 2030.
Compárese eso con los 84 GW de carga incremental contratada que AEP prevé para 2031, lo que incluye distintos tipos de acuerdos con clientes.
La diferencia importa.
La demanda de energía para la IA es cada vez más visible. Pero los megavatios en una cartera de proyectos, los compromisos comerciales firmados y los activos que generan beneficios conllevan riesgos de ejecución muy diferentes.
La oportunidad no consiste simplemente en poseer empresas expuestas a una mayor demanda de electricidad.
Consiste en encontrar dónde esa demanda ya se ha convertido en una vía contractual hacia los beneficios, y si los rendimientos esperados justifican el capital que todavía se necesita.
#美国拟收紧数据中心监管,AI扩张或面临新约束
$AEP.US $BKH.US
BKHUS+1,41 %
AEPUS-0,09 %
844
·
--
Con verificación
Micron ya tiene comprometido más del 75 % de su producción de 2027. Pero ¿qué parte de esos ingresos está protegida si la demanda se debilita?
Esa es la pregunta que subyace a la mayor visibilidad de las ganancias de $MU.
En su última llamada de resultados, Micron dijo que ya había vendido a precios más altos una gran parte del volumen de HBM previsto para 2027. También espera que los acuerdos con clientes estratégicos lleguen a cubrir aproximadamente la mitad de sus ingresos.
Estos son cambios importantes para una empresa históricamente cíclica.
Pero la capacidad comprometida, las órdenes de compra y las compras mínimas exigibles no son necesariamente lo mismo.
La cualificación de HBM dificulta cambiar de proveedor. Sin embargo, no impide automáticamente que los clientes reduzcan los volúmenes si cambian sus planes de despliegue de aceleradores.
Micron no ha detallado públicamente lo suficiente las condiciones de cancelación y protección de volúmenes como para cuantificar ese riesgo a la baja.
HBM puede merecer una valoración más alta que la DRAM convencional y seguir siendo cíclica.
La pregunta es cuánto de la visibilidad actual de las ganancias resistiría un shock de demanda y quién asumiría el costo si cambian los planes de producción.
#stocks
$MU.US
{stock_us}(MU.US)
Micron ya tiene comprometido más del 75 % de su producción de 2027. Pero ¿qué parte de esos ingresos está protegida si la demanda se debilita?
Esa es la pregunta que subyace a la mayor visibilidad de las ganancias de $MU.
En su última llamada de resultados, Micron dijo que ya había vendido a precios más altos una gran parte del volumen de HBM previsto para 2027. También espera que los acuerdos con clientes estratégicos lleguen a cubrir aproximadamente la mitad de sus ingresos.
Estos son cambios importantes para una empresa históricamente cíclica.
Pero la capacidad comprometida, las órdenes de compra y las compras mínimas exigibles no son necesariamente lo mismo.
La cualificación de HBM dificulta cambiar de proveedor. Sin embargo, no impide automáticamente que los clientes reduzcan los volúmenes si cambian sus planes de despliegue de aceleradores.
Micron no ha detallado públicamente lo suficiente las condiciones de cancelación y protección de volúmenes como para cuantificar ese riesgo a la baja.
HBM puede merecer una valoración más alta que la DRAM convencional y seguir siendo cíclica.
La pregunta es cuánto de la visibilidad actual de las ganancias resistiría un shock de demanda y quién asumiría el costo si cambian los planes de producción.
#stocks
$MU.US
Esa es la pregunta que subyace a la mayor visibilidad de las ganancias de $MU.
En su última llamada de resultados, Micron dijo que ya había vendido a precios más altos una gran parte del volumen de HBM previsto para 2027. También espera que los acuerdos con clientes estratégicos lleguen a cubrir aproximadamente la mitad de sus ingresos.
Estos son cambios importantes para una empresa históricamente cíclica.
Pero la capacidad comprometida, las órdenes de compra y las compras mínimas exigibles no son necesariamente lo mismo.
La cualificación de HBM dificulta cambiar de proveedor. Sin embargo, no impide automáticamente que los clientes reduzcan los volúmenes si cambian sus planes de despliegue de aceleradores.
Micron no ha detallado públicamente lo suficiente las condiciones de cancelación y protección de volúmenes como para cuantificar ese riesgo a la baja.
HBM puede merecer una valoración más alta que la DRAM convencional y seguir siendo cíclica.
La pregunta es cuánto de la visibilidad actual de las ganancias resistiría un shock de demanda y quién asumiría el costo si cambian los planes de producción.
#stocks
$MU.US
MUUS+5,76 %
993
·
--
Con verificación
Según se informa, Microsoft rechazó renovar un acuerdo de capacidad de cómputo de IA con Oracle porque las GPU más antiguas ya no cumplían sus requisitos.
Es probable que Oracle encuentre nuevos clientes para gran parte de esa capacidad. La empresa informó anteriormente de una utilización de GPU del 97,9 % y una prima del 20 % en la capacidad renovada o contratada de nuevo durante el trimestre.
Pero la decisión de Microsoft apunta a un riesgo más amplio para los operadores de infraestructura de GPU.
Los clientes pueden pasarse a hardware más nuevo cuando vencen los contratos. Los operadores siguen siendo propietarios de las GPU antiguas, asumen las obligaciones de financiación pendientes y afrontan el costo de encontrar nueva demanda.
Las GPU más antiguas no perderán todo su valor. Pero la rentabilidad de alquilarlas dependerá cada vez más del costo de ofrecer capacidad de cómputo útil, en lugar de lo que costó originalmente el hardware.
Esto crea un posible desajuste: las GPU pueden depreciarse a lo largo de seis años, mientras que su capacidad para generar tarifas de alquiler prémium podría desaparecer mucho antes.
La primera señal de alerta quizá no sean las GPU inactivas. Podrían ser las GPU plenamente utilizadas que generan menos efectivo, mientras persisten la deuda y los compromisos de infraestructura.
#stocks
$ORCL $MSFT.US
{stock_us}(MSFT.US)
$CRWV.US
{stock_us}(CRWV.US)
$NVDA.US
{stock_us}(NVDA.US)
Según se informa, Microsoft rechazó renovar un acuerdo de capacidad de cómputo de IA con Oracle porque las GPU más antiguas ya no cumplían sus requisitos.
Es probable que Oracle encuentre nuevos clientes para gran parte de esa capacidad. La empresa informó anteriormente de una utilización de GPU del 97,9 % y una prima del 20 % en la capacidad renovada o contratada de nuevo durante el trimestre.
Pero la decisión de Microsoft apunta a un riesgo más amplio para los operadores de infraestructura de GPU.
Los clientes pueden pasarse a hardware más nuevo cuando vencen los contratos. Los operadores siguen siendo propietarios de las GPU antiguas, asumen las obligaciones de financiación pendientes y afrontan el costo de encontrar nueva demanda.
Las GPU más antiguas no perderán todo su valor. Pero la rentabilidad de alquilarlas dependerá cada vez más del costo de ofrecer capacidad de cómputo útil, en lugar de lo que costó originalmente el hardware.
Esto crea un posible desajuste: las GPU pueden depreciarse a lo largo de seis años, mientras que su capacidad para generar tarifas de alquiler prémium podría desaparecer mucho antes.
La primera señal de alerta quizá no sean las GPU inactivas. Podrían ser las GPU plenamente utilizadas que generan menos efectivo, mientras persisten la deuda y los compromisos de infraestructura.
#stocks
$ORCL $MSFT.US
$CRWV.US
$NVDA.US
Es probable que Oracle encuentre nuevos clientes para gran parte de esa capacidad. La empresa informó anteriormente de una utilización de GPU del 97,9 % y una prima del 20 % en la capacidad renovada o contratada de nuevo durante el trimestre.
Pero la decisión de Microsoft apunta a un riesgo más amplio para los operadores de infraestructura de GPU.
Los clientes pueden pasarse a hardware más nuevo cuando vencen los contratos. Los operadores siguen siendo propietarios de las GPU antiguas, asumen las obligaciones de financiación pendientes y afrontan el costo de encontrar nueva demanda.
Las GPU más antiguas no perderán todo su valor. Pero la rentabilidad de alquilarlas dependerá cada vez más del costo de ofrecer capacidad de cómputo útil, en lugar de lo que costó originalmente el hardware.
Esto crea un posible desajuste: las GPU pueden depreciarse a lo largo de seis años, mientras que su capacidad para generar tarifas de alquiler prémium podría desaparecer mucho antes.
La primera señal de alerta quizá no sean las GPU inactivas. Podrían ser las GPU plenamente utilizadas que generan menos efectivo, mientras persisten la deuda y los compromisos de infraestructura.
#stocks
$ORCL $MSFT.US
$CRWV.US
$NVDA.US
2
1.1k
·
--
Artículo
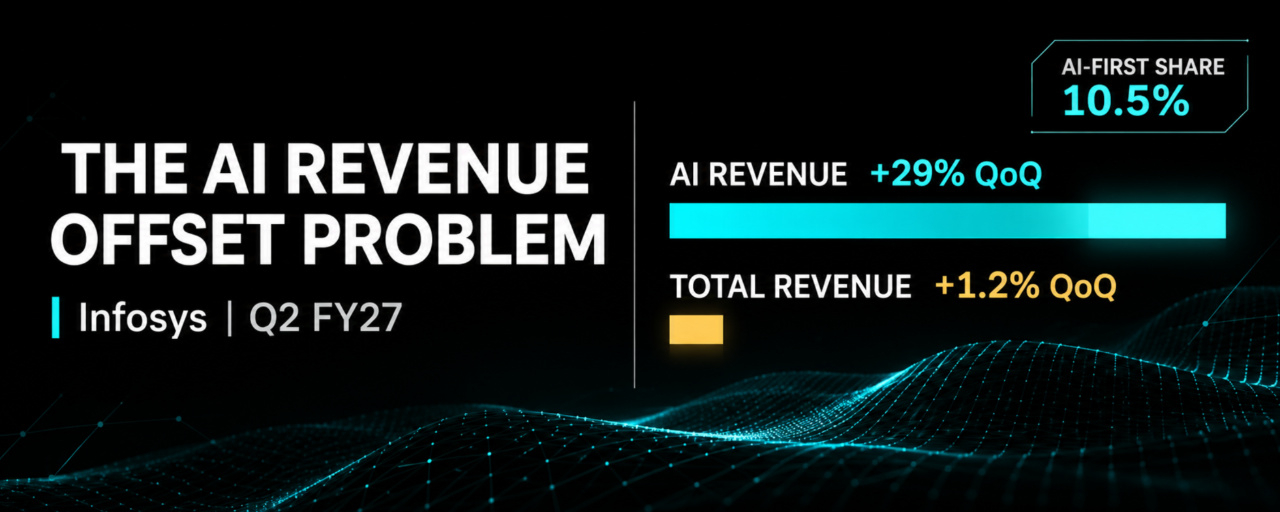
El problema de compensar con los ingresos de IAInfosys está expandiendo rápidamente su negocio de IA. El resto de la empresa presenta una historia más compleja.
Infosys informó de un crecimiento secuencial de más del 29% en los ingresos por IA en el segundo trimestre del año fiscal 2027. Su negocio centrado en la IA representa ahora el 10,5% de los ingresos totales, frente al 8,2% de apenas tres meses antes.
Sin embargo, los ingresos de toda la empresa crecieron solo un 1,2% de forma secuencial. El margen operativo se mantuvo prácticamente sin cambios, en el 21%, y la dirección redujo su previsión de crecimiento de los ingresos para todo el año, en moneda constante, al 1–2%.
El contraste merece un análisis más detenido.
El problema de compensar con los ingresos de IA
Infosys está expandiendo rápidamente su negocio de IA. El resto de la empresa presenta una historia más compleja.
Infosys informó de un crecimiento secuencial de más del 29% en los ingresos por IA en el segundo trimestre del año fiscal 2027. Su negocio centrado en la IA representa ahora el 10,5% de los ingresos totales, frente al 8,2% de apenas tres meses antes.
Sin embargo, los ingresos de toda la empresa crecieron solo un 1,2% de forma secuencial. El margen operativo se mantuvo prácticamente sin cambios, en el 21%, y la dirección redujo su previsión de crecimiento de los ingresos para todo el año, en moneda constante, al 1–2%.
El contraste merece un análisis más detenido.
Infosys informó de un crecimiento secuencial de más del 29% en los ingresos por IA en el segundo trimestre del año fiscal 2027. Su negocio centrado en la IA representa ahora el 10,5% de los ingresos totales, frente al 8,2% de apenas tres meses antes.
Sin embargo, los ingresos de toda la empresa crecieron solo un 1,2% de forma secuencial. El margen operativo se mantuvo prácticamente sin cambios, en el 21%, y la dirección redujo su previsión de crecimiento de los ingresos para todo el año, en moneda constante, al 1–2%.
El contraste merece un análisis más detenido.
INFYUS-2,34 %
68
·
--
El crecimiento del capex en IA podría estar tocando techo. Las cifras en dólares cuentan otra historia.
Goldman Sachs prevé que el capex de los hiperescaladores ronde los 800.000 millones de dólares en 2026, un 94 % más; que alcance los 1,2 billones en 2027 y los 1,4 billones en 2028.
La tasa de crecimiento se está desacelerando con fuerza. Pero fíjense en el gasto incremental.
Según estas previsiones redondeadas:
2026: unos 388.000 millones de dólares de gasto adicional.
2027: unos 400.000 millones.
2028: unos 200.000 millones.
Así que 2027 podría traer casi el mismo gasto nuevo que 2026, aunque la tasa de crecimiento publicada baje del 94 % a alrededor del 50 %.
Esta es una distinción importante para los inversores en semiconductores.
Una desaceleración del crecimiento porcentual no significa automáticamente una caída de la demanda incremental de equipos. Y ni siquiera el capex incremental es un indicador directo de los pedidos de chips: importa cómo se distribuye entre computación, memoria, redes, edificios y energía.
Mi preocupación está en otra parte.
Durante los últimos trimestres, los proveedores de infraestructura de IA se han beneficiado no solo del aumento de la demanda, sino también de sucesivas revisiones al alza de las previsiones de gasto.
Si esas revisiones se detienen, puede resultar más difícil superar las expectativas de beneficios mucho antes de que caiga el gasto absoluto.
Mientras tanto, la depreciación sigue aumentando y es posible que los extraordinarios márgenes actuales de los componentes no duren.
La próxima fase de este ciclo podría favorecer a las empresas capaces de aumentar sus beneficios sin otra revisión al alza del capex.
Presten atención a los dólares incrementales, a la composición del gasto y a las revisiones, no solo a la tasa de crecimiento destacada.
#stocks
El crecimiento del capex en IA podría estar tocando techo. Las cifras en dólares cuentan otra historia.
Goldman Sachs prevé que el capex de los hiperescaladores ronde los 800.000 millones de dólares en 2026, un 94 % más; que alcance los 1,2 billones en 2027 y los 1,4 billones en 2028.
La tasa de crecimiento se está desacelerando con fuerza. Pero fíjense en el gasto incremental.
Según estas previsiones redondeadas:
2026: unos 388.000 millones de dólares de gasto adicional.
2027: unos 400.000 millones.
2028: unos 200.000 millones.
Así que 2027 podría traer casi el mismo gasto nuevo que 2026, aunque la tasa de crecimiento publicada baje del 94 % a alrededor del 50 %.
Esta es una distinción importante para los inversores en semiconductores.
Una desaceleración del crecimiento porcentual no significa automáticamente una caída de la demanda incremental de equipos. Y ni siquiera el capex incremental es un indicador directo de los pedidos de chips: importa cómo se distribuye entre computación, memoria, redes, edificios y energía.
Mi preocupación está en otra parte.
Durante los últimos trimestres, los proveedores de infraestructura de IA se han beneficiado no solo del aumento de la demanda, sino también de sucesivas revisiones al alza de las previsiones de gasto.
Si esas revisiones se detienen, puede resultar más difícil superar las expectativas de beneficios mucho antes de que caiga el gasto absoluto.
Mientras tanto, la depreciación sigue aumentando y es posible que los extraordinarios márgenes actuales de los componentes no duren.
La próxima fase de este ciclo podría favorecer a las empresas capaces de aumentar sus beneficios sin otra revisión al alza del capex.
Presten atención a los dólares incrementales, a la composición del gasto y a las revisiones, no solo a la tasa de crecimiento destacada.
#stocks
Goldman Sachs prevé que el capex de los hiperescaladores ronde los 800.000 millones de dólares en 2026, un 94 % más; que alcance los 1,2 billones en 2027 y los 1,4 billones en 2028.
La tasa de crecimiento se está desacelerando con fuerza. Pero fíjense en el gasto incremental.
Según estas previsiones redondeadas:
2026: unos 388.000 millones de dólares de gasto adicional.
2027: unos 400.000 millones.
2028: unos 200.000 millones.
Así que 2027 podría traer casi el mismo gasto nuevo que 2026, aunque la tasa de crecimiento publicada baje del 94 % a alrededor del 50 %.
Esta es una distinción importante para los inversores en semiconductores.
Una desaceleración del crecimiento porcentual no significa automáticamente una caída de la demanda incremental de equipos. Y ni siquiera el capex incremental es un indicador directo de los pedidos de chips: importa cómo se distribuye entre computación, memoria, redes, edificios y energía.
Mi preocupación está en otra parte.
Durante los últimos trimestres, los proveedores de infraestructura de IA se han beneficiado no solo del aumento de la demanda, sino también de sucesivas revisiones al alza de las previsiones de gasto.
Si esas revisiones se detienen, puede resultar más difícil superar las expectativas de beneficios mucho antes de que caiga el gasto absoluto.
Mientras tanto, la depreciación sigue aumentando y es posible que los extraordinarios márgenes actuales de los componentes no duren.
La próxima fase de este ciclo podría favorecer a las empresas capaces de aumentar sus beneficios sin otra revisión al alza del capex.
Presten atención a los dólares incrementales, a la composición del gasto y a las revisiones, no solo a la tasa de crecimiento destacada.
#stocks
94
·
--
El tercer trimestre de AAOI no fue un problema de demanda. Fue un problema de conversión.
Los ingresos de 800G crecieron aproximadamente 4 veces trimestre a trimestre, y el marco propuesto de 1–1,5 mil millones de dólares con un cliente de nivel 1 apunta a una demanda considerable de 1.6T.
Pero el margen bruto quedó por debajo de las previsiones (28,7 % frente a 29–30,5 %), las previsiones de ingresos para el cuarto trimestre quedaron por debajo del consenso y las expectativas de capacidad mensual a corto plazo cayeron de 650 mil a más de 500 mil unidades.
El cambio más importante: AAOI aplazó su objetivo de ingresos mensuales anualizados de 471 millones de dólares, de mediados de 2027 a finales de 2027, alegando limitaciones de suministro eléctrico y construcción en EE. UU.
La visibilidad de la demanda está mejorando más rápido que la visibilidad de la ejecución.
Para los inversores, la pregunta ya no es solo cuánta demanda de 800G/1.6T existe. Es cuánto se convierte en ingresos según lo previsto, con qué margen y qué descuento de valoración justifican los retrasos reiterados.
#stocks
$AAOI.US
{stock_us}(AAOI.US)
El tercer trimestre de AAOI no fue un problema de demanda. Fue un problema de conversión.
Los ingresos de 800G crecieron aproximadamente 4 veces trimestre a trimestre, y el marco propuesto de 1–1,5 mil millones de dólares con un cliente de nivel 1 apunta a una demanda considerable de 1.6T.
Pero el margen bruto quedó por debajo de las previsiones (28,7 % frente a 29–30,5 %), las previsiones de ingresos para el cuarto trimestre quedaron por debajo del consenso y las expectativas de capacidad mensual a corto plazo cayeron de 650 mil a más de 500 mil unidades.
El cambio más importante: AAOI aplazó su objetivo de ingresos mensuales anualizados de 471 millones de dólares, de mediados de 2027 a finales de 2027, alegando limitaciones de suministro eléctrico y construcción en EE. UU.
La visibilidad de la demanda está mejorando más rápido que la visibilidad de la ejecución.
Para los inversores, la pregunta ya no es solo cuánta demanda de 800G/1.6T existe. Es cuánto se convierte en ingresos según lo previsto, con qué margen y qué descuento de valoración justifican los retrasos reiterados.
#stocks
$AAOI.US
Los ingresos de 800G crecieron aproximadamente 4 veces trimestre a trimestre, y el marco propuesto de 1–1,5 mil millones de dólares con un cliente de nivel 1 apunta a una demanda considerable de 1.6T.
Pero el margen bruto quedó por debajo de las previsiones (28,7 % frente a 29–30,5 %), las previsiones de ingresos para el cuarto trimestre quedaron por debajo del consenso y las expectativas de capacidad mensual a corto plazo cayeron de 650 mil a más de 500 mil unidades.
El cambio más importante: AAOI aplazó su objetivo de ingresos mensuales anualizados de 471 millones de dólares, de mediados de 2027 a finales de 2027, alegando limitaciones de suministro eléctrico y construcción en EE. UU.
La visibilidad de la demanda está mejorando más rápido que la visibilidad de la ejecución.
Para los inversores, la pregunta ya no es solo cuánta demanda de 800G/1.6T existe. Es cuánto se convierte en ingresos según lo previsto, con qué margen y qué descuento de valoración justifican los retrasos reiterados.
#stocks
$AAOI.US
AAOIUS+6,45 %
214
·
--
Los anuncios de centros de datos de IA son cada vez más ambiciosos. La brecha entre la capacidad anunciada y la que se puede ofrecer resulta cada vez más difícil de ignorar.
Drax, Brookfield y Radiant apuntan a superar 1 GW en el Reino Unido, respaldados por un emplazamiento con acceso a 4 GW de la red eléctrica. Sin embargo, los primeros 100 MW, previstos para el primer trimestre de 2028, aún requieren aprobaciones urbanísticas y de conexión a la red, un inquilino y decisiones finales de inversión.
IREN ofrece una advertencia distinta. Su objetivo de más de 4.000 millones de dólares en ARR, totalmente contratado y financiado, se ha trasladado de finales de 2026 a enero de 2027, y posiblemente a febrero, tras un cambio solicitado por un cliente y ajustes en los plazos de los proveedores.
La demanda no ha desaparecido. Pero contar con suministro eléctrico asegurado, capital comprometido y contratos firmados no elimina el riesgo de ejecución.
La métrica que importa ahora es cuánta capacidad supera todos los obstáculos y empieza a prestar servicios facturables según lo previsto.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Los anuncios de centros de datos de IA son cada vez más ambiciosos. La brecha entre la capacidad anunciada y la que se puede ofrecer resulta cada vez más difícil de ignorar.
Drax, Brookfield y Radiant apuntan a superar 1 GW en el Reino Unido, respaldados por un emplazamiento con acceso a 4 GW de la red eléctrica. Sin embargo, los primeros 100 MW, previstos para el primer trimestre de 2028, aún requieren aprobaciones urbanísticas y de conexión a la red, un inquilino y decisiones finales de inversión.
IREN ofrece una advertencia distinta. Su objetivo de más de 4.000 millones de dólares en ARR, totalmente contratado y financiado, se ha trasladado de finales de 2026 a enero de 2027, y posiblemente a febrero, tras un cambio solicitado por un cliente y ajustes en los plazos de los proveedores.
La demanda no ha desaparecido. Pero contar con suministro eléctrico asegurado, capital comprometido y contratos firmados no elimina el riesgo de ejecución.
La métrica que importa ahora es cuánta capacidad supera todos los obstáculos y empieza a prestar servicios facturables según lo previsto.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Drax, Brookfield y Radiant apuntan a superar 1 GW en el Reino Unido, respaldados por un emplazamiento con acceso a 4 GW de la red eléctrica. Sin embargo, los primeros 100 MW, previstos para el primer trimestre de 2028, aún requieren aprobaciones urbanísticas y de conexión a la red, un inquilino y decisiones finales de inversión.
IREN ofrece una advertencia distinta. Su objetivo de más de 4.000 millones de dólares en ARR, totalmente contratado y financiado, se ha trasladado de finales de 2026 a enero de 2027, y posiblemente a febrero, tras un cambio solicitado por un cliente y ajustes en los plazos de los proveedores.
La demanda no ha desaparecido. Pero contar con suministro eléctrico asegurado, capital comprometido y contratos firmados no elimina el riesgo de ejecución.
La métrica que importa ahora es cuánta capacidad supera todos los obstáculos y empieza a prestar servicios facturables según lo previsto.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
IRENUS+21,26 %
116
·
--
Con verificación
El tercer trimestre de Alchip cuenta una historia más interesante que un crecimiento de los ingresos del 267 %.
Los ingresos alcanzaron los 819 millones de dólares, cuando su acelerador de IA de 3 nm entró en producción en volumen. Sin embargo, el margen bruto cayó por debajo del 20 %.
Ahí está la tensión del negocio de los ASIC personalizados.
Las tarifas de diseño pueden ofrecer márgenes atractivos. Cuando un programa pasa a la producción en masa, los ingresos pueden multiplicarse, mientras que la composición se desplaza hacia los envíos de chips de menor margen.
Alchip también afirma que la escasez de obleas, sustratos y capacidad de empaquetado le costó unos 100 millones de dólares en ingresos trimestrales potenciales.
Además, su próximo acelerador de 2 nm se acerca a la fase de tape-out, y se espera que la producción en volumen contribuya a los ingresos a partir de finales de 2027.
Para los inversores, la pregunta ya no es si los hiperescaladores quieren chips personalizados. El aumento de la producción de Alchip lo deja claro.
La pregunta es cuánto valor económico conserva el socio de diseño a medida que aumenta el volumen.
Los próximos ganadores de los ASIC no se decidirán únicamente por los tape-outs. Hay que prestar atención al crecimiento de los beneficios operativos, a la asignación de capacidad de empaquetado y a la transición de una generación de chips a la siguiente.
Los ingresos reflejan la magnitud de la oportunidad. Los márgenes y la conversión de efectivo nos dicen quién se queda con el valor económico.
#stocks #StockMarketSuccess
El tercer trimestre de Alchip cuenta una historia más interesante que un crecimiento de los ingresos del 267 %.
Los ingresos alcanzaron los 819 millones de dólares, cuando su acelerador de IA de 3 nm entró en producción en volumen. Sin embargo, el margen bruto cayó por debajo del 20 %.
Ahí está la tensión del negocio de los ASIC personalizados.
Las tarifas de diseño pueden ofrecer márgenes atractivos. Cuando un programa pasa a la producción en masa, los ingresos pueden multiplicarse, mientras que la composición se desplaza hacia los envíos de chips de menor margen.
Alchip también afirma que la escasez de obleas, sustratos y capacidad de empaquetado le costó unos 100 millones de dólares en ingresos trimestrales potenciales.
Además, su próximo acelerador de 2 nm se acerca a la fase de tape-out, y se espera que la producción en volumen contribuya a los ingresos a partir de finales de 2027.
Para los inversores, la pregunta ya no es si los hiperescaladores quieren chips personalizados. El aumento de la producción de Alchip lo deja claro.
La pregunta es cuánto valor económico conserva el socio de diseño a medida que aumenta el volumen.
Los próximos ganadores de los ASIC no se decidirán únicamente por los tape-outs. Hay que prestar atención al crecimiento de los beneficios operativos, a la asignación de capacidad de empaquetado y a la transición de una generación de chips a la siguiente.
Los ingresos reflejan la magnitud de la oportunidad. Los márgenes y la conversión de efectivo nos dicen quién se queda con el valor económico.
#stocks #StockMarketSuccess
Los ingresos alcanzaron los 819 millones de dólares, cuando su acelerador de IA de 3 nm entró en producción en volumen. Sin embargo, el margen bruto cayó por debajo del 20 %.
Ahí está la tensión del negocio de los ASIC personalizados.
Las tarifas de diseño pueden ofrecer márgenes atractivos. Cuando un programa pasa a la producción en masa, los ingresos pueden multiplicarse, mientras que la composición se desplaza hacia los envíos de chips de menor margen.
Alchip también afirma que la escasez de obleas, sustratos y capacidad de empaquetado le costó unos 100 millones de dólares en ingresos trimestrales potenciales.
Además, su próximo acelerador de 2 nm se acerca a la fase de tape-out, y se espera que la producción en volumen contribuya a los ingresos a partir de finales de 2027.
Para los inversores, la pregunta ya no es si los hiperescaladores quieren chips personalizados. El aumento de la producción de Alchip lo deja claro.
La pregunta es cuánto valor económico conserva el socio de diseño a medida que aumenta el volumen.
Los próximos ganadores de los ASIC no se decidirán únicamente por los tape-outs. Hay que prestar atención al crecimiento de los beneficios operativos, a la asignación de capacidad de empaquetado y a la transición de una generación de chips a la siguiente.
Los ingresos reflejan la magnitud de la oportunidad. Los márgenes y la conversión de efectivo nos dicen quién se queda con el valor económico.
#stocks #StockMarketSuccess
1
98
·
--
El próximo shock del mercado de IA podría empezar en el crédito, no en los resultados.
BXDC, de Blackstone, se acerca al vencimiento de su período de bloqueo de venta de acciones tras la salida a bolsa de noviembre. Por separado, su fondo de crédito privado BCRED ha recibido un volumen elevado de solicitudes de reembolso, mientras que los CDS a cinco años de CoreWeave han cotizado por encima de los 1.000 puntos básicos.
No se trata del mismo riesgo, y estos hechos no demuestran que vaya a producirse una venta forzosa.
Pero sí ponen de manifiesto una vulnerabilidad en la expansión de la IA.
La infraestructura de computación se financia cada vez más con deuda respaldada por activos cuyo valor económico depende de la utilización futura, las tarifas de alquiler y los ciclos tecnológicos.
Cuando se amplían los diferenciales de crédito, la primera víctima quizá no sea la demanda de IA. Podría ser la siguiente ronda de financiación.
Esto crea un círculo vicioso: el aumento de los costos de financiación debilita la rentabilidad de los proyectos, retrasa los despliegues y presiona a los operadores apalancados. Los prestatarios más sólidos pueden entonces acceder a capacidad y clientes en mejores condiciones.
Puede que el mercado esté valorando a las empresas de IA como compañías tecnológicas, mientras que algunos de sus socios de infraestructura se comportan cada vez más como vehículos apalancados de financiación de activos.
Presta atención a las condiciones de refinanciación, los requisitos de garantías y las ventas reales de activos, no solo a los precios de las acciones o a los calendarios de vencimiento de los períodos de bloqueo.
Una contracción del crédito no tiene que convertirse en una crisis sistémica para cambiar quién se queda con los beneficios de la IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
El próximo shock del mercado de IA podría empezar en el crédito, no en los resultados.
BXDC, de Blackstone, se acerca al vencimiento de su período de bloqueo de venta de acciones tras la salida a bolsa de noviembre. Por separado, su fondo de crédito privado BCRED ha recibido un volumen elevado de solicitudes de reembolso, mientras que los CDS a cinco años de CoreWeave han cotizado por encima de los 1.000 puntos básicos.
No se trata del mismo riesgo, y estos hechos no demuestran que vaya a producirse una venta forzosa.
Pero sí ponen de manifiesto una vulnerabilidad en la expansión de la IA.
La infraestructura de computación se financia cada vez más con deuda respaldada por activos cuyo valor económico depende de la utilización futura, las tarifas de alquiler y los ciclos tecnológicos.
Cuando se amplían los diferenciales de crédito, la primera víctima quizá no sea la demanda de IA. Podría ser la siguiente ronda de financiación.
Esto crea un círculo vicioso: el aumento de los costos de financiación debilita la rentabilidad de los proyectos, retrasa los despliegues y presiona a los operadores apalancados. Los prestatarios más sólidos pueden entonces acceder a capacidad y clientes en mejores condiciones.
Puede que el mercado esté valorando a las empresas de IA como compañías tecnológicas, mientras que algunos de sus socios de infraestructura se comportan cada vez más como vehículos apalancados de financiación de activos.
Presta atención a las condiciones de refinanciación, los requisitos de garantías y las ventas reales de activos, no solo a los precios de las acciones o a los calendarios de vencimiento de los períodos de bloqueo.
Una contracción del crédito no tiene que convertirse en una crisis sistémica para cambiar quién se queda con los beneficios de la IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
BXDC, de Blackstone, se acerca al vencimiento de su período de bloqueo de venta de acciones tras la salida a bolsa de noviembre. Por separado, su fondo de crédito privado BCRED ha recibido un volumen elevado de solicitudes de reembolso, mientras que los CDS a cinco años de CoreWeave han cotizado por encima de los 1.000 puntos básicos.
No se trata del mismo riesgo, y estos hechos no demuestran que vaya a producirse una venta forzosa.
Pero sí ponen de manifiesto una vulnerabilidad en la expansión de la IA.
La infraestructura de computación se financia cada vez más con deuda respaldada por activos cuyo valor económico depende de la utilización futura, las tarifas de alquiler y los ciclos tecnológicos.
Cuando se amplían los diferenciales de crédito, la primera víctima quizá no sea la demanda de IA. Podría ser la siguiente ronda de financiación.
Esto crea un círculo vicioso: el aumento de los costos de financiación debilita la rentabilidad de los proyectos, retrasa los despliegues y presiona a los operadores apalancados. Los prestatarios más sólidos pueden entonces acceder a capacidad y clientes en mejores condiciones.
Puede que el mercado esté valorando a las empresas de IA como compañías tecnológicas, mientras que algunos de sus socios de infraestructura se comportan cada vez más como vehículos apalancados de financiación de activos.
Presta atención a las condiciones de refinanciación, los requisitos de garantías y las ventas reales de activos, no solo a los precios de las acciones o a los calendarios de vencimiento de los períodos de bloqueo.
Una contracción del crédito no tiene que convertirse en una crisis sistémica para cambiar quién se queda con los beneficios de la IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
BX-0,23 %
CRWVUS+6,95 %
2
122
·
--
Micron y AMD muestran dos formas muy distintas de ganar dinero con la expansión de la IA.
Las previsiones más recientes de Micron implican unos 51.000 millones de dólares en beneficios operativos trimestrales no-GAAP, suponiendo que se cumplan sus objetivos de ingresos, márgenes y gastos.
Es una capacidad de generar beneficios extraordinaria para un fabricante de memoria.
Pero la cuestión de la valoración no consiste simplemente en cuánto gana hoy Micron frente a AMD.
La cuestión es cuánto de esos beneficios sobrevivirá al próximo ciclo de oferta de memoria.
Los beneficios de la memoria reaccionan con fuerza a los precios, los aumentos de capacidad y las condiciones de inventario. La economía de AMD depende más de la ejecución de sus productos, la adopción de aceleradores, la competitividad de su software y su capacidad para mantener los márgenes frente a rivales mucho más grandes.
Una empresa está monetizando una grave limitación de la oferta. La otra está invirtiendo para captar una mayor parte del mercado de la computación.
Ambas pueden beneficiarse del gasto en IA, pero sus beneficios merecen supuestos distintos en cuanto a su durabilidad.
Para $MU, vigila los precios de DRAM, los compromisos de suministro de HBM y la expansión de la capacidad.
Para $AMD, vigila los ingresos por aceleradores, los márgenes brutos y la adopción por parte de los clientes.
El mercado no debería valorar igual un dólar de beneficios en el máximo de un ciclo que un dólar capaz de crecer de forma compuesta durante años.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
Micron y AMD muestran dos formas muy distintas de ganar dinero con la expansión de la IA.
Las previsiones más recientes de Micron implican unos 51.000 millones de dólares en beneficios operativos trimestrales no-GAAP, suponiendo que se cumplan sus objetivos de ingresos, márgenes y gastos.
Es una capacidad de generar beneficios extraordinaria para un fabricante de memoria.
Pero la cuestión de la valoración no consiste simplemente en cuánto gana hoy Micron frente a AMD.
La cuestión es cuánto de esos beneficios sobrevivirá al próximo ciclo de oferta de memoria.
Los beneficios de la memoria reaccionan con fuerza a los precios, los aumentos de capacidad y las condiciones de inventario. La economía de AMD depende más de la ejecución de sus productos, la adopción de aceleradores, la competitividad de su software y su capacidad para mantener los márgenes frente a rivales mucho más grandes.
Una empresa está monetizando una grave limitación de la oferta. La otra está invirtiendo para captar una mayor parte del mercado de la computación.
Ambas pueden beneficiarse del gasto en IA, pero sus beneficios merecen supuestos distintos en cuanto a su durabilidad.
Para $MU, vigila los precios de DRAM, los compromisos de suministro de HBM y la expansión de la capacidad.
Para $AMD, vigila los ingresos por aceleradores, los márgenes brutos y la adopción por parte de los clientes.
El mercado no debería valorar igual un dólar de beneficios en el máximo de un ciclo que un dólar capaz de crecer de forma compuesta durante años.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
Las previsiones más recientes de Micron implican unos 51.000 millones de dólares en beneficios operativos trimestrales no-GAAP, suponiendo que se cumplan sus objetivos de ingresos, márgenes y gastos.
Es una capacidad de generar beneficios extraordinaria para un fabricante de memoria.
Pero la cuestión de la valoración no consiste simplemente en cuánto gana hoy Micron frente a AMD.
La cuestión es cuánto de esos beneficios sobrevivirá al próximo ciclo de oferta de memoria.
Los beneficios de la memoria reaccionan con fuerza a los precios, los aumentos de capacidad y las condiciones de inventario. La economía de AMD depende más de la ejecución de sus productos, la adopción de aceleradores, la competitividad de su software y su capacidad para mantener los márgenes frente a rivales mucho más grandes.
Una empresa está monetizando una grave limitación de la oferta. La otra está invirtiendo para captar una mayor parte del mercado de la computación.
Ambas pueden beneficiarse del gasto en IA, pero sus beneficios merecen supuestos distintos en cuanto a su durabilidad.
Para $MU, vigila los precios de DRAM, los compromisos de suministro de HBM y la expansión de la capacidad.
Para $AMD, vigila los ingresos por aceleradores, los márgenes brutos y la adopción por parte de los clientes.
El mercado no debería valorar igual un dólar de beneficios en el máximo de un ciclo que un dólar capaz de crecer de forma compuesta durante años.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
AMDUS+10,64 %
MUUS+5,76 %
417
·
--
Con verificación
El rebote de los semiconductores del viernes recuperó los precios, no la tesis de inversión.
El Nasdaq subió un 1,09 %. El SOX, alrededor de un 4 %. Pero el Nasdaq aún perdió un 3,4 % en la semana, su cuarta caída semanal consecutiva. El jueves, por sí solo, había restado un 5,5 % al Nasdaq y alrededor de un 12 % a los semiconductores.
La distinción importa.
Un rebote después de ventas forzadas nos indica que los compradores están regresando a precios más bajos. No nos dice si se han estabilizado el gasto en infraestructura de IA, los permisos para centros de datos o las hipótesis de financiación.
Esos riesgos requieren pruebas por separado.
La próxima semana, observaría si las acciones de semiconductores asiáticas resisten, si las condiciones crediticias se endurecen aún más y si las empresas de equipos e infraestructura revisan sus previsiones de entrega.
Si los precios de los chips se recuperan mientras las condiciones de financiación siguen deteriorándose, el repunte merece escepticismo.
Si ambos se estabilizan, se fortalece el argumento a favor de una recuperación más duradera.
Una sola sesión en verde no basta para responder a esa pregunta.
#stocks #StockMarketSuccess
El rebote de los semiconductores del viernes recuperó los precios, no la tesis de inversión.
El Nasdaq subió un 1,09 %. El SOX, alrededor de un 4 %. Pero el Nasdaq aún perdió un 3,4 % en la semana, su cuarta caída semanal consecutiva. El jueves, por sí solo, había restado un 5,5 % al Nasdaq y alrededor de un 12 % a los semiconductores.
La distinción importa.
Un rebote después de ventas forzadas nos indica que los compradores están regresando a precios más bajos. No nos dice si se han estabilizado el gasto en infraestructura de IA, los permisos para centros de datos o las hipótesis de financiación.
Esos riesgos requieren pruebas por separado.
La próxima semana, observaría si las acciones de semiconductores asiáticas resisten, si las condiciones crediticias se endurecen aún más y si las empresas de equipos e infraestructura revisan sus previsiones de entrega.
Si los precios de los chips se recuperan mientras las condiciones de financiación siguen deteriorándose, el repunte merece escepticismo.
Si ambos se estabilizan, se fortalece el argumento a favor de una recuperación más duradera.
Una sola sesión en verde no basta para responder a esa pregunta.
#stocks #StockMarketSuccess
El Nasdaq subió un 1,09 %. El SOX, alrededor de un 4 %. Pero el Nasdaq aún perdió un 3,4 % en la semana, su cuarta caída semanal consecutiva. El jueves, por sí solo, había restado un 5,5 % al Nasdaq y alrededor de un 12 % a los semiconductores.
La distinción importa.
Un rebote después de ventas forzadas nos indica que los compradores están regresando a precios más bajos. No nos dice si se han estabilizado el gasto en infraestructura de IA, los permisos para centros de datos o las hipótesis de financiación.
Esos riesgos requieren pruebas por separado.
La próxima semana, observaría si las acciones de semiconductores asiáticas resisten, si las condiciones crediticias se endurecen aún más y si las empresas de equipos e infraestructura revisan sus previsiones de entrega.
Si los precios de los chips se recuperan mientras las condiciones de financiación siguen deteriorándose, el repunte merece escepticismo.
Si ambos se estabilizan, se fortalece el argumento a favor de una recuperación más duradera.
Una sola sesión en verde no basta para responder a esa pregunta.
#stocks #StockMarketSuccess
681
·
--
Con verificación
Que Texas se esté volviendo demócrata es un terremoto político. Para los inversores en IA, la pregunta más importante es qué ocurre con los proyectos que tardan más en construirse que un ciclo electoral.
Una fábrica de semiconductores, una importante mejora de la red eléctrica o un gran campus de IA no pueden planificarse en función de vaivenes políticos de dos años. El capital se compromete años antes de que lleguen los primeros rendimientos significativos.
Las elecciones de medio mandato de 2026 han planteado nuevas preguntas sobre la regulación de la IA y la concesión de permisos para centros de datos. Parte del escrutinio está justificado. Las comunidades tienen inquietudes legítimas sobre los precios de la electricidad, el consumo de agua y quién paga la infraestructura.
Pero la incertidumbre tiene un costo.
Si los promotores no pueden prever los requisitos para obtener permisos, el acceso a la red eléctrica o las futuras restricciones operativas, los prestamistas exigen más garantías. Los proyectos se vuelven más difíciles de financiar y algunos nunca llegan a construirse.
Eso no necesariamente reduce la demanda de IA. Puede reducir la infraestructura disponible para satisfacerla.
Para los inversores, la diferencia es importante: unas normas más estrictas pueden perjudicar a los proyectos especulativos y, al mismo tiempo, aumentar el valor de escasez de las instalaciones que ya cuentan con energía, permisos y clientes asegurados.
El desafío normativo no consiste en elegir entre el progreso tecnológico y la rendición de cuentas.
Consiste en crear normas que protejan al público sin hacer imposible la inversión a largo plazo.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Que Texas se esté volviendo demócrata es un terremoto político. Para los inversores en IA, la pregunta más importante es qué ocurre con los proyectos que tardan más en construirse que un ciclo electoral.
Una fábrica de semiconductores, una importante mejora de la red eléctrica o un gran campus de IA no pueden planificarse en función de vaivenes políticos de dos años. El capital se compromete años antes de que lleguen los primeros rendimientos significativos.
Las elecciones de medio mandato de 2026 han planteado nuevas preguntas sobre la regulación de la IA y la concesión de permisos para centros de datos. Parte del escrutinio está justificado. Las comunidades tienen inquietudes legítimas sobre los precios de la electricidad, el consumo de agua y quién paga la infraestructura.
Pero la incertidumbre tiene un costo.
Si los promotores no pueden prever los requisitos para obtener permisos, el acceso a la red eléctrica o las futuras restricciones operativas, los prestamistas exigen más garantías. Los proyectos se vuelven más difíciles de financiar y algunos nunca llegan a construirse.
Eso no necesariamente reduce la demanda de IA. Puede reducir la infraestructura disponible para satisfacerla.
Para los inversores, la diferencia es importante: unas normas más estrictas pueden perjudicar a los proyectos especulativos y, al mismo tiempo, aumentar el valor de escasez de las instalaciones que ya cuentan con energía, permisos y clientes asegurados.
El desafío normativo no consiste en elegir entre el progreso tecnológico y la rendición de cuentas.
Consiste en crear normas que protejan al público sin hacer imposible la inversión a largo plazo.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Una fábrica de semiconductores, una importante mejora de la red eléctrica o un gran campus de IA no pueden planificarse en función de vaivenes políticos de dos años. El capital se compromete años antes de que lleguen los primeros rendimientos significativos.
Las elecciones de medio mandato de 2026 han planteado nuevas preguntas sobre la regulación de la IA y la concesión de permisos para centros de datos. Parte del escrutinio está justificado. Las comunidades tienen inquietudes legítimas sobre los precios de la electricidad, el consumo de agua y quién paga la infraestructura.
Pero la incertidumbre tiene un costo.
Si los promotores no pueden prever los requisitos para obtener permisos, el acceso a la red eléctrica o las futuras restricciones operativas, los prestamistas exigen más garantías. Los proyectos se vuelven más difíciles de financiar y algunos nunca llegan a construirse.
Eso no necesariamente reduce la demanda de IA. Puede reducir la infraestructura disponible para satisfacerla.
Para los inversores, la diferencia es importante: unas normas más estrictas pueden perjudicar a los proyectos especulativos y, al mismo tiempo, aumentar el valor de escasez de las instalaciones que ya cuentan con energía, permisos y clientes asegurados.
El desafío normativo no consiste en elegir entre el progreso tecnológico y la rendición de cuentas.
Consiste en crear normas que protejan al público sin hacer imposible la inversión a largo plazo.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
818
·
--
Con verificación
La historia de los equipos semiconductores de China va más allá de la sustitución de importaciones.
Los resultados del tercer trimestre de ACM Research permiten echar un vistazo útil a lo que viene.
Los ingresos aumentaron un 36,6 %, hasta los 367,7 millones de dólares. Los ingresos operativos casi se duplicaron, hasta los 55,5 millones de dólares. La empresa también elevó su previsión de ingresos para 2026 a entre 1.240 y 1.280 millones de dólares.
Los avances tecnológicos son reales. ACM está ampliando sus aplicaciones de limpieza y ha enviado a un cliente fuera de China continental un equipo de galvanoplastia para paneles de 310 × 310 mm.
Pero fíjense en el balance.
Las existencias alcanzaron los 851 millones de dólares, frente a los 703 millones a finales de año. Las cuentas por cobrar subieron a 705 millones de dólares, frente a los 504 millones.
Ninguna de estas cifras demuestra que la demanda sea débil. Los fabricantes de equipos necesitan existencias para respaldar ciclos de producción largos, y las cuentas por cobrar pueden aumentar a medida que se realizan los envíos. Pero ambas inmovilizan capital antes de que llegue el efectivo.
Esto plantea una distinción importante para los inversores.
Superar la calificación de un proceso no es lo mismo que conseguir pedidos recurrentes de producción. Enviar equipos no es lo mismo que obtener la aceptación del cliente. Y las ganancias declaradas no son lo mismo que el efectivo generado.
A medida que los proveedores chinos de equipos se adentran en procesos más complejos, su ventaja competitiva dependerá cada vez más de la eficiencia con la que conviertan su capacidad de ingeniería en producción aceptada, repetible y generadora de efectivo.
La siguiente fase de la localización podría dar lugar a empresas tecnológicas más sólidas, sin beneficiar por igual a todos los accionistas.
Para $ACMR y sus pares, vigilaría los pedidos recurrentes, los ciclos de aceptación, la rotación de existencias y el flujo de caja operativo, además del crecimiento de los ingresos.
Ahí podrían surgir las próximas diferencias de valoración.
#stocks
La historia de los equipos semiconductores de China va más allá de la sustitución de importaciones.
Los resultados del tercer trimestre de ACM Research permiten echar un vistazo útil a lo que viene.
Los ingresos aumentaron un 36,6 %, hasta los 367,7 millones de dólares. Los ingresos operativos casi se duplicaron, hasta los 55,5 millones de dólares. La empresa también elevó su previsión de ingresos para 2026 a entre 1.240 y 1.280 millones de dólares.
Los avances tecnológicos son reales. ACM está ampliando sus aplicaciones de limpieza y ha enviado a un cliente fuera de China continental un equipo de galvanoplastia para paneles de 310 × 310 mm.
Pero fíjense en el balance.
Las existencias alcanzaron los 851 millones de dólares, frente a los 703 millones a finales de año. Las cuentas por cobrar subieron a 705 millones de dólares, frente a los 504 millones.
Ninguna de estas cifras demuestra que la demanda sea débil. Los fabricantes de equipos necesitan existencias para respaldar ciclos de producción largos, y las cuentas por cobrar pueden aumentar a medida que se realizan los envíos. Pero ambas inmovilizan capital antes de que llegue el efectivo.
Esto plantea una distinción importante para los inversores.
Superar la calificación de un proceso no es lo mismo que conseguir pedidos recurrentes de producción. Enviar equipos no es lo mismo que obtener la aceptación del cliente. Y las ganancias declaradas no son lo mismo que el efectivo generado.
A medida que los proveedores chinos de equipos se adentran en procesos más complejos, su ventaja competitiva dependerá cada vez más de la eficiencia con la que conviertan su capacidad de ingeniería en producción aceptada, repetible y generadora de efectivo.
La siguiente fase de la localización podría dar lugar a empresas tecnológicas más sólidas, sin beneficiar por igual a todos los accionistas.
Para $ACMR y sus pares, vigilaría los pedidos recurrentes, los ciclos de aceptación, la rotación de existencias y el flujo de caja operativo, además del crecimiento de los ingresos.
Ahí podrían surgir las próximas diferencias de valoración.
#stocks
Los resultados del tercer trimestre de ACM Research permiten echar un vistazo útil a lo que viene.
Los ingresos aumentaron un 36,6 %, hasta los 367,7 millones de dólares. Los ingresos operativos casi se duplicaron, hasta los 55,5 millones de dólares. La empresa también elevó su previsión de ingresos para 2026 a entre 1.240 y 1.280 millones de dólares.
Los avances tecnológicos son reales. ACM está ampliando sus aplicaciones de limpieza y ha enviado a un cliente fuera de China continental un equipo de galvanoplastia para paneles de 310 × 310 mm.
Pero fíjense en el balance.
Las existencias alcanzaron los 851 millones de dólares, frente a los 703 millones a finales de año. Las cuentas por cobrar subieron a 705 millones de dólares, frente a los 504 millones.
Ninguna de estas cifras demuestra que la demanda sea débil. Los fabricantes de equipos necesitan existencias para respaldar ciclos de producción largos, y las cuentas por cobrar pueden aumentar a medida que se realizan los envíos. Pero ambas inmovilizan capital antes de que llegue el efectivo.
Esto plantea una distinción importante para los inversores.
Superar la calificación de un proceso no es lo mismo que conseguir pedidos recurrentes de producción. Enviar equipos no es lo mismo que obtener la aceptación del cliente. Y las ganancias declaradas no son lo mismo que el efectivo generado.
A medida que los proveedores chinos de equipos se adentran en procesos más complejos, su ventaja competitiva dependerá cada vez más de la eficiencia con la que conviertan su capacidad de ingeniería en producción aceptada, repetible y generadora de efectivo.
La siguiente fase de la localización podría dar lugar a empresas tecnológicas más sólidas, sin beneficiar por igual a todos los accionistas.
Para $ACMR y sus pares, vigilaría los pedidos recurrentes, los ciclos de aceptación, la rotación de existencias y el flujo de caja operativo, además del crecimiento de los ingresos.
Ahí podrían surgir las próximas diferencias de valoración.
#stocks
ACMRUS+12,97 %
849
·
--
El reajuste de las valoraciones de la IA está llegando al mercado privado.
Bloomberg informa que posibles inversores en la salida a bolsa de Anthropic están hablando de valoraciones de entre 1,2 y 1,3 billones de dólares, y algunos las sitúan en tan solo 1,1 billones, frente a las expectativas anteriores de entre 1,4 y 1,5 billones.
OpenAI está afrontando una presión similar. Su financiación inicial de 11.000 millones de dólares se cerró con una valoración de 1,25 billones, por debajo de su objetivo anterior de 1,4 billones. Según se ha informado, la ronda prevista también se ha reducido de 30.000 millones a unos 20.000 millones de dólares.
Son operaciones distintas, pero apuntan al mismo cambio: los inversores están siendo más selectivos respecto a cuánto están dispuestos a pagar por el crecimiento de la IA.
OpenAI ya ha conseguido capital. Anthropic aún tiene que comprobar cuánto están dispuestos a pagar los inversores del mercado público.
La verdadera pregunta no es la valoración que acapara los titulares. Es cuánto capital pueden captar estas empresas a ese precio.
La demanda de IA puede seguir creciendo mientras cae el precio que pagan los inversores por participar en ese crecimiento.
#stocks #估值承压下Anthropic还能如期上市吗
El reajuste de las valoraciones de la IA está llegando al mercado privado.
Bloomberg informa que posibles inversores en la salida a bolsa de Anthropic están hablando de valoraciones de entre 1,2 y 1,3 billones de dólares, y algunos las sitúan en tan solo 1,1 billones, frente a las expectativas anteriores de entre 1,4 y 1,5 billones.
OpenAI está afrontando una presión similar. Su financiación inicial de 11.000 millones de dólares se cerró con una valoración de 1,25 billones, por debajo de su objetivo anterior de 1,4 billones. Según se ha informado, la ronda prevista también se ha reducido de 30.000 millones a unos 20.000 millones de dólares.
Son operaciones distintas, pero apuntan al mismo cambio: los inversores están siendo más selectivos respecto a cuánto están dispuestos a pagar por el crecimiento de la IA.
OpenAI ya ha conseguido capital. Anthropic aún tiene que comprobar cuánto están dispuestos a pagar los inversores del mercado público.
La verdadera pregunta no es la valoración que acapara los titulares. Es cuánto capital pueden captar estas empresas a ese precio.
La demanda de IA puede seguir creciendo mientras cae el precio que pagan los inversores por participar en ese crecimiento.
#stocks #估值承压下Anthropic还能如期上市吗
Bloomberg informa que posibles inversores en la salida a bolsa de Anthropic están hablando de valoraciones de entre 1,2 y 1,3 billones de dólares, y algunos las sitúan en tan solo 1,1 billones, frente a las expectativas anteriores de entre 1,4 y 1,5 billones.
OpenAI está afrontando una presión similar. Su financiación inicial de 11.000 millones de dólares se cerró con una valoración de 1,25 billones, por debajo de su objetivo anterior de 1,4 billones. Según se ha informado, la ronda prevista también se ha reducido de 30.000 millones a unos 20.000 millones de dólares.
Son operaciones distintas, pero apuntan al mismo cambio: los inversores están siendo más selectivos respecto a cuánto están dispuestos a pagar por el crecimiento de la IA.
OpenAI ya ha conseguido capital. Anthropic aún tiene que comprobar cuánto están dispuestos a pagar los inversores del mercado público.
La verdadera pregunta no es la valoración que acapara los titulares. Es cuánto capital pueden captar estas empresas a ese precio.
La demanda de IA puede seguir creciendo mientras cae el precio que pagan los inversores por participar en ese crecimiento.
#stocks #估值承压下Anthropic还能如期上市吗
1
1.3k
·
--
Según se informa, SpaceX planea instalar 6.000 racks para centros de datos orbitales en 2027, lo que supondría aproximadamente 1 GW de capacidad de cómputo.
Si se confirma, esto va más allá de una noticia sobre lanzamientos.
Casi cada vatio que consume el hardware acaba convirtiéndose en calor. En órbita, ese calor debe disiparse principalmente mediante radiación.
La métrica clave no es solo el coste por kg para llegar a la órbita. Es cuánto cómputo fiable puede sustentar cada kilogramo de infraestructura energética y térmica.
Los lanzamientos más baratos ayudan. Pero la ingeniería térmica podría determinar si la IA orbital puede competir económicamente con los centros de datos terrestres.
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
Según se informa, SpaceX planea instalar 6.000 racks para centros de datos orbitales en 2027, lo que supondría aproximadamente 1 GW de capacidad de cómputo.
Si se confirma, esto va más allá de una noticia sobre lanzamientos.
Casi cada vatio que consume el hardware acaba convirtiéndose en calor. En órbita, ese calor debe disiparse principalmente mediante radiación.
La métrica clave no es solo el coste por kg para llegar a la órbita. Es cuánto cómputo fiable puede sustentar cada kilogramo de infraestructura energética y térmica.
Los lanzamientos más baratos ayudan. Pero la ingeniería térmica podría determinar si la IA orbital puede competir económicamente con los centros de datos terrestres.
#stocks #StockMarketSuccess
$SPCX.US
Si se confirma, esto va más allá de una noticia sobre lanzamientos.
Casi cada vatio que consume el hardware acaba convirtiéndose en calor. En órbita, ese calor debe disiparse principalmente mediante radiación.
La métrica clave no es solo el coste por kg para llegar a la órbita. Es cuánto cómputo fiable puede sustentar cada kilogramo de infraestructura energética y térmica.
Los lanzamientos más baratos ayudan. Pero la ingeniería térmica podría determinar si la IA orbital puede competir económicamente con los centros de datos terrestres.
#stocks #StockMarketSuccess
$SPCX.US
SPCXUS+9,89 %
1.1k
·
--
Con verificación
Artículo
La prueba de los 108.000 millones de dólares de NVIDIA ahora también es políticaEl informe de resultados del 17 de noviembre pondrá a prueba la capacidad de ejecución. Las elecciones de mitad de mandato de 2026 han planteado una nueva pregunta: ¿cuánta infraestructura de IA se puede construir realmente?
NVIDIA llega a su informe de resultados del 17 de noviembre con un objetivo de ingresos de 108.000 millones de dólares y un panorama político más complejo.
Los demócratas han obtenido el control de ambas cámaras del Congreso y han ganado gobernaciones en estados con inversiones considerables en centros de datos. La consecuencia inmediata no es una prohibición federal del desarrollo de la IA. Es una mayor incertidumbre sobre dónde se pueden construir nuevos centros de datos, con qué rapidez pueden conectarse a la red eléctrica y quién paga la infraestructura que necesitan.
La prueba de los 108.000 millones de dólares de NVIDIA ahora también es política
El informe de resultados del 17 de noviembre pondrá a prueba la capacidad de ejecución. Las elecciones de mitad de mandato de 2026 han planteado una nueva pregunta: ¿cuánta infraestructura de IA se puede construir realmente?
NVIDIA llega a su informe de resultados del 17 de noviembre con un objetivo de ingresos de 108.000 millones de dólares y un panorama político más complejo.
Los demócratas han obtenido el control de ambas cámaras del Congreso y han ganado gobernaciones en estados con inversiones considerables en centros de datos. La consecuencia inmediata no es una prohibición federal del desarrollo de la IA. Es una mayor incertidumbre sobre dónde se pueden construir nuevos centros de datos, con qué rapidez pueden conectarse a la red eléctrica y quién paga la infraestructura que necesitan.
NVIDIA llega a su informe de resultados del 17 de noviembre con un objetivo de ingresos de 108.000 millones de dólares y un panorama político más complejo.
Los demócratas han obtenido el control de ambas cámaras del Congreso y han ganado gobernaciones en estados con inversiones considerables en centros de datos. La consecuencia inmediata no es una prohibición federal del desarrollo de la IA. Es una mayor incertidumbre sobre dónde se pueden construir nuevos centros de datos, con qué rapidez pueden conectarse a la red eléctrica y quién paga la infraestructura que necesitan.
NVDAUS+3,92 %
541
·
--
Con verificación
Micron cerró el jueves a 656,39 $, con una caída del 17,5 % en una sola sesión y del 47,7 % respecto a su máximo de 1.255 $ en 52 semanas.
La pregunta importante no es si la demanda de HBM desapareció de la noche a la mañana. No hay indicios de que así haya sido.
La cuestión es si los inversores empiezan a anticipar el próximo ciclo de memoria antes de que el actual haya alcanzado su punto máximo.
Las asignaciones de HBM pueden seguir siendo limitadas mientras empeoran las expectativas sobre los precios futuros, el crecimiento de la capacidad y los márgenes.
Esa distinción importa. Un fabricante de memoria puede presentar sólidos resultados y, aun así, ver cómo se contrae su valoración si el mercado deja de creer que esos resultados sean sostenibles.
Antes de calificar esto de oportunidad o del inicio de un nuevo ciclo bajista, yo vigilaría los precios contractuales de HBM, los compromisos de entrega de los clientes y la oferta de DRAM convencional.
La acción ya ha sido reajustada. Aún hay que poner a prueba los fundamentos del sector.
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
Micron cerró el jueves a 656,39 $, con una caída del 17,5 % en una sola sesión y del 47,7 % respecto a su máximo de 1.255 $ en 52 semanas.
La pregunta importante no es si la demanda de HBM desapareció de la noche a la mañana. No hay indicios de que así haya sido.
La cuestión es si los inversores empiezan a anticipar el próximo ciclo de memoria antes de que el actual haya alcanzado su punto máximo.
Las asignaciones de HBM pueden seguir siendo limitadas mientras empeoran las expectativas sobre los precios futuros, el crecimiento de la capacidad y los márgenes.
Esa distinción importa. Un fabricante de memoria puede presentar sólidos resultados y, aun así, ver cómo se contrae su valoración si el mercado deja de creer que esos resultados sean sostenibles.
Antes de calificar esto de oportunidad o del inicio de un nuevo ciclo bajista, yo vigilaría los precios contractuales de HBM, los compromisos de entrega de los clientes y la oferta de DRAM convencional.
La acción ya ha sido reajustada. Aún hay que poner a prueba los fundamentos del sector.
#stocks #StocksDown
$MU.US
La pregunta importante no es si la demanda de HBM desapareció de la noche a la mañana. No hay indicios de que así haya sido.
La cuestión es si los inversores empiezan a anticipar el próximo ciclo de memoria antes de que el actual haya alcanzado su punto máximo.
Las asignaciones de HBM pueden seguir siendo limitadas mientras empeoran las expectativas sobre los precios futuros, el crecimiento de la capacidad y los márgenes.
Esa distinción importa. Un fabricante de memoria puede presentar sólidos resultados y, aun así, ver cómo se contrae su valoración si el mercado deja de creer que esos resultados sean sostenibles.
Antes de calificar esto de oportunidad o del inicio de un nuevo ciclo bajista, yo vigilaría los precios contractuales de HBM, los compromisos de entrega de los clientes y la oferta de DRAM convencional.
La acción ya ha sido reajustada. Aún hay que poner a prueba los fundamentos del sector.
#stocks #StocksDown
$MU.US
MUUS+5,76 %
633
·
--
El debate sobre la IA en EE. UU. tiene ahora dos frentes regulatorios distintos: dónde se puede construir la infraestructura de computación y hasta dónde se pueden desarrollar los modelos de vanguardia.
El riesgo para la infraestructura es cuantificable. SemiAnalysis estima que en 2027 habrá 33,8 GW de capacidad planificada en EE. UU., con aproximadamente el 75 % ya en construcción. La cartera, mucho mayor, prevista para 2028 está más expuesta a retrasos en la concesión de permisos.
Por separado, Sanders y Casar han presentado una propuesta legislativa que suspendería cierto desarrollo avanzado de IA hasta que se establezcan normas federales de seguridad y prohibiría la superinteligencia artificial. Es una propuesta, no una ley.
La cuestión estratégica es qué ocurre si ambas restricciones llegan a ser vinculantes.
China podría ganar tiempo relativo para el desarrollo, pero solo si los chips disponibles, las interconexiones y la eficiencia de entrenamiento le permiten seguir avanzando.
La métrica que hay que vigilar no son solo los GW anunciados. Es la capacidad de computación utilizable que se entrega a tiempo y las capacidades de los modelos que se obtienen con ella.
La incertidumbre regulatoria importa. También importa la capacidad de convertir la computación en inteligencia.
#stock #StocksDown
El debate sobre la IA en EE. UU. tiene ahora dos frentes regulatorios distintos: dónde se puede construir la infraestructura de computación y hasta dónde se pueden desarrollar los modelos de vanguardia.
El riesgo para la infraestructura es cuantificable. SemiAnalysis estima que en 2027 habrá 33,8 GW de capacidad planificada en EE. UU., con aproximadamente el 75 % ya en construcción. La cartera, mucho mayor, prevista para 2028 está más expuesta a retrasos en la concesión de permisos.
Por separado, Sanders y Casar han presentado una propuesta legislativa que suspendería cierto desarrollo avanzado de IA hasta que se establezcan normas federales de seguridad y prohibiría la superinteligencia artificial. Es una propuesta, no una ley.
La cuestión estratégica es qué ocurre si ambas restricciones llegan a ser vinculantes.
China podría ganar tiempo relativo para el desarrollo, pero solo si los chips disponibles, las interconexiones y la eficiencia de entrenamiento le permiten seguir avanzando.
La métrica que hay que vigilar no son solo los GW anunciados. Es la capacidad de computación utilizable que se entrega a tiempo y las capacidades de los modelos que se obtienen con ella.
La incertidumbre regulatoria importa. También importa la capacidad de convertir la computación en inteligencia.
#stock #StocksDown
El riesgo para la infraestructura es cuantificable. SemiAnalysis estima que en 2027 habrá 33,8 GW de capacidad planificada en EE. UU., con aproximadamente el 75 % ya en construcción. La cartera, mucho mayor, prevista para 2028 está más expuesta a retrasos en la concesión de permisos.
Por separado, Sanders y Casar han presentado una propuesta legislativa que suspendería cierto desarrollo avanzado de IA hasta que se establezcan normas federales de seguridad y prohibiría la superinteligencia artificial. Es una propuesta, no una ley.
La cuestión estratégica es qué ocurre si ambas restricciones llegan a ser vinculantes.
China podría ganar tiempo relativo para el desarrollo, pero solo si los chips disponibles, las interconexiones y la eficiencia de entrenamiento le permiten seguir avanzando.
La métrica que hay que vigilar no son solo los GW anunciados. Es la capacidad de computación utilizable que se entrega a tiempo y las capacidades de los modelos que se obtienen con ella.
La incertidumbre regulatoria importa. También importa la capacidad de convertir la computación en inteligencia.
#stock #StocksDown
339
·
--
Restringir los centros de datos de IA en EE. UU. no reducirá necesariamente la demanda mundial de capacidad de cómputo. Puede cambiar dónde se construye esa capacidad.
Si los retrasos en la concesión de permisos se vuelven impredecibles, los proveedores de nube a hiperescala tienen otra opción: trasladar las cargas de trabajo adecuadas y la capacidad futura a jurisdicciones donde la energía y los plazos de construcción sean más fiables.
Los clústeres de entrenamiento son más flexibles geográficamente que la inferencia sensible a la latencia. No se pueden trasladar todas las cargas de trabajo, y los controles de exportación siguen vigentes.
Pero la consecuencia para la inversión es importante.
Una desaceleración de la construcción en EE. UU. podría convertirse en una redistribución geográfica del gasto de capital en IA, en lugar de una reducción equivalente del gasto.
Los ganadores no serían simplemente los países con electricidad barata. Serían los operadores capaces de ofrecer, según lo previsto, capacidad con permisos y suministro eléctrico.
La pregunta es si los anuncios de futuros proyectos empezarán a desplazarse entre países antes de que la demanda en EE. UU. realmente se desacelere.
#stock #StocksDown
Restringir los centros de datos de IA en EE. UU. no reducirá necesariamente la demanda mundial de capacidad de cómputo. Puede cambiar dónde se construye esa capacidad.
Si los retrasos en la concesión de permisos se vuelven impredecibles, los proveedores de nube a hiperescala tienen otra opción: trasladar las cargas de trabajo adecuadas y la capacidad futura a jurisdicciones donde la energía y los plazos de construcción sean más fiables.
Los clústeres de entrenamiento son más flexibles geográficamente que la inferencia sensible a la latencia. No se pueden trasladar todas las cargas de trabajo, y los controles de exportación siguen vigentes.
Pero la consecuencia para la inversión es importante.
Una desaceleración de la construcción en EE. UU. podría convertirse en una redistribución geográfica del gasto de capital en IA, en lugar de una reducción equivalente del gasto.
Los ganadores no serían simplemente los países con electricidad barata. Serían los operadores capaces de ofrecer, según lo previsto, capacidad con permisos y suministro eléctrico.
La pregunta es si los anuncios de futuros proyectos empezarán a desplazarse entre países antes de que la demanda en EE. UU. realmente se desacelere.
#stock #StocksDown
Si los retrasos en la concesión de permisos se vuelven impredecibles, los proveedores de nube a hiperescala tienen otra opción: trasladar las cargas de trabajo adecuadas y la capacidad futura a jurisdicciones donde la energía y los plazos de construcción sean más fiables.
Los clústeres de entrenamiento son más flexibles geográficamente que la inferencia sensible a la latencia. No se pueden trasladar todas las cargas de trabajo, y los controles de exportación siguen vigentes.
Pero la consecuencia para la inversión es importante.
Una desaceleración de la construcción en EE. UU. podría convertirse en una redistribución geográfica del gasto de capital en IA, en lugar de una reducción equivalente del gasto.
Los ganadores no serían simplemente los países con electricidad barata. Serían los operadores capaces de ofrecer, según lo previsto, capacidad con permisos y suministro eléctrico.
La pregunta es si los anuncios de futuros proyectos empezarán a desplazarse entre países antes de que la demanda en EE. UU. realmente se desacelere.
#stock #StocksDown
390
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
JobsReportRaisesHikeOdds
597,322 visualizaciones
3,741 participa(n) en el debate
Noticias de TradFi | EE. UU. crea 165.000 empleos en octubre, más del doble de los 65.000 previstos, mientras el desempleo baja al 4,1 %
Binance News
·43 «Me gusta»
·24.4k visualizaciones
CPITestsDecemberRateOutlook
196,667 visualizaciones
1,400 participa(n) en el debate
US Data Center Rules May Constrain AI Expansion
83,566 visualizaciones
239 participa(n) en el debate