Binance Square

bondmarket

100,032 visualizaciones
395 participa(n) en el debate
Crypto Insight EN
·
--
La rentabilidad del bono soberano francés de referencia a 10 años subió 4 puntos básicos, hasta alcanzar el 5,039%, su nivel más alto en 24 años. Este brusco repunte pone de relieve la creciente presión en los mercados europeos de deuda soberana. Superar el umbral crítico del 5% es un hito importante que toma por sorpresa a los equipos de análisis macroeconómico de todo el mundo. El movimiento refleja la creciente inquietud de los inversores ante los persistentes déficits fiscales europeos y los elevados costes de refinanciación a largo plazo. El aumento de las rentabilidades en las principales economías europeas endurece las condiciones financieras y eleva los costes de endeudamiento soberano. Esta dinámica hace que la deuda ofrezca mayores rentabilidades que la renta variable, lo que genera obstáculos persistentes para los activos globales sensibles al riesgo. En el caso de los activos digitales, las elevadas rentabilidades libres de riesgo siguen drenando liquidez especulativa del ecosistema en general. Aunque $BTC mantiene su resiliencia, los persistentes vientos macroeconómicos en contra apuntan a una evolución cautelosa de los precios hasta que se estabilice la volatilidad de los bonos globales. #EurozoneDebt #BondMarket #Macroeconomía
La rentabilidad del bono soberano francés de referencia a 10 años subió 4 puntos básicos, hasta alcanzar el 5,039%, su nivel más alto en 24 años. Este brusco repunte pone de relieve la creciente presión en los mercados europeos de deuda soberana.

Superar el umbral crítico del 5% es un hito importante que toma por sorpresa a los equipos de análisis macroeconómico de todo el mundo. El movimiento refleja la creciente inquietud de los inversores ante los persistentes déficits fiscales europeos y los elevados costes de refinanciación a largo plazo.

El aumento de las rentabilidades en las principales economías europeas endurece las condiciones financieras y eleva los costes de endeudamiento soberano. Esta dinámica hace que la deuda ofrezca mayores rentabilidades que la renta variable, lo que genera obstáculos persistentes para los activos globales sensibles al riesgo.

En el caso de los activos digitales, las elevadas rentabilidades libres de riesgo siguen drenando liquidez especulativa del ecosistema en general. Aunque $BTC mantiene su resiliencia, los persistentes vientos macroeconómicos en contra apuntan a una evolución cautelosa de los precios hasta que se estabilice la volatilidad de los bonos globales.

#EurozoneDebt #BondMarket #Macroeconomía
Los mercados de deuda soberana europea han vuelto a dar la voz de alarma en los últimos días: el rendimiento de los bonos franceses a 10 años ha alcanzado oficialmente el umbral del 5 %, su nivel más alto desde julio de 2002. Al mismo tiempo, el índice de prima de riesgo que mide el riesgo de impago soberano de Francia se ha acercado a los 160 puntos básicos, escalando hasta máximos históricos de casi 15 años y poniendo de manifiesto la profunda preocupación del mercado por la salud fiscal del país y la incertidumbre política. Este movimiento es extremadamente significativo y marca una nueva valoración por parte del mercado del riesgo crediticio de los países del núcleo de la eurozona. Bajo la doble presión de una inflación persistente y de la postura restrictiva de los principales bancos centrales, la deuda soberana de los países centrales de Europa, considerada hasta ahora un activo de bajo riesgo, está sufriendo una intensa ola de ventas. La descontrolada subida de los costes de financiación no solo ha frustrado las expectativas del mercado de una recuperación fiscal gradual, sino que también podría desencadenar en Europa una nueva ronda de presiones para reestructurar la deuda sistémica. El fuerte repunte de los rendimientos soberanos se ha propagado rápidamente al sistema macrofinanciero mundial. La ruptura al alza de los rendimientos de la deuda europea ha agravado el dilema de política monetaria del Banco Central Europeo y, al mismo tiempo, ha elevado los tipos de referencia libres de riesgo en distintos mercados, limitando la liquidez general del sistema denominado en dólares. Los flujos de capital tradicionales se han dividido ante el aumento de la aversión al riesgo: parte del capital defensivo se inclina por mantener activos líquidos de alta rentabilidad, lo que sigue presionando a la baja las valoraciones de los activos de riesgo. Para los criptoactivos, la turbulencia en los mercados de deuda soberana de los países centrales no es simplemente un factor externo desfavorable, sino una señal de que las condiciones de liquidez macroeconómica están empeorando aún más. Cuando los rendimientos de los activos libres de riesgo se mantienen elevados y el crédito soberano está bajo presión, el apetito por el riesgo del capital institucional se enfría de forma considerable y podría reducirse aún más la liquidez incremental que fluye hacia el mercado cripto. Los inversores deben mantenerse alerta y evitar apostar a ciegas por un rebote durante un ciclo de contracción de la liquidez. $BTC #BondMarket #Eurozone #MacroEconomy
Los mercados de deuda soberana europea han vuelto a dar la voz de alarma en los últimos días: el rendimiento de los bonos franceses a 10 años ha alcanzado oficialmente el umbral del 5 %, su nivel más alto desde julio de 2002. Al mismo tiempo, el índice de prima de riesgo que mide el riesgo de impago soberano de Francia se ha acercado a los 160 puntos básicos, escalando hasta máximos históricos de casi 15 años y poniendo de manifiesto la profunda preocupación del mercado por la salud fiscal del país y la incertidumbre política.

Este movimiento es extremadamente significativo y marca una nueva valoración por parte del mercado del riesgo crediticio de los países del núcleo de la eurozona. Bajo la doble presión de una inflación persistente y de la postura restrictiva de los principales bancos centrales, la deuda soberana de los países centrales de Europa, considerada hasta ahora un activo de bajo riesgo, está sufriendo una intensa ola de ventas. La descontrolada subida de los costes de financiación no solo ha frustrado las expectativas del mercado de una recuperación fiscal gradual, sino que también podría desencadenar en Europa una nueva ronda de presiones para reestructurar la deuda sistémica.

El fuerte repunte de los rendimientos soberanos se ha propagado rápidamente al sistema macrofinanciero mundial. La ruptura al alza de los rendimientos de la deuda europea ha agravado el dilema de política monetaria del Banco Central Europeo y, al mismo tiempo, ha elevado los tipos de referencia libres de riesgo en distintos mercados, limitando la liquidez general del sistema denominado en dólares. Los flujos de capital tradicionales se han dividido ante el aumento de la aversión al riesgo: parte del capital defensivo se inclina por mantener activos líquidos de alta rentabilidad, lo que sigue presionando a la baja las valoraciones de los activos de riesgo.

Para los criptoactivos, la turbulencia en los mercados de deuda soberana de los países centrales no es simplemente un factor externo desfavorable, sino una señal de que las condiciones de liquidez macroeconómica están empeorando aún más. Cuando los rendimientos de los activos libres de riesgo se mantienen elevados y el crédito soberano está bajo presión, el apetito por el riesgo del capital institucional se enfría de forma considerable y podría reducirse aún más la liquidez incremental que fluye hacia el mercado cripto. Los inversores deben mantenerse alerta y evitar apostar a ciegas por un rebote durante un ciclo de contracción de la liquidez. $BTC

#BondMarket #Eurozone #MacroEconomy
La presidenta del Banco Central Europeo, Christine Lagarde, advirtió públicamente el sábado durante una reunión de gobernadores de bancos centrales y ministros de Finanzas celebrada en Bangkok que la reciente venta masiva de bonos en los mercados mundiales ha elevado los costes de financiación a largo plazo. Este notable endurecimiento de las condiciones financieras está frenando directamente la expansión económica de la eurozona y debilitando los mecanismos de transmisión de la inflación que habían estado vigentes hasta ahora. La preocupación mundial por la deuda soberana, la persistencia de la inflación y el fuerte aumento de la demanda de crédito impulsado por la inversión en inteligencia artificial han hecho que los rendimientos de los bonos mundiales se disparen durante las últimas semanas. Lagarde subrayó que los elevados costes de financiación presionan las finanzas públicas de países muy endeudados, como Francia, y hacen aún más difícil que los consumidores puedan soportar el encarecimiento del petróleo provocado por el conflicto geopolítico en Oriente Medio. La situación general es más grave de lo que preveía el Banco Central Europeo en septiembre. El aumento de los rendimientos de los bonos a largo plazo equivale a aplicar un endurecimiento adicional, al margen de la política de los bancos centrales, y frena el apetito por el riesgo en los mercados financieros en general. Acosados por la presión sobre la deuda soberana y el repunte de los costes energéticos, los mercados de capitales tradicionales se enfrentan a una prueba de realidad: la desaceleración económica y la desviación de la liquidez. En cuanto a los criptoactivos, los elevados tipos de interés mundiales libres de riesgo siguen lastrando la liquidez macroeconómica y acentuando la preferencia de los inversores por activos refugio. Si las presiones sobre la economía de la eurozona y el aumento de los costes de financiación debilitan aún más la liquidez de los activos de riesgo a escala mundial, es posible que activos importantes como $BTC sigan sometidos a presión y oscilen a corto plazo.📉 #ECB #BondMarket #GlobalEconomy
La presidenta del Banco Central Europeo, Christine Lagarde, advirtió públicamente el sábado durante una reunión de gobernadores de bancos centrales y ministros de Finanzas celebrada en Bangkok que la reciente venta masiva de bonos en los mercados mundiales ha elevado los costes de financiación a largo plazo. Este notable endurecimiento de las condiciones financieras está frenando directamente la expansión económica de la eurozona y debilitando los mecanismos de transmisión de la inflación que habían estado vigentes hasta ahora.

La preocupación mundial por la deuda soberana, la persistencia de la inflación y el fuerte aumento de la demanda de crédito impulsado por la inversión en inteligencia artificial han hecho que los rendimientos de los bonos mundiales se disparen durante las últimas semanas. Lagarde subrayó que los elevados costes de financiación presionan las finanzas públicas de países muy endeudados, como Francia, y hacen aún más difícil que los consumidores puedan soportar el encarecimiento del petróleo provocado por el conflicto geopolítico en Oriente Medio. La situación general es más grave de lo que preveía el Banco Central Europeo en septiembre.

El aumento de los rendimientos de los bonos a largo plazo equivale a aplicar un endurecimiento adicional, al margen de la política de los bancos centrales, y frena el apetito por el riesgo en los mercados financieros en general. Acosados por la presión sobre la deuda soberana y el repunte de los costes energéticos, los mercados de capitales tradicionales se enfrentan a una prueba de realidad: la desaceleración económica y la desviación de la liquidez.

En cuanto a los criptoactivos, los elevados tipos de interés mundiales libres de riesgo siguen lastrando la liquidez macroeconómica y acentuando la preferencia de los inversores por activos refugio. Si las presiones sobre la economía de la eurozona y el aumento de los costes de financiación debilitan aún más la liquidez de los activos de riesgo a escala mundial, es posible que activos importantes como $BTC sigan sometidos a presión y oscilen a corto plazo.📉

#ECB #BondMarket #GlobalEconomy
La presidenta del Banco Central Europeo, Christine Lagarde, afirmó el sábado en una reunión de gobernadores de bancos centrales y ministros de Finanzas celebrada en Bangkok que la reciente ola mundial de ventas de bonos ha elevado los costes de financiación de la eurozona. Este endurecimiento pasivo de las condiciones financieras frenará el crecimiento económico y, en última instancia, moderará la inflación. También destacó que los rendimientos de los bonos soberanos a largo plazo han subido considerablemente debido a la preocupación por la deuda soberana y a la competencia por el crédito en el sector de la IA, lo que ha sometido a una fuerte presión a países muy endeudados como Francia. Desde el punto de vista técnico y macroeconómico, el aumento pasivo de los rendimientos a largo plazo equivale a que el mercado esté aplicando «subidas de tipos indoloras» en lugar del banco central. A medida que el aumento de los costes de financiación frena por sí solo la demanda agregada, el efecto de transmisión sobre la inflación se debilita de forma sustancial. Esto reduce objetivamente la urgencia de que el BCE adopte nuevas subidas agresivas de tipos y podría permitir que las expectativas sobre el nivel máximo de los tipos se consoliden antes. En los mercados financieros tradicionales, los rendimientos de referencia de los bonos soberanos europeos muestran indicios de pérdida de impulso tras alcanzar máximos, y los elevados costes de financiación están obligando a los bancos centrales a adoptar una postura más moderada. Si la presión vendedora sobre los bonos alcanza un máximo en niveles de resistencia clave, las expectativas de endurecimiento de la liquidez quedarán plenamente descontadas. Un retroceso marginal del índice del dólar y de los rendimientos de los principales bonos soberanos abriría espacio para un repunte de los activos de riesgo. En cuanto al mercado de las criptomonedas, $BTC y los principales activos han demostrado una gran resiliencia tras superar la prueba de resistencia de las tasas de descuento macroeconómicas. El máximo marginal de las expectativas de endurecimiento suele ser una señal anticipada de un giro de la liquidez. Si los tipos a largo plazo alcanzan un máximo y luego retroceden, la recuperación del apetito por el riesgo acelerará el regreso de capital externo al ecosistema cripto y sentará las bases técnicas para una ruptura alcista a medio y largo plazo.📈 #ECB #BondMarket #MacroEconomics
La presidenta del Banco Central Europeo, Christine Lagarde, afirmó el sábado en una reunión de gobernadores de bancos centrales y ministros de Finanzas celebrada en Bangkok que la reciente ola mundial de ventas de bonos ha elevado los costes de financiación de la eurozona. Este endurecimiento pasivo de las condiciones financieras frenará el crecimiento económico y, en última instancia, moderará la inflación. También destacó que los rendimientos de los bonos soberanos a largo plazo han subido considerablemente debido a la preocupación por la deuda soberana y a la competencia por el crédito en el sector de la IA, lo que ha sometido a una fuerte presión a países muy endeudados como Francia.

Desde el punto de vista técnico y macroeconómico, el aumento pasivo de los rendimientos a largo plazo equivale a que el mercado esté aplicando «subidas de tipos indoloras» en lugar del banco central. A medida que el aumento de los costes de financiación frena por sí solo la demanda agregada, el efecto de transmisión sobre la inflación se debilita de forma sustancial. Esto reduce objetivamente la urgencia de que el BCE adopte nuevas subidas agresivas de tipos y podría permitir que las expectativas sobre el nivel máximo de los tipos se consoliden antes.

En los mercados financieros tradicionales, los rendimientos de referencia de los bonos soberanos europeos muestran indicios de pérdida de impulso tras alcanzar máximos, y los elevados costes de financiación están obligando a los bancos centrales a adoptar una postura más moderada. Si la presión vendedora sobre los bonos alcanza un máximo en niveles de resistencia clave, las expectativas de endurecimiento de la liquidez quedarán plenamente descontadas. Un retroceso marginal del índice del dólar y de los rendimientos de los principales bonos soberanos abriría espacio para un repunte de los activos de riesgo.

En cuanto al mercado de las criptomonedas, $BTC y los principales activos han demostrado una gran resiliencia tras superar la prueba de resistencia de las tasas de descuento macroeconómicas. El máximo marginal de las expectativas de endurecimiento suele ser una señal anticipada de un giro de la liquidez. Si los tipos a largo plazo alcanzan un máximo y luego retroceden, la recuperación del apetito por el riesgo acelerará el regreso de capital externo al ecosistema cripto y sentará las bases técnicas para una ruptura alcista a medio y largo plazo.📈

#ECB #BondMarket #MacroEconomics
La presidenta del BCE, Christine Lagarde, lanzó una advertencia el sábado en Bangkok, durante una reunión con dirigentes de bancos centrales y ministros de Finanzas. Subrayó que la reciente oleada de ventas de bonos está elevando los costes de financiación, endureciendo las condiciones financieras y frenando directamente el crecimiento económico de la eurozona. Este mensaje es especialmente importante porque pone de manifiesto la doble presión del aumento de la deuda pública, la demanda de crédito para la IA y el riesgo de que los precios del petróleo crudo suban debido al conflicto con Irán. El endurecimiento efectivo de las condiciones financieras está avanzando más rápido y es más peligroso de lo previsto en los escenarios del BCE de septiembre. En los mercados financieros tradicionales, el fuerte aumento de los rendimientos de los bonos a largo plazo pesa sobre países muy endeudados, como Francia. El encarecimiento del capital también frenará el poder adquisitivo de los consumidores y presionará a la baja las valoraciones de los mercados bursátiles mundiales. En los mercados de criptomonedas, un entorno de liquidez más restringida y unos rendimientos libres de riesgo persistentemente elevados suelen volver más cautelosos a los grandes flujos de capital. $BTC y los activos de riesgo podrían afrontar un periodo de volatilidad lateral mientras los inversores reajustan sus flujos de cobertura macroeconómica. #ECB #BondMarket #MacroEconomy
La presidenta del BCE, Christine Lagarde, lanzó una advertencia el sábado en Bangkok, durante una reunión con dirigentes de bancos centrales y ministros de Finanzas. Subrayó que la reciente oleada de ventas de bonos está elevando los costes de financiación, endureciendo las condiciones financieras y frenando directamente el crecimiento económico de la eurozona.

Este mensaje es especialmente importante porque pone de manifiesto la doble presión del aumento de la deuda pública, la demanda de crédito para la IA y el riesgo de que los precios del petróleo crudo suban debido al conflicto con Irán. El endurecimiento efectivo de las condiciones financieras está avanzando más rápido y es más peligroso de lo previsto en los escenarios del BCE de septiembre.

En los mercados financieros tradicionales, el fuerte aumento de los rendimientos de los bonos a largo plazo pesa sobre países muy endeudados, como Francia. El encarecimiento del capital también frenará el poder adquisitivo de los consumidores y presionará a la baja las valoraciones de los mercados bursátiles mundiales.

En los mercados de criptomonedas, un entorno de liquidez más restringida y unos rendimientos libres de riesgo persistentemente elevados suelen volver más cautelosos a los grandes flujos de capital. $BTC y los activos de riesgo podrían afrontar un periodo de volatilidad lateral mientras los inversores reajustan sus flujos de cobertura macroeconómica.

#ECB #BondMarket #MacroEconomy
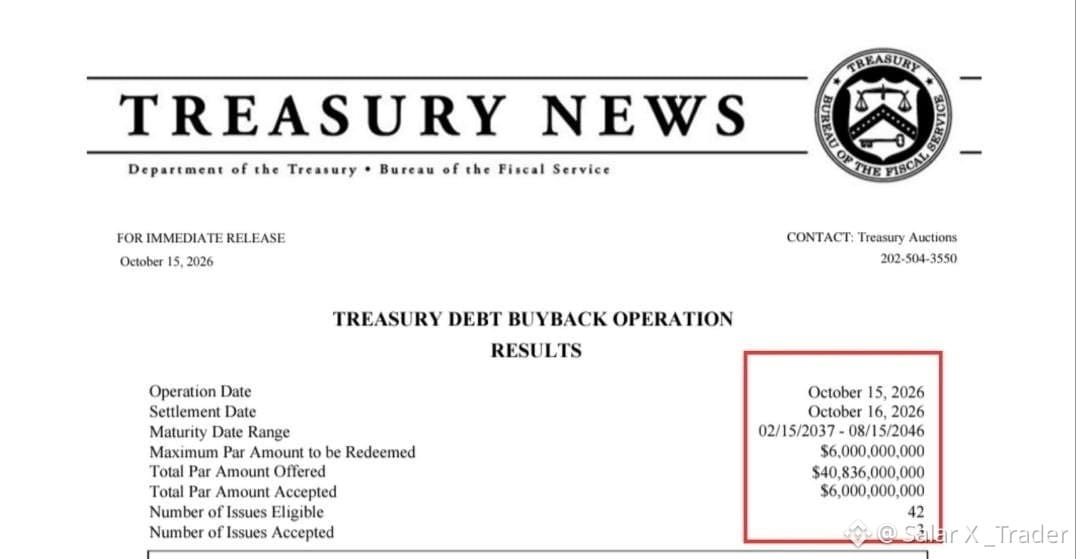
🚨 ÚLTIMA HORA: 🇺🇸 ¡LAS RECOMPRAS DE DEUDA DEL TESORO DE EE. UU. ACAPARAN LOS TITULARES! 💰 ¡Se reportaron recompras de deuda del Gobierno de EE. UU. por valor de 6.000 millones de dólares! 📊 RECOMPRAS TOTALES ESTE MES: ¡19.330 MILLONES DE DÓLARES! 🔥 ¿Por qué es importante para los mercados? 📉 Las recompras del Tesoro pueden ayudar a mejorar la liquidez en ciertos segmentos del mercado de bonos. 📊 Los rendimientos de los bonos y la liquidez siguen siendo factores clave para los activos de riesgo. ₿ Los operadores de Bitcoin y criptomonedas siguen de cerca las posibles reacciones del mercado. ⚠️ Importante: Las recompras no significan automáticamente que los rendimientos de los bonos vayan a bajar ni que Bitcoin vaya a subir. Para confirmarlo, sigue de cerca los rendimientos de los bonos del Tesoro, el dólar estadounidense y la política de la Fed. 👀 ¿Esto impulsará el próximo movimiento de Bitcoin? ¡Sigue a Salar X_Trader para recibir más novedades del mercado! #Bitcoin #BTC #CryptoNews #USTreasury #BondMarket $BR {future}(BRUSDT) $RIVER {future}(RIVERUSDT) $BTC {future}(BTCUSDT)
🚨 ÚLTIMA HORA: 🇺🇸 ¡LAS RECOMPRAS DE DEUDA DEL TESORO DE EE. UU. ACAPARAN LOS TITULARES!

💰 ¡Se reportaron recompras de deuda del Gobierno de EE. UU. por valor de 6.000 millones de dólares!

📊 RECOMPRAS TOTALES ESTE MES: ¡19.330 MILLONES DE DÓLARES!

🔥 ¿Por qué es importante para los mercados?

📉 Las recompras del Tesoro pueden ayudar a mejorar la liquidez en ciertos segmentos del mercado de bonos.
📊 Los rendimientos de los bonos y la liquidez siguen siendo factores clave para los activos de riesgo.
₿ Los operadores de Bitcoin y criptomonedas siguen de cerca las posibles reacciones del mercado.

⚠️ Importante: Las recompras no significan automáticamente que los rendimientos de los bonos vayan a bajar ni que Bitcoin vaya a subir. Para confirmarlo, sigue de cerca los rendimientos de los bonos del Tesoro, el dólar estadounidense y la política de la Fed.

👀 ¿Esto impulsará el próximo movimiento de Bitcoin?

¡Sigue a Salar X_Trader para recibir más novedades del mercado!

#Bitcoin #BTC #CryptoNews #USTreasury #BondMarket
$BR
$RIVER
$BTC
🚨 ¡LOS RENDIMIENTOS DE LOS BONOS DEL TESORO A 10 AÑOS SUPERAN EL 5,13% MIENTRAS $BTC SE PREPARA PARA LA VOLATILIDAD DE LA REVALORIZACIÓN MACROECONÓMICA! ⚡ El rendimiento a 10 años acaba de superar con fuerza el 5,13%, alcanzando niveles que no veíamos desde la crisis financiera de 2008. 📊 Cuando los activos libres de riesgo ofrecen un rendimiento tan alto, el capital sale en masa de los activos de riesgo, mientras los costos de endeudamiento presionan la deuda corporativa en todos los ámbitos. ⚡ El dinero inteligente sigue de cerca este terremoto en el mercado de bonos mientras la liquidez se reajusta en los libros de órdenes globales. 💡 A medida que las acciones y los activos tradicionales se revalorizan bajo la presión del déficit, la volatilidad de las criptomonedas se prepara para su próximo gran movimiento. 💬 ¿Cómo estás ajustando tu exposición al mercado mientras el alza de los rendimientos aprieta cada vez más a los activos de riesgo? 👇 ⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️ 🏷️ #BTC #Macro #BondMarket #Crypto ⚡ 🎯
🚨 ¡LOS RENDIMIENTOS DE LOS BONOS DEL TESORO A 10 AÑOS SUPERAN EL 5,13% MIENTRAS $BTC SE PREPARA PARA LA VOLATILIDAD DE LA REVALORIZACIÓN MACROECONÓMICA! ⚡

El rendimiento a 10 años acaba de superar con fuerza el 5,13%, alcanzando niveles que no veíamos desde la crisis financiera de 2008. 📊 Cuando los activos libres de riesgo ofrecen un rendimiento tan alto, el capital sale en masa de los activos de riesgo, mientras los costos de endeudamiento presionan la deuda corporativa en todos los ámbitos.

⚡ El dinero inteligente sigue de cerca este terremoto en el mercado de bonos mientras la liquidez se reajusta en los libros de órdenes globales. 💡 A medida que las acciones y los activos tradicionales se revalorizan bajo la presión del déficit, la volatilidad de las criptomonedas se prepara para su próximo gran movimiento.

💬 ¿Cómo estás ajustando tu exposición al mercado mientras el alza de los rendimientos aprieta cada vez más a los activos de riesgo? 👇

⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️

🏷️ #BTC #Macro #BondMarket #Crypto

⚡ 🎯
BTC+0,87 %
IEFETF+0,49 %
🚨 EL MERCADO DE BONOS DE INDIA, BAJO PRESIÓN: ¡EL RENDIMIENTO A 10 AÑOS ALCANZA SU NIVEL MÁS ALTO DESDE NOVIEMBRE DE 2023! 🇮🇳📉 Los precios de los bonos del gobierno de India cayeron después de que el Banco de la Reserva de India introdujera medidas de emergencia para respaldar la rupia. 📊 $KEY $ACTUALIZACIÓN DEL MERCADO: 🔹 Rendimiento de los bonos del gobierno a 10 años: 7,35 % 🔹 Aumento diario: 5 puntos básicos 🔹 Nivel más alto desde: noviembre de 2023 ⚠️ El aumento de los rendimientos de los bonos indica una mayor presión en el mercado de deuda de India, mientras las autoridades trabajan para estabilizar la rupia. Los inversores estarán muy atentos a las próximas medidas del RBI y a la evolución del mercado de divisas. #India #RBI #BondMarket
🚨 EL MERCADO DE BONOS DE INDIA, BAJO PRESIÓN: ¡EL RENDIMIENTO A 10 AÑOS ALCANZA SU NIVEL MÁS ALTO DESDE NOVIEMBRE DE 2023! 🇮🇳📉

Los precios de los bonos del gobierno de India cayeron después de que el Banco de la Reserva de India introdujera medidas de emergencia para respaldar la rupia.

📊 $KEY $ACTUALIZACIÓN DEL MERCADO: 🔹 Rendimiento de los bonos del gobierno a 10 años: 7,35 % 🔹 Aumento diario: 5 puntos básicos 🔹 Nivel más alto desde: noviembre de 2023

⚠️ El aumento de los rendimientos de los bonos indica una mayor presión en el mercado de deuda de India, mientras las autoridades trabajan para estabilizar la rupia. Los inversores estarán muy atentos a las próximas medidas del RBI y a la evolución del mercado de divisas.

#India #RBI #BondMarket
En su última operación rutinaria de compra de bonos, anunciada hoy, el Banco de Japón (BOJ) comunicó que reducirá las compras de bonos del Estado con vencimientos de 10 a 25 años a 85.000 millones de yenes (frente a los 100.000 millones anteriores) y las de bonos con vencimientos de 1 a 3 años a 330.000 millones de yenes (frente a los 355.000 millones anteriores). Esta reducción sustancial de las compras de bonos coincide con la trayectoria prevista por el mercado para que el Banco de Japón avance gradualmente hacia la normalización de su política monetaria. El ritmo del endurecimiento cuantitativo se mantiene estable y controlado, sin provocar un repunte anómalo de los rendimientos a corto plazo, lo que demuestra que la transición de la política monetaria está siendo muy fluida. Desde una perspectiva macroeconómica y técnica, el yen ha encontrado un sólido nivel de soporte tras confirmarse la reducción del balance, mientras que la liquidez global de las operaciones de carry trade se está reorganizando de forma ordenada. Tras disiparse la aversión al riesgo, el apetito global por el riesgo no se ha visto afectado y sigue intacta la tendencia general de precios de los activos, con fluctuaciones al alza. En cuanto al mercado de las criptomonedas, $BTC y los principales activos mantienen una estructura técnica alcista tras el reajuste de las expectativas de liquidez. La mayor claridad de la política ha eliminado la prima de incertidumbre y, por el contrario, ha sentado las bases para una nueva ofensiva alcista de los activos de riesgo.📈 #BOJ #BondMarket #Macroeconomía
En su última operación rutinaria de compra de bonos, anunciada hoy, el Banco de Japón (BOJ) comunicó que reducirá las compras de bonos del Estado con vencimientos de 10 a 25 años a 85.000 millones de yenes (frente a los 100.000 millones anteriores) y las de bonos con vencimientos de 1 a 3 años a 330.000 millones de yenes (frente a los 355.000 millones anteriores).

Esta reducción sustancial de las compras de bonos coincide con la trayectoria prevista por el mercado para que el Banco de Japón avance gradualmente hacia la normalización de su política monetaria. El ritmo del endurecimiento cuantitativo se mantiene estable y controlado, sin provocar un repunte anómalo de los rendimientos a corto plazo, lo que demuestra que la transición de la política monetaria está siendo muy fluida.

Desde una perspectiva macroeconómica y técnica, el yen ha encontrado un sólido nivel de soporte tras confirmarse la reducción del balance, mientras que la liquidez global de las operaciones de carry trade se está reorganizando de forma ordenada. Tras disiparse la aversión al riesgo, el apetito global por el riesgo no se ha visto afectado y sigue intacta la tendencia general de precios de los activos, con fluctuaciones al alza.

En cuanto al mercado de las criptomonedas, $BTC y los principales activos mantienen una estructura técnica alcista tras el reajuste de las expectativas de liquidez. La mayor claridad de la política ha eliminado la prima de incertidumbre y, por el contrario, ha sentado las bases para una nueva ofensiva alcista de los activos de riesgo.📈

#BOJ #BondMarket #Macroeconomía
·
--
Bajista
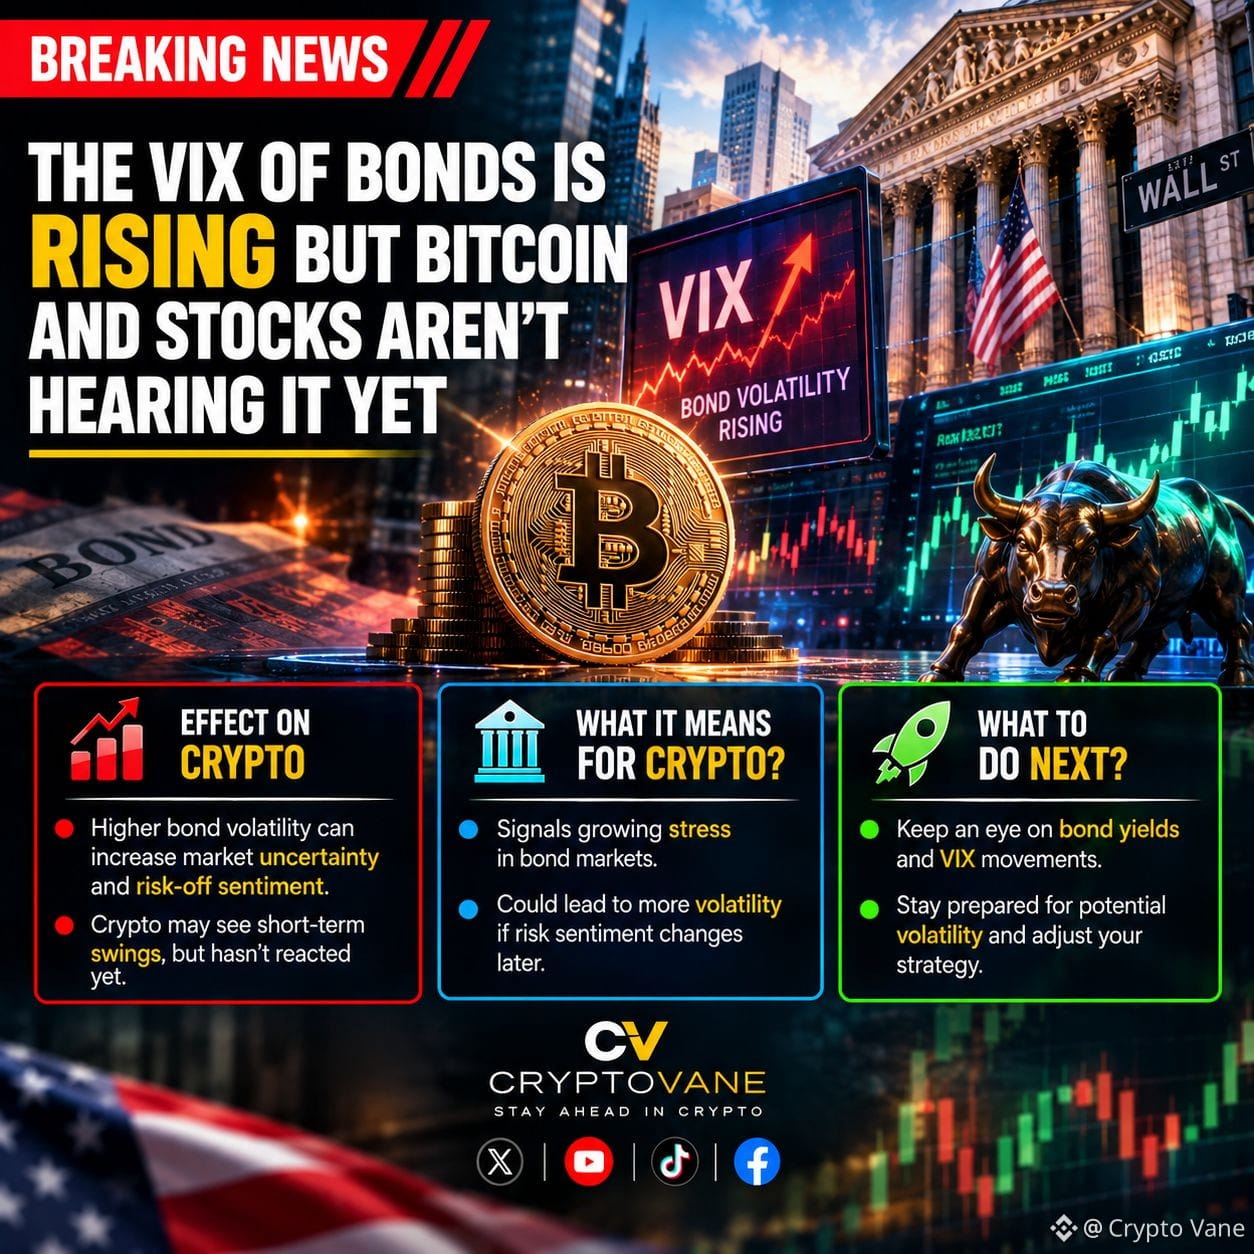
La volatilidad del mercado de bonos va en aumento, pero $BTC y las acciones se mantienen firmes La volatilidad del mercado de bonos está aumentando, lo que plantea dudas sobre si $BTC y las acciones podrán mantener su fortaleza. A medida que crece la tensión financiera bajo la superficie, los inversores siguen de cerca los rendimientos de los bonos, el apetito por el riesgo y las posibles repercusiones en los mercados de criptomonedas. #Bitcoin #CryptoNews #BondMarket #MarketVolatility #CryptoMarket {spot}(BTCUSDT) {spot}(NVDABUSDT) {spot}(AAPLBUSDT)
La volatilidad del mercado de bonos va en aumento, pero $BTC y las acciones se mantienen firmes
La volatilidad del mercado de bonos está aumentando, lo que plantea dudas sobre si $BTC y las acciones podrán mantener su fortaleza. A medida que crece la tensión financiera bajo la superficie, los inversores siguen de cerca los rendimientos de los bonos, el apetito por el riesgo y las posibles repercusiones en los mercados de criptomonedas.
#Bitcoin #CryptoNews #BondMarket #MarketVolatility #CryptoMarket
¿Bitcoin al alza o a la baja el 6 de octubre?

¿Bitcoin al alza o a la baja el 6 de octubre?

99%Sube1%Baja
Volumen $71,262.59
Rupert Harrison, asesor sénior y gestor de carteras de PIMCO, señaló el martes durante un evento de consultoría económica de TS Lombard en Londres que los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años alcanzaron esta semana sus niveles más altos en 24 años. Harrison destacó que, tras la reciente y pronunciada subida de los rendimientos, la valoración de los bonos del Tesoro estadounidense ofrece un atractivo considerable para la asignación de activos, y que PIMCO mantiene actualmente cierta exposición al riesgo de duración. El hecho de que los rendimientos de los bonos del Tesoro estadounidense a largo plazo hayan alcanzado su nivel más alto en casi un cuarto de siglo refleja la profunda preocupación del mercado por los persistentes déficits fiscales de Estados Unidos y la resistencia de la inflación a largo plazo. Esta oleada de ventas de bonos no solo ha elevado los tipos de interés de referencia sin riesgo, sino que también ha transformado significativamente las expectativas de las instituciones sobre los márgenes de seguridad de los activos. Desde la perspectiva de los mercados macrofinancieros, los rendimientos récord están absorbiendo con fuerza la liquidez mundial, reforzando la fortaleza del índice del dólar y ejerciendo una intensa presión de descuento sobre los activos de renta variable de alta valoración. Si el crecimiento económico se ralentiza o las acciones tecnológicas sufren una corrección profunda, los fondos podrían regresar con mayor rapidez a los bonos del Tesoro a largo plazo con cupones elevados, lo que limitaría el apetito general por el riesgo. En cuanto a los criptoactivos, que los rendimientos sin riesgo se mantengan en niveles históricamente altos significa que el costo de oportunidad para que las instituciones asignen capital a las criptomonedas ha aumentado considerablemente. Bajo la doble presión de un endurecimiento persistente de la liquidez macroeconómica y de la retirada de liquidez, los activos de riesgo representados por $BTC podrían afrontar a corto plazo una presión de valoración más intensa y una mayor volatilidad. #US10Y #BondMarket #MacroEconomy
Rupert Harrison, asesor sénior y gestor de carteras de PIMCO, señaló el martes durante un evento de consultoría económica de TS Lombard en Londres que los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años alcanzaron esta semana sus niveles más altos en 24 años. Harrison destacó que, tras la reciente y pronunciada subida de los rendimientos, la valoración de los bonos del Tesoro estadounidense ofrece un atractivo considerable para la asignación de activos, y que PIMCO mantiene actualmente cierta exposición al riesgo de duración.

El hecho de que los rendimientos de los bonos del Tesoro estadounidense a largo plazo hayan alcanzado su nivel más alto en casi un cuarto de siglo refleja la profunda preocupación del mercado por los persistentes déficits fiscales de Estados Unidos y la resistencia de la inflación a largo plazo. Esta oleada de ventas de bonos no solo ha elevado los tipos de interés de referencia sin riesgo, sino que también ha transformado significativamente las expectativas de las instituciones sobre los márgenes de seguridad de los activos.

Desde la perspectiva de los mercados macrofinancieros, los rendimientos récord están absorbiendo con fuerza la liquidez mundial, reforzando la fortaleza del índice del dólar y ejerciendo una intensa presión de descuento sobre los activos de renta variable de alta valoración. Si el crecimiento económico se ralentiza o las acciones tecnológicas sufren una corrección profunda, los fondos podrían regresar con mayor rapidez a los bonos del Tesoro a largo plazo con cupones elevados, lo que limitaría el apetito general por el riesgo.

En cuanto a los criptoactivos, que los rendimientos sin riesgo se mantengan en niveles históricamente altos significa que el costo de oportunidad para que las instituciones asignen capital a las criptomonedas ha aumentado considerablemente. Bajo la doble presión de un endurecimiento persistente de la liquidez macroeconómica y de la retirada de liquidez, los activos de riesgo representados por $BTC podrían afrontar a corto plazo una presión de valoración más intensa y una mayor volatilidad. #US10Y #BondMarket #MacroEconomy
BTC+0,87 %
TLTETF+0,31 %
AGGETF+0,24 %
Rupert Harrison, asesor sénior y gestor de carteras de PIMCO, afirmó el martes en el seminario económico de TS Lombard celebrado en Londres que el reciente repunte pronunciado de los rendimientos de los bonos del Tesoro de EE. UU. los ha convertido en una opción de inversión muy atractiva. Esta semana, los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años alcanzaron nuevos máximos de casi 24 años, reflejo principalmente de la persistente preocupación del mercado por la inflación y el creciente déficit fiscal. Desde una perspectiva técnica y de valoración de los flujos de capital, los indicadores de impulso ya han entrado en territorio de sobrecompra extrema, tras el avance de los rendimientos de los bonos del Tesoro a largo plazo hasta máximos de 24 años. Las declaraciones de instituciones de primer nivel, como PIMCO, a favor de aumentar la exposición a la duración indican que es muy probable que los rendimientos libres de riesgo estén formando un techo a medio y largo plazo. Los máximos en los rendimientos suelen ofrecer un sólido respaldo de valoración a los activos de riesgo. En los mercados macrofinancieros tradicionales, si los rendimientos de los bonos del Tesoro estadounidense retroceden tras su fuerte subida, la mejora del atractivo de estos activos como inversión compensará eficazmente la presión correctiva sobre las acciones tecnológicas estadounidenses. También podrían moderarse las expectativas sobre el índice del dólar y el endurecimiento de la liquidez, lo que abriría una ventana de relajación gradual de las condiciones financieras generales. En los mercados de criptomonedas, un techo en los rendimientos libres de riesgo suele ser un anticipo técnico de un repunte de los activos de beta alta. Cuando las tasas de largo plazo encuentren resistencia y disminuya la presión sobre la liquidez, los nuevos flujos de capital al margen tendrán más incentivos para regresar a $BTC y a los principales tokens, impulsando el sentimiento alcista general. #US10Y #BondMarket #Macroeconomía
Rupert Harrison, asesor sénior y gestor de carteras de PIMCO, afirmó el martes en el seminario económico de TS Lombard celebrado en Londres que el reciente repunte pronunciado de los rendimientos de los bonos del Tesoro de EE. UU. los ha convertido en una opción de inversión muy atractiva. Esta semana, los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años alcanzaron nuevos máximos de casi 24 años, reflejo principalmente de la persistente preocupación del mercado por la inflación y el creciente déficit fiscal.

Desde una perspectiva técnica y de valoración de los flujos de capital, los indicadores de impulso ya han entrado en territorio de sobrecompra extrema, tras el avance de los rendimientos de los bonos del Tesoro a largo plazo hasta máximos de 24 años. Las declaraciones de instituciones de primer nivel, como PIMCO, a favor de aumentar la exposición a la duración indican que es muy probable que los rendimientos libres de riesgo estén formando un techo a medio y largo plazo. Los máximos en los rendimientos suelen ofrecer un sólido respaldo de valoración a los activos de riesgo.

En los mercados macrofinancieros tradicionales, si los rendimientos de los bonos del Tesoro estadounidense retroceden tras su fuerte subida, la mejora del atractivo de estos activos como inversión compensará eficazmente la presión correctiva sobre las acciones tecnológicas estadounidenses. También podrían moderarse las expectativas sobre el índice del dólar y el endurecimiento de la liquidez, lo que abriría una ventana de relajación gradual de las condiciones financieras generales.

En los mercados de criptomonedas, un techo en los rendimientos libres de riesgo suele ser un anticipo técnico de un repunte de los activos de beta alta. Cuando las tasas de largo plazo encuentren resistencia y disminuya la presión sobre la liquidez, los nuevos flujos de capital al margen tendrán más incentivos para regresar a $BTC y a los principales tokens, impulsando el sentimiento alcista general.

#US10Y #BondMarket #Macroeconomía
BTC+0,87 %
TLTETF+0,31 %
IEFETF+0,49 %
El Ministerio de Finanzas de Japón fijó este mes en el 3,1 % la tasa del cupón de sus nuevos bonos gubernamentales de referencia a 10 años, alcanzando su nivel más alto desde agosto de 1996. La última subasta de deuda registró una fuerte demanda interna, y la ratio de cobertura de ofertas subió a 3,76 veces, frente a las 3,29 veces de la subasta anterior. Superar por primera vez en 30 años la barrera del 3 % marca un cambio estructural respecto de la era de política monetaria ultralaxa que Japón mantuvo durante varias décadas. El aumento trimestral desde el 2,4 % a comienzos de 2026 pone de relieve la persistente presión alcista sobre los rendimientos del mercado secundario, en medio de la creciente preocupación mundial por la sostenibilidad de la deuda. El alza de las tasas libres de riesgo en Japón ejerce una presión considerable sobre los mercados financieros mundiales al acelerar el desmantelamiento de la clásica estrategia de carry trade con yenes. Ahora, las instituciones nacionales disponen de rendimientos soberanos atractivos en su propio país, lo que podría acelerar la repatriación de capital invertido en acciones extranjeras y bonos internacionales. En el ámbito de las criptomonedas, el endurecimiento de la liquidez mundial en monedas fiduciarias y los ajustes en las operaciones de carry trade pueden generar volatilidad a corto plazo en activos especulativos como $BTC. No obstante, las crecientes presiones fiscales y los niveles de deuda soberana en todo el mundo siguen reforzando la narrativa estructural de Bitcoin como cobertura macroeconómica escasa. #JGB #JapanEconomy #BondMarket #Macroeconomía
El Ministerio de Finanzas de Japón fijó este mes en el 3,1 % la tasa del cupón de sus nuevos bonos gubernamentales de referencia a 10 años, alcanzando su nivel más alto desde agosto de 1996. La última subasta de deuda registró una fuerte demanda interna, y la ratio de cobertura de ofertas subió a 3,76 veces, frente a las 3,29 veces de la subasta anterior.

Superar por primera vez en 30 años la barrera del 3 % marca un cambio estructural respecto de la era de política monetaria ultralaxa que Japón mantuvo durante varias décadas. El aumento trimestral desde el 2,4 % a comienzos de 2026 pone de relieve la persistente presión alcista sobre los rendimientos del mercado secundario, en medio de la creciente preocupación mundial por la sostenibilidad de la deuda.

El alza de las tasas libres de riesgo en Japón ejerce una presión considerable sobre los mercados financieros mundiales al acelerar el desmantelamiento de la clásica estrategia de carry trade con yenes. Ahora, las instituciones nacionales disponen de rendimientos soberanos atractivos en su propio país, lo que podría acelerar la repatriación de capital invertido en acciones extranjeras y bonos internacionales.

En el ámbito de las criptomonedas, el endurecimiento de la liquidez mundial en monedas fiduciarias y los ajustes en las operaciones de carry trade pueden generar volatilidad a corto plazo en activos especulativos como $BTC . No obstante, las crecientes presiones fiscales y los niveles de deuda soberana en todo el mundo siguen reforzando la narrativa estructural de Bitcoin como cobertura macroeconómica escasa.

#JGB #JapanEconomy #BondMarket #Macroeconomía
Los mercados financieros de Estados Unidos registraron una fuerte volatilidad en la sesión de hoy, cuando el rendimiento de los bonos del Tesoro a 30 años se disparó hasta el 5,69%, su nivel más alto en 24 años. La ola generalizada de ventas de bonos sigue ejerciendo una gran presión sobre todo el sistema de valoración de activos. El repunte de los rendimientos de los bonos de muy largo plazo refleja la persistente preocupación de los inversores por el déficit presupuestario y las presiones inflacionarias. El mercado debe aceptar que la era de las tasas de interés elevadas durará más de lo previsto, pese a las expectativas anteriores de una flexibilización monetaria. El alza de los rendimientos de los bonos a largo plazo desencadenó de inmediato presiones correctivas en los mercados bursátiles y ayudó al dólar estadounidense a mantener su fortaleza. El aumento de los costos de financiamiento a largo plazo también pesa sobre el sector inmobiliario y las perspectivas generales de crecimiento económico. En el mercado de las criptomonedas, un rendimiento libre de riesgo cercano al 5,7% reducirá la liquidez y el apetito por el riesgo de los grandes flujos de capital. $BTC y otros activos digitales podrían atravesar una etapa de acumulación con fuertes fluctuaciones, mientras los inversores priorizan la cautela. #TreasuryYields #MacroEconomics #BondMarket
Los mercados financieros de Estados Unidos registraron una fuerte volatilidad en la sesión de hoy, cuando el rendimiento de los bonos del Tesoro a 30 años se disparó hasta el 5,69%, su nivel más alto en 24 años. La ola generalizada de ventas de bonos sigue ejerciendo una gran presión sobre todo el sistema de valoración de activos.

El repunte de los rendimientos de los bonos de muy largo plazo refleja la persistente preocupación de los inversores por el déficit presupuestario y las presiones inflacionarias. El mercado debe aceptar que la era de las tasas de interés elevadas durará más de lo previsto, pese a las expectativas anteriores de una flexibilización monetaria.

El alza de los rendimientos de los bonos a largo plazo desencadenó de inmediato presiones correctivas en los mercados bursátiles y ayudó al dólar estadounidense a mantener su fortaleza. El aumento de los costos de financiamiento a largo plazo también pesa sobre el sector inmobiliario y las perspectivas generales de crecimiento económico.

En el mercado de las criptomonedas, un rendimiento libre de riesgo cercano al 5,7% reducirá la liquidez y el apetito por el riesgo de los grandes flujos de capital. $BTC y otros activos digitales podrían atravesar una etapa de acumulación con fuertes fluctuaciones, mientras los inversores priorizan la cautela.

#TreasuryYields #MacroEconomics #BondMarket
BTC+0,87 %
TLTETF+0,31 %
El mercado de deuda soberana europea registra hoy un movimiento importante. Según los datos de negociación más recientes, el diferencial de los rendimientos de los bonos del Tesoro a 10 años entre Francia y Alemania se ha ampliado de forma sostenida durante la sesión del mercado europeo, superando con fuerza el umbral entero de 150 puntos básicos. Este indicador clave de diferencial actualiza directamente el máximo registrado desde la crisis de deuda soberana de la eurozona en enero de 2012, señalando que la prima por riesgo de crédito soberano de la zona euro está entrando en una volatilidad extrema no vista en más de una década. Desde la perspectiva macro y de indicadores técnicos, esta ampliación del diferencial se debe principalmente a un precio concentrado del mercado sobre el déficit presupuestario de Francia y la incertidumbre asociada a la confrontación política. Sin embargo, desde el ángulo del análisis cuantitativo, 150 puntos básicos coinciden exactamente con una zona densa de fuerte resistencia en gráficos de largo plazo. Los indicadores de momentum ya han entrado profundamente en un estado de sobrecompra extrema; la experiencia histórica sugiere que, cuando aparecen en el rango de valores extremos primas de pánico, normalmente implica que el sentimiento negativo se acerca a la fase final de agotamiento con aceleración en la parte alta. En el plano macro de activos cruzados, esta volatilidad está reconfigurando el flujo de capital. Aunque el salto del diferencial ejerce en el corto plazo una presión técnica a la baja sobre el tipo de cambio EUR/USD y provoca un giro defensivo en los mercados bursátiles europeos, al mismo tiempo acelera la liberación concentrada del riesgo de deuda soberana. A medida que las expectativas más pesimistas del mercado se hayan descontado por completo, si el diferencial se ve rechazado y cae de nuevo en la zona de resistencia técnica, la entrada de capital de arbitraje entre mercados impulsará de forma efectiva la preferencia global por el riesgo. Para el mercado cripto, la manifestación de la deuda soberana tradicional en moneda fiduciaria y las presiones fiscales vuelve a resaltar la resiliencia de los activos digitales descentralizados en la asignación de capital. Cuando el diferencial de crédito soberano llega a su máximo y empuja a que el sentimiento de aversión a la incertidumbre macro se modere marginalmente, la liquidez macro volverá a inclinarse hacia activos de riesgo con alta elasticidad; el soporte técnico de los productos clave como $BTC se consolidará aún más y atraerá la entrada de capital incremental.🚀 #BondMarket #Eurozone #MacroEconomy
El mercado de deuda soberana europea registra hoy un movimiento importante. Según los datos de negociación más recientes, el diferencial de los rendimientos de los bonos del Tesoro a 10 años entre Francia y Alemania se ha ampliado de forma sostenida durante la sesión del mercado europeo, superando con fuerza el umbral entero de 150 puntos básicos. Este indicador clave de diferencial actualiza directamente el máximo registrado desde la crisis de deuda soberana de la eurozona en enero de 2012, señalando que la prima por riesgo de crédito soberano de la zona euro está entrando en una volatilidad extrema no vista en más de una década.

Desde la perspectiva macro y de indicadores técnicos, esta ampliación del diferencial se debe principalmente a un precio concentrado del mercado sobre el déficit presupuestario de Francia y la incertidumbre asociada a la confrontación política. Sin embargo, desde el ángulo del análisis cuantitativo, 150 puntos básicos coinciden exactamente con una zona densa de fuerte resistencia en gráficos de largo plazo. Los indicadores de momentum ya han entrado profundamente en un estado de sobrecompra extrema; la experiencia histórica sugiere que, cuando aparecen en el rango de valores extremos primas de pánico, normalmente implica que el sentimiento negativo se acerca a la fase final de agotamiento con aceleración en la parte alta.

En el plano macro de activos cruzados, esta volatilidad está reconfigurando el flujo de capital. Aunque el salto del diferencial ejerce en el corto plazo una presión técnica a la baja sobre el tipo de cambio EUR/USD y provoca un giro defensivo en los mercados bursátiles europeos, al mismo tiempo acelera la liberación concentrada del riesgo de deuda soberana. A medida que las expectativas más pesimistas del mercado se hayan descontado por completo, si el diferencial se ve rechazado y cae de nuevo en la zona de resistencia técnica, la entrada de capital de arbitraje entre mercados impulsará de forma efectiva la preferencia global por el riesgo.

Para el mercado cripto, la manifestación de la deuda soberana tradicional en moneda fiduciaria y las presiones fiscales vuelve a resaltar la resiliencia de los activos digitales descentralizados en la asignación de capital. Cuando el diferencial de crédito soberano llega a su máximo y empuja a que el sentimiento de aversión a la incertidumbre macro se modere marginalmente, la liquidez macro volverá a inclinarse hacia activos de riesgo con alta elasticidad; el soporte técnico de los productos clave como $BTC se consolidará aún más y atraerá la entrada de capital incremental.🚀

#BondMarket #Eurozone #MacroEconomy
BOE MANTIENE LA TASA DE INTERÉS, DETIENE LA VENTA DE BONOS A LARGO PLAZO ​El Banco Central de Inglaterra (BoE) acaba de tomar una decisión importante para reducir la presión sobre el mercado financiero. ​Mantener la tasa de interés: BoE decidió mantener el nivel de la tasa en 3,75%, con un resultado de votación de 6–3. ​Detener la venta de bonos a largo plazo: Un movimiento decisivo que ayuda a aliviar la tensión en el mercado de bonos. ​Reacción del mercado: El mercado de bonos se incrementó de inmediato; el rendimiento de los bonos del gobierno británico a 30 años bajó aproximadamente 12 pb, y al mismo tiempo se enfrió la ola de aumento de rendimientos a nivel global. ​Orientación de la política: BoE está aceptando priorizar la estabilidad del mercado de bonos, aunque el problema de la inflación aún no se ha enfriado por completo. {spot}(BTCUSDT) {spot}(XAUTUSDT) ​La información anterior solo refleja una actualización de la evolución macroeconómica global. En absoluto constituye asesoramiento de inversión ni una predicción para «apostar» por el tipo de cambio. Si ya escuchaste esta noticia y te lanzaste a «bailar» con bonos o divisas, y terminas quemando tu cuenta, ad quisiera disculparse por no poder ayudarte a salvar tu monedero; solo puedo aplaudir con tristeza de todos modos. ​#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
BOE MANTIENE LA TASA DE INTERÉS, DETIENE LA VENTA DE BONOS A LARGO PLAZO

​El Banco Central de Inglaterra (BoE) acaba de tomar una decisión importante para reducir la presión sobre el mercado financiero.

​Mantener la tasa de interés: BoE decidió mantener el nivel de la tasa en 3,75%, con un resultado de votación de 6–3.

​Detener la venta de bonos a largo plazo: Un movimiento decisivo que ayuda a aliviar la tensión en el mercado de bonos.

​Reacción del mercado: El mercado de bonos se incrementó de inmediato; el rendimiento de los bonos del gobierno británico a 30 años bajó aproximadamente 12 pb, y al mismo tiempo se enfrió la ola de aumento de rendimientos a nivel global.

​Orientación de la política: BoE está aceptando priorizar la estabilidad del mercado de bonos, aunque el problema de la inflación aún no se ha enfriado por completo.


​La información anterior solo refleja una actualización de la evolución macroeconómica global. En absoluto constituye asesoramiento de inversión ni una predicción para «apostar» por el tipo de cambio. Si ya escuchaste esta noticia y te lanzaste a «bailar» con bonos o divisas, y terminas quemando tu cuenta, ad quisiera disculparse por no poder ayudarte a salvar tu monedero; solo puedo aplaudir con tristeza de todos modos.

​#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
EL ACUERDO DE BONOS RÉCORD DE 4.750 M$ DE AMD — LA CARRERA DE LA IA ACABA DE VOLVERSE MÁS CARA 💰🔥 AMD acaba de lanzar un bono de 4.750 M$ en cuatro tramos: su mayor emisión de deuda en USD hasta la fecha. El tramo a 10 años se ajustó 25 pb por debajo de la guía, una señal clara de que las instituciones tienen hambre de exposición a la IA. 📊 Esto no es una contracción de liquidez: con 13,1 B$ en caja y un estatus de alta calidad (investment grade), AMD pide prestado para tener opciones: aceleradores de IA, escala en centros de datos y la apuesta de 5.000 M$ por Anthropic. 💳 El ciclo de capex para IA sigue ampliándose. Se proyecta que los ingresos superen los 51.000 M$ (crecimiento del 47%), y esta emisión eclipsa la nota de 1.500 M$ que colocó en marzo pasado: el sector ha entrado en una fase persistente de expansión de capital. La pregunta: ¿a qué precio se descuenta completamente esta historia? ¿Entrarías en $AMD on una corrección estructural, o esperarías confirmación? 👇 ⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️ 🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow 🧠💼
EL ACUERDO DE BONOS RÉCORD DE 4.750 M$ DE AMD — LA CARRERA DE LA IA ACABA DE VOLVERSE MÁS CARA 💰🔥

AMD acaba de lanzar un bono de 4.750 M$ en cuatro tramos: su mayor emisión de deuda en USD hasta la fecha. El tramo a 10 años se ajustó 25 pb por debajo de la guía, una señal clara de que las instituciones tienen hambre de exposición a la IA. 📊

Esto no es una contracción de liquidez: con 13,1 B$ en caja y un estatus de alta calidad (investment grade), AMD pide prestado para tener opciones: aceleradores de IA, escala en centros de datos y la apuesta de 5.000 M$ por Anthropic. 💳

El ciclo de capex para IA sigue ampliándose. Se proyecta que los ingresos superen los 51.000 M$ (crecimiento del 47%), y esta emisión eclipsa la nota de 1.500 M$ que colocó en marzo pasado: el sector ha entrado en una fase persistente de expansión de capital. La pregunta: ¿a qué precio se descuenta completamente esta historia? ¿Entrarías en $AMD on una corrección estructural, o esperarías confirmación? 👇

⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️

🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow

🧠💼
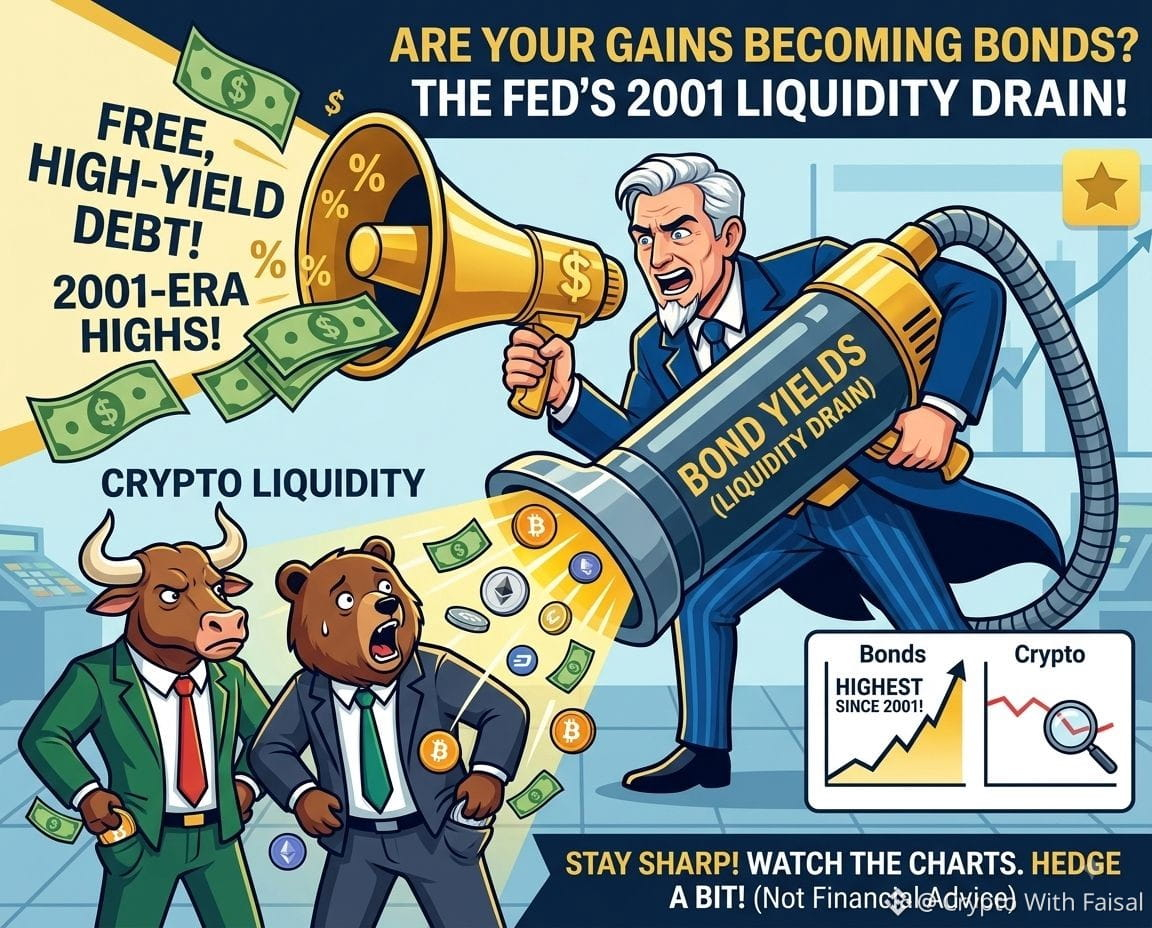
​#us30ybondauctionyieldhighestsince2001 ​🚨 ONDA DE CHOQUE DEL MERCADO DE BONOS: ¡LOS RENDIMIENTOS TOCAN MÁXIMOS DE 2001! 🚨 ​La última subasta de bonos del Tesoro de EE. UU. a 30 años acaba de concluir, y los resultados están haciendo sonar alarmas en todo el mundo financiero. Los rendimientos se han disparado oficialmente hasta niveles que no veíamos desde 2001. 🤯 ​¿Qué causó este enorme aumento? ​Una severa falta de demanda en el mercado. La relación pujas/cobertura (bid-to-cover) se desplomó hasta un deprimente 2.39, lo que indica que los compradores de deuda de EE. UU. prácticamente no existían. Para poder colocar con éxito estos bonos, el Tesoro tuvo que atraer a los inversores ofreciendo agresivamente tasas de interés más altas. En esencia, tuvieron que pagar una prima para encontrar compradores. 💸 ​La conexión con las criptomonedas: ​¿Por qué deberían preocuparse los traders de cripto por los bonos del gobierno? Todo se reduce a la liquidez. El capital fluye naturalmente hacia rendimientos atractivos y de menor riesgo. Con los bonos tradicionales ahora ofreciendo pagos tan elevados, podríamos presenciar una salida significativa de liquidez desde las clases de activos “risk-on”, incluyendo las criptomonedas. ​Plan de acción para traders: ​Cuando ocurren cambios macroeconómicos, la preparación es clave: ​Mantente alerta: vigila los gráficos de cerca para detectar caídas repentinas en el volumen. ​Gestiona el riesgo: ajusta tus stops (stop-loss) para reducir exposición. ​Protege el capital: considera seriamente cubrir (hedgear) tu portafolio para prepararte ante una posible volatilidad del mercado. 📉📈 ​(Aviso: Este es un comentario del mercado y no debe tomarse como asesoramiento financiero. Haz tu propia investigación.) #MacroEconomics #BondMarket #FederalReserve $BTC {future}(BTCUSDT) $ETH {future}(ETHUSDT) $BNB {future}(BNBUSDT)
​#us30ybondauctionyieldhighestsince2001
​🚨 ONDA DE CHOQUE DEL MERCADO DE BONOS: ¡LOS RENDIMIENTOS TOCAN MÁXIMOS DE 2001! 🚨

​La última subasta de bonos del Tesoro de EE. UU. a 30 años acaba de concluir, y los resultados están haciendo sonar alarmas en todo el mundo financiero. Los rendimientos se han disparado oficialmente hasta niveles que no veíamos desde 2001. 🤯

​¿Qué causó este enorme aumento?

​Una severa falta de demanda en el mercado. La relación pujas/cobertura (bid-to-cover) se desplomó hasta un deprimente 2.39, lo que indica que los compradores de deuda de EE. UU. prácticamente no existían. Para poder colocar con éxito estos bonos, el Tesoro tuvo que atraer a los inversores ofreciendo agresivamente tasas de interés más altas. En esencia, tuvieron que pagar una prima para encontrar compradores. 💸

​La conexión con las criptomonedas:

​¿Por qué deberían preocuparse los traders de cripto por los bonos del gobierno? Todo se reduce a la liquidez. El capital fluye naturalmente hacia rendimientos atractivos y de menor riesgo. Con los bonos tradicionales ahora ofreciendo pagos tan elevados, podríamos presenciar una salida significativa de liquidez desde las clases de activos “risk-on”, incluyendo las criptomonedas.

​Plan de acción para traders:

​Cuando ocurren cambios macroeconómicos, la preparación es clave:

​Mantente alerta: vigila los gráficos de cerca para detectar caídas repentinas en el volumen.

​Gestiona el riesgo: ajusta tus stops (stop-loss) para reducir exposición.

​Protege el capital: considera seriamente cubrir (hedgear) tu portafolio para prepararte ante una posible volatilidad del mercado. 📉📈

​(Aviso: Este es un comentario del mercado y no debe tomarse como asesoramiento financiero. Haz tu propia investigación.)

#MacroEconomics #BondMarket #FederalReserve
$BTC
$ETH
$BNB
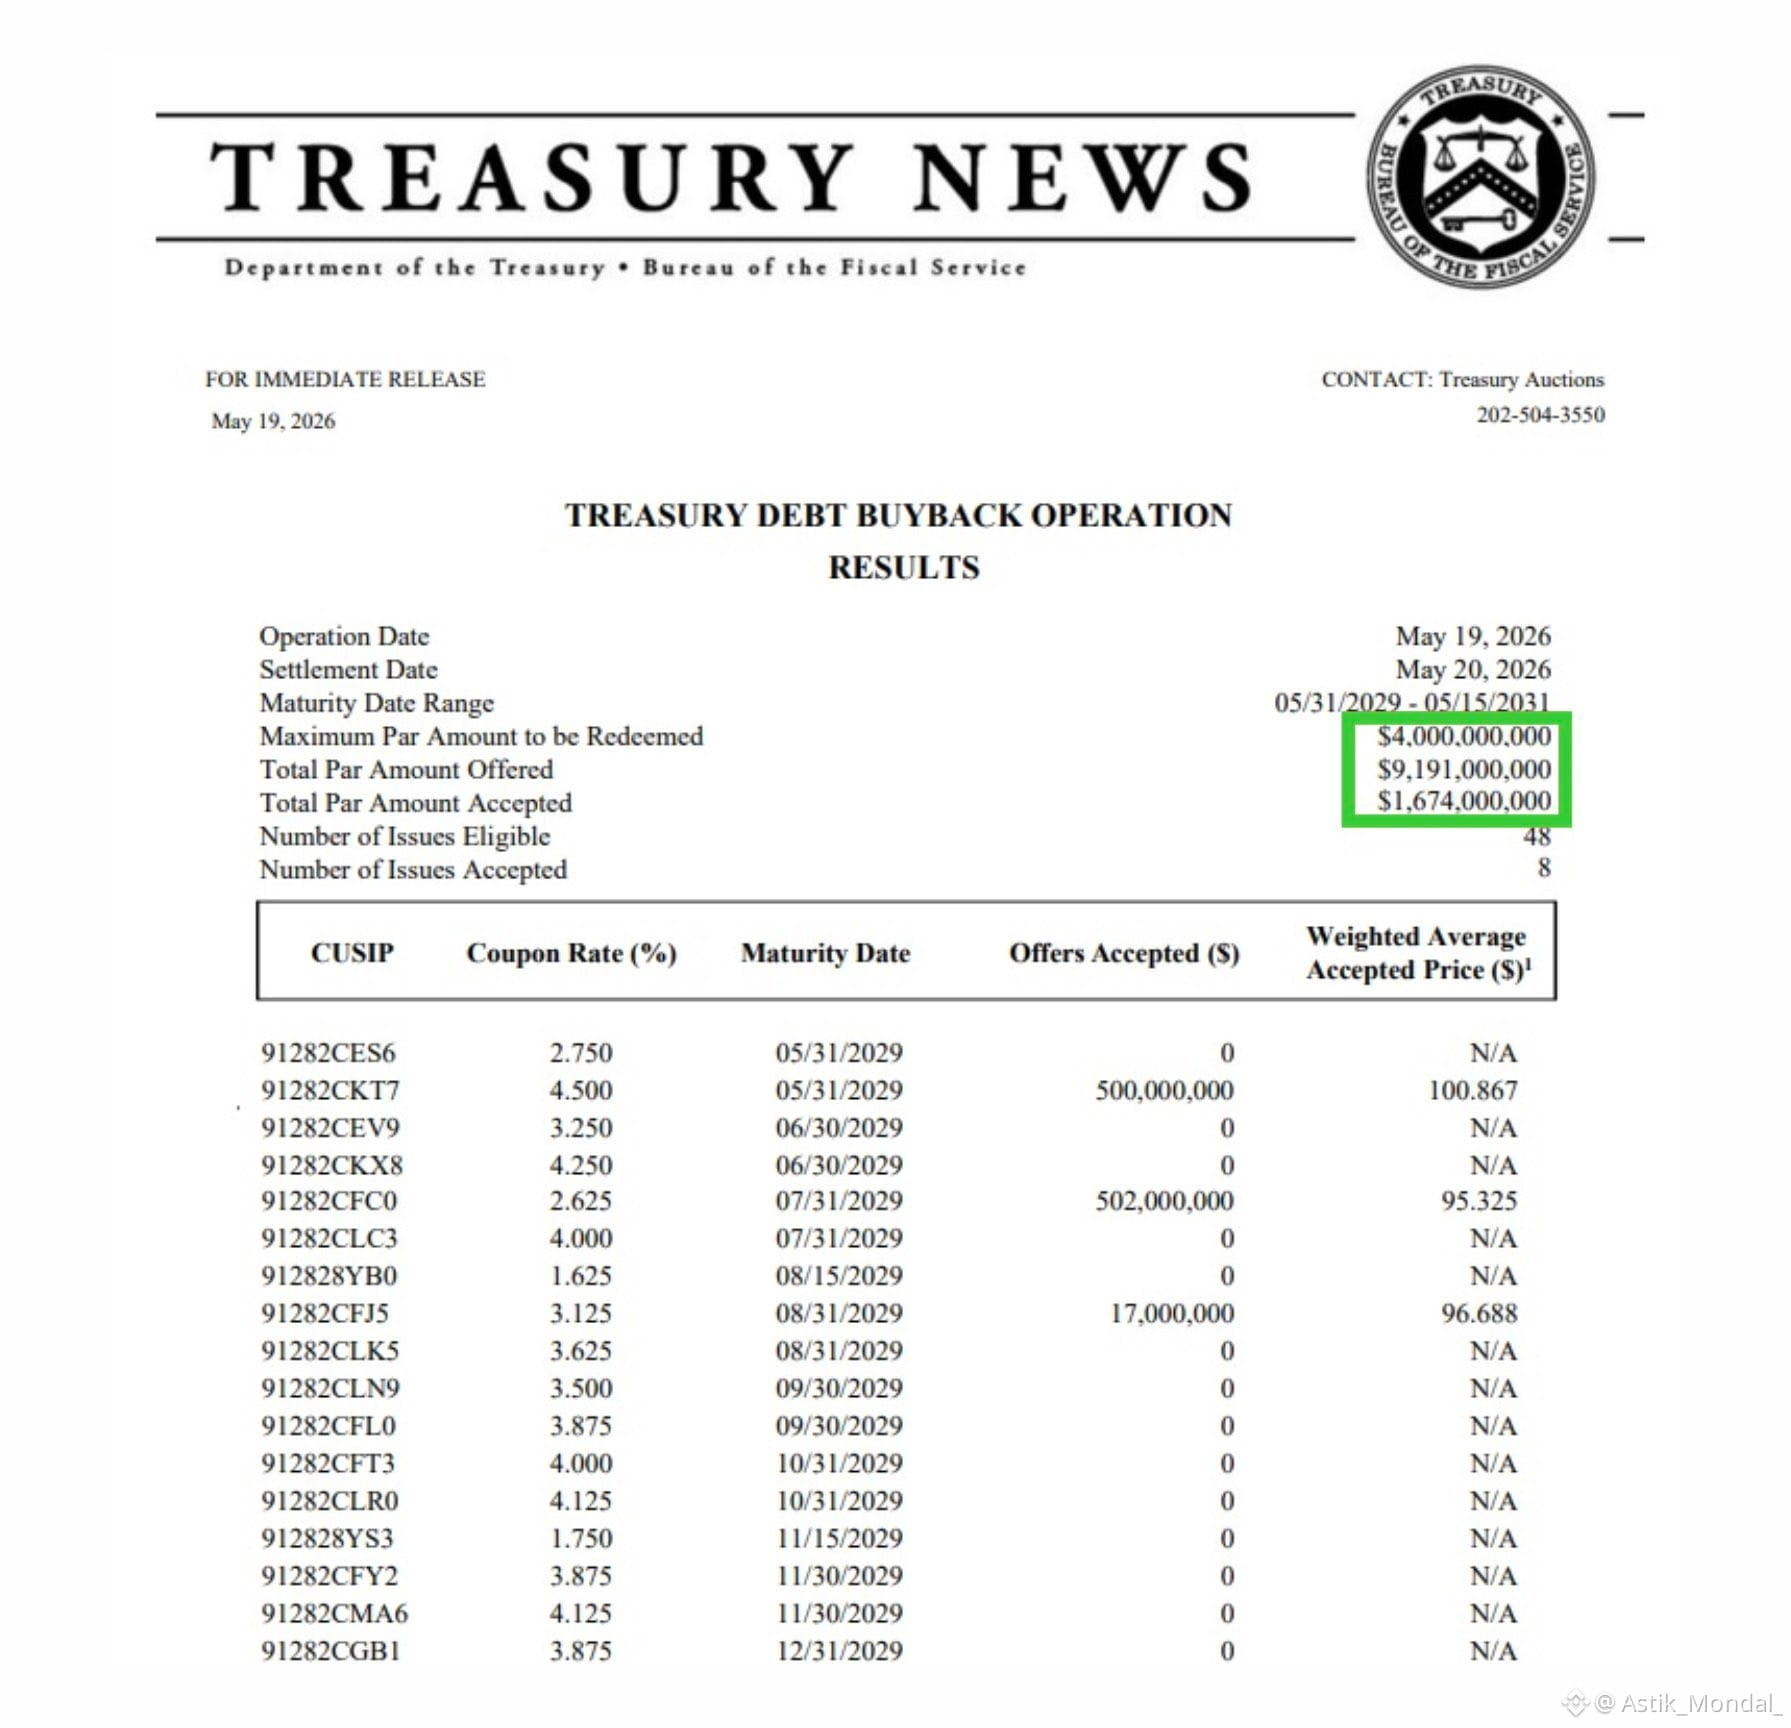
🚨 El Tesoro de EE. UU. acaba de gastar $1,674,000,000 recomprando su propia deuda. Lee eso de nuevo. El gobierno ahora está comprando sus propios pagarés y la mayoría de la gente no tiene idea de lo que esto realmente significa para tu dinero. Aquí está lo que realmente está sucediendo. Lo están llamando "mejora de liquidez." Traducción: el mercado de bonos se está volviendo volátil, y el Tesoro está interviniendo para estabilizarlo antes de que algo se rompa. Esto no es un mantenimiento de rutina. No despliegan $1.67 mil millones a menos que estén preocupados por el sistema. La mecánica es simple. La óptica es aterradora. Cuando el gobierno compra su propia deuda, está inyectando efectivo directamente en el sistema financiero sin llamarlo QE, sin una reunión de la Fed, sin una conferencia de prensa. Silencioso. Quirúrgico. Deliberado. El mercado de bonos ha estado mostrando señales de advertencia durante meses. Los márgenes de oferta y demanda se están ampliando. La demanda en las subastas se está debilitando. Los compradores extranjeros están retrocediendo. Esta recompra es el Tesoro diciendo: seremos el comprador de última instancia si es necesario. Lo que esto significa para ti: Más dólares persiguiendo los mismos activos. Presión sobre el dólar. Una Fed que está atrapada. Y un mercado de bonos que cada vez necesita más soporte vital para funcionar "normalmente." Esto es lo que el juego final de la monetización de la deuda parece en cámara lenta. El número que importa no es $1.67B. Es el precedente. Una vez que normalizas que el gobierno compre su propia deuda para "mejorar la liquidez," ¿dónde exactamente se detiene eso? Mira este espacio de cerca. El próximo movimiento será más grande. #Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter
🚨 El Tesoro de EE. UU. acaba de gastar $1,674,000,000 recomprando su propia deuda.
Lee eso de nuevo.
El gobierno ahora está comprando sus propios pagarés y la mayoría de la gente no tiene idea de lo que esto realmente significa para tu dinero.
Aquí está lo que realmente está sucediendo.
Lo están llamando "mejora de liquidez."
Traducción: el mercado de bonos se está volviendo volátil, y el Tesoro está interviniendo para estabilizarlo antes de que algo se rompa.
Esto no es un mantenimiento de rutina. No despliegan $1.67 mil millones a menos que estén preocupados por el sistema.
La mecánica es simple. La óptica es aterradora.
Cuando el gobierno compra su propia deuda, está inyectando efectivo directamente en el sistema financiero sin llamarlo QE, sin una reunión de la Fed, sin una conferencia de prensa.
Silencioso. Quirúrgico. Deliberado.
El mercado de bonos ha estado mostrando señales de advertencia durante meses.
Los márgenes de oferta y demanda se están ampliando. La demanda en las subastas se está debilitando. Los compradores extranjeros están retrocediendo.
Esta recompra es el Tesoro diciendo: seremos el comprador de última instancia si es necesario.
Lo que esto significa para ti:
Más dólares persiguiendo los mismos activos. Presión sobre el dólar. Una Fed que está atrapada. Y un mercado de bonos que cada vez necesita más soporte vital para funcionar "normalmente."
Esto es lo que el juego final de la monetización de la deuda parece en cámara lenta.
El número que importa no es $1.67B.
Es el precedente.
Una vez que normalizas que el gobierno compre su propia deuda para "mejorar la liquidez," ¿dónde exactamente se detiene eso?
Mira este espacio de cerca. El próximo movimiento será más grande.
#Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter
Artículo
Bonos del Proyecto Odyssey vinculados a Microsoft atraen más del doble de la demandaLa emisión de bonos vinculada a Microsoft Corp., conocida como Proyecto Odyssey, está atrayendo un importante interés de los inversores, y la demanda ahora supera con creces el doble del objetivo inicial de la oferta. Bloomberg informa que la venta de bonos corporativos, que se centra en financiar proyectos de centros de datos, podría incrementarse hasta en $3.9 mil millones debido a la abrumadora demanda. Esta oferta de bonos destaca por ofrecer rendimientos que se asemejan a los que normalmente se asocian con bonos basura, que son superiores a la deuda grado inversión. Los mayores rendimientos reflejan el riesgo percibido en la financiación, en consonancia con la naturaleza del proyecto y el sector al que sirve.

Bonos del Proyecto Odyssey vinculados a Microsoft atraen más del doble de la demanda

La emisión de bonos vinculada a Microsoft Corp., conocida como Proyecto Odyssey, está atrayendo un importante interés de los inversores, y la demanda ahora supera con creces el doble del objetivo inicial de la oferta. Bloomberg informa que la venta de bonos corporativos, que se centra en financiar proyectos de centros de datos, podría incrementarse hasta en $3.9 mil millones debido a la abrumadora demanda.
Esta oferta de bonos destaca por ofrecer rendimientos que se asemejan a los que normalmente se asocian con bonos basura, que son superiores a la deuda grado inversión. Los mayores rendimientos reflejan el riesgo percibido en la financiación, en consonancia con la naturaleza del proyecto y el sector al que sirve.
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono