

#backtesting
backtesting
29,149 visualizaciones
1,288 participa(n) en el debate
Populares
Novedades
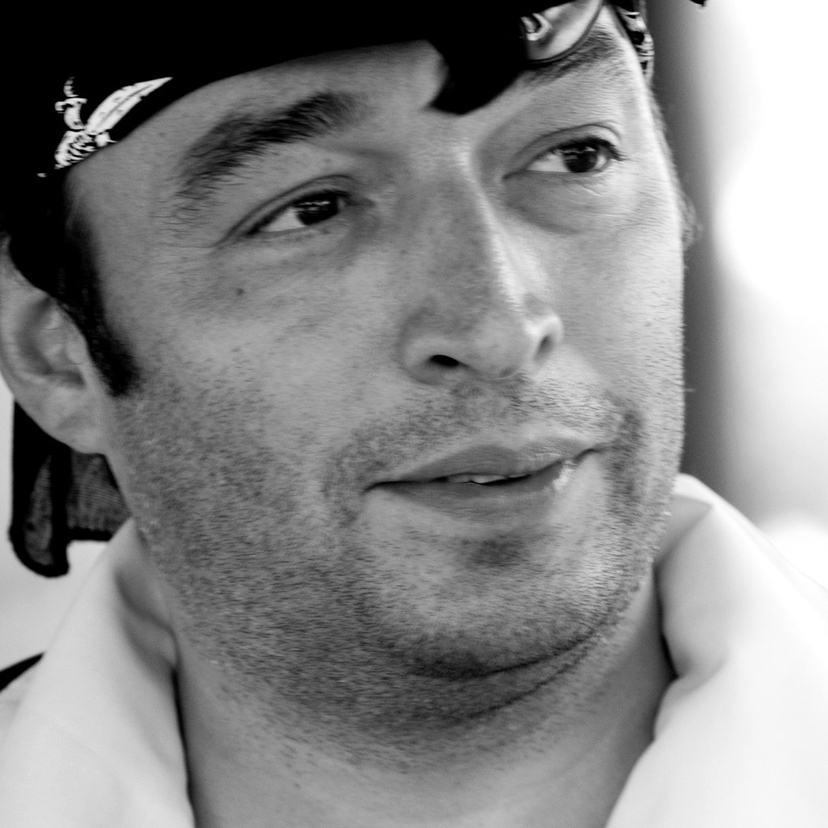
El objeto más peligroso de las finanzas es un backtest perfecto.
Con suficientes parámetros, puedes ajustar cualquier historial. La curva sube y avanza hacia la derecha, pero no te dice nada sobre el futuro.
Tres reglas que seguimos para evitar engañarnos:
1️⃣ Meseta, no pico. Elegimos parámetros en el centro de una amplia zona estable, no en el único punto óptimo. Un pico es suerte; una meseta es estructura.
2️⃣ Meses aleatorios dentro y fuera de la muestra, distintos para cada prueba, para que los meses difíciles no puedan quedar ocultos.
3️⃣ El trading en vivo es el único juez definitivo. Un backtest es una hipótesis; una cuenta real es evidencia.
Si recuerdas una sola cosa: desconfía del mejor resultado y confía en el estable.
#backtesting #quant #cripto
El objeto más peligroso de las finanzas es un backtest perfecto.
Con suficientes parámetros, puedes ajustar cualquier historial. La curva sube y avanza hacia la derecha, pero no te dice nada sobre el futuro.
Tres reglas que seguimos para evitar engañarnos:
1️⃣ Meseta, no pico. Elegimos parámetros en el centro de una amplia zona estable, no en el único punto óptimo. Un pico es suerte; una meseta es estructura.
2️⃣ Meses aleatorios dentro y fuera de la muestra, distintos para cada prueba, para que los meses difíciles no puedan quedar ocultos.
3️⃣ El trading en vivo es el único juez definitivo. Un backtest es una hipótesis; una cuenta real es evidencia.
Si recuerdas una sola cosa: desconfía del mejor resultado y confía en el estable.
#backtesting #quant #cripto
Con suficientes parámetros, puedes ajustar cualquier historial. La curva sube y avanza hacia la derecha, pero no te dice nada sobre el futuro.
Tres reglas que seguimos para evitar engañarnos:
1️⃣ Meseta, no pico. Elegimos parámetros en el centro de una amplia zona estable, no en el único punto óptimo. Un pico es suerte; una meseta es estructura.
2️⃣ Meses aleatorios dentro y fuera de la muestra, distintos para cada prueba, para que los meses difíciles no puedan quedar ocultos.
3️⃣ El trading en vivo es el único juez definitivo. Un backtest es una hipótesis; una cuenta real es evidencia.
Si recuerdas una sola cosa: desconfía del mejor resultado y confía en el estable.
#backtesting #quant #cripto
64
·
--
El backtesting es clave para evaluar estrategias de trading. Consiste en probar una estrategia con datos históricos para ver cómo habría funcionado. Por ejemplo, una estrategia que usa $BTC y $ETH puede someterse a backtesting con datos del último año para comprobar si habría sido rentable. Los marcos de forward testing van un paso más allá al probar la estrategia con datos nuevos que no se habían visto. Esto ayuda a confirmar si la estrategia sigue siendo eficaz cuando el mercado se encuentra en los niveles actuales. Combinar el backtesting y el forward testing puede ayudar a los traders a perfeccionar sus estrategias y tomar decisiones más informadas. Operar con $BTC puede ser todo un reto, pero con el enfoque adecuado puede resultar gratificante. estrategiasdetrading #backtesting #tradingdecriptomonedas
El backtesting es clave para evaluar estrategias de trading. Consiste en probar una estrategia con datos históricos para ver cómo habría funcionado. Por ejemplo, una estrategia que usa $BTC y $ETH puede someterse a backtesting con datos del último año para comprobar si habría sido rentable. Los marcos de forward testing van un paso más allá al probar la estrategia con datos nuevos que no se habían visto. Esto ayuda a confirmar si la estrategia sigue siendo eficaz cuando el mercado se encuentra en los niveles actuales. Combinar el backtesting y el forward testing puede ayudar a los traders a perfeccionar sus estrategias y tomar decisiones más informadas. Operar con $BTC puede ser todo un reto, pero con el enfoque adecuado puede resultar gratificante. estrategiasdetrading #backtesting #tradingdecriptomonedas
11
“¿No quieres hacer backtesting? Alguien ya hizo el trabajo por ti.”
Hacer backtesting puede llevar mucho tiempo y ser agotador, pero te permite conocer la tasa de aciertos de tu estrategia, la relación riesgo-beneficio, la caída máxima y si puedes confiar en ella con dinero real.
He probado mi estrategia de trading en más de 1.000 operaciones, centrándome en maximizar la rentabilidad con una gestión adecuada del riesgo.
¿No quieres investigar por tu cuenta?
Puedes crear tu propia ventaja o seguir a alguien que ya la tiene.
Puedes copiar mis operaciones, pero recuerda: cada persona tiene una tolerancia al riesgo y al estrés diferente. P. D.: los resultados pasados no garantizan resultados futuros.
Opera con inteligencia y cópiame.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
“¿No quieres hacer backtesting? Alguien ya hizo el trabajo por ti.”
Hacer backtesting puede llevar mucho tiempo y ser agotador, pero te permite conocer la tasa de aciertos de tu estrategia, la relación riesgo-beneficio, la caída máxima y si puedes confiar en ella con dinero real.
He probado mi estrategia de trading en más de 1.000 operaciones, centrándome en maximizar la rentabilidad con una gestión adecuada del riesgo.
¿No quieres investigar por tu cuenta?
Puedes crear tu propia ventaja o seguir a alguien que ya la tiene.
Puedes copiar mis operaciones, pero recuerda: cada persona tiene una tolerancia al riesgo y al estrés diferente. P. D.: los resultados pasados no garantizan resultados futuros.
Opera con inteligencia y cópiame.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
Hacer backtesting puede llevar mucho tiempo y ser agotador, pero te permite conocer la tasa de aciertos de tu estrategia, la relación riesgo-beneficio, la caída máxima y si puedes confiar en ella con dinero real.
He probado mi estrategia de trading en más de 1.000 operaciones, centrándome en maximizar la rentabilidad con una gestión adecuada del riesgo.
¿No quieres investigar por tu cuenta?
Puedes crear tu propia ventaja o seguir a alguien que ya la tiene.
Puedes copiar mis operaciones, pero recuerda: cada persona tiene una tolerancia al riesgo y al estrés diferente. P. D.: los resultados pasados no garantizan resultados futuros.
Opera con inteligencia y cópiame.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
1
1
207

·
--
Artículo
POR QUÉ TU ESTRATEGIA GANADORA VA A FALLAR EN VIVOEl 95% de los backtestings en internet son una ilusión matemática. Hoy te enseño cómo evitar que esto te cueste dinero real usando un modelo sencillo
¿Cuántas veces has visto una gráfica de rendimiento perfecta en redes sociales que promete hacerte millonario, pero al operar en vivo tu cuenta termina en rojo?
El problema no suele ser la idea; el problema es cómo se auditó. En el mundo del trading sistemático y cuantitativo, un backtesting profesional o prueba retrospectiva no es una simple simulación para ver cuánto dinero habrías ganado en el pasado. Es un control estadístico destructivo diseñado para encontrar las fallas de una estrategia antes de arriesgar tu capital.
Ayer, el tetracampeón mundial de trading Andrea Unger recordaba en su última ponencia los errores críticos que cometen los operadores al evaluar sus sistemas. Siguiendo sus principios de robustez algorítmica, una prueba retrospectiva de nivel institucional no se limita a mirar el beneficio neto; debe desglosarse bajo un protocolo estricto de control.
Si quieres hacer un backtesting serio, estos son los tres pilares iniciales que debe contener:
1. Homogeneidad Estadística: Muestras In-Sample y Out-of-Sample
No puedes evaluar tu estrategia con los mismos datos que usaste para crearla. Un protocolo robusto exige dividir tu historial en dos bloques estrictos:
Muestra In-Sample (Calibración): Los datos históricos iniciales (por ejemplo, los primeros 3 años) donde construyes y ajustas las reglas lógicas del algoritmo.Muestra Out-of-Sample (Prueba Ciega): Un periodo de datos posterior (por ejemplo, los últimos 3 años) que el algoritmo jamás ha visto. Si el rendimiento se desploma drásticamente en esta zona ciega, tu estrategia sufre de sobreajuste (overfitting) y fallará en tiempo real.
2. Esperanza Matemática en Unidades R
El rendimiento absoluto en dólares te engaña. Los fondos cuantitativos evalúan la Trade Expectancy (Esperanza) por cada vez que el algoritmo ejecuta una orden. Si tu esperanza matemática es superior a +0.25R por operación, significa que tu ventaja es estadísticamente sólida frente al ruido del mercado institucional, independientemente de las rachas de pérdidas temporales que pueda tener esa estrategia
3. Asimetría del Tiempo de Retención
Un error común es ignorar cuánto tiempo pasa expuesto tu capital. Un sistema robusto debe demostrar asimetría temporal: tus operaciones perdedoras deben cortarse rápidamente por reglas de salida estrictas, mientras que las ganadoras deben permanecer abiertas el tiempo estadísticamente óptimo para capturar la tendencia. Si pasas más tiempo atrapado en pérdidas que acumulando ganancias, tu lógica de salida tiene un problema grave.
Aprender a diseñar un backtesting profesional que realmente funcione requiere superar tres grandes obstáculos que casi nadie te enseña de forma gratuita: los datos, la codificación y la resiliencia de la estrategia.
Esta es la primera de tres publicaciones donde desarmaremos la caja negra del trading algorítmico y te iremos mostrando los desafíos con los que puedes toparte para hacer una prueba retrospectiva robusta. Sígueme para ver no perderte la serie completa que llevará tu trading al próximo nivel 🚀
Nota: Toda esta estructura de control la estoy integrando directamente en el backend de mi nueva aplicación interactiva para el mercado cripto, si quieres ser de los primeros en probarla quédate cerca
Son tiempos de lectura.
#TradingSistematico #Backtesting #BTC
{future}(BTCUSDT)
POR QUÉ TU ESTRATEGIA GANADORA VA A FALLAR EN VIVO
El 95% de los backtestings en internet son una ilusión matemática. Hoy te enseño cómo evitar que esto te cueste dinero real usando un modelo sencillo
¿Cuántas veces has visto una gráfica de rendimiento perfecta en redes sociales que promete hacerte millonario, pero al operar en vivo tu cuenta termina en rojo?
El problema no suele ser la idea; el problema es cómo se auditó. En el mundo del trading sistemático y cuantitativo, un backtesting profesional o prueba retrospectiva no es una simple simulación para ver cuánto dinero habrías ganado en el pasado. Es un control estadístico destructivo diseñado para encontrar las fallas de una estrategia antes de arriesgar tu capital.
Ayer, el tetracampeón mundial de trading Andrea Unger recordaba en su última ponencia los errores críticos que cometen los operadores al evaluar sus sistemas. Siguiendo sus principios de robustez algorítmica, una prueba retrospectiva de nivel institucional no se limita a mirar el beneficio neto; debe desglosarse bajo un protocolo estricto de control.
Si quieres hacer un backtesting serio, estos son los tres pilares iniciales que debe contener:
1. Homogeneidad Estadística: Muestras In-Sample y Out-of-Sample
No puedes evaluar tu estrategia con los mismos datos que usaste para crearla. Un protocolo robusto exige dividir tu historial en dos bloques estrictos:
Muestra In-Sample (Calibración): Los datos históricos iniciales (por ejemplo, los primeros 3 años) donde construyes y ajustas las reglas lógicas del algoritmo.Muestra Out-of-Sample (Prueba Ciega): Un periodo de datos posterior (por ejemplo, los últimos 3 años) que el algoritmo jamás ha visto. Si el rendimiento se desploma drásticamente en esta zona ciega, tu estrategia sufre de sobreajuste (overfitting) y fallará en tiempo real.
2. Esperanza Matemática en Unidades R
El rendimiento absoluto en dólares te engaña. Los fondos cuantitativos evalúan la Trade Expectancy (Esperanza) por cada vez que el algoritmo ejecuta una orden. Si tu esperanza matemática es superior a +0.25R por operación, significa que tu ventaja es estadísticamente sólida frente al ruido del mercado institucional, independientemente de las rachas de pérdidas temporales que pueda tener esa estrategia
3. Asimetría del Tiempo de Retención
Un error común es ignorar cuánto tiempo pasa expuesto tu capital. Un sistema robusto debe demostrar asimetría temporal: tus operaciones perdedoras deben cortarse rápidamente por reglas de salida estrictas, mientras que las ganadoras deben permanecer abiertas el tiempo estadísticamente óptimo para capturar la tendencia. Si pasas más tiempo atrapado en pérdidas que acumulando ganancias, tu lógica de salida tiene un problema grave.
Aprender a diseñar un backtesting profesional que realmente funcione requiere superar tres grandes obstáculos que casi nadie te enseña de forma gratuita: los datos, la codificación y la resiliencia de la estrategia.
Esta es la primera de tres publicaciones donde desarmaremos la caja negra del trading algorítmico y te iremos mostrando los desafíos con los que puedes toparte para hacer una prueba retrospectiva robusta. Sígueme para ver no perderte la serie completa que llevará tu trading al próximo nivel 🚀
Nota: Toda esta estructura de control la estoy integrando directamente en el backend de mi nueva aplicación interactiva para el mercado cripto, si quieres ser de los primeros en probarla quédate cerca
Son tiempos de lectura.
#TradingSistematico #Backtesting #BTC
¿Cuántas veces has visto una gráfica de rendimiento perfecta en redes sociales que promete hacerte millonario, pero al operar en vivo tu cuenta termina en rojo?
El problema no suele ser la idea; el problema es cómo se auditó. En el mundo del trading sistemático y cuantitativo, un backtesting profesional o prueba retrospectiva no es una simple simulación para ver cuánto dinero habrías ganado en el pasado. Es un control estadístico destructivo diseñado para encontrar las fallas de una estrategia antes de arriesgar tu capital.
Ayer, el tetracampeón mundial de trading Andrea Unger recordaba en su última ponencia los errores críticos que cometen los operadores al evaluar sus sistemas. Siguiendo sus principios de robustez algorítmica, una prueba retrospectiva de nivel institucional no se limita a mirar el beneficio neto; debe desglosarse bajo un protocolo estricto de control.
Si quieres hacer un backtesting serio, estos son los tres pilares iniciales que debe contener:
1. Homogeneidad Estadística: Muestras In-Sample y Out-of-Sample
No puedes evaluar tu estrategia con los mismos datos que usaste para crearla. Un protocolo robusto exige dividir tu historial en dos bloques estrictos:
Muestra In-Sample (Calibración): Los datos históricos iniciales (por ejemplo, los primeros 3 años) donde construyes y ajustas las reglas lógicas del algoritmo.Muestra Out-of-Sample (Prueba Ciega): Un periodo de datos posterior (por ejemplo, los últimos 3 años) que el algoritmo jamás ha visto. Si el rendimiento se desploma drásticamente en esta zona ciega, tu estrategia sufre de sobreajuste (overfitting) y fallará en tiempo real.
2. Esperanza Matemática en Unidades R
El rendimiento absoluto en dólares te engaña. Los fondos cuantitativos evalúan la Trade Expectancy (Esperanza) por cada vez que el algoritmo ejecuta una orden. Si tu esperanza matemática es superior a +0.25R por operación, significa que tu ventaja es estadísticamente sólida frente al ruido del mercado institucional, independientemente de las rachas de pérdidas temporales que pueda tener esa estrategia
3. Asimetría del Tiempo de Retención
Un error común es ignorar cuánto tiempo pasa expuesto tu capital. Un sistema robusto debe demostrar asimetría temporal: tus operaciones perdedoras deben cortarse rápidamente por reglas de salida estrictas, mientras que las ganadoras deben permanecer abiertas el tiempo estadísticamente óptimo para capturar la tendencia. Si pasas más tiempo atrapado en pérdidas que acumulando ganancias, tu lógica de salida tiene un problema grave.
Aprender a diseñar un backtesting profesional que realmente funcione requiere superar tres grandes obstáculos que casi nadie te enseña de forma gratuita: los datos, la codificación y la resiliencia de la estrategia.
Esta es la primera de tres publicaciones donde desarmaremos la caja negra del trading algorítmico y te iremos mostrando los desafíos con los que puedes toparte para hacer una prueba retrospectiva robusta. Sígueme para ver no perderte la serie completa que llevará tu trading al próximo nivel 🚀
Nota: Toda esta estructura de control la estoy integrando directamente en el backend de mi nueva aplicación interactiva para el mercado cripto, si quieres ser de los primeros en probarla quédate cerca
Son tiempos de lectura.
#TradingSistematico #Backtesting #BTC
1
2
345
🧠 TODO EL MUNDO TIENE UNA ESTRATEGIA. MUY POCOS PUEDEN DEMOSTRAR QUE TIENEN UNA VENTAJA.
Una configuración gráfica que funcionó tres veces no es evidencia estadística.
Los traders serios evalúan:
📈 El rendimiento en distintos regímenes de mercado
📉 La caída máxima
🧮 El valor esperado después de comisiones
🔁 Los resultados fuera de muestra
⚙️ La sensibilidad a las reglas de entrada y salida
Una estrategia que solo funciona después de ajustes interminables puede estar sobreajustada.
Si tu ventaja desaparece cuando las condiciones cambian un poco, ¿qué tan robusta era?
Menos relatos. Más datos.
¿Cuál es el tamaño mínimo de muestra de backtesting que necesitas antes de confiar en una configuración?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
🧠 TODO EL MUNDO TIENE UNA ESTRATEGIA. MUY POCOS PUEDEN DEMOSTRAR QUE TIENEN UNA VENTAJA.
Una configuración gráfica que funcionó tres veces no es evidencia estadística.
Los traders serios evalúan:
📈 El rendimiento en distintos regímenes de mercado
📉 La caída máxima
🧮 El valor esperado después de comisiones
🔁 Los resultados fuera de muestra
⚙️ La sensibilidad a las reglas de entrada y salida
Una estrategia que solo funciona después de ajustes interminables puede estar sobreajustada.
Si tu ventaja desaparece cuando las condiciones cambian un poco, ¿qué tan robusta era?
Menos relatos. Más datos.
¿Cuál es el tamaño mínimo de muestra de backtesting que necesitas antes de confiar en una configuración?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
Una configuración gráfica que funcionó tres veces no es evidencia estadística.
Los traders serios evalúan:
📈 El rendimiento en distintos regímenes de mercado
📉 La caída máxima
🧮 El valor esperado después de comisiones
🔁 Los resultados fuera de muestra
⚙️ La sensibilidad a las reglas de entrada y salida
Una estrategia que solo funciona después de ajustes interminables puede estar sobreajustada.
Si tu ventaja desaparece cuando las condiciones cambian un poco, ¿qué tan robusta era?
Menos relatos. Más datos.
¿Cuál es el tamaño mínimo de muestra de backtesting que necesitas antes de confiar en una configuración?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
3
Artículo
Optimiza durante un año y, si sigue siendo rentable todos los años posteriores, habrás encontrado una ventaja.Probé esa teoría con un sistema de reversión a la media basado en Bandas de Bollinger para $BTC y $ETH . Los datos dicen lo contrario. 🔬
📊 Parámetros de prueba
• Activos: BTCUSDT y ETHUSDT (probados por separado)
• Marco temporal: 1H
• Periodo: de enero de 2024 hasta la fecha
• Costes de transacción: comisión del 0.05% por operación, sin modelar el deslizamiento
• Muestra: 153 operaciones en BTCUSDT y 87 operaciones en $ETH (conjuntos seleccionados)
• Proceso: optimicé 192 combinaciones de parámetros usando solo datos de 2024 y, después, realicé una única prueba continua de avance progresivo sobre todo el historial.
Optimiza durante un año y, si sigue siendo rentable todos los años posteriores, habrás encontrado una ventaja.
Probé esa teoría con un sistema de reversión a la media basado en Bandas de Bollinger para $BTC y $ETH . Los datos dicen lo contrario. 🔬
📊 Parámetros de prueba
• Activos: BTCUSDT y ETHUSDT (probados por separado)
• Marco temporal: 1H
• Periodo: de enero de 2024 hasta la fecha
• Costes de transacción: comisión del 0.05% por operación, sin modelar el deslizamiento
• Muestra: 153 operaciones en BTCUSDT y 87 operaciones en $ETH (conjuntos seleccionados)
• Proceso: optimicé 192 combinaciones de parámetros usando solo datos de 2024 y, después, realicé una única prueba continua de avance progresivo sobre todo el historial.
📊 Parámetros de prueba
• Activos: BTCUSDT y ETHUSDT (probados por separado)
• Marco temporal: 1H
• Periodo: de enero de 2024 hasta la fecha
• Costes de transacción: comisión del 0.05% por operación, sin modelar el deslizamiento
• Muestra: 153 operaciones en BTCUSDT y 87 operaciones en $ETH (conjuntos seleccionados)
• Proceso: optimicé 192 combinaciones de parámetros usando solo datos de 2024 y, después, realicé una única prueba continua de avance progresivo sobre todo el historial.
130
"Rentable todos y cada uno de los años" es el estándar de oro de un backtest, ¿verdad?Ejecuté un sistema de tendencia con EMA + retroceso RSI en $BTC y $ETH y obtuve exactamente eso. Luego comprobé cuánto de eso era solo sesgo de selección. Aquí están los datos. 👇
📊 Parámetros de prueba
• Activos: BTCUSDT y ETHUSDT (probados por separado; $1M de capital inicial cada uno)
• Marco temporal: 1H
• Periodo: 2024 a 2026, un backtest continuo
• Resistencia: 0.05% de comisión por operación
• Optimizados: 120 combinaciones de parámetros probadas solo en 2024; los ganadores se ejecutaron durante todo el historial.
• Regla de aceptación: Rentable neto en cada año calendario.
"Rentable todos y cada uno de los años" es el estándar de oro de un backtest, ¿verdad?
Ejecuté un sistema de tendencia con EMA + retroceso RSI en $BTC y $ETH y obtuve exactamente eso. Luego comprobé cuánto de eso era solo sesgo de selección. Aquí están los datos. 👇
📊 Parámetros de prueba
• Activos: BTCUSDT y ETHUSDT (probados por separado; $1M de capital inicial cada uno)
• Marco temporal: 1H
• Periodo: 2024 a 2026, un backtest continuo
• Resistencia: 0.05% de comisión por operación
• Optimizados: 120 combinaciones de parámetros probadas solo en 2024; los ganadores se ejecutaron durante todo el historial.
• Regla de aceptación: Rentable neto en cada año calendario.
📊 Parámetros de prueba
• Activos: BTCUSDT y ETHUSDT (probados por separado; $1M de capital inicial cada uno)
• Marco temporal: 1H
• Periodo: 2024 a 2026, un backtest continuo
• Resistencia: 0.05% de comisión por operación
• Optimizados: 120 combinaciones de parámetros probadas solo en 2024; los ganadores se ejecutaron durante todo el historial.
• Regla de aceptación: Rentable neto en cada año calendario.
122
Artículo
CUANDO EL CAMBIO DE REGLA DESTRUYE LA COMPARACIÓNUna estrategia necesita reglas claras para que sus resultados puedan analizarse de forma consistente.
Cuando los parámetros, criterios o condiciones se modifican durante las pruebas, el resultado deja de representar exactamente el mismo método. Esto dificulta saber si el rendimiento provino de la estrategia original o de los cambios realizados a lo largo del camino.
Este problema aparece con frecuencia cuando alguien ajusta una estrategia después de observar ciertos resultados y luego la prueba de nuevo usando las nuevas reglas. El resultado puede parecer mejor, pero la comparación ya no se realiza en las mismas condiciones.
CUANDO EL CAMBIO DE REGLA DESTRUYE LA COMPARACIÓN
Una estrategia necesita reglas claras para que sus resultados puedan analizarse de forma consistente.
Cuando los parámetros, criterios o condiciones se modifican durante las pruebas, el resultado deja de representar exactamente el mismo método. Esto dificulta saber si el rendimiento provino de la estrategia original o de los cambios realizados a lo largo del camino.
Este problema aparece con frecuencia cuando alguien ajusta una estrategia después de observar ciertos resultados y luego la prueba de nuevo usando las nuevas reglas. El resultado puede parecer mejor, pero la comparación ya no se realiza en las mismas condiciones.
Cuando los parámetros, criterios o condiciones se modifican durante las pruebas, el resultado deja de representar exactamente el mismo método. Esto dificulta saber si el rendimiento provino de la estrategia original o de los cambios realizados a lo largo del camino.
Este problema aparece con frecuencia cuando alguien ajusta una estrategia después de observar ciertos resultados y luego la prueba de nuevo usando las nuevas reglas. El resultado puede parecer mejor, pero la comparación ya no se realiza en las mismas condiciones.
1
39
·
--
Construyo software para traders de cripto: XTester Studio para investigación de estrategias y backtesting, y CopyTrader para traders que quieren ofrecer copiado de operaciones a su propia audiencia.
Aquí compartiré en qué estoy trabajando, los experimentos detrás de ello y las decisiones de producto a lo largo del camino. Eso incluye cómo probar una idea de estrategia, qué puede decirte un backtest y el trabajo práctico de construir un servicio de copy-trading.
Si investigas estrategias o diriges una comunidad de trading, me gustaría saber qué es lo que más tiempo consume en tu flujo de trabajo.
Mis proyectos: https://easytrading.pw
#Backtesting #CopyTrading
Construyo software para traders de cripto: XTester Studio para investigación de estrategias y backtesting, y CopyTrader para traders que quieren ofrecer copiado de operaciones a su propia audiencia.
Aquí compartiré en qué estoy trabajando, los experimentos detrás de ello y las decisiones de producto a lo largo del camino. Eso incluye cómo probar una idea de estrategia, qué puede decirte un backtest y el trabajo práctico de construir un servicio de copy-trading.
Si investigas estrategias o diriges una comunidad de trading, me gustaría saber qué es lo que más tiempo consume en tu flujo de trabajo.
Mis proyectos: https://easytrading.pw
#Backtesting #CopyTrading
Aquí compartiré en qué estoy trabajando, los experimentos detrás de ello y las decisiones de producto a lo largo del camino. Eso incluye cómo probar una idea de estrategia, qué puede decirte un backtest y el trabajo práctico de construir un servicio de copy-trading.
Si investigas estrategias o diriges una comunidad de trading, me gustaría saber qué es lo que más tiempo consume en tu flujo de trabajo.
Mis proyectos: https://easytrading.pw
#Backtesting #CopyTrading
2
2
444
·
--
¿Tu señal de trading realmente funciona o solo se ve bien en el gráfico?
El Universal Signal Backtester de LuxAlgo te permite probar señales, combinaciones de TP/SL, costos de trading, sesiones de mercado y métricas de rendimiento antes de poner dinero real en riesgo.
Lo desglosé para principiantes 👇
El objetivo no es encontrar una estrategia “perfecta”. Es descubrir cómo se comporta una estrategia cuando realmente la pruebas.
📖 Lee el artículo completo [here](https://app.binance.com/uni-qr/cart/356472421541266?l=en&r=BGUSO02M&uc=web_square_share_link&uco=8GXs6aAjPOl7FyH8vg0BEg&us=copylink).
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
¿Tu señal de trading realmente funciona o solo se ve bien en el gráfico?
El Universal Signal Backtester de LuxAlgo te permite probar señales, combinaciones de TP/SL, costos de trading, sesiones de mercado y métricas de rendimiento antes de poner dinero real en riesgo.
Lo desglosé para principiantes 👇
El objetivo no es encontrar una estrategia “perfecta”. Es descubrir cómo se comporta una estrategia cuando realmente la pruebas.
📖 Lee el artículo completo here.
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
El Universal Signal Backtester de LuxAlgo te permite probar señales, combinaciones de TP/SL, costos de trading, sesiones de mercado y métricas de rendimiento antes de poner dinero real en riesgo.
Lo desglosé para principiantes 👇
El objetivo no es encontrar una estrategia “perfecta”. Es descubrir cómo se comporta una estrategia cuando realmente la pruebas.
📖 Lee el artículo completo here.
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
Batchild
·
--
Universal Signal Backtester: Descubre Si Tu Señal de Trading Realmente Funciona
Una señal de trading puede verse perfecta en un gráfico.
Flecha verde.
El precio sube.
La configuración parece obvia.
Pero hay una pregunta que la mayoría de los traders no responde:
¿Qué habría pasado si hubiera tomado todas las señales?
Ahí es donde el Universal Signal Backtester de LuxAlgo se vuelve útil.
En lugar de probar una estrategia manualmente, operación por operación, el indicador te permite simular diferentes señales de entrada directamente en el gráfico y ver cómo se desempeñaron bajo distintas condiciones de take-profit, stop-loss y costos de trading.
Flecha verde.
El precio sube.
La configuración parece obvia.
Pero hay una pregunta que la mayoría de los traders no responde:
¿Qué habría pasado si hubiera tomado todas las señales?
Ahí es donde el Universal Signal Backtester de LuxAlgo se vuelve útil.
En lugar de probar una estrategia manualmente, operación por operación, el indicador te permite simular diferentes señales de entrada directamente en el gráfico y ver cómo se desempeñaron bajo distintas condiciones de take-profit, stop-loss y costos de trading.
2
134
·
--
Artículo
EL TRADING ES COMO EL MUSTANG: SE GESTA EN UN LABORATORIOEn mis confesiones de un trader novato, hoy quiero hablarte de por qué operar sin un sistema es como conducir a ciegas...
Debo confesar que cuando empecé en esto, una de las cosas que más me costó fue recordar que un RSI en 70 significaba sobrecompra y en 30 sobreventa. Algo tan 'básico' creaba un vacío aterrador en mi mente. Y no, no era por falta de inteligencia; era porque hacer trading con dislexia y discalculia te obliga a vivir en un universo donde los números y las direcciones a veces se transforman en un túnel sin salida.
Esto me hizo recordar al samurái Musashi (del que he hablado un par de veces) y la máxima platónica de 'Conócete a ti mismo'. Ellos sabían que para hacer cualquier cosa bien en la vida, primero debes mirar de frente a tus sombras. En el trading, mi sombra eran los números cruzándose en mi pantalla; mi luz fue aceptar esa realidad.
Los manuales tradicionales te venden una fantasía: configuraciones de velas perfectas, niveles mágicos de Fibonacci o la idea de que si el mercado está sobrecomprado caerá en cualquier momento, haciéndote esperar con ansiedad.
Nos alimentan con historias épicas de grandes hombres que se hicieron millonarios, impulsándonos a apostar más, a intentar movernos como ballenas o a copiar ratios de retorno (ROI) que solo existen en sueños.
Pasamos horas viendo fijamente los gráficos repitiendo teorías ajenas, pagando grupos de señales o siguiendo a gurús porque desconocemos por qué el mercado hace lo que hace.
Nos dicen que debemos ser 'resilientes', levantarnos rápido y aprender de los errores. Pero cuando estás a oscuras, no sabes cómo levantarte. Y muchas veces, quienes venden los cursos no te dejan saber cómo hacerlo por ti mismo.
Los libros están ahí y los conceptos son públicos. Sin embargo, lo que no te dicen es que el trading profesional y rentable no se gesta persiguiendo el precio en vivo; se gesta en el laboratorio, en el backtesting y la simulación matemática.
Antes de abrir un gráfico y poner una sola orden, un trader de sistemas ya sabe exactamente dónde entrar, dónde salir, cuándo hacerlo, por qué lo hace y qué probabilidades estadísticas tiene a su favor. Sabe cuántas pérdidas consecutivas representan una bandera roja matemática y no una simple mala racha emocional.
Conocerte a ti mismo tiene la gran ventaja de ayudarte en la ejecución diaria y en proteger tu mente, pero lo que realmente va a sostener tu rentabilidad a largo plazo es probar científicamente tus estrategias antes de arriesgar un solo centavo en el mercado.
Si quieres dejar de adivinar y empezar a operar como un profesional de sistemas, estos son los tres pasos más básicos para construir tu propio laboratorio de backtesting:
1. Define reglas fijas sin emociones: Escribe en un papel exactamente qué triggers técnicos causan tu entrada y tu salida. Si la regla tiene espacio para la intuición, no es una estrategia; es una corazonada.
2. Recopila y registra el pasado: Toma una muestra mínima de 100 operaciones en el histórico del gráfico aplicando tus reglas de forma estricta. Registra cada ganancia, pérdida, drawdown máximo y racha consecutiva en una hoja de cálculo.
3. Busca la esperanza matemática: Suma tus ganancias totales y réstales tus pérdidas. Si el resultado neto es positivo tras esa muestra, tienes un sistema viable. Si es negativo, el mercado te acaba de salvar dinero real avisando en el papel.
El trading es mucho más que poner una orden; es el arte de conocer tus sombras y el rigor científico de probar tus ideas antes de abrir un gráfico.
Son tiempos de lectura.
{future}(BTCUSDT)
#tradingdesimulacion #Backtesting #PsicologiaDelMercado #BinanceSquare #bitcoin
EL TRADING ES COMO EL MUSTANG: SE GESTA EN UN LABORATORIO
En mis confesiones de un trader novato, hoy quiero hablarte de por qué operar sin un sistema es como conducir a ciegas...
Debo confesar que cuando empecé en esto, una de las cosas que más me costó fue recordar que un RSI en 70 significaba sobrecompra y en 30 sobreventa. Algo tan 'básico' creaba un vacío aterrador en mi mente. Y no, no era por falta de inteligencia; era porque hacer trading con dislexia y discalculia te obliga a vivir en un universo donde los números y las direcciones a veces se transforman en un túnel sin salida.
Esto me hizo recordar al samurái Musashi (del que he hablado un par de veces) y la máxima platónica de 'Conócete a ti mismo'. Ellos sabían que para hacer cualquier cosa bien en la vida, primero debes mirar de frente a tus sombras. En el trading, mi sombra eran los números cruzándose en mi pantalla; mi luz fue aceptar esa realidad.
Los manuales tradicionales te venden una fantasía: configuraciones de velas perfectas, niveles mágicos de Fibonacci o la idea de que si el mercado está sobrecomprado caerá en cualquier momento, haciéndote esperar con ansiedad.
Nos alimentan con historias épicas de grandes hombres que se hicieron millonarios, impulsándonos a apostar más, a intentar movernos como ballenas o a copiar ratios de retorno (ROI) que solo existen en sueños.
Pasamos horas viendo fijamente los gráficos repitiendo teorías ajenas, pagando grupos de señales o siguiendo a gurús porque desconocemos por qué el mercado hace lo que hace.
Nos dicen que debemos ser 'resilientes', levantarnos rápido y aprender de los errores. Pero cuando estás a oscuras, no sabes cómo levantarte. Y muchas veces, quienes venden los cursos no te dejan saber cómo hacerlo por ti mismo.
Los libros están ahí y los conceptos son públicos. Sin embargo, lo que no te dicen es que el trading profesional y rentable no se gesta persiguiendo el precio en vivo; se gesta en el laboratorio, en el backtesting y la simulación matemática.
Antes de abrir un gráfico y poner una sola orden, un trader de sistemas ya sabe exactamente dónde entrar, dónde salir, cuándo hacerlo, por qué lo hace y qué probabilidades estadísticas tiene a su favor. Sabe cuántas pérdidas consecutivas representan una bandera roja matemática y no una simple mala racha emocional.
Conocerte a ti mismo tiene la gran ventaja de ayudarte en la ejecución diaria y en proteger tu mente, pero lo que realmente va a sostener tu rentabilidad a largo plazo es probar científicamente tus estrategias antes de arriesgar un solo centavo en el mercado.
Si quieres dejar de adivinar y empezar a operar como un profesional de sistemas, estos son los tres pasos más básicos para construir tu propio laboratorio de backtesting:
1. Define reglas fijas sin emociones: Escribe en un papel exactamente qué triggers técnicos causan tu entrada y tu salida. Si la regla tiene espacio para la intuición, no es una estrategia; es una corazonada.
2. Recopila y registra el pasado: Toma una muestra mínima de 100 operaciones en el histórico del gráfico aplicando tus reglas de forma estricta. Registra cada ganancia, pérdida, drawdown máximo y racha consecutiva en una hoja de cálculo.
3. Busca la esperanza matemática: Suma tus ganancias totales y réstales tus pérdidas. Si el resultado neto es positivo tras esa muestra, tienes un sistema viable. Si es negativo, el mercado te acaba de salvar dinero real avisando en el papel.
El trading es mucho más que poner una orden; es el arte de conocer tus sombras y el rigor científico de probar tus ideas antes de abrir un gráfico.
Son tiempos de lectura.
#tradingdesimulacion #Backtesting #PsicologiaDelMercado #BinanceSquare #bitcoin
Debo confesar que cuando empecé en esto, una de las cosas que más me costó fue recordar que un RSI en 70 significaba sobrecompra y en 30 sobreventa. Algo tan 'básico' creaba un vacío aterrador en mi mente. Y no, no era por falta de inteligencia; era porque hacer trading con dislexia y discalculia te obliga a vivir en un universo donde los números y las direcciones a veces se transforman en un túnel sin salida.
Esto me hizo recordar al samurái Musashi (del que he hablado un par de veces) y la máxima platónica de 'Conócete a ti mismo'. Ellos sabían que para hacer cualquier cosa bien en la vida, primero debes mirar de frente a tus sombras. En el trading, mi sombra eran los números cruzándose en mi pantalla; mi luz fue aceptar esa realidad.
Los manuales tradicionales te venden una fantasía: configuraciones de velas perfectas, niveles mágicos de Fibonacci o la idea de que si el mercado está sobrecomprado caerá en cualquier momento, haciéndote esperar con ansiedad.
Nos alimentan con historias épicas de grandes hombres que se hicieron millonarios, impulsándonos a apostar más, a intentar movernos como ballenas o a copiar ratios de retorno (ROI) que solo existen en sueños.
Pasamos horas viendo fijamente los gráficos repitiendo teorías ajenas, pagando grupos de señales o siguiendo a gurús porque desconocemos por qué el mercado hace lo que hace.
Nos dicen que debemos ser 'resilientes', levantarnos rápido y aprender de los errores. Pero cuando estás a oscuras, no sabes cómo levantarte. Y muchas veces, quienes venden los cursos no te dejan saber cómo hacerlo por ti mismo.
Los libros están ahí y los conceptos son públicos. Sin embargo, lo que no te dicen es que el trading profesional y rentable no se gesta persiguiendo el precio en vivo; se gesta en el laboratorio, en el backtesting y la simulación matemática.
Antes de abrir un gráfico y poner una sola orden, un trader de sistemas ya sabe exactamente dónde entrar, dónde salir, cuándo hacerlo, por qué lo hace y qué probabilidades estadísticas tiene a su favor. Sabe cuántas pérdidas consecutivas representan una bandera roja matemática y no una simple mala racha emocional.
Conocerte a ti mismo tiene la gran ventaja de ayudarte en la ejecución diaria y en proteger tu mente, pero lo que realmente va a sostener tu rentabilidad a largo plazo es probar científicamente tus estrategias antes de arriesgar un solo centavo en el mercado.
Si quieres dejar de adivinar y empezar a operar como un profesional de sistemas, estos son los tres pasos más básicos para construir tu propio laboratorio de backtesting:
1. Define reglas fijas sin emociones: Escribe en un papel exactamente qué triggers técnicos causan tu entrada y tu salida. Si la regla tiene espacio para la intuición, no es una estrategia; es una corazonada.
2. Recopila y registra el pasado: Toma una muestra mínima de 100 operaciones en el histórico del gráfico aplicando tus reglas de forma estricta. Registra cada ganancia, pérdida, drawdown máximo y racha consecutiva en una hoja de cálculo.
3. Busca la esperanza matemática: Suma tus ganancias totales y réstales tus pérdidas. Si el resultado neto es positivo tras esa muestra, tienes un sistema viable. Si es negativo, el mercado te acaba de salvar dinero real avisando en el papel.
El trading es mucho más que poner una orden; es el arte de conocer tus sombras y el rigor científico de probar tus ideas antes de abrir un gráfico.
Son tiempos de lectura.
#tradingdesimulacion #Backtesting #PsicologiaDelMercado #BinanceSquare #bitcoin
1
648
·
--
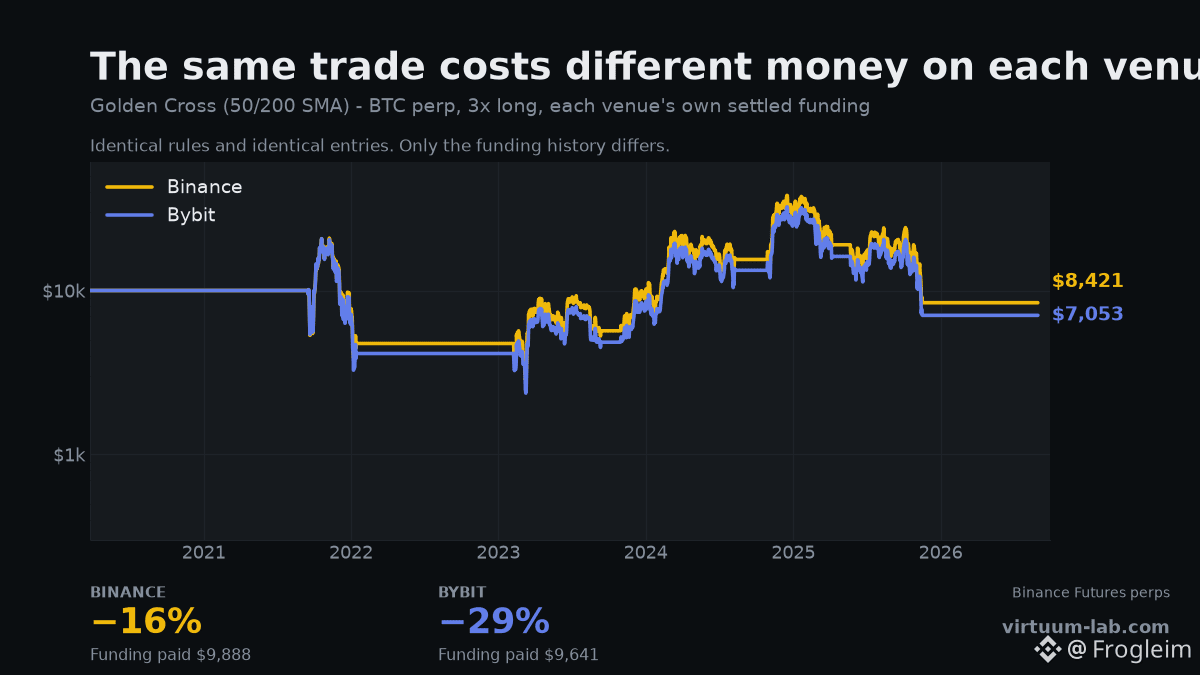
Misma estrategia. La misma pareja. Las mismas cinco operaciones, en los mismos días. Dos bolsas, con 14 puntos de diferencia.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Misma estrategia. La misma pareja. Las mismas cinco operaciones, en los mismos días. Dos bolsas, con 14 puntos de diferencia.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
136
CÓMO LO PROBÉ
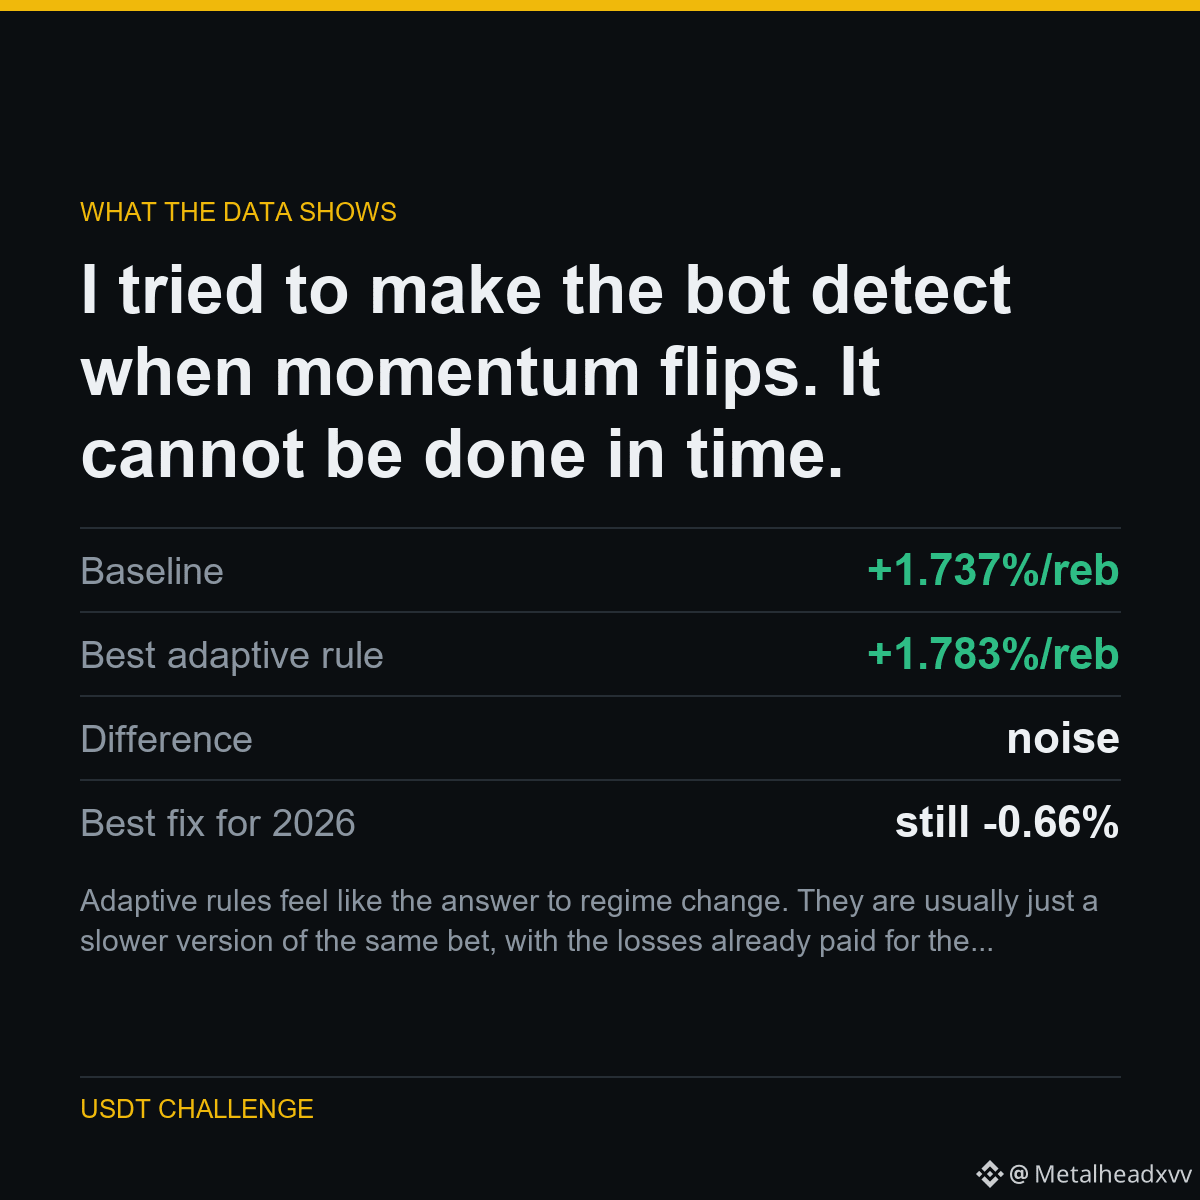
El impulso se invirtió en 2026. La solución obvia: vigilar el rendimiento reciente y cambiar a la regla opuesta cuando el impulso deje de pagar.
Probé eso en seis ventanas de observación diferentes. La mejor devolvió +1.783% por reequilibrio frente a un +1.737% de referencia: una diferencia indistinguible del ruido. Las demás ventanas fueron peores. Ninguna corrigió 2026.
La razón es sencilla: cuando el rendimiento en seguimiento te dice que el régimen cambió, ya has asumido las pérdidas que te lo indicaban.
LOS NÚMEROS
Referencia: +1.737%/reeb
Mejor regla adaptativa: +1.783%/reeb
Diferencia: ruido
Mejor solución para 2026: aún -0.66%
Las reglas adaptativas se sienten como la respuesta al cambio de régimen. Por lo general, solo son una versión más lenta de la misma apuesta, con las pérdidas ya pagadas por la señal.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT; cada resultado se publica, incluidas las veces que me hacen quedar mal.
Ejecutado en $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
CÓMO LO PROBÉ
El impulso se invirtió en 2026. La solución obvia: vigilar el rendimiento reciente y cambiar a la regla opuesta cuando el impulso deje de pagar.
Probé eso en seis ventanas de observación diferentes. La mejor devolvió +1.783% por reequilibrio frente a un +1.737% de referencia: una diferencia indistinguible del ruido. Las demás ventanas fueron peores. Ninguna corrigió 2026.
La razón es sencilla: cuando el rendimiento en seguimiento te dice que el régimen cambió, ya has asumido las pérdidas que te lo indicaban.
LOS NÚMEROS
Referencia: +1.737%/reeb
Mejor regla adaptativa: +1.783%/reeb
Diferencia: ruido
Mejor solución para 2026: aún -0.66%
Las reglas adaptativas se sienten como la respuesta al cambio de régimen. Por lo general, solo son una versión más lenta de la misma apuesta, con las pérdidas ya pagadas por la señal.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT; cada resultado se publica, incluidas las veces que me hacen quedar mal.
Ejecutado en $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
El impulso se invirtió en 2026. La solución obvia: vigilar el rendimiento reciente y cambiar a la regla opuesta cuando el impulso deje de pagar.
Probé eso en seis ventanas de observación diferentes. La mejor devolvió +1.783% por reequilibrio frente a un +1.737% de referencia: una diferencia indistinguible del ruido. Las demás ventanas fueron peores. Ninguna corrigió 2026.
La razón es sencilla: cuando el rendimiento en seguimiento te dice que el régimen cambió, ya has asumido las pérdidas que te lo indicaban.
LOS NÚMEROS
Referencia: +1.737%/reeb
Mejor regla adaptativa: +1.783%/reeb
Diferencia: ruido
Mejor solución para 2026: aún -0.66%
Las reglas adaptativas se sienten como la respuesta al cambio de régimen. Por lo general, solo son una versión más lenta de la misma apuesta, con las pérdidas ya pagadas por la señal.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT; cada resultado se publica, incluidas las veces que me hacen quedar mal.
Ejecutado en $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
65
Buscar lo suficientemente profundo a través de datos aleatorios siempre producirá un ganador. La prueba fuera de la muestra es lo único que te dice si encontraste una ventaja o si solo encontraste ruido disfrazado con un traje.
Esto es de donde salió.
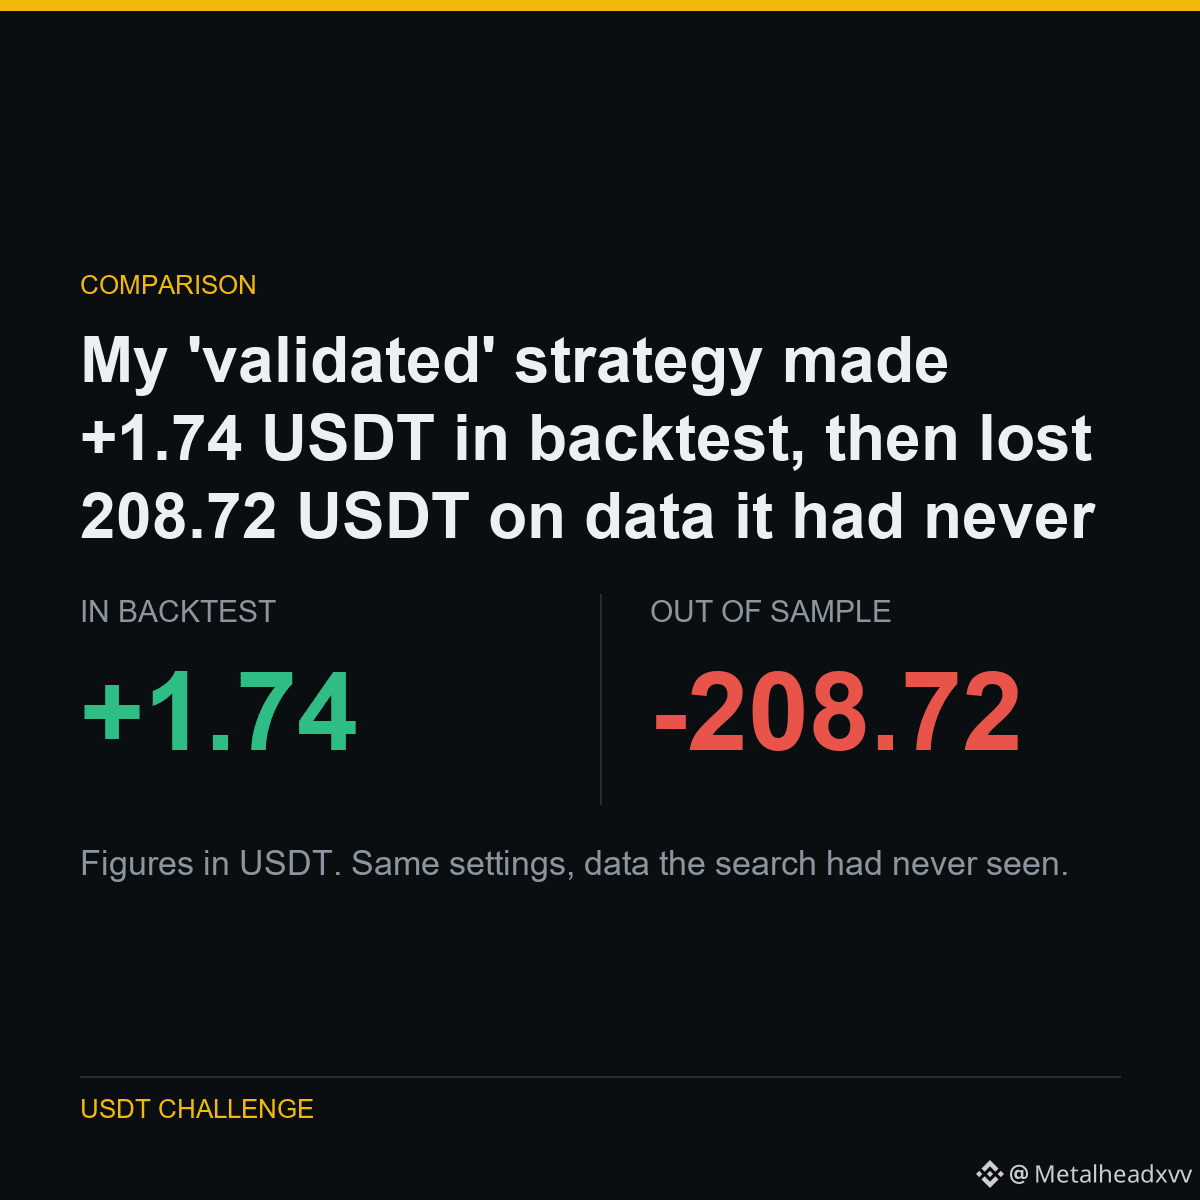
Mi estrategia 'validada' ganó +1.74 USDT en el backtest y luego perdió 208.72 USDT en datos que nunca había visto.
Examiné 40 símbolos y encontré tres que parecían rentables. Los llamé validados y los puse en vivo.
Luego probé exactamente las mismas configuraciones sobre 751 días de historial de precios que la búsqueda nunca había tocado. Los tres se revirtieron. No de forma marginal, completamente.
Tres supervivientes de 40 es aproximadamente lo que produce la pura casualidad en ese tamaño de muestra.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con cada resultado publicado, incluyendo los que hacen que yo quede mal.
Ejecutado en $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Buscar lo suficientemente profundo a través de datos aleatorios siempre producirá un ganador. La prueba fuera de la muestra es lo único que te dice si encontraste una ventaja o si solo encontraste ruido disfrazado con un traje.
Esto es de donde salió.
Mi estrategia 'validada' ganó +1.74 USDT en el backtest y luego perdió 208.72 USDT en datos que nunca había visto.
Examiné 40 símbolos y encontré tres que parecían rentables. Los llamé validados y los puse en vivo.
Luego probé exactamente las mismas configuraciones sobre 751 días de historial de precios que la búsqueda nunca había tocado. Los tres se revirtieron. No de forma marginal, completamente.
Tres supervivientes de 40 es aproximadamente lo que produce la pura casualidad en ese tamaño de muestra.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con cada resultado publicado, incluyendo los que hacen que yo quede mal.
Ejecutado en $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Esto es de donde salió.
Mi estrategia 'validada' ganó +1.74 USDT en el backtest y luego perdió 208.72 USDT en datos que nunca había visto.
Examiné 40 símbolos y encontré tres que parecían rentables. Los llamé validados y los puse en vivo.
Luego probé exactamente las mismas configuraciones sobre 751 días de historial de precios que la búsqueda nunca había tocado. Los tres se revirtieron. No de forma marginal, completamente.
Tres supervivientes de 40 es aproximadamente lo que produce la pura casualidad en ese tamaño de muestra.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con cada resultado publicado, incluyendo los que hacen que yo quede mal.
Ejecutado en $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
63
·
--
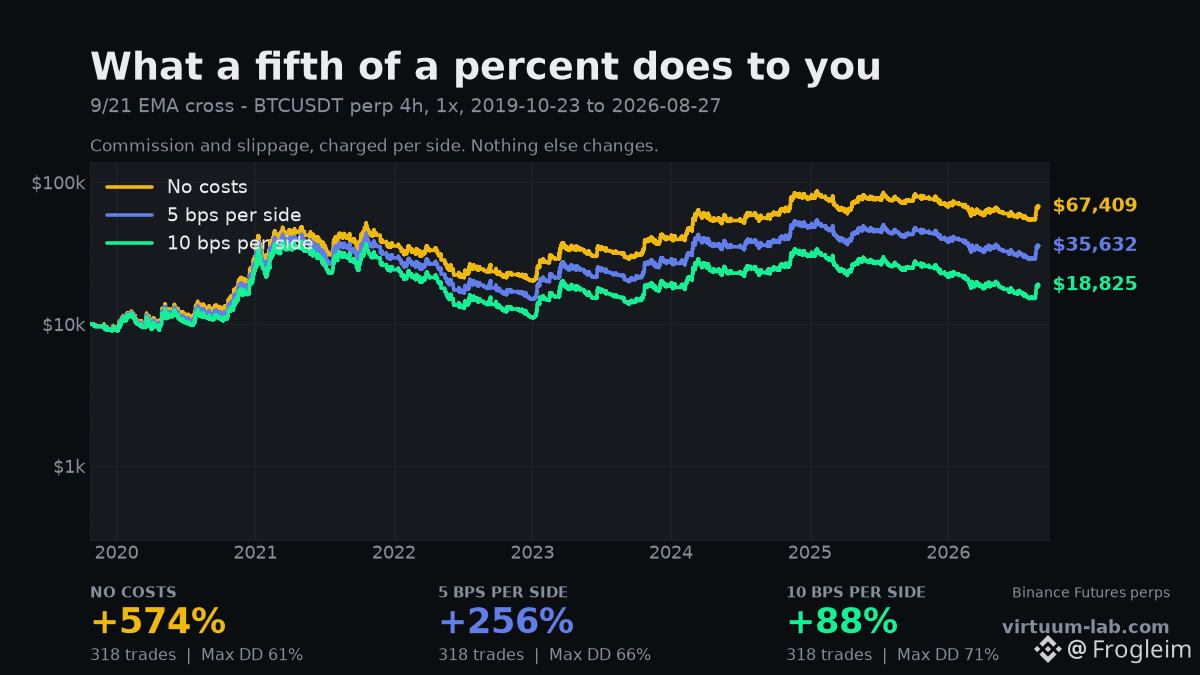
0.1% de coste en trading — esta estrategia: 486 puntos.
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
0.1% de coste en trading — esta estrategia: 486 puntos.
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
144
·
--
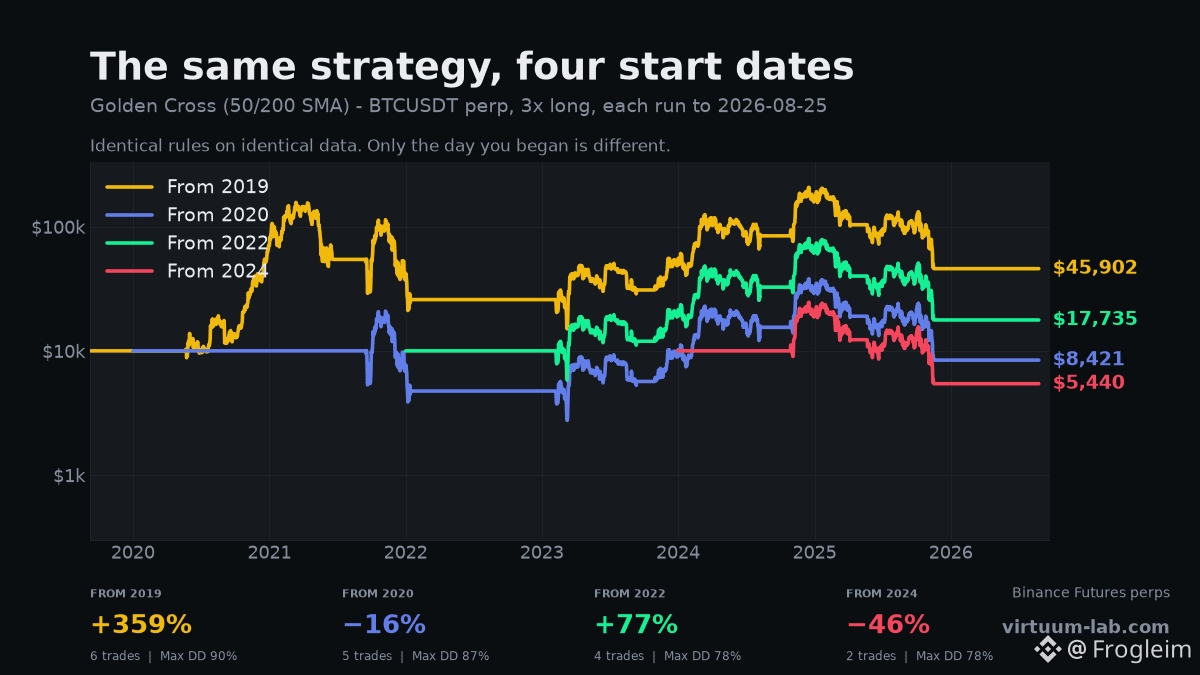
La misma estrategia hizo +359% y −46%. La única diferencia fue el día en que la empecé.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, funding real de Binance cobrado. Reglas idénticas, datos idénticos, las cuatro funcionando hasta hoy. La única variable es cuándo la activaste.
Empecé en 2019: +359%
Empecé en 2020: −16%
Empecé en 2022: +77%
Empecé en 2024: −46%
405 puntos de spread, y no cambió ni una sola línea de la estrategia.
Este es el dato que nadie publica. Cuando alguien te muestra un backtest, ya eligió la fecha de inicio; y la eligió después de ver el resultado. Muévela un año y las mismas reglas pasan de ser fortuna a ser un agujero.
Tampoco es que la suerte se compense con el tiempo. La corrida de 2019 atrapó una tendencia enorme con la suficiente anticipación como para pagar todo lo que vino después. La corrida de 2024 hizo 2 operaciones y nunca recibió ese regalo.
Qué hacer con esto: ejecuta tus reglas desde varios días de inicio antes de que creas en cualquiera. Si la respuesta solo funciona desde un martes en particular, entonces no es una ventaja: es una coincidencia con buen marketing.
Prueba las mismas reglas desde todas las fechas de inicio que quieras 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
La misma estrategia hizo +359% y −46%. La única diferencia fue el día en que la empecé.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, funding real de Binance cobrado. Reglas idénticas, datos idénticos, las cuatro funcionando hasta hoy. La única variable es cuándo la activaste.
Empecé en 2019: +359%
Empecé en 2020: −16%
Empecé en 2022: +77%
Empecé en 2024: −46%
405 puntos de spread, y no cambió ni una sola línea de la estrategia.
Este es el dato que nadie publica. Cuando alguien te muestra un backtest, ya eligió la fecha de inicio; y la eligió después de ver el resultado. Muévela un año y las mismas reglas pasan de ser fortuna a ser un agujero.
Tampoco es que la suerte se compense con el tiempo. La corrida de 2019 atrapó una tendencia enorme con la suficiente anticipación como para pagar todo lo que vino después. La corrida de 2024 hizo 2 operaciones y nunca recibió ese regalo.
Qué hacer con esto: ejecuta tus reglas desde varios días de inicio antes de que creas en cualquiera. Si la respuesta solo funciona desde un martes en particular, entonces no es una ventaja: es una coincidencia con buen marketing.
Prueba las mismas reglas desde todas las fechas de inicio que quieras 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, funding real de Binance cobrado. Reglas idénticas, datos idénticos, las cuatro funcionando hasta hoy. La única variable es cuándo la activaste.
Empecé en 2019: +359%
Empecé en 2020: −16%
Empecé en 2022: +77%
Empecé en 2024: −46%
405 puntos de spread, y no cambió ni una sola línea de la estrategia.
Este es el dato que nadie publica. Cuando alguien te muestra un backtest, ya eligió la fecha de inicio; y la eligió después de ver el resultado. Muévela un año y las mismas reglas pasan de ser fortuna a ser un agujero.
Tampoco es que la suerte se compense con el tiempo. La corrida de 2019 atrapó una tendencia enorme con la suficiente anticipación como para pagar todo lo que vino después. La corrida de 2024 hizo 2 operaciones y nunca recibió ese regalo.
Qué hacer con esto: ejecuta tus reglas desde varios días de inicio antes de que creas en cualquiera. Si la respuesta solo funciona desde un martes en particular, entonces no es una ventaja: es una coincidencia con buen marketing.
Prueba las mismas reglas desde todas las fechas de inicio que quieras 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
126
·
--
Artículo
Universal Signal Backtester: Descubre Si Tu Señal de Trading Realmente FuncionaUna señal de trading puede verse perfecta en un gráfico.
Flecha verde.
El precio sube.
La configuración parece obvia.
Pero hay una pregunta que la mayoría de los traders no responde:
¿Qué habría pasado si hubiera tomado todas las señales?
Ahí es donde el Universal Signal Backtester de LuxAlgo se vuelve útil.
En lugar de probar una estrategia manualmente, operación por operación, el indicador te permite simular diferentes señales de entrada directamente en el gráfico y ver cómo se desempeñaron bajo distintas condiciones de take-profit, stop-loss y costos de trading.
Universal Signal Backtester: Descubre Si Tu Señal de Trading Realmente Funciona
Una señal de trading puede verse perfecta en un gráfico.
Flecha verde.
El precio sube.
La configuración parece obvia.
Pero hay una pregunta que la mayoría de los traders no responde:
¿Qué habría pasado si hubiera tomado todas las señales?
Ahí es donde el Universal Signal Backtester de LuxAlgo se vuelve útil.
En lugar de probar una estrategia manualmente, operación por operación, el indicador te permite simular diferentes señales de entrada directamente en el gráfico y ver cómo se desempeñaron bajo distintas condiciones de take-profit, stop-loss y costos de trading.
Flecha verde.
El precio sube.
La configuración parece obvia.
Pero hay una pregunta que la mayoría de los traders no responde:
¿Qué habría pasado si hubiera tomado todas las señales?
Ahí es donde el Universal Signal Backtester de LuxAlgo se vuelve útil.
En lugar de probar una estrategia manualmente, operación por operación, el indicador te permite simular diferentes señales de entrada directamente en el gráfico y ver cómo se desempeñaron bajo distintas condiciones de take-profit, stop-loss y costos de trading.
2
1
5
420
·
--
Alcista
Creemos que el cripto debería sentirse menos como un casino.
Y más como un sistema bien probado para un crecimiento sostenible.
Por eso existe CryptoGates:
→ Construye estrategias — no las adivines
→ Realiza backtesting con datos históricos reales — no asumas
→ Predice y optimiza — no esperes
→ Automatiza con disciplina — no reacciones
Ganando sin estrés.
Participando sin obsesión.
Creciendo sin apostar.
Sin registro. Sin tarjeta de crédito. Solo construye.👇
$BTC $BNB #Backtesting
Creemos que el cripto debería sentirse menos como un casino.
Y más como un sistema bien probado para un crecimiento sostenible.
Por eso existe CryptoGates:
→ Construye estrategias — no las adivines
→ Realiza backtesting con datos históricos reales — no asumas
→ Predice y optimiza — no esperes
→ Automatiza con disciplina — no reacciones
Ganando sin estrés.
Participando sin obsesión.
Creciendo sin apostar.
Sin registro. Sin tarjeta de crédito. Solo construye.👇
$BTC $BNB #Backtesting
Y más como un sistema bien probado para un crecimiento sostenible.
Por eso existe CryptoGates:
→ Construye estrategias — no las adivines
→ Realiza backtesting con datos históricos reales — no asumas
→ Predice y optimiza — no esperes
→ Automatiza con disciplina — no reacciones
Ganando sin estrés.
Participando sin obsesión.
Creciendo sin apostar.
Sin registro. Sin tarjeta de crédito. Solo construye.👇
$BTC $BNB #Backtesting
130
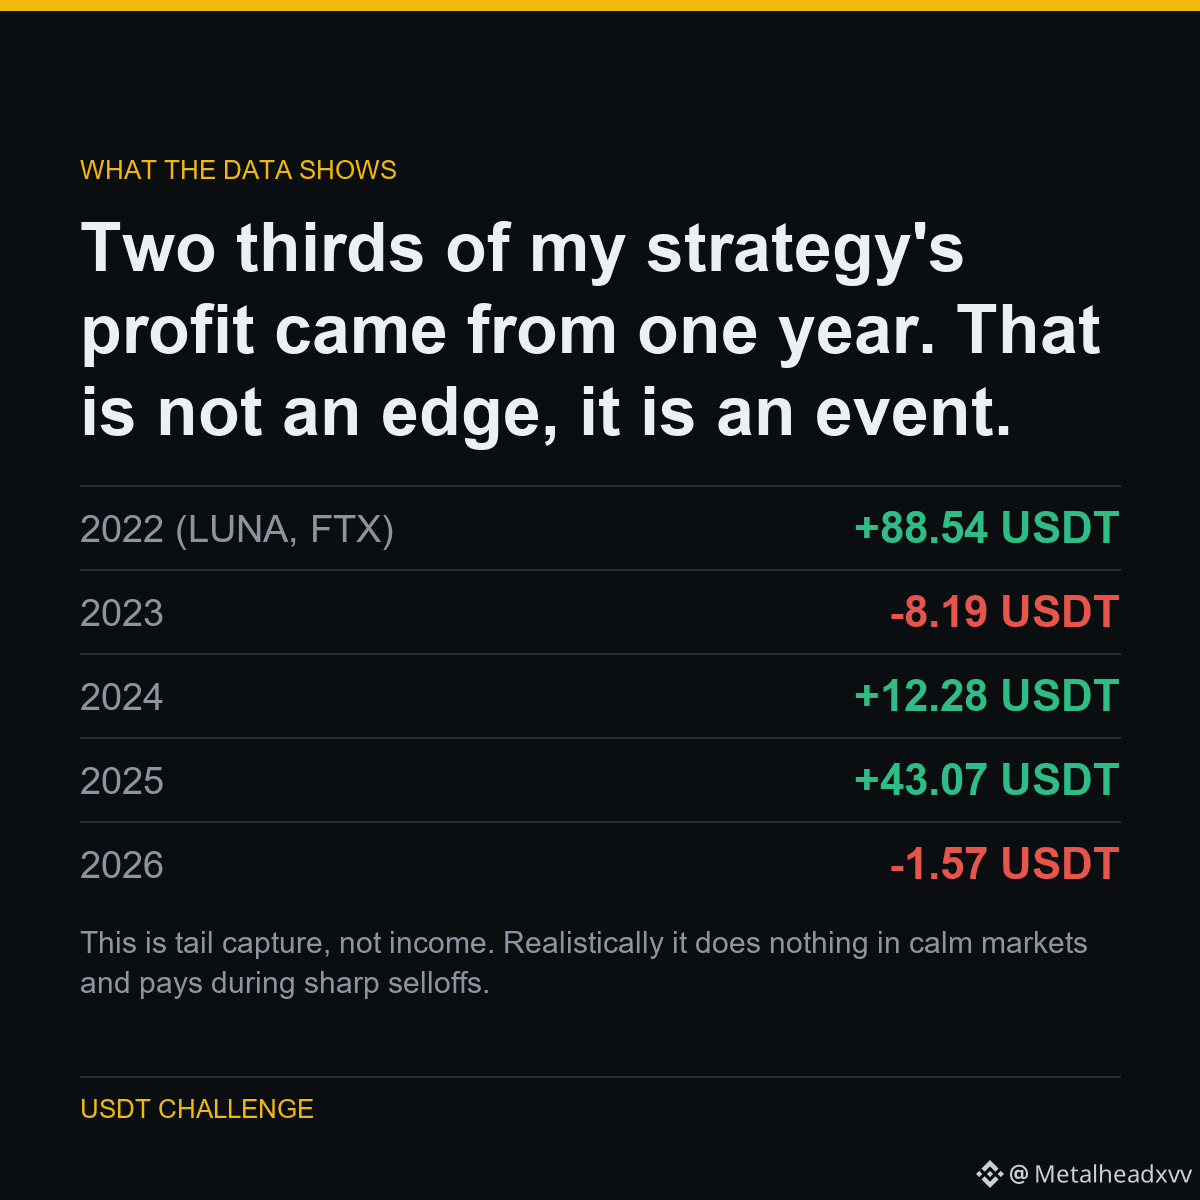
Esto es captura de cola, no ingresos. Realmente no hace nada en mercados tranquilos y paga durante caídas bruscas. Esperar que gane cada mes es como la gente abandona una estrategia justo antes de que funcione.
Aquí está de dónde salió eso.
Dos tercios de la ganancia de mi estrategia provino de un año. Eso no es una ventaja, es un evento.
El número principal fue +134.12 USDT por rupturas cortas. Luego lo dividí por año.
2022: el año del colapso de LUNA y el fallo de FTX—produjo 88.54. Quita ese año y cuatro años de trading devolvieron 45.59 USDT, la mayor parte de 2025.
Lo que va de 2026 está plano.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado—incluidos los que hacen que me vea mal.
Ejecutar en $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Esto es captura de cola, no ingresos. Realmente no hace nada en mercados tranquilos y paga durante caídas bruscas. Esperar que gane cada mes es como la gente abandona una estrategia justo antes de que funcione.
Aquí está de dónde salió eso.
Dos tercios de la ganancia de mi estrategia provino de un año. Eso no es una ventaja, es un evento.
El número principal fue +134.12 USDT por rupturas cortas. Luego lo dividí por año.
2022: el año del colapso de LUNA y el fallo de FTX—produjo 88.54. Quita ese año y cuatro años de trading devolvieron 45.59 USDT, la mayor parte de 2025.
Lo que va de 2026 está plano.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado—incluidos los que hacen que me vea mal.
Ejecutar en $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Aquí está de dónde salió eso.
Dos tercios de la ganancia de mi estrategia provino de un año. Eso no es una ventaja, es un evento.
El número principal fue +134.12 USDT por rupturas cortas. Luego lo dividí por año.
2022: el año del colapso de LUNA y el fallo de FTX—produjo 88.54. Quita ese año y cuatro años de trading devolvieron 45.59 USDT, la mayor parte de 2025.
Lo que va de 2026 está plano.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado—incluidos los que hacen que me vea mal.
Ejecutar en $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
56
·
--
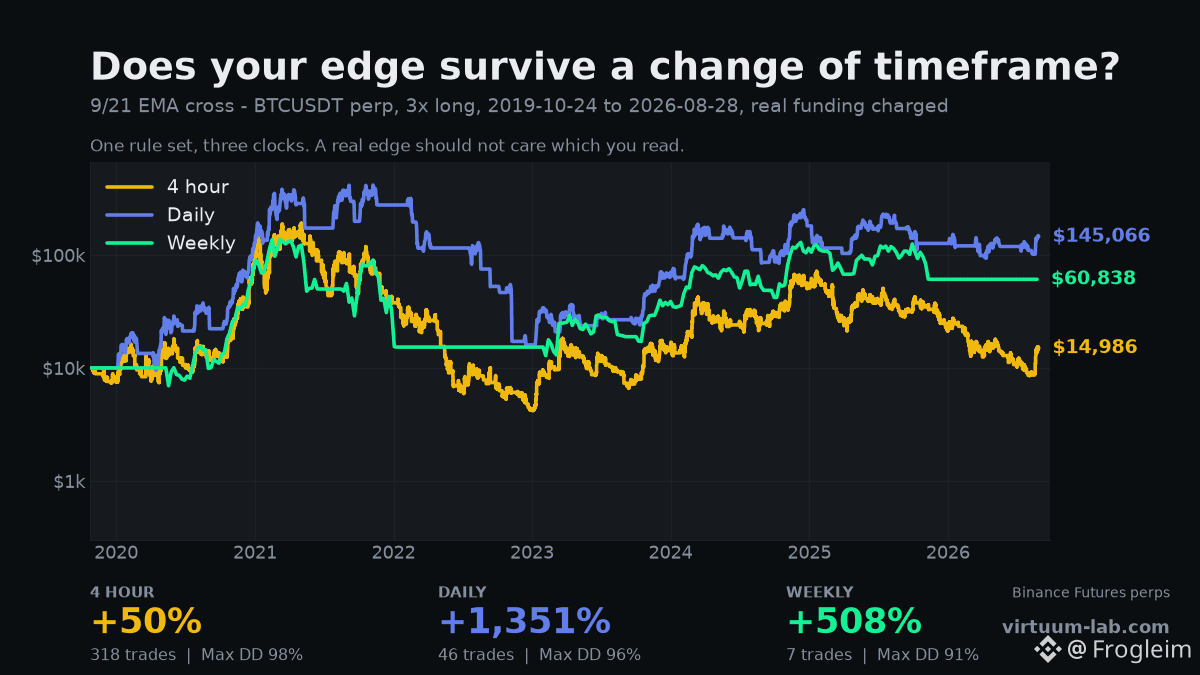
Misma regla. Tres relojes. 1,301 puntos de diferencia.
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Misma regla. Tres relojes. 1,301 puntos de diferencia.
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
116
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#EarningsSeason
6.6M visualizaciones
32,876 participa(n) en el debate
2
#USMidtermElections
78,596 visualizaciones
1,006 participa(n) en el debate
3
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
281 visualizaciones
16 participa(n) en el debate
4
#BinanceWillListPredictPREDICT
7,783 visualizaciones
256 participa(n) en el debate
5
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
390 visualizaciones
26 participa(n) en el debate
6
#StrategyReports$21BQ3OperatingProfit
221 visualizaciones
12 participa(n) en el debate
7
#Strategy三季度营业利润210亿美元
12,038 visualizaciones
45 participa(n) en el debate
8
#TwoAddressesHoldingAbout1.28BUSDTFrozen
2,464 visualizaciones
111 participa(n) en el debate
9
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
172 visualizaciones
8 participa(n) en el debate
10
#BitcoinDropsBelow$80K
58,396 visualizaciones
151 participa(n) en el debate