

Crypto_Paykash
2.4k Publicaciones
Crypto_Paykash
Denunciar
Bloquear usuario
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
Abrir trade
Trader ocasional
4.4 año(s)
17 Siguiendo
1.7K+ Seguidores
3.2K+ Me gusta
Publicaciones
Cartera
Todo
Citas
PINNED
Para muchos traders que no saben cómo funciona SpaceX $SPCX , es mucho más grande de lo que muchos traders le dan crédito.
Desde mi perspectiva, cualquiera que compre ahora debería pensar a largo plazo en lugar de perseguir la acción del precio a corto plazo. El potencial de ingresos futuros de la compañía es enorme, así que no te sorprendas si el precio cotiza por debajo de $100 en algún momento. Eso es completamente normal en el mercado de valores.
Si crees en la historia a largo plazo, la volatilidad a corto plazo es solo parte del camino.
17
3
122
397.6k
PINNED
Artículo
Entendiendo el Potencial Cambio de Ciclo de XRP en 2026Los mercados de criptomonedas se mueven en ciclos, períodos de rápido crecimiento seguidos de correcciones profundas. A principios de 2026, el sentimiento se siente bajista: Bitcoin se encuentra cerca de $69K después de retroceder desde los máximos de 2025, mientras que altcoins importantes como Solana (SOL) y
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
Entendiendo el Potencial Cambio de Ciclo de XRP en 2026
Los mercados de criptomonedas se mueven en ciclos, períodos de rápido crecimiento seguidos de correcciones profundas. A principios de 2026, el sentimiento se siente bajista: Bitcoin se encuentra cerca de $69K después de retroceder desde los máximos de 2025, mientras que altcoins importantes como Solana (SOL) y
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
8
5
71
55.5k
$IREN está encontrando otra forma de financiar su expansión en IA sin depender por completo de la emisión de acciones.
El acuerdo de financiación de equipos por $363M con Wingspire permite a IREN liberar capital de servidores GPU y equipos de redes que ya están generando ingresos.
Esto le da a la empresa más liquidez para reinvertir en capacidad adicional de IA a medida que crece la demanda, y podría reducir la presión para emitir nuevas acciones.
Lo siguiente que habrá que observar es si este capital se traduce en un flujo de caja más sólido y un crecimiento sostenible. La financiación ayuda, pero la ejecución y las obligaciones de deuda también importan.
67
Las acciones de IA no se definen solo por cuánto gastan las empresas, sino también por cómo financian su expansión antes de que los ingresos alcancen ese ritmo.
$IREN está ampliando su negocio de nube de IA, pero aún debe convertir los ingresos recurrentes anuales (ARR) contratados en flujo de caja real, mientras gestiona la financiación y la posible dilución.
$NBIS cuenta con sólidas reservas de efectivo y pagos anticipados de clientes, pero su gasto en infraestructura sigue estando muy por encima del efectivo que genera con sus operaciones.
$CRWV se está expandiendo agresivamente, y sus enormes gastos de capital y obligaciones de deuda presionan su camino hacia un flujo de caja libre sostenible.
$CIFR está invirtiendo mucho en infraestructura de IA, por lo que las futuras necesidades de financiación y la dilución de los accionistas son riesgos importantes que conviene vigilar.
$WULF está haciendo crecer su negocio de computación de alto rendimiento (HPC), pero el flujo de caja operativo negativo y la financiación mediante acciones muestran lo costosa que puede ser esta transición.
Lo importante es el flujo de caja por acción, no solo el crecimiento de los ingresos. Si estas empresas siguen recaudando capital más rápido de lo que sus negocios generan efectivo, los accionistas podrían ver diluida su participación, aunque el negocio de IA siga creciendo.
Los verdaderos ganadores serán aquellos que aumenten sus ingresos, controlen los costes de financiación y, con el tiempo, financien internamente una mayor parte de su expansión.
381
Cada vez se evalúan más las acciones de IA preguntándose: ¿cómo se traduce todo este gasto en beneficios reales?
Empresas como $NVDA venden los chips que impulsan la IA, mientras que gigantes de la nube como $MSFT, $GOOGL y $AMZN invierten miles de millones en centros de datos, potencia informática y modelos de IA.
La relación es sencilla. Una mayor adopción de la IA genera demanda de GPU, servidores, electricidad y capacidad en la nube. Ese gasto produce ingresos para los proveedores de infraestructura, mientras que las empresas de software monetizan la IA mediante suscripciones, herramientas empresariales y tarifas basadas en el uso.
El reto es que los costos de infraestructura se afrontan primero, mientras que los beneficios pueden tardar años en materializarse plenamente.
Si los ingresos de la IA crecen lo suficiente como para justificar el gasto, los márgenes y las ganancias pueden aumentar. Si la monetización se queda atrás respecto a la inversión en gastos de capital, incluso las empresas que se benefician de la demanda de IA podrían sufrir presión sobre sus valoraciones.
La verdadera oportunidad consiste en identificar qué empresas pueden convertir la inversión en IA en un flujo de caja sostenible, no solo cuáles son las que más gastan.
#CanMicrosoftDeliverOnAI
148
$GOOGL vs. $MSFT: Los resultados muestran que un fuerte crecimiento de la IA no siempre garantiza la misma reacción del mercado.
Google destacó por la resiliencia de su negocio de Búsqueda y el sólido crecimiento de Google Cloud, que aumentó un 82 % interanual hasta los 24.800 millones de dólares. Pero su plan de invertir entre 195.000 y 205.000 millones de dólares en gastos de capital en 2026 plantea dudas sobre la rapidez con la que esas inversiones en IA se traducirán en beneficios.
En el caso de Microsoft, lo más destacable es la eficacia con la que la demanda de Azure y de IA se está traduciendo en crecimiento real, especialmente mientras los inversores siguen de cerca el gasto y los costos de infraestructura.
La diferencia se reduce a las expectativas. Google tiene un fuerte impulso, pero el mercado está sopesando su enorme gasto en IA frente a los rendimientos futuros. Microsoft se enfrenta a una presión similar para demostrar que sus inversiones en IA pueden generar suficiente crecimiento como para justificar el costo.
La apuesta por la IA ya no se centra en quién gasta más. Cada vez más, los inversores quieren ver quién puede convertir ese gasto en ingresos y ganancias sostenibles.
#CanGoogleDefindItsCore
Crypto_Paykash
·
--
Quiero hacer un análisis sobre acciones
$GOOGL no destaca solo por el crecimiento de sus ingresos. También importa la rapidez con la que Google Cloud se está convirtiendo en un importante motor de crecimiento impulsado por la IA.
En el segundo trimestre de 2026, Alphabet generó ingresos de 119.800 millones de dólares, un 24 % más que el año anterior, mientras que los ingresos de Google Cloud se dispararon un 82 %, hasta los 24.800 millones de dólares. La Búsqueda también se mantuvo resiliente pese a la creciente competencia de las herramientas de IA.
Pero hay otra cara de la historia.
Alphabet elevó su previsión de gastos de capital para 2026 a entre 195.000 y 205.000 millones de dólares, mientras sigue invirtiendo fuertemente en infraestructura de IA. Ese gasto es necesario para satisfacer la demanda, pero también presiona el flujo de caja y eleva el listón para obtener rendimientos futuros.
Para mí, la mayor pregunta es si las inversiones de Google en IA pueden traducirse en beneficios sostenibles y un flujo de caja libre más sólido.
El crecimiento es impresionante. Ahora el mercado necesita ver los resultados.
1
230
Quiero hacer un análisis sobre acciones
$GOOGL no destaca solo por el crecimiento de sus ingresos. También importa la rapidez con la que Google Cloud se está convirtiendo en un importante motor de crecimiento impulsado por la IA.
En el segundo trimestre de 2026, Alphabet generó ingresos de 119.800 millones de dólares, un 24 % más que el año anterior, mientras que los ingresos de Google Cloud se dispararon un 82 %, hasta los 24.800 millones de dólares. La Búsqueda también se mantuvo resiliente pese a la creciente competencia de las herramientas de IA.
Pero hay otra cara de la historia.
Alphabet elevó su previsión de gastos de capital para 2026 a entre 195.000 y 205.000 millones de dólares, mientras sigue invirtiendo fuertemente en infraestructura de IA. Ese gasto es necesario para satisfacer la demanda, pero también presiona el flujo de caja y eleva el listón para obtener rendimientos futuros.
Para mí, la mayor pregunta es si las inversiones de Google en IA pueden traducirse en beneficios sostenibles y un flujo de caja libre más sólido.
El crecimiento es impresionante. Ahora el mercado necesita ver los resultados.
1
199
$IREN Horizon 2 es un hito importante porque la entrega y la aceptación del cliente son lo que permiten que el contrato de Microsoft empiece a generar ingresos operativos. Un retraso podría posponer el reconocimiento de ingresos, pero no significa automáticamente que el contrato esté en problemas.
La guía oficial de IREN sigue apuntando a la entrega de Horizons 2–4 en el cuarto trimestre de 2026, y su presentación ante la SEC señala períodos de gracia contractuales que se extienden hasta principios del segundo trimestre de 2027.
Aun así, tener éxito seguirá requiriendo mucho trabajo duro, determinación y una ejecución disciplinada.
#EarningsSeason
136
Google está jugando a dos bandas en la carrera de la IA. Compite con Claude a través de Gemini y, al mismo tiempo, podría ganar miles de millones al suministrar la capacidad de cómputo que impulsa a Anthropic.
$GOOGL sale ganando en cualquier caso, y sus TPU se están convirtiendo en una pieza clave de la infraestructura de IA.
$GOOGL sale ganando en cualquier caso, y sus TPU se están convirtiendo en una pieza clave de la infraestructura de IA.
244
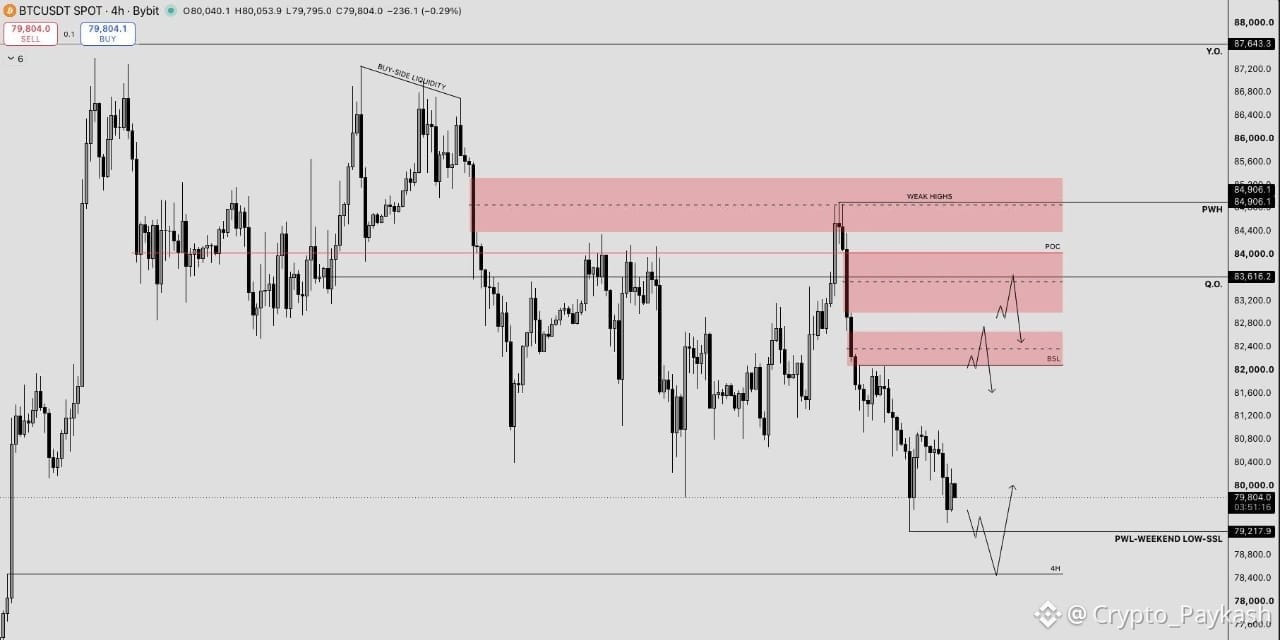
$BTC está intentando mantenerse en el nivel de $79.2K mientras nos adentramos en una nueva semana de trading, y mi plan general sigue siendo el mismo.
Personalmente, preferiría ver que el precio barre el mínimo del fin de semana de $79.2K y toma la liquidez del lado vendedor que hay por debajo. Si vemos una barrida clara seguida de una señal alcista, estaré atento a oportunidades de compra con objetivo en la liquidez del lado comprador de $82K.
La zona de $78.3K–$79K me parece interesante, pero no voy a entrar a ciegas. Quiero confirmación, porque no podemos saber hasta dónde podría llegar la barrida.
Si BTC se mantiene por encima del mínimo actual y recupera los $81K con un impulso sólido, podrían presentarse oportunidades para compras rápidas. Simplemente, ahora mismo no es mi configuración preferida.
Para posiciones cortas, prefiero esperar a que el precio suba. Mi primera zona de interés está entre $82.3K y $82.8K, donde la liquidez del lado comprador coincide con desequilibrios tanto en el gráfico de 4H como en el diario. Si el precio llega a esa zona, buscaré confirmación bajista.
La zona de $83.5K es otra que estoy vigilando si BTC sube hacia los desequilibrios. Ambas configuraciones son válidas, pero la región de $82.3K–$82.8K presenta una confluencia más sólida en marcos temporales superiores.
Algo que hay que tener en cuenta: es semana del FOMC. Podríamos ver bastante volatilidad errática y movimientos laterales antes del anuncio del miércoles, así que la paciencia y la confirmación importan más que intentar predecir cada movimiento.
#EarningsSeason
111
La advertencia de Elon Musk en realidad hace que la comparación de la dilución sea más importante. Destaca que las empresas de infraestructura de IA necesitan más que demanda: necesitan enormes cantidades de capital, energía, refrigeración y ejecución para poner capacidad de cómputo en línea. $SPCX aseguró 40 mil millones de dólares en financiación de deuda, pero Musk argumentó que las empresas sin ingresos sustanciales fuera de la infraestructura de IA podrían tener dificultades para acceder a capital.
Para $IREN, el caso alcista es que unos precios de cómputo más altos y los pagos anticipados de los clientes podrían financiar más expansión con menos dilución. Para $CRWV, la preocupación es su mayor carga de deuda y los costos de financiación.
Para $IREN, el caso alcista es que unos precios de cómputo más altos y los pagos anticipados de los clientes podrían financiar más expansión con menos dilución. Para $CRWV, la preocupación es su mayor carga de deuda y los costos de financiación.
536
⚡️ CZ afirma que se está exagerando la preocupación de que la IA pueda quebrantar la seguridad de las criptomonedas y señala que gran parte de internet y de la banca tradicional depende de un cifrado más débil.
Sin embargo, advierte que la IA no necesita descifrar la criptografía de $BTC para representar una amenaza. Los datos filtrados ya pueden ayudar a los atacantes a llevar a cabo estafas de phishing más convincentes y ataques de ingeniería social.
Sin embargo, advierte que la IA no necesita descifrar la criptografía de $BTC para representar una amenaza. Los datos filtrados ya pueden ayudar a los atacantes a llevar a cabo estafas de phishing más convincentes y ataques de ingeniería social.
32
🚨 Según WSJ, SpaceX $SPCX estaría buscando asegurar al menos 80.000 emplazamientos de telefonía móvil en todo EE. UU. mientras estudia lanzar un cuarto operador inalámbrico a nivel nacional.
🚨 Según WSJ, SpaceX $SPCX estaría buscando asegurar al menos 80.000 emplazamientos de telefonía móvil en todo EE. UU. mientras estudia lanzar un cuarto operador inalámbrico a nivel nacional.
246
¿Cómo estás gestionando tu cartera ahora mismo? ¿Dejas que el FUD y el FOMO controlen tus decisiones o te mantienes firme en tus convicciones?
Últimamente, gestionar una cartera no ha sido fácil. Algunos inversores mantienen posiciones con pérdidas, otros están recogiendo beneficios y muchos intentan decidir si seguir manteniendo sus activos o acumular más.
Sigo muy pendiente de la infraestructura de IA porque creo que el panorama general de cara a 2027 sigue siendo interesante.
NVIDIA $NVDA y Jensen Huang siguen destacando la creciente demanda de GPU y de capacidad de computación para IA. Empresas como $IREN y $NBIS también están ampliando su infraestructura de IA y se están posicionando para lo que podría ser otra importante fase de crecimiento.
Por supuesto, el camino no será fácil. Las tensiones entre EE. UU. y China, las restricciones a los chips, los riesgos geopolíticos y la volatilidad del mercado pueden influir en los precios. Ya hemos visto cómo las noticias sobre comercio y tecnología pueden mover a NVIDIA y a otras acciones relacionadas con la IA en cualquier dirección.
Para mí, lo fundamental es distinguir los movimientos de precios a corto plazo de los fundamentos a largo plazo. No ignoro los riesgos, pero tampoco voy a dejar que cada jornada a la baja cambie por completo mi perspectiva.
Sigo centrado en mi cartera, observando cómo ejecutan sus planes estas empresas y acumulando selectivamente cuando la oportunidad tiene sentido.
El objetivo no es perseguir cada subida repentina ni entrar en pánico con cada bajada. Se trata de gestionar el riesgo, mantener la disciplina y dejar que los fundamentos guíen mis decisiones mientras la historia de la IA sigue desarrollándose de cara a 2027.
610
Verificado
$NBIS Group ha obtenido de Citi una línea de financiación sénior garantizada de 3.500 millones de dólares, lo que brinda a la empresa de servicios en la nube de IA mayor flexibilidad financiera mientras se prepara para su próxima fase de expansión en 2027 y más adelante.
La infraestructura de IA requiere enormes inversiones iniciales en GPU, energía y centros de datos. Esta línea proporciona a Nebius capital adicional para ampliar su capacidad sin depender de inmediato y por completo de una nueva emisión de acciones.
Pero los accionistas deben tener en cuenta que una financiación de 3.500 millones de dólares no equivale a 3.500 millones de dólares en nuevos ingresos o beneficios.
Esto refuerza la idea de que la empresa dispone de varias formas de financiar la expansión de su infraestructura de IA sin tener que emitir acciones.
365
Los ETF de criptomonedas al contado de EE. UU. cerraron el 21 de octubre en terreno positivo, con BTC liderando las entradas por amplio margen.
BTC: $528.4M ETH: $14.96M SOL: $585.3K $XRP : $708.52K
Bitcoin atrajo la mayor parte de los flujos institucionales, mientras que ETH, $SOL y XRP también registraron entradas netas. Es una señal positiva de la demanda, aunque las próximas sesiones mostrarán si este impulso se mantiene.
BTC: $528.4M ETH: $14.96M SOL: $585.3K $XRP : $708.52K
Bitcoin atrajo la mayor parte de los flujos institucionales, mientras que ETH, $SOL y XRP también registraron entradas netas. Es una señal positiva de la demanda, aunque las próximas sesiones mostrarán si este impulso se mantiene.
169
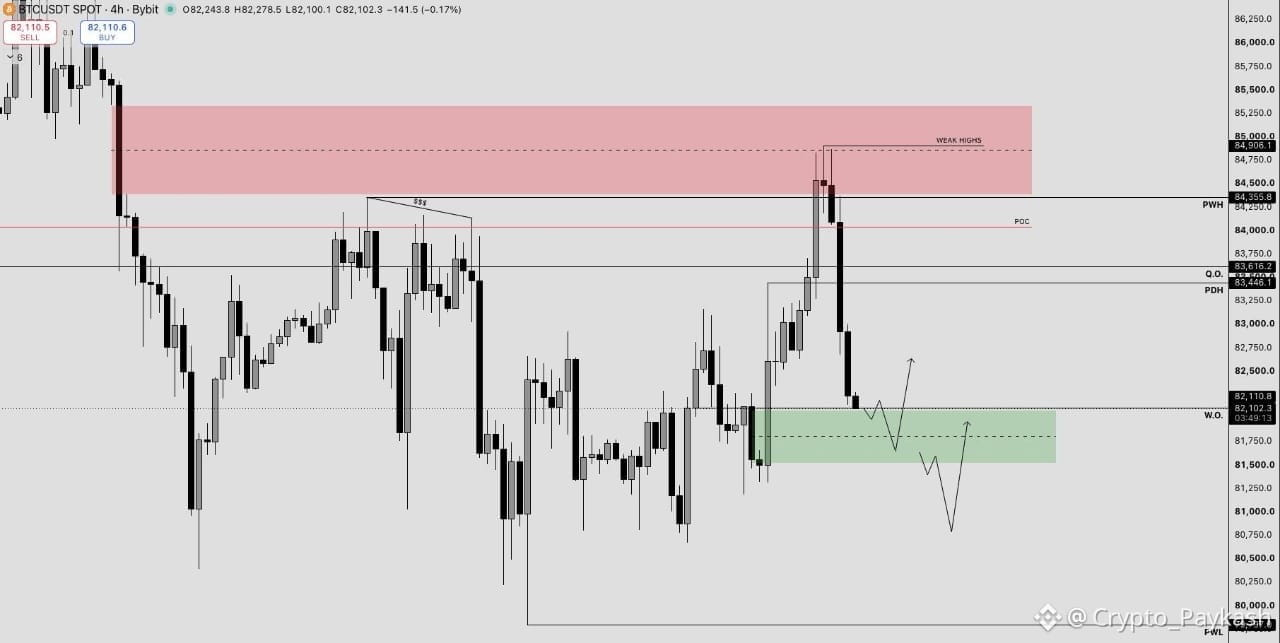
$BTC rechazó la zona de 85K y liquidó posiciones largas apalancadas durante la sesión asiática.
Ese nivel de 85K lleva un tiempo en el radar, y la reacción después de barrerlo fue clara. Si aprovechaste la operación en corto, tiene sentido recoger beneficios y mover el stop al punto de equilibrio.
El impulso hacia los 85K atrajo a muchas posiciones largas apalancadas, así que una liquidación como esta no sorprende. Ahora que se ha eliminado parte de ese interés abierto, empiezo a ver con interés posibles configuraciones para entrar en largo.
Los máximos en torno a los 85K todavía parecen vulnerables a otra prueba, pero no me apresuraría a abrir una posición todavía.
Estoy atento a los 81,6K como posible punto de entrada en largo, siempre que aparezca la señal adecuada. Si BTC primero barre niveles más bajos, también esperaré confirmación allí en lugar de intentar acertar el mínimo.
Tras un movimiento tan brusco durante la sesión asiática, la sesión de Londres podría ser más tranquila, con otra rotación o barrida de liquidez posible durante la sesión de Nueva York.
Así que prefiero esperar a tener los datos y dejar que el mercado muestre sus cartas antes de abrir una nueva posición.
#EarningsSeason
114
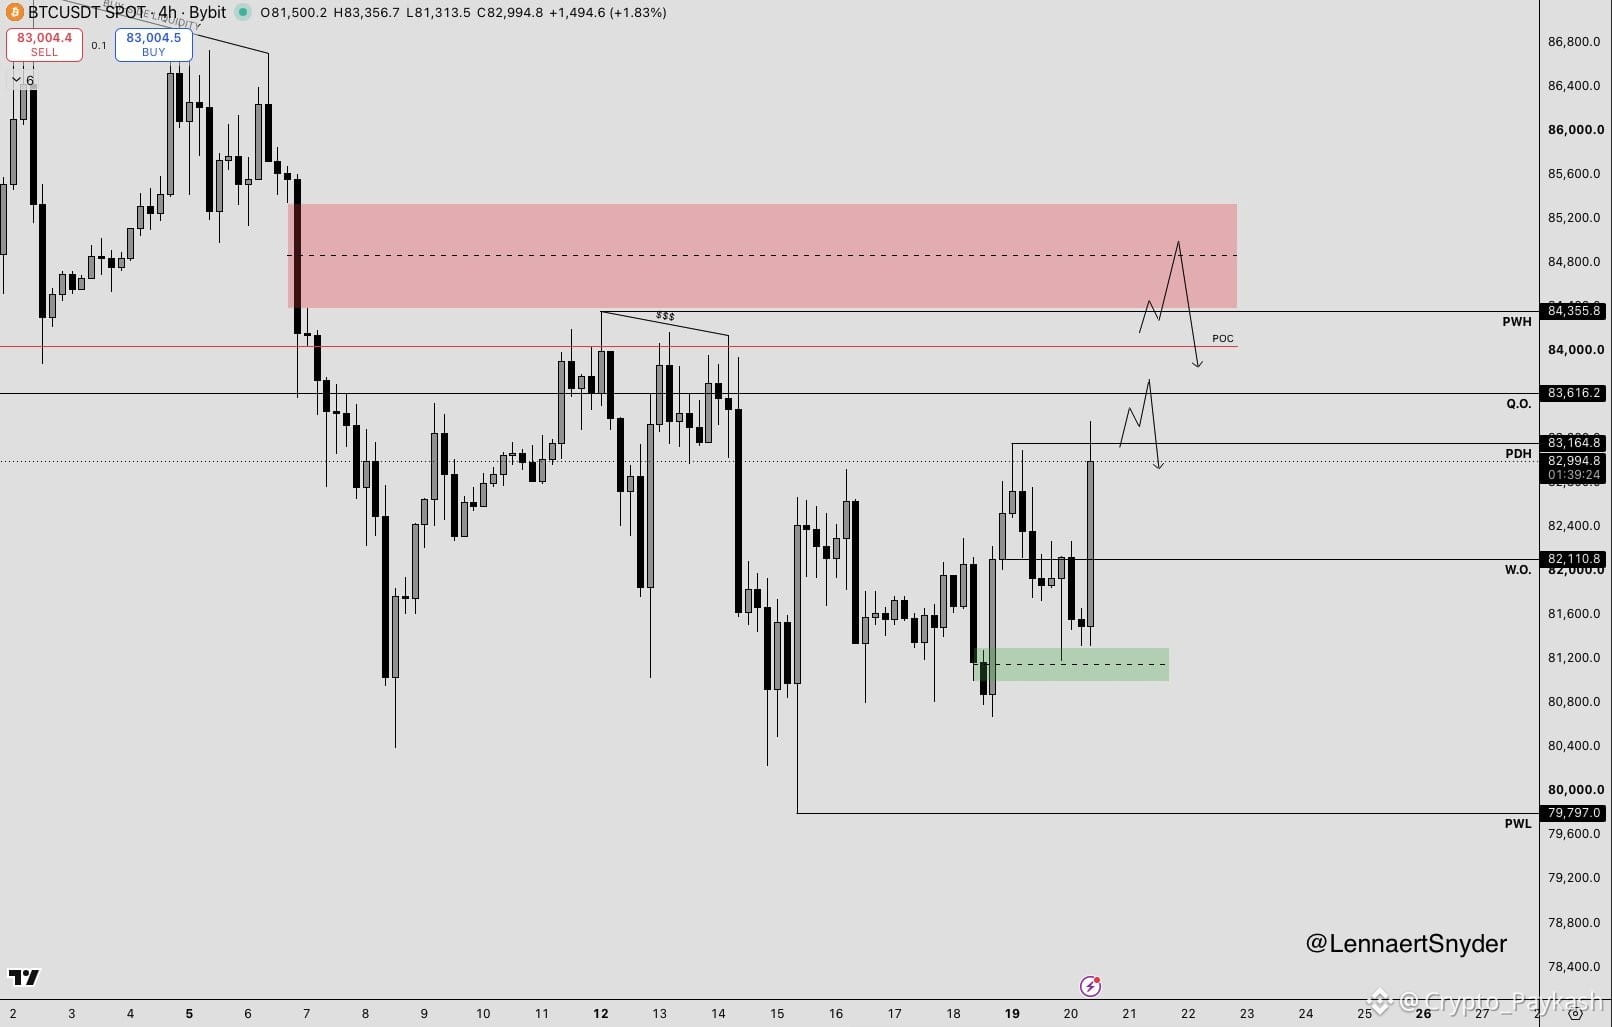
$BTC hizo la subida durante la sesión de Nueva York que estábamos esperando, y tanto las posiciones largas en Bitcoin como en Solana están en ganancias.
Felicidades a todos los que aprovecharon el movimiento. Consideraría asegurar parte de las ganancias y mover el stop-loss al punto de equilibrio.
Si te perdiste la entrada, no persigas el precio ni entres en largo tarde por FOMO. Espera un retroceso y busca la próxima oportunidad.
Los vendedores fueron absorbidos y los que abrieron posiciones cortas tarde quedaron atrapados, mientras el precio barrió tanto el mínimo como el máximo del día anterior y dejó una vela de limpieza en el gráfico diario.
La zona de $83.5K–$84K podría ofrecer una oportunidad de corto para scalping, pero me parece arriesgada y todavía no apuntaría a nuevos mínimos.
El mínimo de la semana anterior se mantiene, así que estoy atento al máximo de la semana anterior, en $84.4K, como próximo objetivo al alza.
Por encima de ese nivel, hay liquidez del lado comprador y un gap de 4H alrededor de $85K. Es una zona más interesante para vigilar posibles posiciones cortas, pero querría ver confirmación antes de abrir una posición.
Por ahora, sigo el movimiento y observo la acción del precio antes de tomar mi próxima decisión.
#EarningsSeason
110
El posible periodo de recuperación de la inversión de seis meses de $SPCX es lo que más me llama la atención. Si esa rentabilidad se puede alcanzar a gran escala, podría acelerar la reinversión y facilitar mucho la financiación de la expansión de la infraestructura de IA.
El hecho de que, según se informa, SpaceX esté viendo una fuerte demanda, precios de renovación más altos e interés sostenido en las GPU más antiguas refuerza la idea de que la capacidad de cómputo sigue siendo muy limitada.
Para $IREN y $NBIS, esto pone de relieve por qué son tan importantes contar con energía asegurada y cumplir los plazos de despliegue. Tener GPU es una cosa, pero ponerlas en funcionamiento y generar ingresos es donde se crea el verdadero valor.
La oportunidad puede ser atractiva, pero estoy pendiente de si esta rentabilidad se traduce en márgenes y flujo de caja sostenibles. La fuerte demanda ayuda, pero la ejecución determinará quién sale más beneficiado.
493
$WULF.US La ejecución importa más que los movimientos del precio a corto plazo.
Fue bueno ver el repunte de aproximadamente un 6 % de WULF, pero una sesión al alza no significa que hayan desaparecido las preocupaciones sobre la financiación. El panorama general sigue dependiendo de qué tan bien ejecute la empresa sus planes.
Para mí, CB-4 es uno de los aspectos clave que hay que seguir. Su entrega y la generación de ingresos supondrían un avance importante para convertir la capacidad contratada en flujo de caja real.
La financiación de Hawesville es otra pieza importante. WULF tiene importantes planes de infraestructura por delante, y será fundamental ver cómo los financia sin ejercer demasiada presión sobre su balance.
También vale la pena seguir de cerca CB-5, cuya puesta en marcha está prevista para el primer trimestre de 2027, como otro posible paso hacia la expansión de su negocio de HPC.
El énfasis de Prager en el valor a largo plazo tiene sentido, pero, en última instancia, el mercado juzgará a WULF por lo que entregue, cómo gestione su financiación y si los ingresos empiezan a acercarse a las expectativas.
La oportunidad está ahí, pero lo que más observaré de cerca será la ejecución.
WULFUS-0,57%
74
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
CanMicrosoftDeliverOnAI
375,378 vistas
2,952 están debatiendo
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·142 me gusta
·71.9k vistas
CanGoogleDefindItsCore
225,691 vistas
2,102 están debatiendo
EarningsSeason
5.9M vistas
29,012 están debatiendo