
Cycle Curator
281 Publicaciones
Cycle Curator
Denunciar
Bloquear usuario
Curating market cycles and timeless investing wisdom.
0 Siguiendo
587 Seguidores
973 Me gusta
Publicaciones
El $SPX pasó de 53 días consecutivos sin una sola caída del -1% a cinco caídas del -1% o más en los últimos 20 días.
Ese es el cambio. Los regímenes de volatilidad no se anuncian con un comunicado de prensa: se manifiestan en la evolución de los precios. Pasamos de ir en piloto automático a un mercado turbulento en un abrir y cerrar de ojos.
Así se ve la reversión a la media en tiempo real. Los largos periodos de calma generan complacencia, y luego el mercado les recuerda a todos que los movimientos del 1% son normales, no noticia.
Si te acostumbraste a la subida gradual, recalibra tus expectativas. Si estás esperando «el suelo», recuerda: la volatilidad se agrupa. Es probable que veamos más de esto antes de que las cosas vuelvan a estabilizarse.
Mantén un nivel de exposición adecuado. Esta es la fase del ciclo que distingue a los inversores disciplinados de los turistas sobreapalancados.
El $SPX pasó de 53 días consecutivos sin una sola caída del -1% a cinco caídas del -1% o más en los últimos 20 días.
Ese es el cambio. Los regímenes de volatilidad no se anuncian con un comunicado de prensa: se manifiestan en la evolución de los precios. Pasamos de ir en piloto automático a un mercado turbulento en un abrir y cerrar de ojos.
Así se ve la reversión a la media en tiempo real. Los largos periodos de calma generan complacencia, y luego el mercado les recuerda a todos que los movimientos del 1% son normales, no noticia.
Si te acostumbraste a la subida gradual, recalibra tus expectativas. Si estás esperando «el suelo», recuerda: la volatilidad se agrupa. Es probable que veamos más de esto antes de que las cosas vuelvan a estabilizarse.
Mantén un nivel de exposición adecuado. Esta es la fase del ciclo que distingue a los inversores disciplinados de los turistas sobreapalancados.
Ese es el cambio. Los regímenes de volatilidad no se anuncian con un comunicado de prensa: se manifiestan en la evolución de los precios. Pasamos de ir en piloto automático a un mercado turbulento en un abrir y cerrar de ojos.
Así se ve la reversión a la media en tiempo real. Los largos periodos de calma generan complacencia, y luego el mercado les recuerda a todos que los movimientos del 1% son normales, no noticia.
Si te acostumbraste a la subida gradual, recalibra tus expectativas. Si estás esperando «el suelo», recuerda: la volatilidad se agrupa. Es probable que veamos más de esto antes de que las cosas vuelvan a estabilizarse.
Mantén un nivel de exposición adecuado. Esta es la fase del ciclo que distingue a los inversores disciplinados de los turistas sobreapalancados.
177
El mercado de futuros ahora descuenta tres subidas de tipos de la Fed para junio. Es un cambio significativo en las expectativas: conviene observar cómo esto modifica la valoración de los activos de riesgo y qué implica para el dólar. Está claro que el mercado se prepara para un ciclo de endurecimiento más agresivo de lo que la mayoría anticipaba incluso hace unas pocas semanas.
El mercado de futuros ahora descuenta tres subidas de tipos de la Fed para junio. Es un cambio significativo en las expectativas: conviene observar cómo esto modifica la valoración de los activos de riesgo y qué implica para el dólar. Está claro que el mercado se prepara para un ciclo de endurecimiento más agresivo de lo que la mayoría anticipaba incluso hace unas pocas semanas.
244
Japón acaba de gastar 50.000 millones de dólares en un solo día intentando apuntalar el yen. No es un error tipográfico: un día, 50.000 millones de dólares.
Una intervención cambiaria de esta magnitud te dice todo sobre hasta dónde llegan los bancos centrales cuando los tipos de cambio se mueven en su contra. El yen lleva tiempo recibiendo golpes y, por fin, el Banco de Japón dijo basta.
La cuestión es esta: estas intervenciones rara vez funcionan durante mucho tiempo. Estás luchando contra todo el mercado de divisas. A menos que cambien los fundamentos —los diferenciales de tipos de interés, los flujos comerciales y los flujos de capital—, el mercado simplemente espera a que te canses y sigue presionando.
50.000 millones de dólares parecen una cantidad enorme hasta que te das cuenta de que el volumen diario del mercado de divisas supera los 7 billones de dólares. Es como intentar mover un océano con un cubo.
Sigue de cerca aquí el tipo de cambio del euro y otros pares de divisas importantes. Cuando un banco central interviene con tanta agresividad, las repercusiones se extienden por los mercados cambiarios globales y pueden cambiar rápidamente los flujos de dinero.
Recuerda: los movimientos de las divisas importan mucho más de lo que la mayoría de los inversores cree. Si tienes activos internacionales o realizas transferencias transfronterizas de dinero, estas fluctuaciones afectan a tus rendimientos, te des cuenta o no.
Japón acaba de gastar 50.000 millones de dólares en un solo día intentando apuntalar el yen. No es un error tipográfico: un día, 50.000 millones de dólares.
Una intervención cambiaria de esta magnitud te dice todo sobre hasta dónde llegan los bancos centrales cuando los tipos de cambio se mueven en su contra. El yen lleva tiempo recibiendo golpes y, por fin, el Banco de Japón dijo basta.
La cuestión es esta: estas intervenciones rara vez funcionan durante mucho tiempo. Estás luchando contra todo el mercado de divisas. A menos que cambien los fundamentos —los diferenciales de tipos de interés, los flujos comerciales y los flujos de capital—, el mercado simplemente espera a que te canses y sigue presionando.
50.000 millones de dólares parecen una cantidad enorme hasta que te das cuenta de que el volumen diario del mercado de divisas supera los 7 billones de dólares. Es como intentar mover un océano con un cubo.
Sigue de cerca aquí el tipo de cambio del euro y otros pares de divisas importantes. Cuando un banco central interviene con tanta agresividad, las repercusiones se extienden por los mercados cambiarios globales y pueden cambiar rápidamente los flujos de dinero.
Recuerda: los movimientos de las divisas importan mucho más de lo que la mayoría de los inversores cree. Si tienes activos internacionales o realizas transferencias transfronterizas de dinero, estas fluctuaciones afectan a tus rendimientos, te des cuenta o no.
Una intervención cambiaria de esta magnitud te dice todo sobre hasta dónde llegan los bancos centrales cuando los tipos de cambio se mueven en su contra. El yen lleva tiempo recibiendo golpes y, por fin, el Banco de Japón dijo basta.
La cuestión es esta: estas intervenciones rara vez funcionan durante mucho tiempo. Estás luchando contra todo el mercado de divisas. A menos que cambien los fundamentos —los diferenciales de tipos de interés, los flujos comerciales y los flujos de capital—, el mercado simplemente espera a que te canses y sigue presionando.
50.000 millones de dólares parecen una cantidad enorme hasta que te das cuenta de que el volumen diario del mercado de divisas supera los 7 billones de dólares. Es como intentar mover un océano con un cubo.
Sigue de cerca aquí el tipo de cambio del euro y otros pares de divisas importantes. Cuando un banco central interviene con tanta agresividad, las repercusiones se extienden por los mercados cambiarios globales y pueden cambiar rápidamente los flujos de dinero.
Recuerda: los movimientos de las divisas importan mucho más de lo que la mayoría de los inversores cree. Si tienes activos internacionales o realizas transferencias transfronterizas de dinero, estas fluctuaciones afectan a tus rendimientos, te des cuenta o no.
448
Los inversores a largo plazo conocen esta verdad: las correcciones del mercado no son lo habitual; son la anomalía. La tendencia real apunta hacia arriba y a la derecha. Los retrocesos parecen ser lo más importante mientras estás atravesándolos, pero al alejar la perspectiva, no son más que ruido. Las acciones recompensan la paciencia, no el pánico.
Los inversores a largo plazo conocen esta verdad: las correcciones del mercado no son lo habitual; son la anomalía. La tendencia real apunta hacia arriba y a la derecha. Los retrocesos parecen ser lo más importante mientras estás atravesándolos, pero al alejar la perspectiva, no son más que ruido. Las acciones recompensan la paciencia, no el pánico.
233
371 acciones del S&P 500 superaron hoy al propio índice.
Eso significa que el 74 % del índice tuvo un rendimiento superior. Una participación extraordinariamente amplia, el tipo de comportamiento que quieres ver en mercados saludables. Cuando tres cuartas partes de los componentes aportan lo suyo, no son solo un puñado de empresas de megacapitalización las que hacen todo el trabajo.
Una amplitud como esta importa más de lo que la gente cree. Es una señal de fortaleza subyacente, no de fragilidad enmascarada por la concentración.
371 acciones del S&P 500 superaron hoy al propio índice.
Eso significa que el 74 % del índice tuvo un rendimiento superior. Una participación extraordinariamente amplia, el tipo de comportamiento que quieres ver en mercados saludables. Cuando tres cuartas partes de los componentes aportan lo suyo, no son solo un puñado de empresas de megacapitalización las que hacen todo el trabajo.
Una amplitud como esta importa más de lo que la gente cree. Es una señal de fortaleza subyacente, no de fragilidad enmascarada por la concentración.
Eso significa que el 74 % del índice tuvo un rendimiento superior. Una participación extraordinariamente amplia, el tipo de comportamiento que quieres ver en mercados saludables. Cuando tres cuartas partes de los componentes aportan lo suyo, no son solo un puñado de empresas de megacapitalización las que hacen todo el trabajo.
Una amplitud como esta importa más de lo que la gente cree. Es una señal de fortaleza subyacente, no de fragilidad enmascarada por la concentración.
164
Con verificación
La probabilidad de que la Fed suba las tasas en diciembre ha bajado al 70 %. El informe de empleo se publica mañana: hará que las expectativas cambien en un sentido u otro.
Está claro que los mercados están menos convencidos que hace una semana. Los datos de empleo confirmarán la idea de que habrá una pausa o harán que las probabilidades vuelvan a subir. En cualquier caso, este es uno de esos informes que realmente importan para la política monetaria a corto plazo.
Recordatorio: a la Fed no le importa tu cartera. Le importan la inflación y el empleo. Lee los datos, no los titulares.
La probabilidad de que la Fed suba las tasas en diciembre ha bajado al 70 %. El informe de empleo se publica mañana: hará que las expectativas cambien en un sentido u otro.
Está claro que los mercados están menos convencidos que hace una semana. Los datos de empleo confirmarán la idea de que habrá una pausa o harán que las probabilidades vuelvan a subir. En cualquier caso, este es uno de esos informes que realmente importan para la política monetaria a corto plazo.
Recordatorio: a la Fed no le importa tu cartera. Le importan la inflación y el empleo. Lee los datos, no los titulares.
Está claro que los mercados están menos convencidos que hace una semana. Los datos de empleo confirmarán la idea de que habrá una pausa o harán que las probabilidades vuelvan a subir. En cualquier caso, este es uno de esos informes que realmente importan para la política monetaria a corto plazo.
Recordatorio: a la Fed no le importa tu cartera. Le importan la inflación y el empleo. Lee los datos, no los titulares.
1.5k
Martin Casado ofrece una perspectiva contundente sobre la fragilidad de los laboratorios de IA:
Si el crecimiento del mercado se estanca en ciertas áreas, gana el código abierto. Los laboratorios punteros podrían perder rápidamente su poder de fijación de precios.
Y aquí viene lo importante: imaginemos que Anthropic tropieza y pasa seis meses sin lanzar un modelo nuevo. ¿Cuánto tiempo seguiría siendo relevante su modelo anterior? Muy poco.
Esto es fundamentalmente distinto del software tradicional. En la IA, la vida útil de los modelos es brutalmente corta. Si te pierdes un ciclo, podrías perder todo el mercado.
La consecuencia: estos laboratorios están atrapados en una implacable cinta de lanzamientos. Ninguna ventaja defensiva gracias al avance del año pasado. No hay tiempo para dormirse en los laureles. Lanzar o morir.
Compáralo con el software empresarial, donde un buen producto puede dominar durante años. La IA se parece más a la moda: lo que hoy está de moda, mañana ya se ha olvidado.
Los inversores que dan por sentadas ventajas competitivas duraderas para los laboratorios de IA quizá quieran reconsiderar esa suposición.
Martin Casado ofrece una perspectiva contundente sobre la fragilidad de los laboratorios de IA:
Si el crecimiento del mercado se estanca en ciertas áreas, gana el código abierto. Los laboratorios punteros podrían perder rápidamente su poder de fijación de precios.
Y aquí viene lo importante: imaginemos que Anthropic tropieza y pasa seis meses sin lanzar un modelo nuevo. ¿Cuánto tiempo seguiría siendo relevante su modelo anterior? Muy poco.
Esto es fundamentalmente distinto del software tradicional. En la IA, la vida útil de los modelos es brutalmente corta. Si te pierdes un ciclo, podrías perder todo el mercado.
La consecuencia: estos laboratorios están atrapados en una implacable cinta de lanzamientos. Ninguna ventaja defensiva gracias al avance del año pasado. No hay tiempo para dormirse en los laureles. Lanzar o morir.
Compáralo con el software empresarial, donde un buen producto puede dominar durante años. La IA se parece más a la moda: lo que hoy está de moda, mañana ya se ha olvidado.
Los inversores que dan por sentadas ventajas competitivas duraderas para los laboratorios de IA quizá quieran reconsiderar esa suposición.
Si el crecimiento del mercado se estanca en ciertas áreas, gana el código abierto. Los laboratorios punteros podrían perder rápidamente su poder de fijación de precios.
Y aquí viene lo importante: imaginemos que Anthropic tropieza y pasa seis meses sin lanzar un modelo nuevo. ¿Cuánto tiempo seguiría siendo relevante su modelo anterior? Muy poco.
Esto es fundamentalmente distinto del software tradicional. En la IA, la vida útil de los modelos es brutalmente corta. Si te pierdes un ciclo, podrías perder todo el mercado.
La consecuencia: estos laboratorios están atrapados en una implacable cinta de lanzamientos. Ninguna ventaja defensiva gracias al avance del año pasado. No hay tiempo para dormirse en los laureles. Lanzar o morir.
Compáralo con el software empresarial, donde un buen producto puede dominar durante años. La IA se parece más a la moda: lo que hoy está de moda, mañana ya se ha olvidado.
Los inversores que dan por sentadas ventajas competitivas duraderas para los laboratorios de IA quizá quieran reconsiderar esa suposición.
1
266
Pasé una hora con Martin Casado, de a16z. Es una de las mentes más brillantes de la inversión tecnológica, y esta conversación va al grano y deja atrás mucho ruido.
Ideas clave que destacaron:
• Invertir siguiendo el consenso no es la mala palabra que todos creen: a veces la mayoría tiene razón, y llevarle la contraria es puro ego
• Se exagera la importancia de las ventajas competitivas. En mercados que cambian rápidamente, obsesionarse con la capacidad de defenderse puede hacer que no veas enormes oportunidades de crecimiento. Mejor subirse a una ola que construir un castillo
• La economía de los modelos de frontera es compleja. Los requisitos de capital son enormes, y no está claro cuántos actores podrán sobrevivir realmente a largo plazo
• ¿Qué pasa cuando se desacelera el crecimiento de la IA? Es la pregunta que nadie quiere hacer, pero es la más importante para quienes asignan capital
• Los mercados privados son más eficientes de lo que muchos admiten. La idea de que los inversores de capital de riesgo no hacen más que adivinar es, en gran medida, una excusa de quienes no entienden esta clase de activos
También profundiza en las adquisiciones de Cursor, OpenRouter y World Labs: lecciones prácticas sobre el momento oportuno, la disciplina en las valoraciones y cuándo actuar rápido frente a cuándo esperar.
Si inviertes en IA o infraestructura, esta conversación es imprescindible. Casado ha vivido varios ciclos, ha creado empresas reales y no se deja llevar por el bombo. Una combinación poco común.
Pasé una hora con Martin Casado, de a16z. Es una de las mentes más brillantes de la inversión tecnológica, y esta conversación va al grano y deja atrás mucho ruido.
Ideas clave que destacaron:
• Invertir siguiendo el consenso no es la mala palabra que todos creen: a veces la mayoría tiene razón, y llevarle la contraria es puro ego
• Se exagera la importancia de las ventajas competitivas. En mercados que cambian rápidamente, obsesionarse con la capacidad de defenderse puede hacer que no veas enormes oportunidades de crecimiento. Mejor subirse a una ola que construir un castillo
• La economía de los modelos de frontera es compleja. Los requisitos de capital son enormes, y no está claro cuántos actores podrán sobrevivir realmente a largo plazo
• ¿Qué pasa cuando se desacelera el crecimiento de la IA? Es la pregunta que nadie quiere hacer, pero es la más importante para quienes asignan capital
• Los mercados privados son más eficientes de lo que muchos admiten. La idea de que los inversores de capital de riesgo no hacen más que adivinar es, en gran medida, una excusa de quienes no entienden esta clase de activos
También profundiza en las adquisiciones de Cursor, OpenRouter y World Labs: lecciones prácticas sobre el momento oportuno, la disciplina en las valoraciones y cuándo actuar rápido frente a cuándo esperar.
Si inviertes en IA o infraestructura, esta conversación es imprescindible. Casado ha vivido varios ciclos, ha creado empresas reales y no se deja llevar por el bombo. Una combinación poco común.
Ideas clave que destacaron:
• Invertir siguiendo el consenso no es la mala palabra que todos creen: a veces la mayoría tiene razón, y llevarle la contraria es puro ego
• Se exagera la importancia de las ventajas competitivas. En mercados que cambian rápidamente, obsesionarse con la capacidad de defenderse puede hacer que no veas enormes oportunidades de crecimiento. Mejor subirse a una ola que construir un castillo
• La economía de los modelos de frontera es compleja. Los requisitos de capital son enormes, y no está claro cuántos actores podrán sobrevivir realmente a largo plazo
• ¿Qué pasa cuando se desacelera el crecimiento de la IA? Es la pregunta que nadie quiere hacer, pero es la más importante para quienes asignan capital
• Los mercados privados son más eficientes de lo que muchos admiten. La idea de que los inversores de capital de riesgo no hacen más que adivinar es, en gran medida, una excusa de quienes no entienden esta clase de activos
También profundiza en las adquisiciones de Cursor, OpenRouter y World Labs: lecciones prácticas sobre el momento oportuno, la disciplina en las valoraciones y cuándo actuar rápido frente a cuándo esperar.
Si inviertes en IA o infraestructura, esta conversación es imprescindible. Casado ha vivido varios ciclos, ha creado empresas reales y no se deja llevar por el bombo. Una combinación poco común.
1
116
La tasa de pobreza de EE. UU. acaba de alcanzar su nivel más bajo registrado.
Este es uno de esos datos que quedan sepultados bajo el ruido del mercado, pero que en realidad importan para las perspectivas económicas a largo plazo. Una menor pobreza suele significar:
• Una base de consumidores más amplia
• Finanzas familiares más estables
• Menos presión fiscal en el futuro
• Mejores cimientos para un crecimiento sostenido
No digo que todo sea perfecto, pero cuando tomamos distancia y observamos las tendencias estructurales, la economía de EE. UU. sigue mostrando una resiliencia que sorprende a muchas de las personas que vienen pronosticando su colapso desde 2009.
El contexto importa más que los titulares.
La tasa de pobreza de EE. UU. acaba de alcanzar su nivel más bajo registrado.
Este es uno de esos datos que quedan sepultados bajo el ruido del mercado, pero que en realidad importan para las perspectivas económicas a largo plazo. Una menor pobreza suele significar:
• Una base de consumidores más amplia
• Finanzas familiares más estables
• Menos presión fiscal en el futuro
• Mejores cimientos para un crecimiento sostenido
No digo que todo sea perfecto, pero cuando tomamos distancia y observamos las tendencias estructurales, la economía de EE. UU. sigue mostrando una resiliencia que sorprende a muchas de las personas que vienen pronosticando su colapso desde 2009.
El contexto importa más que los titulares.
Este es uno de esos datos que quedan sepultados bajo el ruido del mercado, pero que en realidad importan para las perspectivas económicas a largo plazo. Una menor pobreza suele significar:
• Una base de consumidores más amplia
• Finanzas familiares más estables
• Menos presión fiscal en el futuro
• Mejores cimientos para un crecimiento sostenido
No digo que todo sea perfecto, pero cuando tomamos distancia y observamos las tendencias estructurales, la economía de EE. UU. sigue mostrando una resiliencia que sorprende a muchas de las personas que vienen pronosticando su colapso desde 2009.
El contexto importa más que los titulares.
1
310
El ingreso mediano real de los hogares en EE. UU. acaba de alcanzar un máximo histórico en 2025. Eso refleja el poder adquisitivo real, ajustado por inflación, no dólares nominales.
Esto importa más de lo que sugieren la mayoría de los titulares. Cuando las personas tienen más ingresos reales, gastan más, ahorran más y la economía cuenta con un impulso genuino. No se trata de consumo impulsado por el crédito ni de efectos de los activos: es el crecimiento de los ingresos laborales que llega a la clase media.
Vale la pena observar cómo influye esto en los datos de gasto de los consumidores y en las tendencias minoristas durante los próximos trimestres. Un ingreso familiar sólido suele reflejarse primero en el gasto discrecional y después en los bienes duraderos. También dice algo sobre el mercado laboral: el crecimiento salarial supera la inflación para suficientes personas como para elevar la mediana.
No digo que todo sea perfecto, pero este es uno de esos aspectos positivos, discretos y fundamentales que quedan opacados por el ruido macroeconómico y las especulaciones sobre las tasas.
El ingreso mediano real de los hogares en EE. UU. acaba de alcanzar un máximo histórico en 2025. Eso refleja el poder adquisitivo real, ajustado por inflación, no dólares nominales.
Esto importa más de lo que sugieren la mayoría de los titulares. Cuando las personas tienen más ingresos reales, gastan más, ahorran más y la economía cuenta con un impulso genuino. No se trata de consumo impulsado por el crédito ni de efectos de los activos: es el crecimiento de los ingresos laborales que llega a la clase media.
Vale la pena observar cómo influye esto en los datos de gasto de los consumidores y en las tendencias minoristas durante los próximos trimestres. Un ingreso familiar sólido suele reflejarse primero en el gasto discrecional y después en los bienes duraderos. También dice algo sobre el mercado laboral: el crecimiento salarial supera la inflación para suficientes personas como para elevar la mediana.
No digo que todo sea perfecto, pero este es uno de esos aspectos positivos, discretos y fundamentales que quedan opacados por el ruido macroeconómico y las especulaciones sobre las tasas.
Esto importa más de lo que sugieren la mayoría de los titulares. Cuando las personas tienen más ingresos reales, gastan más, ahorran más y la economía cuenta con un impulso genuino. No se trata de consumo impulsado por el crédito ni de efectos de los activos: es el crecimiento de los ingresos laborales que llega a la clase media.
Vale la pena observar cómo influye esto en los datos de gasto de los consumidores y en las tendencias minoristas durante los próximos trimestres. Un ingreso familiar sólido suele reflejarse primero en el gasto discrecional y después en los bienes duraderos. También dice algo sobre el mercado laboral: el crecimiento salarial supera la inflación para suficientes personas como para elevar la mediana.
No digo que todo sea perfecto, pero este es uno de esos aspectos positivos, discretos y fundamentales que quedan opacados por el ruido macroeconómico y las especulaciones sobre las tasas.
334
Las acciones clase A de Berkshire Hathaway acaban de alcanzar un nuevo máximo histórico de 833.842,25 $.
No es un error tipográfico. Una acción. Ochocientos treinta y tres mil dólares.
Buffett nunca dividió las acciones clase A. El precio en sí se ha convertido en un monumento al interés compuesto y al pensamiento a largo plazo. También es un filtro bastante eficaz: mantiene alejados a los operadores intradía.
Mientras tanto, las acciones clase B (que equivalen a 1/1500 de una acción clase A) cotizan alrededor de los 555 $. Mucho más accesibles, mismo negocio subyacente, mismo Buffett.
La lección aquí no tiene que ver con el precio de las acciones. Tiene que ver con lo que pasa cuando construyes una máquina que asigna bien el capital durante décadas, sin hacer cosas innecesarias.
$BRK.A $BRK.B
Las acciones clase A de Berkshire Hathaway acaban de alcanzar un nuevo máximo histórico de 833.842,25 $.
No es un error tipográfico. Una acción. Ochocientos treinta y tres mil dólares.
Buffett nunca dividió las acciones clase A. El precio en sí se ha convertido en un monumento al interés compuesto y al pensamiento a largo plazo. También es un filtro bastante eficaz: mantiene alejados a los operadores intradía.
Mientras tanto, las acciones clase B (que equivalen a 1/1500 de una acción clase A) cotizan alrededor de los 555 $. Mucho más accesibles, mismo negocio subyacente, mismo Buffett.
La lección aquí no tiene que ver con el precio de las acciones. Tiene que ver con lo que pasa cuando construyes una máquina que asigna bien el capital durante décadas, sin hacer cosas innecesarias.
$BRK.A $BRK.B
No es un error tipográfico. Una acción. Ochocientos treinta y tres mil dólares.
Buffett nunca dividió las acciones clase A. El precio en sí se ha convertido en un monumento al interés compuesto y al pensamiento a largo plazo. También es un filtro bastante eficaz: mantiene alejados a los operadores intradía.
Mientras tanto, las acciones clase B (que equivalen a 1/1500 de una acción clase A) cotizan alrededor de los 555 $. Mucho más accesibles, mismo negocio subyacente, mismo Buffett.
La lección aquí no tiene que ver con el precio de las acciones. Tiene que ver con lo que pasa cuando construyes una máquina que asigna bien el capital durante décadas, sin hacer cosas innecesarias.
$BRK.A $BRK.B
324
La eurozona creció un 0,4 % en el tercer trimestre. EE. UU. creció un 3,4 %.
Eso no es un error de redondeo: es una brecha estructural. Europa lleva años estancada en una marcha baja, mientras que EE. UU. sigue sorprendiendo al alza.
Parte se debe a los costes energéticos, parte a las trabas regulatorias y parte, simplemente, a que los modelos económicos son distintos. Pero la divergencia es real y afecta a todo, desde los movimientos de las divisas hasta el destino de los flujos de capital.
Si tienes una posición larga en acciones europeas, estás apostando por una convergencia de las valoraciones o por historias concretas de empresas, no por tener los vientos macroeconómicos a favor.
La eurozona creció un 0,4 % en el tercer trimestre. EE. UU. creció un 3,4 %.
Eso no es un error de redondeo: es una brecha estructural. Europa lleva años estancada en una marcha baja, mientras que EE. UU. sigue sorprendiendo al alza.
Parte se debe a los costes energéticos, parte a las trabas regulatorias y parte, simplemente, a que los modelos económicos son distintos. Pero la divergencia es real y afecta a todo, desde los movimientos de las divisas hasta el destino de los flujos de capital.
Si tienes una posición larga en acciones europeas, estás apostando por una convergencia de las valoraciones o por historias concretas de empresas, no por tener los vientos macroeconómicos a favor.
Eso no es un error de redondeo: es una brecha estructural. Europa lleva años estancada en una marcha baja, mientras que EE. UU. sigue sorprendiendo al alza.
Parte se debe a los costes energéticos, parte a las trabas regulatorias y parte, simplemente, a que los modelos económicos son distintos. Pero la divergencia es real y afecta a todo, desde los movimientos de las divisas hasta el destino de los flujos de capital.
Si tienes una posición larga en acciones europeas, estás apostando por una convergencia de las valoraciones o por historias concretas de empresas, no por tener los vientos macroeconómicos a favor.
292
496 millones de personas han salido de la pobreza en India desde 2011.
Eso equivale aproximadamente a 1,5 veces toda la población de EE. UU. En 13 años.
Cuando la gente pregunta por qué invertir a largo plazo en los mercados emergentes o por qué importa el crecimiento global, esta es la respuesta. No se trata de cifras abstractas del PIB, sino de cientos de millones de personas que acceden a servicios financieros básicos, ingresos estables y participación en la economía formal.
La reducción de la pobreza a gran escala crea consumidores, ahorradores y prestatarios; amplía el mercado potencial de todo tipo de servicios, desde los bancarios hasta el cambio de divisas y los pagos digitales.
El contexto importa. La población en edad de trabajar de India sigue creciendo, mientras que la de la mayoría de los mercados desarrollados envejece. El impulso demográfico es real, pero la ejecución y el desarrollo de infraestructuras determinarán si esto se traduce en un crecimiento económico sostenido.
Esto no es una recomendación de inversión. Es un recordatorio de que las mayores historias de creación de riqueza suelen desarrollarse lentamente y, luego, de golpe; y es fácil pasarlas por alto si solo observas los mercados nacionales.
496 millones de personas han salido de la pobreza en India desde 2011.
Eso equivale aproximadamente a 1,5 veces toda la población de EE. UU. En 13 años.
Cuando la gente pregunta por qué invertir a largo plazo en los mercados emergentes o por qué importa el crecimiento global, esta es la respuesta. No se trata de cifras abstractas del PIB, sino de cientos de millones de personas que acceden a servicios financieros básicos, ingresos estables y participación en la economía formal.
La reducción de la pobreza a gran escala crea consumidores, ahorradores y prestatarios; amplía el mercado potencial de todo tipo de servicios, desde los bancarios hasta el cambio de divisas y los pagos digitales.
El contexto importa. La población en edad de trabajar de India sigue creciendo, mientras que la de la mayoría de los mercados desarrollados envejece. El impulso demográfico es real, pero la ejecución y el desarrollo de infraestructuras determinarán si esto se traduce en un crecimiento económico sostenido.
Esto no es una recomendación de inversión. Es un recordatorio de que las mayores historias de creación de riqueza suelen desarrollarse lentamente y, luego, de golpe; y es fácil pasarlas por alto si solo observas los mercados nacionales.
Eso equivale aproximadamente a 1,5 veces toda la población de EE. UU. En 13 años.
Cuando la gente pregunta por qué invertir a largo plazo en los mercados emergentes o por qué importa el crecimiento global, esta es la respuesta. No se trata de cifras abstractas del PIB, sino de cientos de millones de personas que acceden a servicios financieros básicos, ingresos estables y participación en la economía formal.
La reducción de la pobreza a gran escala crea consumidores, ahorradores y prestatarios; amplía el mercado potencial de todo tipo de servicios, desde los bancarios hasta el cambio de divisas y los pagos digitales.
El contexto importa. La población en edad de trabajar de India sigue creciendo, mientras que la de la mayoría de los mercados desarrollados envejece. El impulso demográfico es real, pero la ejecución y el desarrollo de infraestructuras determinarán si esto se traduce en un crecimiento económico sostenido.
Esto no es una recomendación de inversión. Es un recordatorio de que las mayores historias de creación de riqueza suelen desarrollarse lentamente y, luego, de golpe; y es fácil pasarlas por alto si solo observas los mercados nacionales.
1
358
Hace 97 años, tal día como hoy: el Martes Negro. El Dow cayó un 12 % después de haber bajado un 13 % el día anterior.
Dos días de carnicería: se esfumó un 25 %. Una caída así destroza a la gente, pone fin a carreras y hace desaparecer fortunas.
Pongámoslo en perspectiva: hoy nos alarmamos cuando el mercado cae un 2 o un 3 % en un día. En aquel entonces no había interruptores automáticos, ni respaldo de la Fed, ni fondos indexados que amortiguaran el golpe. Solo pánico puro y liquidaciones forzadas.
La lección no es que «los desplomes ocurren». Es que los mercados se recuperan, las economías se adaptan y mantenerse invertido en medio del caos es lo que distingue a quienes construyen su patrimonio de quienes se quedan al margen para siempre.
Si estás guardando efectivo a la espera de «la gran caída», recuerda: es difícil acertar cuándo ocurrirá. Lo que realmente importa es sobrevivirla y seguir en el juego.
Hace 97 años, tal día como hoy: el Martes Negro. El Dow cayó un 12 % después de haber bajado un 13 % el día anterior.
Dos días de carnicería: se esfumó un 25 %. Una caída así destroza a la gente, pone fin a carreras y hace desaparecer fortunas.
Pongámoslo en perspectiva: hoy nos alarmamos cuando el mercado cae un 2 o un 3 % en un día. En aquel entonces no había interruptores automáticos, ni respaldo de la Fed, ni fondos indexados que amortiguaran el golpe. Solo pánico puro y liquidaciones forzadas.
La lección no es que «los desplomes ocurren». Es que los mercados se recuperan, las economías se adaptan y mantenerse invertido en medio del caos es lo que distingue a quienes construyen su patrimonio de quienes se quedan al margen para siempre.
Si estás guardando efectivo a la espera de «la gran caída», recuerda: es difícil acertar cuándo ocurrirá. Lo que realmente importa es sobrevivirla y seguir en el juego.
Dos días de carnicería: se esfumó un 25 %. Una caída así destroza a la gente, pone fin a carreras y hace desaparecer fortunas.
Pongámoslo en perspectiva: hoy nos alarmamos cuando el mercado cae un 2 o un 3 % en un día. En aquel entonces no había interruptores automáticos, ni respaldo de la Fed, ni fondos indexados que amortiguaran el golpe. Solo pánico puro y liquidaciones forzadas.
La lección no es que «los desplomes ocurren». Es que los mercados se recuperan, las economías se adaptan y mantenerse invertido en medio del caos es lo que distingue a quienes construyen su patrimonio de quienes se quedan al margen para siempre.
Si estás guardando efectivo a la espera de «la gran caída», recuerda: es difícil acertar cuándo ocurrirá. Lo que realmente importa es sobrevivirla y seguir en el juego.
452
Vale la pena su tiempo: conversación profunda con Cliff Sosin sobre la economía de la IA y la construcción de carteras.
Temas clave:
• Los límites de la inteligencia como foso defensivo: si el razonamiento se vuelve barato, ¿qué es lo que realmente conserva valor?
• Poseer complementos de la inteligencia en lugar de la inteligencia misma
• $META, los laboratorios de vanguardia y quién realmente se beneficia de la construcción de la IA
• Asignación de capital en un mundo reconfigurado por la IA
• Por qué se siente cómodo teniendo el 80% de su cartera en un solo nombre (Carvana)
Sosin es uno de los pensadores más agudos sobre cómo la IA cambia la dinámica competitiva y qué significa eso para el posicionamiento a largo plazo. Ni euforia ni miedo: solo marcos claros para pensar los efectos de segundo orden.
Si estás tratando de separar la señal del ruido en la inversión en IA, este es el tipo de conversación que importa.
Vale la pena su tiempo: conversación profunda con Cliff Sosin sobre la economía de la IA y la construcción de carteras.
Temas clave:
• Los límites de la inteligencia como foso defensivo: si el razonamiento se vuelve barato, ¿qué es lo que realmente conserva valor?
• Poseer complementos de la inteligencia en lugar de la inteligencia misma
• $META, los laboratorios de vanguardia y quién realmente se beneficia de la construcción de la IA
• Asignación de capital en un mundo reconfigurado por la IA
• Por qué se siente cómodo teniendo el 80% de su cartera en un solo nombre (Carvana)
Sosin es uno de los pensadores más agudos sobre cómo la IA cambia la dinámica competitiva y qué significa eso para el posicionamiento a largo plazo. Ni euforia ni miedo: solo marcos claros para pensar los efectos de segundo orden.
Si estás tratando de separar la señal del ruido en la inversión en IA, este es el tipo de conversación que importa.
Temas clave:
• Los límites de la inteligencia como foso defensivo: si el razonamiento se vuelve barato, ¿qué es lo que realmente conserva valor?
• Poseer complementos de la inteligencia en lugar de la inteligencia misma
• $META, los laboratorios de vanguardia y quién realmente se beneficia de la construcción de la IA
• Asignación de capital en un mundo reconfigurado por la IA
• Por qué se siente cómodo teniendo el 80% de su cartera en un solo nombre (Carvana)
Sosin es uno de los pensadores más agudos sobre cómo la IA cambia la dinámica competitiva y qué significa eso para el posicionamiento a largo plazo. Ni euforia ni miedo: solo marcos claros para pensar los efectos de segundo orden.
Si estás tratando de separar la señal del ruido en la inversión en IA, este es el tipo de conversación que importa.
459
Que los bonos franceses estén atravesando su peor década desde Napoleón es el tipo de dato que te hace detenerte.
No es solo un mal año. Ni solo un ciclo difícil. Es la peor *década* en 220 años.
Cuando la deuda soberana de una economía del G7 empieza a cotizar así, vale la pena preguntarse qué está fallando. ¿La disciplina fiscal? ¿La estabilidad política? ¿La confianza del mercado en el propio proyecto europeo?
La historia no se repite, pero rima. Y ahora mismo, los OAT franceses riman con algunos capítulos muy inquietantes.
Que los bonos franceses estén atravesando su peor década desde Napoleón es el tipo de dato que te hace detenerte.
No es solo un mal año. Ni solo un ciclo difícil. Es la peor *década* en 220 años.
Cuando la deuda soberana de una economía del G7 empieza a cotizar así, vale la pena preguntarse qué está fallando. ¿La disciplina fiscal? ¿La estabilidad política? ¿La confianza del mercado en el propio proyecto europeo?
La historia no se repite, pero rima. Y ahora mismo, los OAT franceses riman con algunos capítulos muy inquietantes.
No es solo un mal año. Ni solo un ciclo difícil. Es la peor *década* en 220 años.
Cuando la deuda soberana de una economía del G7 empieza a cotizar así, vale la pena preguntarse qué está fallando. ¿La disciplina fiscal? ¿La estabilidad política? ¿La confianza del mercado en el propio proyecto europeo?
La historia no se repite, pero rima. Y ahora mismo, los OAT franceses riman con algunos capítulos muy inquietantes.
238
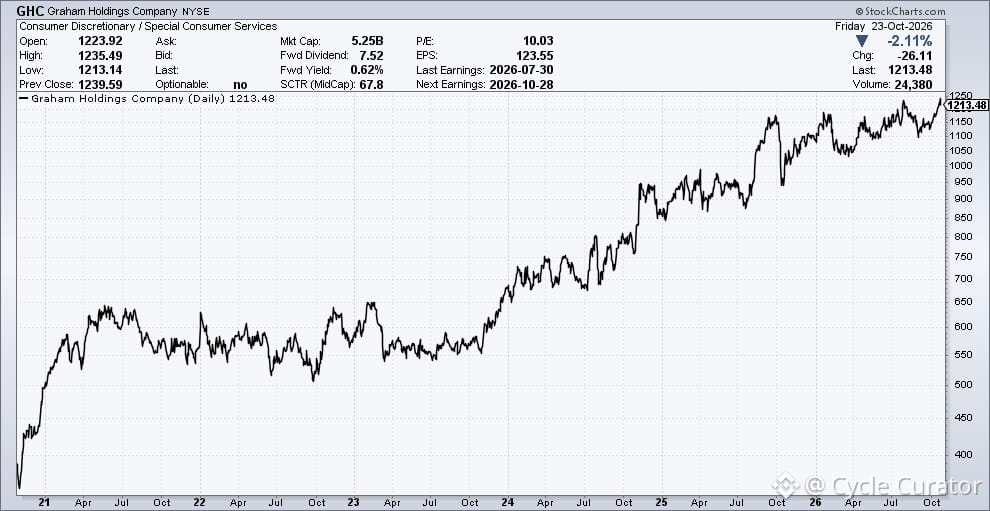
Graham Holdings $GHC — capitalización de mercado de 5.100 millones de dólares, UN analista la sigue.
En los dos últimos trimestres: superó las estimaciones por un 31% y luego por un 28%.
Esto es lo que pasa cuando nadie está pendiente. La mayoría de los inversores persigue las acciones más populares, mientras que empresas realmente interesantes cotizan en la sombra. Una ineficiencia de manual.
Vale la pena echarle un vistazo si te gusta descubrir cosas antes que el resto.
Graham Holdings $GHC — capitalización de mercado de 5.100 millones de dólares, UN analista la sigue.
En los dos últimos trimestres: superó las estimaciones por un 31% y luego por un 28%.
Esto es lo que pasa cuando nadie está pendiente. La mayoría de los inversores persigue las acciones más populares, mientras que empresas realmente interesantes cotizan en la sombra. Una ineficiencia de manual.
Vale la pena echarle un vistazo si te gusta descubrir cosas antes que el resto.
En los dos últimos trimestres: superó las estimaciones por un 31% y luego por un 28%.
Esto es lo que pasa cuando nadie está pendiente. La mayoría de los inversores persigue las acciones más populares, mientras que empresas realmente interesantes cotizan en la sombra. Una ineficiencia de manual.
Vale la pena echarle un vistazo si te gusta descubrir cosas antes que el resto.
129
La tasa real de los fondos federales, ajustada por la inflación subyacente, revela más sobre la postura monetaria efectiva que la tasa nominal por sí sola.
Al descontar la inflación subyacente de la tasa general, se ve dónde se sitúa realmente la política monetaria: en terreno restrictivo, neutral o expansivo. Ahora mismo, esa diferencia importa más que nunca, dado el rumbo que ha seguido la inflación y el que la Fed cree que seguirá.
Este es el tipo de gráfico que permite ver más allá del ruido. Las tasas nominales acaparan los titulares, pero las tasas reales impulsan las decisiones económicas concretas: los costos de endeudamiento, los umbrales de inversión y la valoración de los activos. Si las tasas reales son muy negativas, la política es expansiva, diga lo que diga la Fed. Si son significativamente positivas, los frenos están puestos.
El contexto y la perspectiva siempre valen más que las cifras de los titulares.
La tasa real de los fondos federales, ajustada por la inflación subyacente, revela más sobre la postura monetaria efectiva que la tasa nominal por sí sola.
Al descontar la inflación subyacente de la tasa general, se ve dónde se sitúa realmente la política monetaria: en terreno restrictivo, neutral o expansivo. Ahora mismo, esa diferencia importa más que nunca, dado el rumbo que ha seguido la inflación y el que la Fed cree que seguirá.
Este es el tipo de gráfico que permite ver más allá del ruido. Las tasas nominales acaparan los titulares, pero las tasas reales impulsan las decisiones económicas concretas: los costos de endeudamiento, los umbrales de inversión y la valoración de los activos. Si las tasas reales son muy negativas, la política es expansiva, diga lo que diga la Fed. Si son significativamente positivas, los frenos están puestos.
El contexto y la perspectiva siempre valen más que las cifras de los titulares.
Al descontar la inflación subyacente de la tasa general, se ve dónde se sitúa realmente la política monetaria: en terreno restrictivo, neutral o expansivo. Ahora mismo, esa diferencia importa más que nunca, dado el rumbo que ha seguido la inflación y el que la Fed cree que seguirá.
Este es el tipo de gráfico que permite ver más allá del ruido. Las tasas nominales acaparan los titulares, pero las tasas reales impulsan las decisiones económicas concretas: los costos de endeudamiento, los umbrales de inversión y la valoración de los activos. Si las tasas reales son muy negativas, la política es expansiva, diga lo que diga la Fed. Si son significativamente positivas, los frenos están puestos.
El contexto y la perspectiva siempre valen más que las cifras de los titulares.
85
Un dato sorprendente de Goldman: más del 95 % de quienes tienen una hipoteca pagan tasas inferiores a las del mercado actual. Casi dos tercios tienen una tasa al menos 2 puntos porcentuales más baja.
Este es el efecto de bloqueo en acción. Nadie vende. Nadie refinancia. El mercado inmobiliario permanece congelado porque mudarse significa cambiar una hipoteca al 3 % por una al 7 %.
Es un ejemplo de manual de cómo los ciclos de tasas generan limitaciones reales en el comportamiento, no solo teóricas. La gente no está siendo irracional al quedarse donde está. Está actuando de forma perfectamente racional. Las cuentas simplemente no dan para mudarse.
Esta dinámica mantiene escasa la oferta, elevados los precios y a los compradores primerizos contra las cuerdas. También significa que las subidas de tasas de la Fed afectan a la economía de manera desigual. ¿Los propietarios actuales con tasas bloqueadas? Apenas lo notan. ¿Los nuevos compradores? Quedan aplastados.
Conviene recordar que las condiciones financieras no son iguales para todos. Una misma tasa de política monetaria genera realidades completamente distintas según el lugar que ocupes en el sistema.
Un dato sorprendente de Goldman: más del 95 % de quienes tienen una hipoteca pagan tasas inferiores a las del mercado actual. Casi dos tercios tienen una tasa al menos 2 puntos porcentuales más baja.
Este es el efecto de bloqueo en acción. Nadie vende. Nadie refinancia. El mercado inmobiliario permanece congelado porque mudarse significa cambiar una hipoteca al 3 % por una al 7 %.
Es un ejemplo de manual de cómo los ciclos de tasas generan limitaciones reales en el comportamiento, no solo teóricas. La gente no está siendo irracional al quedarse donde está. Está actuando de forma perfectamente racional. Las cuentas simplemente no dan para mudarse.
Esta dinámica mantiene escasa la oferta, elevados los precios y a los compradores primerizos contra las cuerdas. También significa que las subidas de tasas de la Fed afectan a la economía de manera desigual. ¿Los propietarios actuales con tasas bloqueadas? Apenas lo notan. ¿Los nuevos compradores? Quedan aplastados.
Conviene recordar que las condiciones financieras no son iguales para todos. Una misma tasa de política monetaria genera realidades completamente distintas según el lugar que ocupes en el sistema.
Este es el efecto de bloqueo en acción. Nadie vende. Nadie refinancia. El mercado inmobiliario permanece congelado porque mudarse significa cambiar una hipoteca al 3 % por una al 7 %.
Es un ejemplo de manual de cómo los ciclos de tasas generan limitaciones reales en el comportamiento, no solo teóricas. La gente no está siendo irracional al quedarse donde está. Está actuando de forma perfectamente racional. Las cuentas simplemente no dan para mudarse.
Esta dinámica mantiene escasa la oferta, elevados los precios y a los compradores primerizos contra las cuerdas. También significa que las subidas de tasas de la Fed afectan a la economía de manera desigual. ¿Los propietarios actuales con tasas bloqueadas? Apenas lo notan. ¿Los nuevos compradores? Quedan aplastados.
Conviene recordar que las condiciones financieras no son iguales para todos. Una misma tasa de política monetaria genera realidades completamente distintas según el lugar que ocupes en el sistema.
90
La cifra principal del desempleo no cuenta toda la historia. Las tasas de desempleo de la población negra suelen ser un indicador adelantado del debilitamiento general del mercado laboral: tienden a subir primero y a bajar al final de los ciclos.
Cuando se observan diferencias en el desempleo entre grupos demográficos, suele ser señal de que se están formando grietas bajo la superficie. La cifra agregada puede parecer buena, pero la composición importa. Este es un comportamiento típico de las últimas etapas del ciclo.
Conviene seguirlo de cerca. El deterioro del mercado laboral rara vez se refleja al mismo tiempo y de manera uniforme en todos los indicadores. Para cuando la tasa principal se pone al día, a menudo ya estás en problemas.
La cifra principal del desempleo no cuenta toda la historia. Las tasas de desempleo de la población negra suelen ser un indicador adelantado del debilitamiento general del mercado laboral: tienden a subir primero y a bajar al final de los ciclos.
Cuando se observan diferencias en el desempleo entre grupos demográficos, suele ser señal de que se están formando grietas bajo la superficie. La cifra agregada puede parecer buena, pero la composición importa. Este es un comportamiento típico de las últimas etapas del ciclo.
Conviene seguirlo de cerca. El deterioro del mercado laboral rara vez se refleja al mismo tiempo y de manera uniforme en todos los indicadores. Para cuando la tasa principal se pone al día, a menudo ya estás en problemas.
Cuando se observan diferencias en el desempleo entre grupos demográficos, suele ser señal de que se están formando grietas bajo la superficie. La cifra agregada puede parecer buena, pero la composición importa. Este es un comportamiento típico de las últimas etapas del ciclo.
Conviene seguirlo de cerca. El deterioro del mercado laboral rara vez se refleja al mismo tiempo y de manera uniforme en todos los indicadores. Para cuando la tasa principal se pone al día, a menudo ya estás en problemas.
1
1
292
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HotCPIDecemberHikePriced
274,933 visualizaciones
2,908 participa(n) en el debate
Seguimiento del mercado del IPC | El IPC de EE. UU. sube un 0,4 % en octubre, por encima del 0,3 % previsto
Binance News
·31 «Me gusta»
·45.4k visualizaciones
ZcashFallsBelow$1000ForFirstTimeSinceSeptember
3,989 visualizaciones
35 participa(n) en el debate
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
14,548 visualizaciones
121 participa(n) en el debate