
Crypto_Paykash
2.4k Publicaciones
Crypto_Paykash
Denunciar
Bloquear usuario
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
Abrir operación
Trader ocasional
4.4 años
18 Siguiendo
1.8K+ Seguidores
3.2K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
PINNED
Para muchos traders que no saben cómo funciona SpaceX $SPCX , es mucho más grande de lo que muchos traders le dan crédito.
Desde mi perspectiva, cualquiera que compre ahora debería pensar a largo plazo en lugar de perseguir la acción del precio a corto plazo. El potencial de ingresos futuros de la compañía es enorme, así que no te sorprendas si el precio cotiza por debajo de $100 en algún momento. Eso es completamente normal en el mercado de valores.
Si crees en la historia a largo plazo, la volatilidad a corto plazo es solo parte del camino.
Para muchos traders que no saben cómo funciona SpaceX $SPCX , es mucho más grande de lo que muchos traders le dan crédito.
Desde mi perspectiva, cualquiera que compre ahora debería pensar a largo plazo en lugar de perseguir la acción del precio a corto plazo. El potencial de ingresos futuros de la compañía es enorme, así que no te sorprendas si el precio cotiza por debajo de $100 en algún momento. Eso es completamente normal en el mercado de valores.
Si crees en la historia a largo plazo, la volatilidad a corto plazo es solo parte del camino.
Desde mi perspectiva, cualquiera que compre ahora debería pensar a largo plazo en lugar de perseguir la acción del precio a corto plazo. El potencial de ingresos futuros de la compañía es enorme, así que no te sorprendas si el precio cotiza por debajo de $100 en algún momento. Eso es completamente normal en el mercado de valores.
Si crees en la historia a largo plazo, la volatilidad a corto plazo es solo parte del camino.
17
3
122
397.8k
PINNED
Artículo
Entendiendo el Potencial Cambio de Ciclo de XRP en 2026Los mercados de criptomonedas se mueven en ciclos, períodos de rápido crecimiento seguidos de correcciones profundas. A principios de 2026, el sentimiento se siente bajista: Bitcoin se encuentra cerca de $69K después de retroceder desde los máximos de 2025, mientras que altcoins importantes como Solana (SOL) y
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
Entendiendo el Potencial Cambio de Ciclo de XRP en 2026
Los mercados de criptomonedas se mueven en ciclos, períodos de rápido crecimiento seguidos de correcciones profundas. A principios de 2026, el sentimiento se siente bajista: Bitcoin se encuentra cerca de $69K después de retroceder desde los máximos de 2025, mientras que altcoins importantes como Solana (SOL) y
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
8
5
71
55.5k
¿Qué les espera a las acciones de IA tras el impacto de las elecciones de medio mandato?
La narrativa de la IA ha sufrido otro revés tras la contundente victoria de los demócratas en las elecciones de medio mandato, y los inversores están cada vez más preocupados por las posibles restricciones a los centros de datos, la demanda de energía y una supervisión regulatoria más estricta.
Acciones como $IREN, $CIFR, $NBIS y $CRWV están particularmente expuestas porque su crecimiento depende en gran medida de la expansión de la infraestructura de IA.
Pero no creo que la oportunidad de la IA se haya agotado. Simplemente, la siguiente fase podría ser más selectiva.
1. Demanda de IA
2. Disponibilidad de energía
3. Contratos firmados
4. Financiación y dilución
5. Claridad regulatoria
En mi opinión, los próximos ganadores quizá no sean necesariamente las empresas que anuncien los mayores planes de expansión de IA, sino aquellas capaces de convertir sus inversiones en ingresos sostenibles y flujo de caja.
El mercado está cada vez menos dispuesto a recompensar las promesas que no se traducen en resultados.
¿Qué les espera a las acciones de IA tras el impacto de las elecciones de medio mandato?
La narrativa de la IA ha sufrido otro revés tras la contundente victoria de los demócratas en las elecciones de medio mandato, y los inversores están cada vez más preocupados por las posibles restricciones a los centros de datos, la demanda de energía y una supervisión regulatoria más estricta.
Acciones como $IREN, $CIFR, $NBIS y $CRWV están particularmente expuestas porque su crecimiento depende en gran medida de la expansión de la infraestructura de IA.
Pero no creo que la oportunidad de la IA se haya agotado. Simplemente, la siguiente fase podría ser más selectiva.
1. Demanda de IA
2. Disponibilidad de energía
3. Contratos firmados
4. Financiación y dilución
5. Claridad regulatoria
En mi opinión, los próximos ganadores quizá no sean necesariamente las empresas que anuncien los mayores planes de expansión de IA, sino aquellas capaces de convertir sus inversiones en ingresos sostenibles y flujo de caja.
El mercado está cada vez menos dispuesto a recompensar las promesas que no se traducen en resultados.
La narrativa de la IA ha sufrido otro revés tras la contundente victoria de los demócratas en las elecciones de medio mandato, y los inversores están cada vez más preocupados por las posibles restricciones a los centros de datos, la demanda de energía y una supervisión regulatoria más estricta.
Acciones como $IREN, $CIFR, $NBIS y $CRWV están particularmente expuestas porque su crecimiento depende en gran medida de la expansión de la infraestructura de IA.
Pero no creo que la oportunidad de la IA se haya agotado. Simplemente, la siguiente fase podría ser más selectiva.
1. Demanda de IA
2. Disponibilidad de energía
3. Contratos firmados
4. Financiación y dilución
5. Claridad regulatoria
En mi opinión, los próximos ganadores quizá no sean necesariamente las empresas que anuncien los mayores planes de expansión de IA, sino aquellas capaces de convertir sus inversiones en ingresos sostenibles y flujo de caja.
El mercado está cada vez menos dispuesto a recompensar las promesas que no se traducen en resultados.
380
Con verificación
El resultado de las elecciones de mitad de mandato no parece encajar bien con la narrativa bursátil de la IA, y Trump sigue siendo un factor importante en la incertidumbre que rodea al sector.
¿En qué situación nos deja esto ahora y qué deberían esperar los inversores a continuación?
También hemos visto que el petróleo ha retrocedido hasta acercarse a los 90 dólares, aunque parece seguir en niveles relativamente altos. ¿Qué mantiene elevados los precios pese a la reciente caída?
El resultado de las elecciones de mitad de mandato no parece encajar bien con la narrativa bursátil de la IA, y Trump sigue siendo un factor importante en la incertidumbre que rodea al sector.
¿En qué situación nos deja esto ahora y qué deberían esperar los inversores a continuación?
También hemos visto que el petróleo ha retrocedido hasta acercarse a los 90 dólares, aunque parece seguir en niveles relativamente altos. ¿Qué mantiene elevados los precios pese a la reciente caída?
¿En qué situación nos deja esto ahora y qué deberían esperar los inversores a continuación?
También hemos visto que el petróleo ha retrocedido hasta acercarse a los 90 dólares, aunque parece seguir en niveles relativamente altos. ¿Qué mantiene elevados los precios pese a la reciente caída?
1
2
417
He estado observando la reacción de las acciones relacionadas con la IA tras las elecciones de mitad de mandato en EE. UU., y creo que hay algo más detrás de las ventas que la mera incertidumbre política.
Las victorias demócratas en el Congreso y en estados clave como Texas y Georgia han suscitado preocupación por el futuro del desarrollo de infraestructura de IA en EE. UU.
Las empresas de IA están invirtiendo miles de millones de dólares en nuevos centros de datos, GPU, capacidad informática e infraestructura energética. Sin embargo, la creciente oposición de las comunidades locales por el costo de la electricidad, las preocupaciones medioambientales y el uso del suelo podría dificultar la aprobación de futuros proyectos.
Es por eso que los inversores están empezando a actuar con cautela.
Empresas como $IREN, $CIFR.US , $APLD y $CORZ podrían enfrentarse a una mayor incertidumbre en torno a los permisos, los plazos de construcción y la financiación. También vale la pena seguir de cerca a $CRWV, dado su enorme gasto en infraestructura y sus necesidades de financiación.
Incluso $NVDAB podría sentir cierta presión indirecta si la desaceleración de la expansión de los centros de datos termina afectando las expectativas de demanda de chips de IA.
Lo que resulta particularmente preocupante es que varias comunidades ya han votado a favor de restricciones o moratorias temporales a nuevos proyectos de centros de datos. Esto añade otra capa de riesgo para las empresas que cuentan con una rápida expansión.
Sin embargo, no creo que esto signifique automáticamente que el auge de la IA esté llegando a su fin.
La demanda de capacidad informática no ha desaparecido de repente. Lo que el mercado está reevaluando es con qué rapidez pueden construir las empresas, cuánto costará y si los rendimientos previstos pueden justificar las enormes inversiones de capital.
Para mí, la distinción importante está entre una empresa que afronta dificultades políticas y de permisos temporales y otra que experimenta un deterioro real de la demanda de IA.
La oportunidad que ofrece la infraestructura de IA sigue vigente, pero puede que el mercado esté entrando en una etapa en la que la ejecución importe más que los ambiciosos planes de expansión.
#USMidterms-WhatAreMarketsExpecting?
He estado observando la reacción de las acciones relacionadas con la IA tras las elecciones de mitad de mandato en EE. UU., y creo que hay algo más detrás de las ventas que la mera incertidumbre política.
Las victorias demócratas en el Congreso y en estados clave como Texas y Georgia han suscitado preocupación por el futuro del desarrollo de infraestructura de IA en EE. UU.
Las empresas de IA están invirtiendo miles de millones de dólares en nuevos centros de datos, GPU, capacidad informática e infraestructura energética. Sin embargo, la creciente oposición de las comunidades locales por el costo de la electricidad, las preocupaciones medioambientales y el uso del suelo podría dificultar la aprobación de futuros proyectos.
Es por eso que los inversores están empezando a actuar con cautela.
Empresas como $IREN, $CIFR.US , $APLD y $CORZ podrían enfrentarse a una mayor incertidumbre en torno a los permisos, los plazos de construcción y la financiación. También vale la pena seguir de cerca a $CRWV, dado su enorme gasto en infraestructura y sus necesidades de financiación.
Incluso $NVDAB podría sentir cierta presión indirecta si la desaceleración de la expansión de los centros de datos termina afectando las expectativas de demanda de chips de IA.
Lo que resulta particularmente preocupante es que varias comunidades ya han votado a favor de restricciones o moratorias temporales a nuevos proyectos de centros de datos. Esto añade otra capa de riesgo para las empresas que cuentan con una rápida expansión.
Sin embargo, no creo que esto signifique automáticamente que el auge de la IA esté llegando a su fin.
La demanda de capacidad informática no ha desaparecido de repente. Lo que el mercado está reevaluando es con qué rapidez pueden construir las empresas, cuánto costará y si los rendimientos previstos pueden justificar las enormes inversiones de capital.
Para mí, la distinción importante está entre una empresa que afronta dificultades políticas y de permisos temporales y otra que experimenta un deterioro real de la demanda de IA.
La oportunidad que ofrece la infraestructura de IA sigue vigente, pero puede que el mercado esté entrando en una etapa en la que la ejecución importe más que los ambiciosos planes de expansión.
#USMidterms-WhatAreMarketsExpecting?
Las victorias demócratas en el Congreso y en estados clave como Texas y Georgia han suscitado preocupación por el futuro del desarrollo de infraestructura de IA en EE. UU.
Las empresas de IA están invirtiendo miles de millones de dólares en nuevos centros de datos, GPU, capacidad informática e infraestructura energética. Sin embargo, la creciente oposición de las comunidades locales por el costo de la electricidad, las preocupaciones medioambientales y el uso del suelo podría dificultar la aprobación de futuros proyectos.
Es por eso que los inversores están empezando a actuar con cautela.
Empresas como $IREN, $CIFR.US , $APLD y $CORZ podrían enfrentarse a una mayor incertidumbre en torno a los permisos, los plazos de construcción y la financiación. También vale la pena seguir de cerca a $CRWV, dado su enorme gasto en infraestructura y sus necesidades de financiación.
Incluso $NVDAB podría sentir cierta presión indirecta si la desaceleración de la expansión de los centros de datos termina afectando las expectativas de demanda de chips de IA.
Lo que resulta particularmente preocupante es que varias comunidades ya han votado a favor de restricciones o moratorias temporales a nuevos proyectos de centros de datos. Esto añade otra capa de riesgo para las empresas que cuentan con una rápida expansión.
Sin embargo, no creo que esto signifique automáticamente que el auge de la IA esté llegando a su fin.
La demanda de capacidad informática no ha desaparecido de repente. Lo que el mercado está reevaluando es con qué rapidez pueden construir las empresas, cuánto costará y si los rendimientos previstos pueden justificar las enormes inversiones de capital.
Para mí, la distinción importante está entre una empresa que afronta dificultades políticas y de permisos temporales y otra que experimenta un deterioro real de la demanda de IA.
La oportunidad que ofrece la infraestructura de IA sigue vigente, pero puede que el mercado esté entrando en una etapa en la que la ejecución importe más que los ambiciosos planes de expansión.
#USMidterms-WhatAreMarketsExpecting?
550
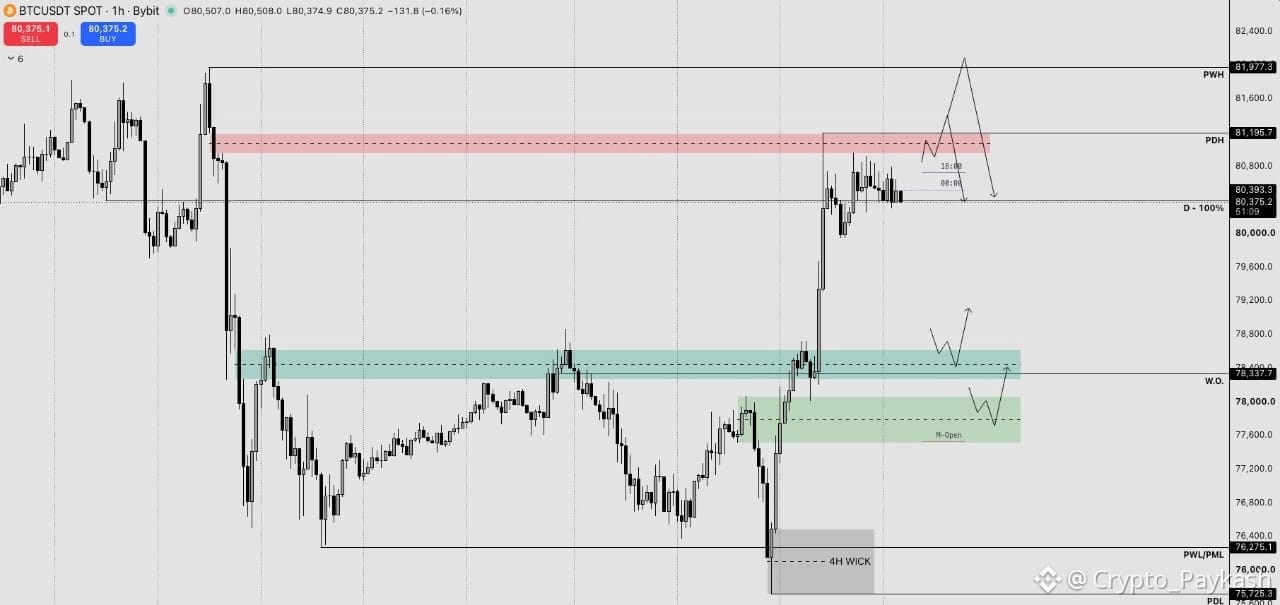
$BTC logró cerrar la vela diaria por encima del desequilibrio diario de 80.3K tras volver a acercarse a 81.1K.
Es un avance positivo, pero sigo pensando que 82K es el nivel clave que hay que recuperar este mes, ya que representa el punto medio del 50 % del rango de octubre.
Por ahora, Bitcoin está consolidándose tras poner a prueba el desequilibrio de 1H de 81.1K. Aunque esta es una zona de interés a corto plazo, todavía no estoy pensando en abrir posiciones cortas.
Preferiría ver que el precio barre el PDH de 81.2K o, potencialmente, el PWH de 82K antes de considerar posiciones cortas de cobertura, siempre que aparezca una señal clara.
Como ya se ha tomado la liquidez del lado vendedor por debajo del PWL/PML, me gustaría ver que el precio se dirige ahora hacia los niveles de liquidez del lado comprador.
Sigo manteniendo mi posición larga desde 76.1K, así que no hay motivo para perseguir el precio en este punto. Preferiría esperar a que haya retesteos más claros.
Para posibles continuaciones alcistas, 78.7K es mi primera zona de interés. La región de 77.7K, alrededor de la apertura mensual y por debajo de ella, es otra zona donde estaré atento a una confirmación.
Algo que tengo en cuenta es el NFP. Por lo general, no me gusta abrir nuevas posiciones el día antes de la publicación, porque Bitcoin suele quedar atrapado en una consolidación mientras el mercado espera los datos. Prefiero tener paciencia antes que forzar una operación.
#BTCRebounds80K
$BTC logró cerrar la vela diaria por encima del desequilibrio diario de 80.3K tras volver a acercarse a 81.1K.
Es un avance positivo, pero sigo pensando que 82K es el nivel clave que hay que recuperar este mes, ya que representa el punto medio del 50 % del rango de octubre.
Por ahora, Bitcoin está consolidándose tras poner a prueba el desequilibrio de 1H de 81.1K. Aunque esta es una zona de interés a corto plazo, todavía no estoy pensando en abrir posiciones cortas.
Preferiría ver que el precio barre el PDH de 81.2K o, potencialmente, el PWH de 82K antes de considerar posiciones cortas de cobertura, siempre que aparezca una señal clara.
Como ya se ha tomado la liquidez del lado vendedor por debajo del PWL/PML, me gustaría ver que el precio se dirige ahora hacia los niveles de liquidez del lado comprador.
Sigo manteniendo mi posición larga desde 76.1K, así que no hay motivo para perseguir el precio en este punto. Preferiría esperar a que haya retesteos más claros.
Para posibles continuaciones alcistas, 78.7K es mi primera zona de interés. La región de 77.7K, alrededor de la apertura mensual y por debajo de ella, es otra zona donde estaré atento a una confirmación.
Algo que tengo en cuenta es el NFP. Por lo general, no me gusta abrir nuevas posiciones el día antes de la publicación, porque Bitcoin suele quedar atrapado en una consolidación mientras el mercado espera los datos. Prefiero tener paciencia antes que forzar una operación.
#BTCRebounds80K
Es un avance positivo, pero sigo pensando que 82K es el nivel clave que hay que recuperar este mes, ya que representa el punto medio del 50 % del rango de octubre.
Por ahora, Bitcoin está consolidándose tras poner a prueba el desequilibrio de 1H de 81.1K. Aunque esta es una zona de interés a corto plazo, todavía no estoy pensando en abrir posiciones cortas.
Preferiría ver que el precio barre el PDH de 81.2K o, potencialmente, el PWH de 82K antes de considerar posiciones cortas de cobertura, siempre que aparezca una señal clara.
Como ya se ha tomado la liquidez del lado vendedor por debajo del PWL/PML, me gustaría ver que el precio se dirige ahora hacia los niveles de liquidez del lado comprador.
Sigo manteniendo mi posición larga desde 76.1K, así que no hay motivo para perseguir el precio en este punto. Preferiría esperar a que haya retesteos más claros.
Para posibles continuaciones alcistas, 78.7K es mi primera zona de interés. La región de 77.7K, alrededor de la apertura mensual y por debajo de ella, es otra zona donde estaré atento a una confirmación.
Algo que tengo en cuenta es el NFP. Por lo general, no me gusta abrir nuevas posiciones el día antes de la publicación, porque Bitcoin suele quedar atrapado en una consolidación mientras el mercado espera los datos. Prefiero tener paciencia antes que forzar una operación.
#BTCRebounds80K
926
La demócrata Gina Hinojosa ha derrotado al republicano Greg Abbott en la contienda por la gobernación de Texas.
La infraestructura existente podría adquirir más valor
$IRENB ya cuenta con terrenos considerables, capacidad eléctrica y planes de desarrollo de centros de datos en Texas.
Childress y Sweetwater cobran especial importancia. Sweetwater 2 (SW2) todavía necesita un permiso para su centro de datos, aunque ya cuenta con la aprobación para la conexión eléctrica.
El resto de los proyectos previstos enfrenta más incertidumbre. Una moratoria o un proceso de permisos más estricto podrían retrasar la expansión futura, aumentar los costos y afectar la rapidez con que IREN pueda poner en marcha el resto de sus proyectos.
No creo que esto destruya automáticamente la tesis de inversión de IREN, pero tampoco lo calificaría de inmediato como algo positivo.
La posible ventaja es que IREN ya ha asegurado una cantidad significativa de energía e infraestructura que sería difícil de replicar para nuevos competidores.
Sin embargo, haber asegurado el suministro eléctrico no significa automáticamente que todos los futuros centros de datos recibirán aprobación.
Hinojosa no puede cambiar unilateralmente todas las normas para la obtención de permisos. El alcance de su autoridad ejecutiva y la cooperación de la legislatura de Texas serán factores importantes.
Este es un acontecimiento que conviene seguir de cerca.
#USMidterms-WhatAreMarketsExpecting?
La demócrata Gina Hinojosa ha derrotado al republicano Greg Abbott en la contienda por la gobernación de Texas.
La infraestructura existente podría adquirir más valor
$IRENB ya cuenta con terrenos considerables, capacidad eléctrica y planes de desarrollo de centros de datos en Texas.
Childress y Sweetwater cobran especial importancia. Sweetwater 2 (SW2) todavía necesita un permiso para su centro de datos, aunque ya cuenta con la aprobación para la conexión eléctrica.
El resto de los proyectos previstos enfrenta más incertidumbre. Una moratoria o un proceso de permisos más estricto podrían retrasar la expansión futura, aumentar los costos y afectar la rapidez con que IREN pueda poner en marcha el resto de sus proyectos.
No creo que esto destruya automáticamente la tesis de inversión de IREN, pero tampoco lo calificaría de inmediato como algo positivo.
La posible ventaja es que IREN ya ha asegurado una cantidad significativa de energía e infraestructura que sería difícil de replicar para nuevos competidores.
Sin embargo, haber asegurado el suministro eléctrico no significa automáticamente que todos los futuros centros de datos recibirán aprobación.
Hinojosa no puede cambiar unilateralmente todas las normas para la obtención de permisos. El alcance de su autoridad ejecutiva y la cooperación de la legislatura de Texas serán factores importantes.
Este es un acontecimiento que conviene seguir de cerca.
#USMidterms-WhatAreMarketsExpecting?
La infraestructura existente podría adquirir más valor
$IRENB ya cuenta con terrenos considerables, capacidad eléctrica y planes de desarrollo de centros de datos en Texas.
Childress y Sweetwater cobran especial importancia. Sweetwater 2 (SW2) todavía necesita un permiso para su centro de datos, aunque ya cuenta con la aprobación para la conexión eléctrica.
El resto de los proyectos previstos enfrenta más incertidumbre. Una moratoria o un proceso de permisos más estricto podrían retrasar la expansión futura, aumentar los costos y afectar la rapidez con que IREN pueda poner en marcha el resto de sus proyectos.
No creo que esto destruya automáticamente la tesis de inversión de IREN, pero tampoco lo calificaría de inmediato como algo positivo.
La posible ventaja es que IREN ya ha asegurado una cantidad significativa de energía e infraestructura que sería difícil de replicar para nuevos competidores.
Sin embargo, haber asegurado el suministro eléctrico no significa automáticamente que todos los futuros centros de datos recibirán aprobación.
Hinojosa no puede cambiar unilateralmente todas las normas para la obtención de permisos. El alcance de su autoridad ejecutiva y la cooperación de la legislatura de Texas serán factores importantes.
Este es un acontecimiento que conviene seguir de cerca.
#USMidterms-WhatAreMarketsExpecting?
387
Los últimos resultados de $AMD hacen que esta sea una pregunta interesante.
La compañía registró unos ingresos trimestrales récord de 13.380 millones de dólares, un 45 % más que el año anterior. Y, lo que es más importante, sus ingresos del segmento de centros de datos aumentaron un 97 %, hasta los 8.550 millones de dólares, lo que demuestra hasta qué punto está creciendo la demanda de infraestructura de IA. Además, AMD prevé unos ingresos de aproximadamente 17.000 millones de dólares en el cuarto trimestre.
$NVDA sigue siendo el líder dominante en aceleradores de IA, y no creo que eso vaya a cambiar de la noche a la mañana. Su ecosistema CUDA, su ventaja en software y sus relaciones consolidadas con los grandes proveedores de servicios en la nube le dan una sólida posición competitiva.
Pero la oportunidad que ofrece la IA es cada vez mayor, y no tiene por qué pertenecer a una sola empresa.
AMD se está convirtiendo en una alternativa seria para los clientes que buscan diversificar sus proveedores de chips. Sus procesadores EPYC, sus GPU Instinct y sus sistemas Helios a escala de rack le ofrecen más formas de competir en el mercado de centros de datos.
La infraestructura de IA requiere algo más que GPU de NVIDIA. Necesita CPU, memoria, redes, almacenamiento, energía y capacidad de centros de datos.
Las empresas de toda esta cadena de suministro podrían beneficiarse a medida que continúe la inversión en IA.
Personalmente, creo que los inversores deberían mirar más allá de NVIDIA al evaluar la inversión en IA. Los últimos resultados de AMD son otro recordatorio de que hay varias formas de beneficiarse de este ciclo de crecimiento.
Puede que NVIDIA siga liderando la carrera, pero la competencia se está volviendo más interesante.
Los últimos resultados de $AMD hacen que esta sea una pregunta interesante.
La compañía registró unos ingresos trimestrales récord de 13.380 millones de dólares, un 45 % más que el año anterior. Y, lo que es más importante, sus ingresos del segmento de centros de datos aumentaron un 97 %, hasta los 8.550 millones de dólares, lo que demuestra hasta qué punto está creciendo la demanda de infraestructura de IA. Además, AMD prevé unos ingresos de aproximadamente 17.000 millones de dólares en el cuarto trimestre.
$NVDA sigue siendo el líder dominante en aceleradores de IA, y no creo que eso vaya a cambiar de la noche a la mañana. Su ecosistema CUDA, su ventaja en software y sus relaciones consolidadas con los grandes proveedores de servicios en la nube le dan una sólida posición competitiva.
Pero la oportunidad que ofrece la IA es cada vez mayor, y no tiene por qué pertenecer a una sola empresa.
AMD se está convirtiendo en una alternativa seria para los clientes que buscan diversificar sus proveedores de chips. Sus procesadores EPYC, sus GPU Instinct y sus sistemas Helios a escala de rack le ofrecen más formas de competir en el mercado de centros de datos.
La infraestructura de IA requiere algo más que GPU de NVIDIA. Necesita CPU, memoria, redes, almacenamiento, energía y capacidad de centros de datos.
Las empresas de toda esta cadena de suministro podrían beneficiarse a medida que continúe la inversión en IA.
Personalmente, creo que los inversores deberían mirar más allá de NVIDIA al evaluar la inversión en IA. Los últimos resultados de AMD son otro recordatorio de que hay varias formas de beneficiarse de este ciclo de crecimiento.
Puede que NVIDIA siga liderando la carrera, pero la competencia se está volviendo más interesante.
La compañía registró unos ingresos trimestrales récord de 13.380 millones de dólares, un 45 % más que el año anterior. Y, lo que es más importante, sus ingresos del segmento de centros de datos aumentaron un 97 %, hasta los 8.550 millones de dólares, lo que demuestra hasta qué punto está creciendo la demanda de infraestructura de IA. Además, AMD prevé unos ingresos de aproximadamente 17.000 millones de dólares en el cuarto trimestre.
$NVDA sigue siendo el líder dominante en aceleradores de IA, y no creo que eso vaya a cambiar de la noche a la mañana. Su ecosistema CUDA, su ventaja en software y sus relaciones consolidadas con los grandes proveedores de servicios en la nube le dan una sólida posición competitiva.
Pero la oportunidad que ofrece la IA es cada vez mayor, y no tiene por qué pertenecer a una sola empresa.
AMD se está convirtiendo en una alternativa seria para los clientes que buscan diversificar sus proveedores de chips. Sus procesadores EPYC, sus GPU Instinct y sus sistemas Helios a escala de rack le ofrecen más formas de competir en el mercado de centros de datos.
La infraestructura de IA requiere algo más que GPU de NVIDIA. Necesita CPU, memoria, redes, almacenamiento, energía y capacidad de centros de datos.
Las empresas de toda esta cadena de suministro podrían beneficiarse a medida que continúe la inversión en IA.
Personalmente, creo que los inversores deberían mirar más allá de NVIDIA al evaluar la inversión en IA. Los últimos resultados de AMD son otro recordatorio de que hay varias formas de beneficiarse de este ciclo de crecimiento.
Puede que NVIDIA siga liderando la carrera, pero la competencia se está volviendo más interesante.
393
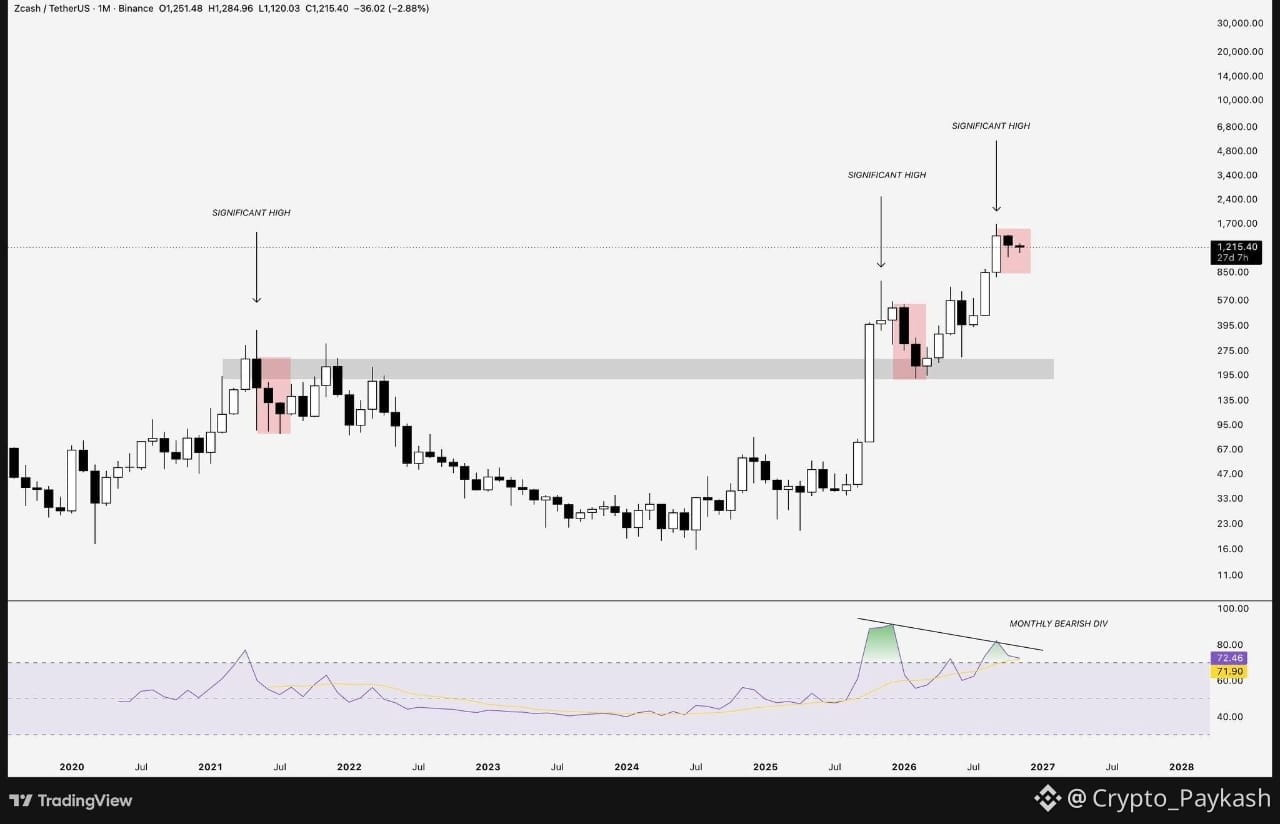
Al observar los ciclos anteriores de $ZEC, creo que hay muchas posibilidades de que aún necesite más tiempo para enfriarse.
Después de sus dos últimos máximos mensuales importantes, Zcash atravesó aproximadamente entre dos y tres meses de consolidación bajista. En ambas ocasiones, el mercado necesitó tiempo para asimilar las fuertes subidas antes de encontrar su próximo rumbo.
No estoy seguro de por qué este ciclo sería diferente.
Hay otro detalle que vale la pena observar. Durante ambas correcciones anteriores, el RSI mensual fue bajando gradualmente desde niveles de sobrecompra hacia la zona media.
Esta vez, el precio ha alcanzado un máximo mucho más alto, pero el RSI mensual no lo ha acompañado, lo que ha creado una divergencia bajista entre los dos máximos importantes.
Eso no significa que no podamos ver algunos repuntes de alivio fuertes en el camino. Pero sigo pensando que es posible que haya más caídas y un período de consolidación más prolongado antes de que ZEC esté listo para otro movimiento alcista sostenido.
Es un mercado que sigo de cerca, pero no tengo prisa por afirmar que ya tocó fondo.
Al observar los ciclos anteriores de $ZEC, creo que hay muchas posibilidades de que aún necesite más tiempo para enfriarse.
Después de sus dos últimos máximos mensuales importantes, Zcash atravesó aproximadamente entre dos y tres meses de consolidación bajista. En ambas ocasiones, el mercado necesitó tiempo para asimilar las fuertes subidas antes de encontrar su próximo rumbo.
No estoy seguro de por qué este ciclo sería diferente.
Hay otro detalle que vale la pena observar. Durante ambas correcciones anteriores, el RSI mensual fue bajando gradualmente desde niveles de sobrecompra hacia la zona media.
Esta vez, el precio ha alcanzado un máximo mucho más alto, pero el RSI mensual no lo ha acompañado, lo que ha creado una divergencia bajista entre los dos máximos importantes.
Eso no significa que no podamos ver algunos repuntes de alivio fuertes en el camino. Pero sigo pensando que es posible que haya más caídas y un período de consolidación más prolongado antes de que ZEC esté listo para otro movimiento alcista sostenido.
Es un mercado que sigo de cerca, pero no tengo prisa por afirmar que ya tocó fondo.
Después de sus dos últimos máximos mensuales importantes, Zcash atravesó aproximadamente entre dos y tres meses de consolidación bajista. En ambas ocasiones, el mercado necesitó tiempo para asimilar las fuertes subidas antes de encontrar su próximo rumbo.
No estoy seguro de por qué este ciclo sería diferente.
Hay otro detalle que vale la pena observar. Durante ambas correcciones anteriores, el RSI mensual fue bajando gradualmente desde niveles de sobrecompra hacia la zona media.
Esta vez, el precio ha alcanzado un máximo mucho más alto, pero el RSI mensual no lo ha acompañado, lo que ha creado una divergencia bajista entre los dos máximos importantes.
Eso no significa que no podamos ver algunos repuntes de alivio fuertes en el camino. Pero sigo pensando que es posible que haya más caídas y un período de consolidación más prolongado antes de que ZEC esté listo para otro movimiento alcista sostenido.
Es un mercado que sigo de cerca, pero no tengo prisa por afirmar que ya tocó fondo.
411
Un cambio en el control político podría tener algunas consecuencias interesantes para el sector de la infraestructura de IA.
Los demócratas podrían impulsar normas medioambientales más estrictas, regulaciones más rigurosas sobre la electricidad y una mayor supervisión del desarrollo de la IA. Esto es especialmente relevante para empresas como $IREN , $NBIS , $CRWV y $CIFR.
Las regulaciones más estrictas podrían aumentar los costos de desarrollo y ralentizar los nuevos proyectos de centros de datos. Sin embargo, también hay otro aspecto: las empresas que ya hayan asegurado una capacidad energética considerable, terrenos e infraestructura podrían obtener una ventaja competitiva a medida que los nuevos proyectos se vuelvan más difíciles de llevar a cabo.
Los líderes de la IA, como $NVDA y $AMD, también podrían enfrentarse a un mayor escrutinio en torno a la seguridad de la IA, la competencia y la expansión de la infraestructura.
En lo personal, no consideraría automáticamente que esto sea negativo para todo el sector. Los cambios políticos importan, pero la ejecución, la financiación, la disponibilidad de energía y la demanda real de los clientes siguen siendo factores mucho más importantes para determinar qué empresas tienen éxito.
Además, un cambio en el control del Congreso no significa que todas las regulaciones propuestas se conviertan en ley de la noche a la mañana. Trump sigue siendo presidente, y los cambios importantes en las políticas aún tendrían que superar obstáculos legislativos y políticos.
#USMidterms-WhatAreMarketsExpecting?
Un cambio en el control político podría tener algunas consecuencias interesantes para el sector de la infraestructura de IA.
Los demócratas podrían impulsar normas medioambientales más estrictas, regulaciones más rigurosas sobre la electricidad y una mayor supervisión del desarrollo de la IA. Esto es especialmente relevante para empresas como $IREN , $NBIS , $CRWV y $CIFR.
Las regulaciones más estrictas podrían aumentar los costos de desarrollo y ralentizar los nuevos proyectos de centros de datos. Sin embargo, también hay otro aspecto: las empresas que ya hayan asegurado una capacidad energética considerable, terrenos e infraestructura podrían obtener una ventaja competitiva a medida que los nuevos proyectos se vuelvan más difíciles de llevar a cabo.
Los líderes de la IA, como $NVDA y $AMD, también podrían enfrentarse a un mayor escrutinio en torno a la seguridad de la IA, la competencia y la expansión de la infraestructura.
En lo personal, no consideraría automáticamente que esto sea negativo para todo el sector. Los cambios políticos importan, pero la ejecución, la financiación, la disponibilidad de energía y la demanda real de los clientes siguen siendo factores mucho más importantes para determinar qué empresas tienen éxito.
Además, un cambio en el control del Congreso no significa que todas las regulaciones propuestas se conviertan en ley de la noche a la mañana. Trump sigue siendo presidente, y los cambios importantes en las políticas aún tendrían que superar obstáculos legislativos y políticos.
#USMidterms-WhatAreMarketsExpecting?
Los demócratas podrían impulsar normas medioambientales más estrictas, regulaciones más rigurosas sobre la electricidad y una mayor supervisión del desarrollo de la IA. Esto es especialmente relevante para empresas como $IREN , $NBIS , $CRWV y $CIFR.
Las regulaciones más estrictas podrían aumentar los costos de desarrollo y ralentizar los nuevos proyectos de centros de datos. Sin embargo, también hay otro aspecto: las empresas que ya hayan asegurado una capacidad energética considerable, terrenos e infraestructura podrían obtener una ventaja competitiva a medida que los nuevos proyectos se vuelvan más difíciles de llevar a cabo.
Los líderes de la IA, como $NVDA y $AMD, también podrían enfrentarse a un mayor escrutinio en torno a la seguridad de la IA, la competencia y la expansión de la infraestructura.
En lo personal, no consideraría automáticamente que esto sea negativo para todo el sector. Los cambios políticos importan, pero la ejecución, la financiación, la disponibilidad de energía y la demanda real de los clientes siguen siendo factores mucho más importantes para determinar qué empresas tienen éxito.
Además, un cambio en el control del Congreso no significa que todas las regulaciones propuestas se conviertan en ley de la noche a la mañana. Trump sigue siendo presidente, y los cambios importantes en las políticas aún tendrían que superar obstáculos legislativos y políticos.
#USMidterms-WhatAreMarketsExpecting?
609
$IREN tiene alrededor de 4.000 millones de dólares en ARR contratado vinculado a su capacidad de 2026, pero al 26 de agosto solo unos 1.000 millones de dólares correspondían a ARR operativo.
El acuerdo con $MSFT tiene un valor aproximado de 9.700 millones de dólares durante cinco años y abarca cuatro implementaciones de TI de 50 MW. IREN prevé entregar Horizons 2–4 en el cuarto trimestre de 2026, por lo que el 5 de noviembre es una fecha importante a tener en cuenta.
La cuestión principal es la rapidez con la que IREN puede convertir esos contratos en ingresos reales sin ejercer más presión sobre su balance.
La financiación de GPU de Microsoft y los anticipos de los clientes ayudan, pero todavía quiero ver cómo evolucionan los costes de financiación, la posible dilución y el rendimiento del capital invertido a medida que la empresa crece.
Los resultados del jueves deberían darnos una visión más clara. Me interesa especialmente saber si la dirección mantiene la confianza en los plazos de implementación y ofrece más claridad sobre cuándo el contrato con Microsoft empezará a contribuir de forma significativa a los ingresos declarados.
$IREN tiene alrededor de 4.000 millones de dólares en ARR contratado vinculado a su capacidad de 2026, pero al 26 de agosto solo unos 1.000 millones de dólares correspondían a ARR operativo.
El acuerdo con $MSFT tiene un valor aproximado de 9.700 millones de dólares durante cinco años y abarca cuatro implementaciones de TI de 50 MW. IREN prevé entregar Horizons 2–4 en el cuarto trimestre de 2026, por lo que el 5 de noviembre es una fecha importante a tener en cuenta.
La cuestión principal es la rapidez con la que IREN puede convertir esos contratos en ingresos reales sin ejercer más presión sobre su balance.
La financiación de GPU de Microsoft y los anticipos de los clientes ayudan, pero todavía quiero ver cómo evolucionan los costes de financiación, la posible dilución y el rendimiento del capital invertido a medida que la empresa crece.
Los resultados del jueves deberían darnos una visión más clara. Me interesa especialmente saber si la dirección mantiene la confianza en los plazos de implementación y ofrece más claridad sobre cuándo el contrato con Microsoft empezará a contribuir de forma significativa a los ingresos declarados.
El acuerdo con $MSFT tiene un valor aproximado de 9.700 millones de dólares durante cinco años y abarca cuatro implementaciones de TI de 50 MW. IREN prevé entregar Horizons 2–4 en el cuarto trimestre de 2026, por lo que el 5 de noviembre es una fecha importante a tener en cuenta.
La cuestión principal es la rapidez con la que IREN puede convertir esos contratos en ingresos reales sin ejercer más presión sobre su balance.
La financiación de GPU de Microsoft y los anticipos de los clientes ayudan, pero todavía quiero ver cómo evolucionan los costes de financiación, la posible dilución y el rendimiento del capital invertido a medida que la empresa crece.
Los resultados del jueves deberían darnos una visión más clara. Me interesa especialmente saber si la dirección mantiene la confianza en los plazos de implementación y ofrece más claridad sobre cuándo el contrato con Microsoft empezará a contribuir de forma significativa a los ingresos declarados.
513
Con verificación
Los mercados están bajo presión hoy, y los inversores se preguntan si el enorme gasto en infraestructura de IA realmente generará suficientes rendimientos para justificar las valoraciones actuales.
Oracle cayó bruscamente tras anunciar que planea recaudar 20.000 millones de dólares mediante deuda y emisión de acciones, mientras que $AMD e Intel también sufrieron fuertes ventas.
La preocupación por la rentabilidad de las inversiones en IA se está extendiendo por las acciones tecnológicas.
También hay cautela en torno a las elecciones de mitad de mandato de EE. UU., y los resultados del sector tecnológico están aumentando la presión. Las últimas perspectivas de Apple señalaron el aumento de los costos de memoria y la presión sobre los márgenes.
Lo que estoy siguiendo es la infraestructura de IA, como $IREN, $NBIS, $CIFR, MU y AMD. Quiero ver si esta venta masiva se debe solo a un sentimiento temporal o si indica que los inversores están siendo más selectivos.
En cualquier caso, las empresas tendrán que demostrar que sus grandes inversiones de capital pueden traducirse en ingresos y beneficios reales.
#USMidtermElections
Los mercados están bajo presión hoy, y los inversores se preguntan si el enorme gasto en infraestructura de IA realmente generará suficientes rendimientos para justificar las valoraciones actuales.
Oracle cayó bruscamente tras anunciar que planea recaudar 20.000 millones de dólares mediante deuda y emisión de acciones, mientras que $AMD e Intel también sufrieron fuertes ventas.
La preocupación por la rentabilidad de las inversiones en IA se está extendiendo por las acciones tecnológicas.
También hay cautela en torno a las elecciones de mitad de mandato de EE. UU., y los resultados del sector tecnológico están aumentando la presión. Las últimas perspectivas de Apple señalaron el aumento de los costos de memoria y la presión sobre los márgenes.
Lo que estoy siguiendo es la infraestructura de IA, como $IREN, $NBIS, $CIFR, MU y AMD. Quiero ver si esta venta masiva se debe solo a un sentimiento temporal o si indica que los inversores están siendo más selectivos.
En cualquier caso, las empresas tendrán que demostrar que sus grandes inversiones de capital pueden traducirse en ingresos y beneficios reales.
#USMidtermElections
Oracle cayó bruscamente tras anunciar que planea recaudar 20.000 millones de dólares mediante deuda y emisión de acciones, mientras que $AMD e Intel también sufrieron fuertes ventas.
La preocupación por la rentabilidad de las inversiones en IA se está extendiendo por las acciones tecnológicas.
También hay cautela en torno a las elecciones de mitad de mandato de EE. UU., y los resultados del sector tecnológico están aumentando la presión. Las últimas perspectivas de Apple señalaron el aumento de los costos de memoria y la presión sobre los márgenes.
Lo que estoy siguiendo es la infraestructura de IA, como $IREN, $NBIS, $CIFR, MU y AMD. Quiero ver si esta venta masiva se debe solo a un sentimiento temporal o si indica que los inversores están siendo más selectivos.
En cualquier caso, las empresas tendrán que demostrar que sus grandes inversiones de capital pueden traducirse en ingresos y beneficios reales.
#USMidtermElections
1
662
Con los resultados de $IREN del 5 de noviembre a la vuelta de la esquina, esto es lo que seguiré más de cerca:
· Depreciación: ¿A qué ritmo aumenta a medida que entran en funcionamiento más GPU?
· Márgenes de AI Cloud: ¿Los ingresos crecen más rápido que el costo de proporcionar capacidad de cómputo?
· Gastos de ventas, generales y administrativos: ¿Se están volviendo más manejables los gastos corporativos y de personal?
· Flujo de caja operativo: ¿Cuánto proviene de las operaciones propiamente dichas y cuánto de los pagos anticipados de los clientes?
· Financiación: ¿Puede IREN financiar su expansión sin depender demasiado de la deuda ni diluir la participación de los accionistas?
· Utilización de las GPU: ¿Las GPU instaladas generan ingresos de forma constante?
#USMidtermElections
Con los resultados de $IREN del 5 de noviembre a la vuelta de la esquina, esto es lo que seguiré más de cerca:
· Depreciación: ¿A qué ritmo aumenta a medida que entran en funcionamiento más GPU?
· Márgenes de AI Cloud: ¿Los ingresos crecen más rápido que el costo de proporcionar capacidad de cómputo?
· Gastos de ventas, generales y administrativos: ¿Se están volviendo más manejables los gastos corporativos y de personal?
· Flujo de caja operativo: ¿Cuánto proviene de las operaciones propiamente dichas y cuánto de los pagos anticipados de los clientes?
· Financiación: ¿Puede IREN financiar su expansión sin depender demasiado de la deuda ni diluir la participación de los accionistas?
· Utilización de las GPU: ¿Las GPU instaladas generan ingresos de forma constante?
#USMidtermElections
· Depreciación: ¿A qué ritmo aumenta a medida que entran en funcionamiento más GPU?
· Márgenes de AI Cloud: ¿Los ingresos crecen más rápido que el costo de proporcionar capacidad de cómputo?
· Gastos de ventas, generales y administrativos: ¿Se están volviendo más manejables los gastos corporativos y de personal?
· Flujo de caja operativo: ¿Cuánto proviene de las operaciones propiamente dichas y cuánto de los pagos anticipados de los clientes?
· Financiación: ¿Puede IREN financiar su expansión sin depender demasiado de la deuda ni diluir la participación de los accionistas?
· Utilización de las GPU: ¿Las GPU instaladas generan ingresos de forma constante?
#USMidtermElections
443
Con verificación
Las grandes tecnológicas están invirtiendo miles de millones en infraestructura de IA, y cada vez me centro más en cuándo ese gasto empezará a convertirse realmente en beneficios significativos.
$MSFT, $GOOGL y $AMZN están destinando enormes cantidades a centros de datos, GPU, redes y capacidad energética para mantenerse al día con la demanda de IA. La oportunidad está clara, pero ahora la rentabilidad económica importa tanto como el crecimiento.
Añadir más capacidad no conduce automáticamente a mayores beneficios. Estas empresas aún tienen que hacer frente a los costes de electricidad, la depreciación, el mantenimiento y el gasto constante en actualizar el hardware.
Lo que estaré observando es el crecimiento de los ingresos de la nube en comparación con el gasto de capital. ¿Están generando Azure, Google Cloud y AWS suficientes ingresos adicionales para justificar los miles de millones que se están invirtiendo?
Ahora mismo, no creo que el problema sea la demanda de IA. Pero ¿qué tan eficientemente pueden monetizarla estas empresas?
Durante los próximos trimestres, espero que los inversores presten mucha más atención al flujo de caja, los márgenes y el rendimiento del capital invertido, no solo a cuánto están gastando las empresas en IA.
La carrera por la infraestructura de IA sigue avanzando, pero tarde o temprano los rendimientos importarán más que el tamaño de la inversión.
Las grandes tecnológicas están invirtiendo miles de millones en infraestructura de IA, y cada vez me centro más en cuándo ese gasto empezará a convertirse realmente en beneficios significativos.
$MSFT, $GOOGL y $AMZN están destinando enormes cantidades a centros de datos, GPU, redes y capacidad energética para mantenerse al día con la demanda de IA. La oportunidad está clara, pero ahora la rentabilidad económica importa tanto como el crecimiento.
Añadir más capacidad no conduce automáticamente a mayores beneficios. Estas empresas aún tienen que hacer frente a los costes de electricidad, la depreciación, el mantenimiento y el gasto constante en actualizar el hardware.
Lo que estaré observando es el crecimiento de los ingresos de la nube en comparación con el gasto de capital. ¿Están generando Azure, Google Cloud y AWS suficientes ingresos adicionales para justificar los miles de millones que se están invirtiendo?
Ahora mismo, no creo que el problema sea la demanda de IA. Pero ¿qué tan eficientemente pueden monetizarla estas empresas?
Durante los próximos trimestres, espero que los inversores presten mucha más atención al flujo de caja, los márgenes y el rendimiento del capital invertido, no solo a cuánto están gastando las empresas en IA.
La carrera por la infraestructura de IA sigue avanzando, pero tarde o temprano los rendimientos importarán más que el tamaño de la inversión.
$MSFT, $GOOGL y $AMZN están destinando enormes cantidades a centros de datos, GPU, redes y capacidad energética para mantenerse al día con la demanda de IA. La oportunidad está clara, pero ahora la rentabilidad económica importa tanto como el crecimiento.
Añadir más capacidad no conduce automáticamente a mayores beneficios. Estas empresas aún tienen que hacer frente a los costes de electricidad, la depreciación, el mantenimiento y el gasto constante en actualizar el hardware.
Lo que estaré observando es el crecimiento de los ingresos de la nube en comparación con el gasto de capital. ¿Están generando Azure, Google Cloud y AWS suficientes ingresos adicionales para justificar los miles de millones que se están invirtiendo?
Ahora mismo, no creo que el problema sea la demanda de IA. Pero ¿qué tan eficientemente pueden monetizarla estas empresas?
Durante los próximos trimestres, espero que los inversores presten mucha más atención al flujo de caja, los márgenes y el rendimiento del capital invertido, no solo a cuánto están gastando las empresas en IA.
La carrera por la infraestructura de IA sigue avanzando, pero tarde o temprano los rendimientos importarán más que el tamaño de la inversión.
2
1.3k
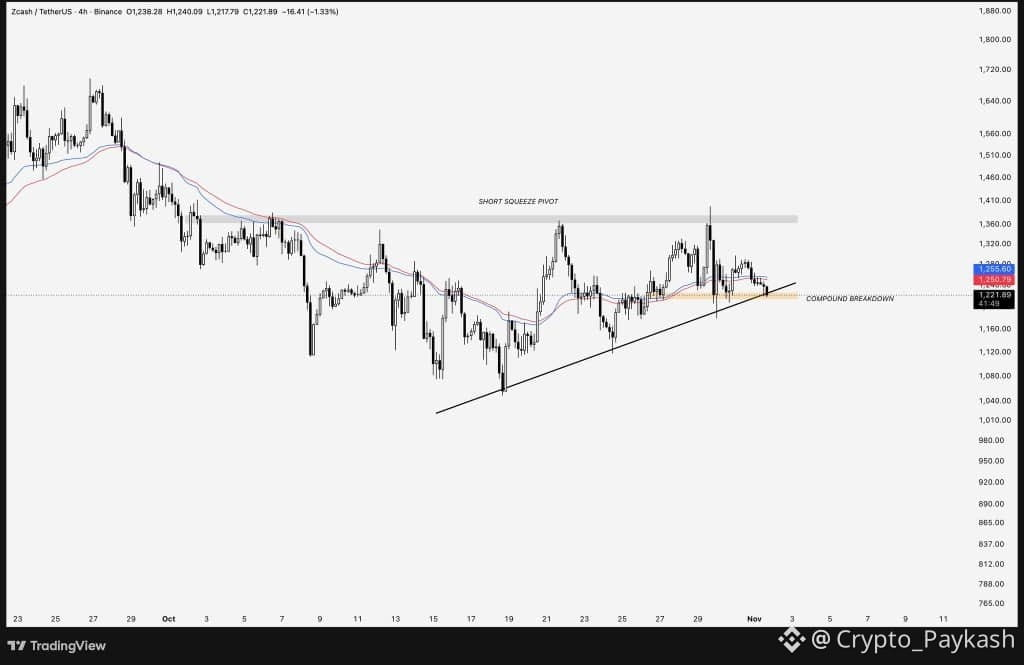
$ZEC se acerca a un punto de decisión clave.
Hemos visto formarse un triángulo ascendente desde los mínimos de $1,050, con los compradores defendiendo repetidamente la zona de la línea clavicular del posible patrón macro de cabeza y hombros.
El precio ha intentado varias veces superar los $1,370, mientras sigue respetando la línea de tendencia ascendente.
Si esa línea de tendencia se mantiene y finalmente superamos los $1,370, espero un buen short squeeze, dada la liquidez de posiciones cortas situada por encima de ese nivel. Esto podría impulsar el precio de nuevo hacia los máximos recientes, en torno a $1,500–$1,700.
Sigo en corto desde $1,420, pero una ruptura confirmada por encima de $1,370 me llevaría a cerrar mis posiciones cortas y pasarme a largo.
Hasta entonces, la tendencia bajista macro general sigue vigente.
Una ruptura por debajo de la línea de tendencia y del soporte de $1,210 podría llevar el precio hacia los $1,100, poniendo de nuevo bajo presión la línea clavicular más amplia.
Si este repunte forma el hombro derecho y finalmente perdemos los $1,100, esperaría una caída más profunda hacia la liquidez en torno a los máximos del ciclo anterior.
Sigo creyendo que un movimiento así podría marcar la etapa final de la corrección macro antes de que ZEC se estabilice y empiece a construir una tendencia alcista más sólida.
$ZEC se acerca a un punto de decisión clave.
Hemos visto formarse un triángulo ascendente desde los mínimos de $1,050, con los compradores defendiendo repetidamente la zona de la línea clavicular del posible patrón macro de cabeza y hombros.
El precio ha intentado varias veces superar los $1,370, mientras sigue respetando la línea de tendencia ascendente.
Si esa línea de tendencia se mantiene y finalmente superamos los $1,370, espero un buen short squeeze, dada la liquidez de posiciones cortas situada por encima de ese nivel. Esto podría impulsar el precio de nuevo hacia los máximos recientes, en torno a $1,500–$1,700.
Sigo en corto desde $1,420, pero una ruptura confirmada por encima de $1,370 me llevaría a cerrar mis posiciones cortas y pasarme a largo.
Hasta entonces, la tendencia bajista macro general sigue vigente.
Una ruptura por debajo de la línea de tendencia y del soporte de $1,210 podría llevar el precio hacia los $1,100, poniendo de nuevo bajo presión la línea clavicular más amplia.
Si este repunte forma el hombro derecho y finalmente perdemos los $1,100, esperaría una caída más profunda hacia la liquidez en torno a los máximos del ciclo anterior.
Sigo creyendo que un movimiento así podría marcar la etapa final de la corrección macro antes de que ZEC se estabilice y empiece a construir una tendencia alcista más sólida.
Hemos visto formarse un triángulo ascendente desde los mínimos de $1,050, con los compradores defendiendo repetidamente la zona de la línea clavicular del posible patrón macro de cabeza y hombros.
El precio ha intentado varias veces superar los $1,370, mientras sigue respetando la línea de tendencia ascendente.
Si esa línea de tendencia se mantiene y finalmente superamos los $1,370, espero un buen short squeeze, dada la liquidez de posiciones cortas situada por encima de ese nivel. Esto podría impulsar el precio de nuevo hacia los máximos recientes, en torno a $1,500–$1,700.
Sigo en corto desde $1,420, pero una ruptura confirmada por encima de $1,370 me llevaría a cerrar mis posiciones cortas y pasarme a largo.
Hasta entonces, la tendencia bajista macro general sigue vigente.
Una ruptura por debajo de la línea de tendencia y del soporte de $1,210 podría llevar el precio hacia los $1,100, poniendo de nuevo bajo presión la línea clavicular más amplia.
Si este repunte forma el hombro derecho y finalmente perdemos los $1,100, esperaría una caída más profunda hacia la liquidez en torno a los máximos del ciclo anterior.
Sigo creyendo que un movimiento así podría marcar la etapa final de la corrección macro antes de que ZEC se estabilice y empiece a construir una tendencia alcista más sólida.
530
$CIFR y $IREN son dos empresas de infraestructura de IA que seguiré de cerca durante los próximos seis meses.
Ambas tienen potencial de crecimiento, pero lo más importante es qué tan bien logran ejecutar sus planes.
En el caso de IREN, el informe de resultados del 5 de noviembre será clave. Quiero ver con qué rapidez su negocio de IA se traduce en ingresos y si sus planes de expansión siguen en marcha.
Mi enfoque en IREN:
· Crecimiento de los ingresos frente a los ingresos recurrentes anuales (ARR) contratados
· Avances en las implementaciones de Microsoft
· Gastos de capital, necesidades de financiación y posible dilución
En el caso de CIFR, la oportunidad depende de que convierta su cartera de proyectos de centros de datos en proyectos que generen ingresos sin ejercer demasiada presión sobre su balance.
Lo que sigo de cerca:
· Nuevos acuerdos con inquilinos y contratos existentes
· Avances de la construcción y plazos de entrega
· Cómo financia la empresa su expansión
La demanda de IA está creando grandes oportunidades, pero tener una amplia cartera de proyectos no se traduce automáticamente en valor para los accionistas.
Durante los próximos seis meses, la ejecución, el crecimiento de los ingresos y la forma en que cada empresa gestiona su financiación podrían marcar la diferencia.
$CIFR y $IREN son dos empresas de infraestructura de IA que seguiré de cerca durante los próximos seis meses.
Ambas tienen potencial de crecimiento, pero lo más importante es qué tan bien logran ejecutar sus planes.
En el caso de IREN, el informe de resultados del 5 de noviembre será clave. Quiero ver con qué rapidez su negocio de IA se traduce en ingresos y si sus planes de expansión siguen en marcha.
Mi enfoque en IREN:
· Crecimiento de los ingresos frente a los ingresos recurrentes anuales (ARR) contratados
· Avances en las implementaciones de Microsoft
· Gastos de capital, necesidades de financiación y posible dilución
En el caso de CIFR, la oportunidad depende de que convierta su cartera de proyectos de centros de datos en proyectos que generen ingresos sin ejercer demasiada presión sobre su balance.
Lo que sigo de cerca:
· Nuevos acuerdos con inquilinos y contratos existentes
· Avances de la construcción y plazos de entrega
· Cómo financia la empresa su expansión
La demanda de IA está creando grandes oportunidades, pero tener una amplia cartera de proyectos no se traduce automáticamente en valor para los accionistas.
Durante los próximos seis meses, la ejecución, el crecimiento de los ingresos y la forma en que cada empresa gestiona su financiación podrían marcar la diferencia.
Ambas tienen potencial de crecimiento, pero lo más importante es qué tan bien logran ejecutar sus planes.
En el caso de IREN, el informe de resultados del 5 de noviembre será clave. Quiero ver con qué rapidez su negocio de IA se traduce en ingresos y si sus planes de expansión siguen en marcha.
Mi enfoque en IREN:
· Crecimiento de los ingresos frente a los ingresos recurrentes anuales (ARR) contratados
· Avances en las implementaciones de Microsoft
· Gastos de capital, necesidades de financiación y posible dilución
En el caso de CIFR, la oportunidad depende de que convierta su cartera de proyectos de centros de datos en proyectos que generen ingresos sin ejercer demasiada presión sobre su balance.
Lo que sigo de cerca:
· Nuevos acuerdos con inquilinos y contratos existentes
· Avances de la construcción y plazos de entrega
· Cómo financia la empresa su expansión
La demanda de IA está creando grandes oportunidades, pero tener una amplia cartera de proyectos no se traduce automáticamente en valor para los accionistas.
Durante los próximos seis meses, la ejecución, el crecimiento de los ingresos y la forma en que cada empresa gestiona su financiación podrían marcar la diferencia.
1
1.7k
El hackeo de Binance nos recuerda que la ciberseguridad podría convertirse en uno de los mayores cuellos de botella en la era de la IA.
A medida que aumenta la adopción de la IA, crecerá la demanda de inferencia, pero también la sofisticación de los ciberataques. Empresas como $CRWD y $PANW trabajan para fortalecer la detección de amenazas y la seguridad, mientras que $GOOGL, $MSFT y NVDA invierten en infraestructura y despliegue de IA.
La IA puede ayudar a los exchanges a detectar transacciones sospechosas, señalar actividad inusual en las billeteras y responder más rápido a las amenazas. Pero esta misma tecnología puede ayudar a los atacantes a automatizar el phishing, explotar vulnerabilidades y crear estafas más convincentes.
Esto va más allá de las criptomonedas. En los mercados bursátiles, la IA puede mejorar la detección de fraudes, la gestión de riesgos y la eficiencia de las operaciones, pero los ataques automatizados y la desinformación también pueden aumentar la volatilidad y socavar la confianza.
La inferencia también es igual de importante. $NVDA proporciona infraestructura informática, mientras que $AMD y $AVGO también son actores importantes en la cadena de suministro de semiconductores y computación para IA. A medida que la IA se incorpore a aplicaciones en tiempo real, debería crecer la demanda de inferencia más rápida, económica y eficiente.
Los próximos ganadores de la cadena de valor de la IA quizá no sean solo los fabricantes de chips y los operadores de centros de datos. Las empresas de ciberseguridad y los proveedores de infraestructura de inferencia podrían volverse igual de importantes a medida que la IA se expanda.
La IA crea oportunidades en ambos frentes, pero cuanto más poderosa se vuelve, más valiosas serán la seguridad y la confianza.
El hackeo de Binance nos recuerda que la ciberseguridad podría convertirse en uno de los mayores cuellos de botella en la era de la IA.
A medida que aumenta la adopción de la IA, crecerá la demanda de inferencia, pero también la sofisticación de los ciberataques. Empresas como $CRWD y $PANW trabajan para fortalecer la detección de amenazas y la seguridad, mientras que $GOOGL, $MSFT y NVDA invierten en infraestructura y despliegue de IA.
La IA puede ayudar a los exchanges a detectar transacciones sospechosas, señalar actividad inusual en las billeteras y responder más rápido a las amenazas. Pero esta misma tecnología puede ayudar a los atacantes a automatizar el phishing, explotar vulnerabilidades y crear estafas más convincentes.
Esto va más allá de las criptomonedas. En los mercados bursátiles, la IA puede mejorar la detección de fraudes, la gestión de riesgos y la eficiencia de las operaciones, pero los ataques automatizados y la desinformación también pueden aumentar la volatilidad y socavar la confianza.
La inferencia también es igual de importante. $NVDA proporciona infraestructura informática, mientras que $AMD y $AVGO también son actores importantes en la cadena de suministro de semiconductores y computación para IA. A medida que la IA se incorpore a aplicaciones en tiempo real, debería crecer la demanda de inferencia más rápida, económica y eficiente.
Los próximos ganadores de la cadena de valor de la IA quizá no sean solo los fabricantes de chips y los operadores de centros de datos. Las empresas de ciberseguridad y los proveedores de infraestructura de inferencia podrían volverse igual de importantes a medida que la IA se expanda.
La IA crea oportunidades en ambos frentes, pero cuanto más poderosa se vuelve, más valiosas serán la seguridad y la confianza.
A medida que aumenta la adopción de la IA, crecerá la demanda de inferencia, pero también la sofisticación de los ciberataques. Empresas como $CRWD y $PANW trabajan para fortalecer la detección de amenazas y la seguridad, mientras que $GOOGL, $MSFT y NVDA invierten en infraestructura y despliegue de IA.
La IA puede ayudar a los exchanges a detectar transacciones sospechosas, señalar actividad inusual en las billeteras y responder más rápido a las amenazas. Pero esta misma tecnología puede ayudar a los atacantes a automatizar el phishing, explotar vulnerabilidades y crear estafas más convincentes.
Esto va más allá de las criptomonedas. En los mercados bursátiles, la IA puede mejorar la detección de fraudes, la gestión de riesgos y la eficiencia de las operaciones, pero los ataques automatizados y la desinformación también pueden aumentar la volatilidad y socavar la confianza.
La inferencia también es igual de importante. $NVDA proporciona infraestructura informática, mientras que $AMD y $AVGO también son actores importantes en la cadena de suministro de semiconductores y computación para IA. A medida que la IA se incorpore a aplicaciones en tiempo real, debería crecer la demanda de inferencia más rápida, económica y eficiente.
Los próximos ganadores de la cadena de valor de la IA quizá no sean solo los fabricantes de chips y los operadores de centros de datos. Las empresas de ciberseguridad y los proveedores de infraestructura de inferencia podrían volverse igual de importantes a medida que la IA se expanda.
La IA crea oportunidades en ambos frentes, pero cuanto más poderosa se vuelve, más valiosas serán la seguridad y la confianza.
2
2.2k
Con verificación
$INTC cayó un 18% después de que, según se informa, una explosión en una fábrica de Israel obligara a cerrar la planta durante dos semanas. Se espera que la interrupción cueste alrededor de 600 millones de dólares en ingresos perdidos a lo largo de dos trimestres.
El impacto también presionó a otras acciones de semiconductores después del cierre del mercado, principalmente debido a las perspectivas de Intel y al pesimismo generalizado.
Pero los problemas de Intel en el negocio de las PC no significan automáticamente que el sector de los chips para IA vaya a tener dificultades. Los dos mercados tienen distintos factores que impulsan la demanda, por lo que conviene analizarlos por separado.
AMD cayó un 4%, Broadcom perdió un 2% y el ETF apalancado 3x de semiconductores bajó un 9%.
Las acciones de semiconductores han tenido un sólido desempeño en 2026: el índice SOX ha ganado más del 60%, ya que la demanda de IA y la escasez de chips han contribuido a impulsar los precios y las ganancias de empresas como Nvidia, Micron y Marvell.
Ahora, los inversores prestan más atención a las valoraciones, los costos de financiación y cuánto crecimiento pueden generar realmente estas empresas.
La demanda de IA sigue siendo un factor clave para el sector de los chips, pero no todas las empresas se beneficiarán por igual.
$INTC cayó un 18% después de que, según se informa, una explosión en una fábrica de Israel obligara a cerrar la planta durante dos semanas. Se espera que la interrupción cueste alrededor de 600 millones de dólares en ingresos perdidos a lo largo de dos trimestres.
El impacto también presionó a otras acciones de semiconductores después del cierre del mercado, principalmente debido a las perspectivas de Intel y al pesimismo generalizado.
Pero los problemas de Intel en el negocio de las PC no significan automáticamente que el sector de los chips para IA vaya a tener dificultades. Los dos mercados tienen distintos factores que impulsan la demanda, por lo que conviene analizarlos por separado.
AMD cayó un 4%, Broadcom perdió un 2% y el ETF apalancado 3x de semiconductores bajó un 9%.
Las acciones de semiconductores han tenido un sólido desempeño en 2026: el índice SOX ha ganado más del 60%, ya que la demanda de IA y la escasez de chips han contribuido a impulsar los precios y las ganancias de empresas como Nvidia, Micron y Marvell.
Ahora, los inversores prestan más atención a las valoraciones, los costos de financiación y cuánto crecimiento pueden generar realmente estas empresas.
La demanda de IA sigue siendo un factor clave para el sector de los chips, pero no todas las empresas se beneficiarán por igual.
El impacto también presionó a otras acciones de semiconductores después del cierre del mercado, principalmente debido a las perspectivas de Intel y al pesimismo generalizado.
Pero los problemas de Intel en el negocio de las PC no significan automáticamente que el sector de los chips para IA vaya a tener dificultades. Los dos mercados tienen distintos factores que impulsan la demanda, por lo que conviene analizarlos por separado.
AMD cayó un 4%, Broadcom perdió un 2% y el ETF apalancado 3x de semiconductores bajó un 9%.
Las acciones de semiconductores han tenido un sólido desempeño en 2026: el índice SOX ha ganado más del 60%, ya que la demanda de IA y la escasez de chips han contribuido a impulsar los precios y las ganancias de empresas como Nvidia, Micron y Marvell.
Ahora, los inversores prestan más atención a las valoraciones, los costos de financiación y cuánto crecimiento pueden generar realmente estas empresas.
La demanda de IA sigue siendo un factor clave para el sector de los chips, pero no todas las empresas se beneficiarán por igual.
2
3.9k
Las grandes tecnológicas tienen el efectivo necesario para seguir invirtiendo en IA, pero los inversores se están volviendo más cautelosos con las empresas más pequeñas de servicios de nube para IA, que dependen en gran medida de la deuda para financiar sus crecientes carteras de pedidos.
Esa preocupación se hizo patente tras el cierre del mercado: Amazon cayó un 7%, mientras que $CRWV, $NBIS y $IREN bajaron entre un 5,8% y un 6,7%. Alphabet también retrocedió otro 1,5%, después de haber perdido ya casi un 13% durante la sesión regular.
El mercado empieza a mirar más allá de la demanda de IA y las carteras de pedidos. Tener grandes clientes es una cosa; financiar la infraestructura, gestionar la deuda y convertir esas inversiones en flujo de caja real es otra.
Las grandes tecnológicas tienen el efectivo necesario para seguir invirtiendo en IA, pero los inversores se están volviendo más cautelosos con las empresas más pequeñas de servicios de nube para IA, que dependen en gran medida de la deuda para financiar sus crecientes carteras de pedidos.
Esa preocupación se hizo patente tras el cierre del mercado: Amazon cayó un 7%, mientras que $CRWV, $NBIS y $IREN bajaron entre un 5,8% y un 6,7%. Alphabet también retrocedió otro 1,5%, después de haber perdido ya casi un 13% durante la sesión regular.
El mercado empieza a mirar más allá de la demanda de IA y las carteras de pedidos. Tener grandes clientes es una cosa; financiar la infraestructura, gestionar la deuda y convertir esas inversiones en flujo de caja real es otra.
Esa preocupación se hizo patente tras el cierre del mercado: Amazon cayó un 7%, mientras que $CRWV, $NBIS y $IREN bajaron entre un 5,8% y un 6,7%. Alphabet también retrocedió otro 1,5%, después de haber perdido ya casi un 13% durante la sesión regular.
El mercado empieza a mirar más allá de la demanda de IA y las carteras de pedidos. Tener grandes clientes es una cosa; financiar la infraestructura, gestionar la deuda y convertir esas inversiones en flujo de caja real es otra.
4
2
4.7k
Con verificación
Nebius $NBIS está demostrando que el acceso al capital sigue siendo importante en la carrera por la infraestructura de IA.
Tras conseguir una línea de financiación de 775 millones de dólares, la empresa ahora ha obtenido 3.500 millones de dólares de Citi, lo que refuerza su capacidad financiera mientras amplía su infraestructura de IA.
Construir centros de datos de IA requiere enormes inversiones iniciales en GPU, energía, terrenos y sistemas de refrigeración. El acceso a financiación puede ayudar a Nebius a crecer más rápido y competir por la creciente demanda de las empresas de IA.
Pero lo positivo en lo que me fijo es en la eficiencia con la que ese capital se convierte en ingresos y flujo de caja. Más financiación permite crecer, pero la ejecución, las obligaciones de deuda y la rentabilidad del capital invertido determinarán el resultado a largo plazo.
En la infraestructura de IA, conseguir capital es una ventaja. Convertirlo en crecimiento rentable es la verdadera prueba.
Nebius $NBIS está demostrando que el acceso al capital sigue siendo importante en la carrera por la infraestructura de IA.
Tras conseguir una línea de financiación de 775 millones de dólares, la empresa ahora ha obtenido 3.500 millones de dólares de Citi, lo que refuerza su capacidad financiera mientras amplía su infraestructura de IA.
Construir centros de datos de IA requiere enormes inversiones iniciales en GPU, energía, terrenos y sistemas de refrigeración. El acceso a financiación puede ayudar a Nebius a crecer más rápido y competir por la creciente demanda de las empresas de IA.
Pero lo positivo en lo que me fijo es en la eficiencia con la que ese capital se convierte en ingresos y flujo de caja. Más financiación permite crecer, pero la ejecución, las obligaciones de deuda y la rentabilidad del capital invertido determinarán el resultado a largo plazo.
En la infraestructura de IA, conseguir capital es una ventaja. Convertirlo en crecimiento rentable es la verdadera prueba.
Tras conseguir una línea de financiación de 775 millones de dólares, la empresa ahora ha obtenido 3.500 millones de dólares de Citi, lo que refuerza su capacidad financiera mientras amplía su infraestructura de IA.
Construir centros de datos de IA requiere enormes inversiones iniciales en GPU, energía, terrenos y sistemas de refrigeración. El acceso a financiación puede ayudar a Nebius a crecer más rápido y competir por la creciente demanda de las empresas de IA.
Pero lo positivo en lo que me fijo es en la eficiencia con la que ese capital se convierte en ingresos y flujo de caja. Más financiación permite crecer, pero la ejecución, las obligaciones de deuda y la rentabilidad del capital invertido determinarán el resultado a largo plazo.
En la infraestructura de IA, conseguir capital es una ventaja. Convertirlo en crecimiento rentable es la verdadera prueba.
906
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceReopensWithdrawalsForMoreAssets
1.1M visualizaciones
5,952 participa(n) en el debate
Actualización de recuperación n.º 9: se reanudarán los retiros de más activos (2026-11-06)
Binance Announcement
·206 «Me gusta»
·800.4k visualizaciones
$2TWipedOutHedgeFundsFaceLiquidation
1,898 visualizaciones
36 participa(n) en el debate
AnthropicIPOValuationDoubts
19,995 visualizaciones
452 participa(n) en el debate