

安安快报
359 Publicaciones

安安快报
Denunciar
Bloquear usuario
关注web3
17 Siguiendo
194 Seguidores
326 Me gusta
Publicaciones
Cartera
Todo
Vídeos
Directo
·
--
Los ingresos se multiplican por 3,6 en un año y el beneficio por acción pasa de 1,22 dólares a unos 46 dólares. Los resultados se publican esta noche, pero las expectativas del mercado ya rozan el límite superior de las previsiones de la empresa.
SanDisk $SNDK publicará esta noche, después del cierre de la bolsa estadounidense, los resultados del primer trimestre del año fiscal 2027. Se conocerán en la madrugada del 30 de octubre, hora de Pekín:
1. Previsiones de la empresa: ingresos de entre 10.300 y 10.800 millones de dólares, beneficio por acción no GAAP de entre 44 y 46 dólares y margen bruto del 83 % al 85 %.
2. Expectativas del mercado: ingresos de unos 10.580 a 10.650 millones de dólares y beneficio por acción de unos 46,2 dólares, ya cerca del límite superior de las previsiones de la empresa.
3. Mismo periodo del año pasado: ingresos de 2.310 millones de dólares y beneficio por acción de 1,22 dólares. En el trimestre anterior: ingresos de 8.970 millones de dólares, margen bruto del 84,6 % e ingresos del centro de datos de 2.980 millones de dólares.
4. El consenso de los analistas es de «compra fuerte», con un precio objetivo medio de unos 2.205 dólares. Las opciones reflejan una oscilación de alrededor del 12 % en cualquier dirección tras la publicación de resultados.
Mi opinión: lo interesante de estos resultados no es cuántas veces se multiplican los ingresos, sino si las subidas de precios siguen traduciéndose en beneficios. Superar ampliamente el límite superior de las previsiones, mantener las previsiones para el próximo trimestre y seguir ampliando los ingresos del centro de datos indicarían que la subida de precios de la NAND no es un impulso puntual y que el ciclo de la memoria aún tiene recorrido. Si solo se alcanzan los valores medios previstos, cae el margen bruto o las previsiones para el próximo trimestre son prudentes, las expectativas del mercado ya están al máximo y, aun cumpliéndose las previsiones, podría producirse una toma de beneficios. Si se desacelera el crecimiento del centro de datos y pierde fuerza el impulso alcista de los precios de la NAND, habrá que reevaluar cuánto puede durar este repunte del sector de la memoria. Esta noche, primero habrá que ver cómo explican en los resultados y en la conferencia telefónica los precios de la NAND, la proporción de ingresos del centro de datos y las previsiones para el próximo trimestre; después, decidir si el repunte del sector de la memoria continúa o si es momento de recoger beneficios.
Datos al: 2026-10-29 06:35 UTC
Solo para compartir información; no constituye una recomendación de inversión.
Los ingresos se multiplican por 3,6 en un año y el beneficio por acción pasa de 1,22 dólares a unos 46 dólares. Los resultados se publican esta noche, pero las expectativas del mercado ya rozan el límite superior de las previsiones de la empresa.
SanDisk $SNDK publicará esta noche, después del cierre de la bolsa estadounidense, los resultados del primer trimestre del año fiscal 2027. Se conocerán en la madrugada del 30 de octubre, hora de Pekín:
1. Previsiones de la empresa: ingresos de entre 10.300 y 10.800 millones de dólares, beneficio por acción no GAAP de entre 44 y 46 dólares y margen bruto del 83 % al 85 %.
2. Expectativas del mercado: ingresos de unos 10.580 a 10.650 millones de dólares y beneficio por acción de unos 46,2 dólares, ya cerca del límite superior de las previsiones de la empresa.
3. Mismo periodo del año pasado: ingresos de 2.310 millones de dólares y beneficio por acción de 1,22 dólares. En el trimestre anterior: ingresos de 8.970 millones de dólares, margen bruto del 84,6 % e ingresos del centro de datos de 2.980 millones de dólares.
4. El consenso de los analistas es de «compra fuerte», con un precio objetivo medio de unos 2.205 dólares. Las opciones reflejan una oscilación de alrededor del 12 % en cualquier dirección tras la publicación de resultados.
Mi opinión: lo interesante de estos resultados no es cuántas veces se multiplican los ingresos, sino si las subidas de precios siguen traduciéndose en beneficios. Superar ampliamente el límite superior de las previsiones, mantener las previsiones para el próximo trimestre y seguir ampliando los ingresos del centro de datos indicarían que la subida de precios de la NAND no es un impulso puntual y que el ciclo de la memoria aún tiene recorrido. Si solo se alcanzan los valores medios previstos, cae el margen bruto o las previsiones para el próximo trimestre son prudentes, las expectativas del mercado ya están al máximo y, aun cumpliéndose las previsiones, podría producirse una toma de beneficios. Si se desacelera el crecimiento del centro de datos y pierde fuerza el impulso alcista de los precios de la NAND, habrá que reevaluar cuánto puede durar este repunte del sector de la memoria. Esta noche, primero habrá que ver cómo explican en los resultados y en la conferencia telefónica los precios de la NAND, la proporción de ingresos del centro de datos y las previsiones para el próximo trimestre; después, decidir si el repunte del sector de la memoria continúa o si es momento de recoger beneficios.
Datos al: 2026-10-29 06:35 UTC
Solo para compartir información; no constituye una recomendación de inversión.
SanDisk $SNDK publicará esta noche, después del cierre de la bolsa estadounidense, los resultados del primer trimestre del año fiscal 2027. Se conocerán en la madrugada del 30 de octubre, hora de Pekín:
1. Previsiones de la empresa: ingresos de entre 10.300 y 10.800 millones de dólares, beneficio por acción no GAAP de entre 44 y 46 dólares y margen bruto del 83 % al 85 %.
2. Expectativas del mercado: ingresos de unos 10.580 a 10.650 millones de dólares y beneficio por acción de unos 46,2 dólares, ya cerca del límite superior de las previsiones de la empresa.
3. Mismo periodo del año pasado: ingresos de 2.310 millones de dólares y beneficio por acción de 1,22 dólares. En el trimestre anterior: ingresos de 8.970 millones de dólares, margen bruto del 84,6 % e ingresos del centro de datos de 2.980 millones de dólares.
4. El consenso de los analistas es de «compra fuerte», con un precio objetivo medio de unos 2.205 dólares. Las opciones reflejan una oscilación de alrededor del 12 % en cualquier dirección tras la publicación de resultados.
Mi opinión: lo interesante de estos resultados no es cuántas veces se multiplican los ingresos, sino si las subidas de precios siguen traduciéndose en beneficios. Superar ampliamente el límite superior de las previsiones, mantener las previsiones para el próximo trimestre y seguir ampliando los ingresos del centro de datos indicarían que la subida de precios de la NAND no es un impulso puntual y que el ciclo de la memoria aún tiene recorrido. Si solo se alcanzan los valores medios previstos, cae el margen bruto o las previsiones para el próximo trimestre son prudentes, las expectativas del mercado ya están al máximo y, aun cumpliéndose las previsiones, podría producirse una toma de beneficios. Si se desacelera el crecimiento del centro de datos y pierde fuerza el impulso alcista de los precios de la NAND, habrá que reevaluar cuánto puede durar este repunte del sector de la memoria. Esta noche, primero habrá que ver cómo explican en los resultados y en la conferencia telefónica los precios de la NAND, la proporción de ingresos del centro de datos y las previsiones para el próximo trimestre; después, decidir si el repunte del sector de la memoria continúa o si es momento de recoger beneficios.
Datos al: 2026-10-29 06:35 UTC
Solo para compartir información; no constituye una recomendación de inversión.
298
·
--
Entra dinero por un lado y sale por otro: los flujos de fondos de este grupo de ETF el 28 de octubre dejaron la divergencia muy clara.
Sesión del 28 de octubre, hora del Este de EE. UU.: los ETF spot de $BTC registraron entradas netas de 137,3 millones de dólares, su tercer día consecutivo de entradas. Solo el IBIT de BlackRock recibió 136 millones, más del 99 % de las entradas netas del día. El BITB de Bitwise captó apenas 1,3 millones y los demás productos no registraron movimientos ese día. En cambio, los ETF spot de $ETH tuvieron salidas netas de 21,4 millones de dólares, su tercer día consecutivo de salidas. Solo el ETHA de BlackRock perdió 44,8 millones. El FETH de Fidelity registró entradas de 18,8 millones, el minifideicomiso de Grayscale captó 3,6 millones y el MSSE recibió 1 millón, pero no lograron compensar las salidas del ETHA.
Si sumamos los tres días, las entradas de BTC fueron de 110 millones el 26 de octubre, 176 millones el 27 y 137,3 millones el 28: unos 423 millones de dólares en total durante tres días consecutivos. En cuanto a ETH, las salidas fueron de 88,6 millones el día 26, 60,2 millones el 27 y 21,4 millones el 28: unos 170 millones en total en tres días, con salidas cada vez menores.
Mi lectura: en el caso de BTC, no está comprando todo el mercado; básicamente, el IBIT está sosteniendo la situación por sí solo. La sostenibilidad de unas entradas respaldadas por una concentración así es cuestionable: si el IBIT deja de comprar, la cifra diaria puede cambiar de signo de inmediato. En el caso de ETH, las salidas se están moderando, lo que indica que buena parte del dinero que tenía más prisa por salir ya se ha marchado. Sin embargo, el ETHA todavía registró salidas de 44,8 millones en un solo día, señal de que la divergencia aún no ha terminado. Al comparar ambos, no parece que el dinero esté rotando simplemente entre BTC y ETH; más bien, cada uno está esperando a que se publiquen nuevos datos macroeconómicos para decidir qué rumbo tomar. Antes de que se publiquen esos datos, los flujos diarios solo sirven como termómetro del sentimiento, no como señal de dirección.
Datos hasta: 2026-10-29 05:30 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Entra dinero por un lado y sale por otro: los flujos de fondos de este grupo de ETF el 28 de octubre dejaron la divergencia muy clara.
Sesión del 28 de octubre, hora del Este de EE. UU.: los ETF spot de $BTC registraron entradas netas de 137,3 millones de dólares, su tercer día consecutivo de entradas. Solo el IBIT de BlackRock recibió 136 millones, más del 99 % de las entradas netas del día. El BITB de Bitwise captó apenas 1,3 millones y los demás productos no registraron movimientos ese día. En cambio, los ETF spot de $ETH tuvieron salidas netas de 21,4 millones de dólares, su tercer día consecutivo de salidas. Solo el ETHA de BlackRock perdió 44,8 millones. El FETH de Fidelity registró entradas de 18,8 millones, el minifideicomiso de Grayscale captó 3,6 millones y el MSSE recibió 1 millón, pero no lograron compensar las salidas del ETHA.
Si sumamos los tres días, las entradas de BTC fueron de 110 millones el 26 de octubre, 176 millones el 27 y 137,3 millones el 28: unos 423 millones de dólares en total durante tres días consecutivos. En cuanto a ETH, las salidas fueron de 88,6 millones el día 26, 60,2 millones el 27 y 21,4 millones el 28: unos 170 millones en total en tres días, con salidas cada vez menores.
Mi lectura: en el caso de BTC, no está comprando todo el mercado; básicamente, el IBIT está sosteniendo la situación por sí solo. La sostenibilidad de unas entradas respaldadas por una concentración así es cuestionable: si el IBIT deja de comprar, la cifra diaria puede cambiar de signo de inmediato. En el caso de ETH, las salidas se están moderando, lo que indica que buena parte del dinero que tenía más prisa por salir ya se ha marchado. Sin embargo, el ETHA todavía registró salidas de 44,8 millones en un solo día, señal de que la divergencia aún no ha terminado. Al comparar ambos, no parece que el dinero esté rotando simplemente entre BTC y ETH; más bien, cada uno está esperando a que se publiquen nuevos datos macroeconómicos para decidir qué rumbo tomar. Antes de que se publiquen esos datos, los flujos diarios solo sirven como termómetro del sentimiento, no como señal de dirección.
Datos hasta: 2026-10-29 05:30 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Sesión del 28 de octubre, hora del Este de EE. UU.: los ETF spot de $BTC registraron entradas netas de 137,3 millones de dólares, su tercer día consecutivo de entradas. Solo el IBIT de BlackRock recibió 136 millones, más del 99 % de las entradas netas del día. El BITB de Bitwise captó apenas 1,3 millones y los demás productos no registraron movimientos ese día. En cambio, los ETF spot de $ETH tuvieron salidas netas de 21,4 millones de dólares, su tercer día consecutivo de salidas. Solo el ETHA de BlackRock perdió 44,8 millones. El FETH de Fidelity registró entradas de 18,8 millones, el minifideicomiso de Grayscale captó 3,6 millones y el MSSE recibió 1 millón, pero no lograron compensar las salidas del ETHA.
Si sumamos los tres días, las entradas de BTC fueron de 110 millones el 26 de octubre, 176 millones el 27 y 137,3 millones el 28: unos 423 millones de dólares en total durante tres días consecutivos. En cuanto a ETH, las salidas fueron de 88,6 millones el día 26, 60,2 millones el 27 y 21,4 millones el 28: unos 170 millones en total en tres días, con salidas cada vez menores.
Mi lectura: en el caso de BTC, no está comprando todo el mercado; básicamente, el IBIT está sosteniendo la situación por sí solo. La sostenibilidad de unas entradas respaldadas por una concentración así es cuestionable: si el IBIT deja de comprar, la cifra diaria puede cambiar de signo de inmediato. En el caso de ETH, las salidas se están moderando, lo que indica que buena parte del dinero que tenía más prisa por salir ya se ha marchado. Sin embargo, el ETHA todavía registró salidas de 44,8 millones en un solo día, señal de que la divergencia aún no ha terminado. Al comparar ambos, no parece que el dinero esté rotando simplemente entre BTC y ETH; más bien, cada uno está esperando a que se publiquen nuevos datos macroeconómicos para decidir qué rumbo tomar. Antes de que se publiquen esos datos, los flujos diarios solo sirven como termómetro del sentimiento, no como señal de dirección.
Datos hasta: 2026-10-29 05:30 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
202
·
--
Ver traducción
工作也要有目标😂
开会聊目标聊得好好的,问到中期那句,气氛突然就不对了。
这回答的转折,办公室里谁听了都得愣一下。
工作也要有目标😂
开会聊目标聊得好好的,问到中期那句,气氛突然就不对了。
这回答的转折,办公室里谁听了都得愣一下。
开会聊目标聊得好好的,问到中期那句,气氛突然就不对了。
这回答的转折,办公室里谁听了都得愣一下。
1
1
17
·
--
Anoche acababan de mantener la postura sin cambios, y los datos de esta noche decidirán hacia dónde se inclina el mercado 📊
Esta noche a las 20:30, hora de Pekín (08:30, hora del Este de EE. UU.), se publicarán juntos la estimación preliminar del PIB de EE. UU. del tercer trimestre, el PCE de septiembre, los ingresos y gastos personales, y las solicitudes iniciales de subsidio por desempleo. Se perfila como el gran pico de datos macroeconómicos del día después de la decisión.
PIB: el consenso del mercado ronda el 3,0% anualizado, por encima del 2,2% del segundo trimestre. Las previsiones varían: Continuum ronda el 2,8%; TD, el 2,5%; GDPNow de la Fed de Atlanta, el 3,5%; y la Fed de Nueva York, el 2,67%.
PCE: el consenso para la inflación general interanual de septiembre ronda el 3,6%-3,7%, por encima del 3,4% de agosto; para la inflación subyacente interanual, ronda el 3,1%, por encima del 3,0% de agosto; y para la subyacente mensual, ronda el 0,3%, por encima del 0,2% de agosto.
Cómo interpretarlo: esta vez, el crecimiento y la inflación tiran en direcciones opuestas, así que es fácil sacar una conclusión equivocada si se mira una sola cifra. Hay tres escenarios: si el crecimiento cumple las expectativas y la inflación subyacente no las supera, el mercado volverá a centrarse en la reunión de diciembre y los activos de riesgo podrán tomar aire; si el crecimiento es sólido y la inflación también resulta elevada, aumentarán de nuevo las apuestas por otra subida de tipos en diciembre: primero se ampliará la volatilidad y luego se verá la dirección; si el crecimiento pierde claramente impulso, ni siquiera una inflación elevada podrá ocultar el debilitamiento de la demanda, y habrá que prestar atención a la evolución de la demanda interna y el empleo, no a las subidas o bajadas de un solo día. Esta noche, primero hay que evaluar el conjunto y no perseguir el primer movimiento tras la publicación; después, comparar con los tres escenarios para determinar la dirección.
Para activos de riesgo como $BTC , lo importante esta noche no es una cifra aislada del PIB, sino si coinciden un «crecimiento sólido + inflación elevada». Si se dan ambas cosas, aumentarán las expectativas de endurecimiento; si solo se da una, al mercado le resultará más fácil fijar precios.
Datos actualizados al: 2026-10-29 03:34 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Anoche acababan de mantener la postura sin cambios, y los datos de esta noche decidirán hacia dónde se inclina el mercado 📊
Esta noche a las 20:30, hora de Pekín (08:30, hora del Este de EE. UU.), se publicarán juntos la estimación preliminar del PIB de EE. UU. del tercer trimestre, el PCE de septiembre, los ingresos y gastos personales, y las solicitudes iniciales de subsidio por desempleo. Se perfila como el gran pico de datos macroeconómicos del día después de la decisión.
PIB: el consenso del mercado ronda el 3,0% anualizado, por encima del 2,2% del segundo trimestre. Las previsiones varían: Continuum ronda el 2,8%; TD, el 2,5%; GDPNow de la Fed de Atlanta, el 3,5%; y la Fed de Nueva York, el 2,67%.
PCE: el consenso para la inflación general interanual de septiembre ronda el 3,6%-3,7%, por encima del 3,4% de agosto; para la inflación subyacente interanual, ronda el 3,1%, por encima del 3,0% de agosto; y para la subyacente mensual, ronda el 0,3%, por encima del 0,2% de agosto.
Cómo interpretarlo: esta vez, el crecimiento y la inflación tiran en direcciones opuestas, así que es fácil sacar una conclusión equivocada si se mira una sola cifra. Hay tres escenarios: si el crecimiento cumple las expectativas y la inflación subyacente no las supera, el mercado volverá a centrarse en la reunión de diciembre y los activos de riesgo podrán tomar aire; si el crecimiento es sólido y la inflación también resulta elevada, aumentarán de nuevo las apuestas por otra subida de tipos en diciembre: primero se ampliará la volatilidad y luego se verá la dirección; si el crecimiento pierde claramente impulso, ni siquiera una inflación elevada podrá ocultar el debilitamiento de la demanda, y habrá que prestar atención a la evolución de la demanda interna y el empleo, no a las subidas o bajadas de un solo día. Esta noche, primero hay que evaluar el conjunto y no perseguir el primer movimiento tras la publicación; después, comparar con los tres escenarios para determinar la dirección.
Para activos de riesgo como $BTC , lo importante esta noche no es una cifra aislada del PIB, sino si coinciden un «crecimiento sólido + inflación elevada». Si se dan ambas cosas, aumentarán las expectativas de endurecimiento; si solo se da una, al mercado le resultará más fácil fijar precios.
Datos actualizados al: 2026-10-29 03:34 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Esta noche a las 20:30, hora de Pekín (08:30, hora del Este de EE. UU.), se publicarán juntos la estimación preliminar del PIB de EE. UU. del tercer trimestre, el PCE de septiembre, los ingresos y gastos personales, y las solicitudes iniciales de subsidio por desempleo. Se perfila como el gran pico de datos macroeconómicos del día después de la decisión.
PIB: el consenso del mercado ronda el 3,0% anualizado, por encima del 2,2% del segundo trimestre. Las previsiones varían: Continuum ronda el 2,8%; TD, el 2,5%; GDPNow de la Fed de Atlanta, el 3,5%; y la Fed de Nueva York, el 2,67%.
PCE: el consenso para la inflación general interanual de septiembre ronda el 3,6%-3,7%, por encima del 3,4% de agosto; para la inflación subyacente interanual, ronda el 3,1%, por encima del 3,0% de agosto; y para la subyacente mensual, ronda el 0,3%, por encima del 0,2% de agosto.
Cómo interpretarlo: esta vez, el crecimiento y la inflación tiran en direcciones opuestas, así que es fácil sacar una conclusión equivocada si se mira una sola cifra. Hay tres escenarios: si el crecimiento cumple las expectativas y la inflación subyacente no las supera, el mercado volverá a centrarse en la reunión de diciembre y los activos de riesgo podrán tomar aire; si el crecimiento es sólido y la inflación también resulta elevada, aumentarán de nuevo las apuestas por otra subida de tipos en diciembre: primero se ampliará la volatilidad y luego se verá la dirección; si el crecimiento pierde claramente impulso, ni siquiera una inflación elevada podrá ocultar el debilitamiento de la demanda, y habrá que prestar atención a la evolución de la demanda interna y el empleo, no a las subidas o bajadas de un solo día. Esta noche, primero hay que evaluar el conjunto y no perseguir el primer movimiento tras la publicación; después, comparar con los tres escenarios para determinar la dirección.
Para activos de riesgo como $BTC , lo importante esta noche no es una cifra aislada del PIB, sino si coinciden un «crecimiento sólido + inflación elevada». Si se dan ambas cosas, aumentarán las expectativas de endurecimiento; si solo se da una, al mercado le resultará más fácil fijar precios.
Datos actualizados al: 2026-10-29 03:34 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
137
·
--
La pose de guapo no le dura ni tres segundos 😂
Justo había puesto su pose más genial y, al segundo siguiente, todo salió mal. El contraste llegó demasiado rápido; después de verlo, solo puedo decir que la confianza no se puede gastar por adelantado.
La pose de guapo no le dura ni tres segundos 😂
Justo había puesto su pose más genial y, al segundo siguiente, todo salió mal. El contraste llegó demasiado rápido; después de verlo, solo puedo decir que la confianza no se puede gastar por adelantado.
Justo había puesto su pose más genial y, al segundo siguiente, todo salió mal. El contraste llegó demasiado rápido; después de verlo, solo puedo decir que la confianza no se puede gastar por adelantado.
198
·
--
Acaba de caer más de un 50 % desde sus máximos y, aun así, elevó su precio objetivo a diez años
En el informe «2027 Bitcoin Long-Term Capital Market Assumptions», publicado el 28 de octubre, Bitwise elevó su objetivo de referencia para BTC en 2036 de 1,3 millones de dólares —la cifra prevista el año pasado— a 1,6 millones. Eso supone una tasa de crecimiento anual compuesto del 34,3 %, superior al 28,3 % de la previsión anterior. El informe aclara expresamente que el modelo es el mismo que el del año pasado: lo que cambió no fue la cuota de mercado que se supone que BTC puede alcanzar, sino el tamaño del propio mercado.
Estas son algunas cifras clave:
1. Escenario de referencia: 1,6 millones de dólares en 2036, suponiendo que BTC capte el 25 % del mercado de reserva de valor, de 110 billones de dólares, y el 1 % del mercado de inversión institucional, de 303 billones;
2. Escenario pesimista: 130.686 dólares, con una tasa anualizada de aproximadamente el 4,6 %, correspondiente a una cuota de apenas el 2,5 % del mercado de reserva de valor;
3. Escenario optimista: 3,67 millones de dólares, con una tasa anualizada de aproximadamente el 46 %, correspondiente a una cuota del 50 % del mercado de reserva de valor;
4. Cálculo desde el lado de la demanda: si las instituciones asignan entre el 1 % y el 5 % de sus activos a BTC durante los próximos diez años, eso supondría entre 1,5 y 7,4 billones de dólares de nueva demanda, mientras que la oferta adicional procedente de la minería sería de apenas unos 14.000 millones de dólares al año. Actualmente hay 20,1 millones de monedas en circulación, el 95,7 % del límite máximo de 21 millones.
El informe también compara estas previsiones con los supuestos a largo plazo de JPMorgan, PGIM, BlackRock y Vanguard: la renta variable estadounidense tendría una rentabilidad anualizada de aproximadamente el 6,7 % y el capital privado, del 10,8 %; ambas cifras están muy por debajo del 34,3 % de BTC.
Mi opinión: lo más interesante del informe no es la cifra de 1,6 millones, sino el motivo de la revisión al alza: no apuesta a que BTC vaya a captar una cuota mayor, sino a que el «pastel» en sí crecerá. El mercado de reserva de valor pasa de 91 a 110 billones de dólares, y el mercado institucional, de 216 a 303 billones. Por otro lado, ahí también reside la fragilidad de una previsión a diez años: si cualquiera de estas variables se desvía —la proporción de activos institucionales asignada, los avances regulatorios, el debilitamiento del ciclo de cuatro años o la computación cuántica—, el escenario de referencia perdería buena parte de su valor. El precio objetivo a diez años sirve para entender el marco narrativo institucional, no para orientar las operaciones actuales. A corto plazo, el precio seguirá dependiendo de variables más inmediatas, como los flujos de capital y los datos macroeconómicos, y no conviene dejarse llevar por una cifra a diez años. $BTC
Datos a: 2026-10-29 01:00 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Acaba de caer más de un 50 % desde sus máximos y, aun así, elevó su precio objetivo a diez años
En el informe «2027 Bitcoin Long-Term Capital Market Assumptions», publicado el 28 de octubre, Bitwise elevó su objetivo de referencia para BTC en 2036 de 1,3 millones de dólares —la cifra prevista el año pasado— a 1,6 millones. Eso supone una tasa de crecimiento anual compuesto del 34,3 %, superior al 28,3 % de la previsión anterior. El informe aclara expresamente que el modelo es el mismo que el del año pasado: lo que cambió no fue la cuota de mercado que se supone que BTC puede alcanzar, sino el tamaño del propio mercado.
Estas son algunas cifras clave:
1. Escenario de referencia: 1,6 millones de dólares en 2036, suponiendo que BTC capte el 25 % del mercado de reserva de valor, de 110 billones de dólares, y el 1 % del mercado de inversión institucional, de 303 billones;
2. Escenario pesimista: 130.686 dólares, con una tasa anualizada de aproximadamente el 4,6 %, correspondiente a una cuota de apenas el 2,5 % del mercado de reserva de valor;
3. Escenario optimista: 3,67 millones de dólares, con una tasa anualizada de aproximadamente el 46 %, correspondiente a una cuota del 50 % del mercado de reserva de valor;
4. Cálculo desde el lado de la demanda: si las instituciones asignan entre el 1 % y el 5 % de sus activos a BTC durante los próximos diez años, eso supondría entre 1,5 y 7,4 billones de dólares de nueva demanda, mientras que la oferta adicional procedente de la minería sería de apenas unos 14.000 millones de dólares al año. Actualmente hay 20,1 millones de monedas en circulación, el 95,7 % del límite máximo de 21 millones.
El informe también compara estas previsiones con los supuestos a largo plazo de JPMorgan, PGIM, BlackRock y Vanguard: la renta variable estadounidense tendría una rentabilidad anualizada de aproximadamente el 6,7 % y el capital privado, del 10,8 %; ambas cifras están muy por debajo del 34,3 % de BTC.
Mi opinión: lo más interesante del informe no es la cifra de 1,6 millones, sino el motivo de la revisión al alza: no apuesta a que BTC vaya a captar una cuota mayor, sino a que el «pastel» en sí crecerá. El mercado de reserva de valor pasa de 91 a 110 billones de dólares, y el mercado institucional, de 216 a 303 billones. Por otro lado, ahí también reside la fragilidad de una previsión a diez años: si cualquiera de estas variables se desvía —la proporción de activos institucionales asignada, los avances regulatorios, el debilitamiento del ciclo de cuatro años o la computación cuántica—, el escenario de referencia perdería buena parte de su valor. El precio objetivo a diez años sirve para entender el marco narrativo institucional, no para orientar las operaciones actuales. A corto plazo, el precio seguirá dependiendo de variables más inmediatas, como los flujos de capital y los datos macroeconómicos, y no conviene dejarse llevar por una cifra a diez años. $BTC
Datos a: 2026-10-29 01:00 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
En el informe «2027 Bitcoin Long-Term Capital Market Assumptions», publicado el 28 de octubre, Bitwise elevó su objetivo de referencia para BTC en 2036 de 1,3 millones de dólares —la cifra prevista el año pasado— a 1,6 millones. Eso supone una tasa de crecimiento anual compuesto del 34,3 %, superior al 28,3 % de la previsión anterior. El informe aclara expresamente que el modelo es el mismo que el del año pasado: lo que cambió no fue la cuota de mercado que se supone que BTC puede alcanzar, sino el tamaño del propio mercado.
Estas son algunas cifras clave:
1. Escenario de referencia: 1,6 millones de dólares en 2036, suponiendo que BTC capte el 25 % del mercado de reserva de valor, de 110 billones de dólares, y el 1 % del mercado de inversión institucional, de 303 billones;
2. Escenario pesimista: 130.686 dólares, con una tasa anualizada de aproximadamente el 4,6 %, correspondiente a una cuota de apenas el 2,5 % del mercado de reserva de valor;
3. Escenario optimista: 3,67 millones de dólares, con una tasa anualizada de aproximadamente el 46 %, correspondiente a una cuota del 50 % del mercado de reserva de valor;
4. Cálculo desde el lado de la demanda: si las instituciones asignan entre el 1 % y el 5 % de sus activos a BTC durante los próximos diez años, eso supondría entre 1,5 y 7,4 billones de dólares de nueva demanda, mientras que la oferta adicional procedente de la minería sería de apenas unos 14.000 millones de dólares al año. Actualmente hay 20,1 millones de monedas en circulación, el 95,7 % del límite máximo de 21 millones.
El informe también compara estas previsiones con los supuestos a largo plazo de JPMorgan, PGIM, BlackRock y Vanguard: la renta variable estadounidense tendría una rentabilidad anualizada de aproximadamente el 6,7 % y el capital privado, del 10,8 %; ambas cifras están muy por debajo del 34,3 % de BTC.
Mi opinión: lo más interesante del informe no es la cifra de 1,6 millones, sino el motivo de la revisión al alza: no apuesta a que BTC vaya a captar una cuota mayor, sino a que el «pastel» en sí crecerá. El mercado de reserva de valor pasa de 91 a 110 billones de dólares, y el mercado institucional, de 216 a 303 billones. Por otro lado, ahí también reside la fragilidad de una previsión a diez años: si cualquiera de estas variables se desvía —la proporción de activos institucionales asignada, los avances regulatorios, el debilitamiento del ciclo de cuatro años o la computación cuántica—, el escenario de referencia perdería buena parte de su valor. El precio objetivo a diez años sirve para entender el marco narrativo institucional, no para orientar las operaciones actuales. A corto plazo, el precio seguirá dependiendo de variables más inmediatas, como los flujos de capital y los datos macroeconómicos, y no conviene dejarse llevar por una cifra a diez años. $BTC
Datos a: 2026-10-29 01:00 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
318
·
--
Apple acaba de marcar un máximo histórico y, sin embargo, en la noche de resultados apenas le queda margen para equivocarse: cerca de máximos, hasta el más mínimo tropiezo cuenta.
Apple ($AAPL) publicará los resultados del cuarto trimestre del año fiscal 2026 después del cierre de la bolsa estadounidense el 2 de noviembre. La conferencia telefónica será a las 17:00, hora del Este de EE. UU., es decir, el 3 de noviembre a las 05:00, hora de Pekín. También será la primera conferencia de resultados que dirigirá el nuevo director ejecutivo.
Estas son las expectativas del mercado:
1. Se esperan ganancias por acción de 1,99 dólares e ingresos de entre unos 11.331 y 11.339 millones de dólares. En el mismo periodo del año pasado, las ganancias fueron de 1,85 dólares por acción y los ingresos, de 10.247 millones de dólares. Las previsiones implican un aumento interanual aproximado del 7,6% en las ganancias por acción y del 10,7% en los ingresos;
2. El trimestre anterior, las ganancias por acción fueron de 2,02 dólares, por encima de los 1,89 dólares previstos, lo que supuso el octavo trimestre consecutivo superando las expectativas. La propia empresa prevé para este trimestre un crecimiento interanual de los ingresos del 9% al 11%, equivalente a unos 11.170-11.370 millones de dólares;
3. Contexto de la cotización: durante la semana del 23 de octubre alcanzó un máximo histórico de 351,73 dólares y cerró la semana en 346,74 dólares. La volatilidad implícita para la semana de resultados, según las opciones, es de aproximadamente el 3,07%, lo que corresponde a un rango de 337,05 a 358,40 dólares. El soporte clave está cerca de los 338,70 dólares;
4. Los resultados de este trimestre incluyen los primeros nueve días de ventas de la serie iPhone 18 Pro. El nuevo modelo plegable, cuyo lanzamiento fue el 23 de octubre, no se incluye en este trimestre, sino en el siguiente.
Cómo interpretarlo: después de marcar máximos, el veredicto de la noche de resultados nunca depende solo de la cifra de ingresos, sino de tres aspectos: si las previsiones para la temporada navideña son sólidas, cuánto margen bruto se comen el encarecimiento de la memoria y las limitaciones de suministro, y qué tono marca el nuevo director ejecutivo en su primera conferencia telefónica. Si los ingresos superan las expectativas y las previsiones no se recortan, el máximo puede tener recorrido; si los ingresos cumplen, pero las previsiones son prudentes, el mercado primero dará por descontadas las expectativas elevadas; y si los ingresos no alcanzan lo previsto o los costes lastran el margen bruto, habrá que ver si se mantiene el soporte de 338,70 dólares. La volatilidad implícita según las opciones apenas supera el 3%, pero no es raro que la volatilidad real sea mayor. No persigas el primer movimiento de la noche de resultados: espera a que la conferencia telefónica detalle las previsiones y el margen bruto, y luego evalúa la dirección.
Datos hasta: 2026-10-29 00:37 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Apple acaba de marcar un máximo histórico y, sin embargo, en la noche de resultados apenas le queda margen para equivocarse: cerca de máximos, hasta el más mínimo tropiezo cuenta.
Apple ($AAPL ) publicará los resultados del cuarto trimestre del año fiscal 2026 después del cierre de la bolsa estadounidense el 2 de noviembre. La conferencia telefónica será a las 17:00, hora del Este de EE. UU., es decir, el 3 de noviembre a las 05:00, hora de Pekín. También será la primera conferencia de resultados que dirigirá el nuevo director ejecutivo.
Estas son las expectativas del mercado:
1. Se esperan ganancias por acción de 1,99 dólares e ingresos de entre unos 11.331 y 11.339 millones de dólares. En el mismo periodo del año pasado, las ganancias fueron de 1,85 dólares por acción y los ingresos, de 10.247 millones de dólares. Las previsiones implican un aumento interanual aproximado del 7,6% en las ganancias por acción y del 10,7% en los ingresos;
2. El trimestre anterior, las ganancias por acción fueron de 2,02 dólares, por encima de los 1,89 dólares previstos, lo que supuso el octavo trimestre consecutivo superando las expectativas. La propia empresa prevé para este trimestre un crecimiento interanual de los ingresos del 9% al 11%, equivalente a unos 11.170-11.370 millones de dólares;
3. Contexto de la cotización: durante la semana del 23 de octubre alcanzó un máximo histórico de 351,73 dólares y cerró la semana en 346,74 dólares. La volatilidad implícita para la semana de resultados, según las opciones, es de aproximadamente el 3,07%, lo que corresponde a un rango de 337,05 a 358,40 dólares. El soporte clave está cerca de los 338,70 dólares;
4. Los resultados de este trimestre incluyen los primeros nueve días de ventas de la serie iPhone 18 Pro. El nuevo modelo plegable, cuyo lanzamiento fue el 23 de octubre, no se incluye en este trimestre, sino en el siguiente.
Cómo interpretarlo: después de marcar máximos, el veredicto de la noche de resultados nunca depende solo de la cifra de ingresos, sino de tres aspectos: si las previsiones para la temporada navideña son sólidas, cuánto margen bruto se comen el encarecimiento de la memoria y las limitaciones de suministro, y qué tono marca el nuevo director ejecutivo en su primera conferencia telefónica. Si los ingresos superan las expectativas y las previsiones no se recortan, el máximo puede tener recorrido; si los ingresos cumplen, pero las previsiones son prudentes, el mercado primero dará por descontadas las expectativas elevadas; y si los ingresos no alcanzan lo previsto o los costes lastran el margen bruto, habrá que ver si se mantiene el soporte de 338,70 dólares. La volatilidad implícita según las opciones apenas supera el 3%, pero no es raro que la volatilidad real sea mayor. No persigas el primer movimiento de la noche de resultados: espera a que la conferencia telefónica detalle las previsiones y el margen bruto, y luego evalúa la dirección.
Datos hasta: 2026-10-29 00:37 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Apple ($AAPL ) publicará los resultados del cuarto trimestre del año fiscal 2026 después del cierre de la bolsa estadounidense el 2 de noviembre. La conferencia telefónica será a las 17:00, hora del Este de EE. UU., es decir, el 3 de noviembre a las 05:00, hora de Pekín. También será la primera conferencia de resultados que dirigirá el nuevo director ejecutivo.
Estas son las expectativas del mercado:
1. Se esperan ganancias por acción de 1,99 dólares e ingresos de entre unos 11.331 y 11.339 millones de dólares. En el mismo periodo del año pasado, las ganancias fueron de 1,85 dólares por acción y los ingresos, de 10.247 millones de dólares. Las previsiones implican un aumento interanual aproximado del 7,6% en las ganancias por acción y del 10,7% en los ingresos;
2. El trimestre anterior, las ganancias por acción fueron de 2,02 dólares, por encima de los 1,89 dólares previstos, lo que supuso el octavo trimestre consecutivo superando las expectativas. La propia empresa prevé para este trimestre un crecimiento interanual de los ingresos del 9% al 11%, equivalente a unos 11.170-11.370 millones de dólares;
3. Contexto de la cotización: durante la semana del 23 de octubre alcanzó un máximo histórico de 351,73 dólares y cerró la semana en 346,74 dólares. La volatilidad implícita para la semana de resultados, según las opciones, es de aproximadamente el 3,07%, lo que corresponde a un rango de 337,05 a 358,40 dólares. El soporte clave está cerca de los 338,70 dólares;
4. Los resultados de este trimestre incluyen los primeros nueve días de ventas de la serie iPhone 18 Pro. El nuevo modelo plegable, cuyo lanzamiento fue el 23 de octubre, no se incluye en este trimestre, sino en el siguiente.
Cómo interpretarlo: después de marcar máximos, el veredicto de la noche de resultados nunca depende solo de la cifra de ingresos, sino de tres aspectos: si las previsiones para la temporada navideña son sólidas, cuánto margen bruto se comen el encarecimiento de la memoria y las limitaciones de suministro, y qué tono marca el nuevo director ejecutivo en su primera conferencia telefónica. Si los ingresos superan las expectativas y las previsiones no se recortan, el máximo puede tener recorrido; si los ingresos cumplen, pero las previsiones son prudentes, el mercado primero dará por descontadas las expectativas elevadas; y si los ingresos no alcanzan lo previsto o los costes lastran el margen bruto, habrá que ver si se mantiene el soporte de 338,70 dólares. La volatilidad implícita según las opciones apenas supera el 3%, pero no es raro que la volatilidad real sea mayor. No persigas el primer movimiento de la noche de resultados: espera a que la conferencia telefónica detalle las previsiones y el margen bruto, y luego evalúa la dirección.
Datos hasta: 2026-10-29 00:37 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
352
·
--
Mimi es Lobezno
Le hizo varios agujeros a la puerta de aleación del coche. Está claro que no se contuvo con las garras; al dueño, después de verlo, no le quedará más remedio que resignarse.
Mimi es Lobezno
Le hizo varios agujeros a la puerta de aleación del coche. Está claro que no se contuvo con las garras; al dueño, después de verlo, no le quedará más remedio que resignarse.
Le hizo varios agujeros a la puerta de aleación del coche. Está claro que no se contuvo con las garras; al dueño, después de verlo, no le quedará más remedio que resignarse.
1
18
·
--
Parcialmente cierto
El mercado de opciones solo prevé un margen de fluctuación del 9,4% para Intel esta noche, bastante menor que el movimiento promedio de sus últimas cuatro presentaciones de resultados.
Intel ($INTC) publicará esta noche sus resultados del tercer trimestre de 2026, después del cierre del mercado estadounidense. La conferencia telefónica será a las 17:00, hora del Este de EE. UU., es decir, a las 5:00 del 30 de octubre, hora de Pekín.
1. El mercado espera un beneficio por acción de aproximadamente 0,39-0,40 dólares y unos ingresos de 16.440-16.500 millones de dólares. Las previsiones de beneficio por acción de 36 analistas oscilan entre 0,37 y 0,48 dólares, y las de ingresos, entre 16.280 y 17.030 millones de dólares;
2. En el mismo período del año pasado, el beneficio por acción fue de 0,23 dólares y los ingresos, de 13.650 millones de dólares. Las previsiones implican un crecimiento interanual de aproximadamente el 21% en ingresos y del 74% en beneficio por acción;
3. Las opciones descuentan una fluctuación de alrededor del 9,4% tras la publicación de resultados. Tomando como referencia el cierre del 27 de octubre, de 93,74 dólares, eso equivale aproximadamente a un rango de 84,91-102,57 dólares. La fluctuación promedio de las últimas cuatro presentaciones fue del 12,2%; en una ocasión la acción cayó un 17,03% y en otra subió un 23,60%. Dos veces subió y dos veces bajó;
4. El contexto de la cotización también está dividido: ha subido más del 150% en lo que va de año, pero ha caído un 20,1% en el último mes, y su capitalización bursátil ronda los 495.500 millones de dólares. La señal de Zacks sobre posibles resultados superiores a las expectativas es positiva: las estimaciones revisadas superan el consenso en aproximadamente un 2,22%, y la calificación es de compra. Wedbush mantiene su recomendación de mantener y un precio objetivo de 98 dólares. Considera que la empresa podría superar sus propias previsiones, aunque la débil demanda de ordenadores personales y el posible aumento de los costes de memoria y sustratos podrían limitar la magnitud de esa sorpresa.
En mi opinión, lo decisivo en estos resultados no será la línea de ingresos, sino tres aspectos: si el margen bruto logra mantenerse, si los centros de datos y el negocio de inteligencia artificial pueden tomar el relevo, y si las previsiones para el cuarto trimestre que se den en la conferencia telefónica serán más amplias o más restrictivas. Si tanto los resultados como las previsiones cumplen las expectativas, podrá mantenerse el relato de un cambio de tendencia; si los resultados cumplen, pero las previsiones son conservadoras, el mercado primero dará por descontadas las expectativas; y si el margen bruto o el negocio de fundición decepcionan, habrá que reconsiderar la historia de crecimiento de los ingresos. La fluctuación que descuentan las opciones es incluso menor que la volatilidad histórica promedio, y no es raro que la fluctuación real supere lo que descuenta el mercado. No persigan el primer movimiento de la apertura: esperen a que la conferencia telefónica aclare por separado las previsiones y el margen bruto, y luego evalúen la dirección.
Datos al: 2026-10-28 23:10 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
El mercado de opciones solo prevé un margen de fluctuación del 9,4% para Intel esta noche, bastante menor que el movimiento promedio de sus últimas cuatro presentaciones de resultados.
Intel ($INTC ) publicará esta noche sus resultados del tercer trimestre de 2026, después del cierre del mercado estadounidense. La conferencia telefónica será a las 17:00, hora del Este de EE. UU., es decir, a las 5:00 del 30 de octubre, hora de Pekín.
1. El mercado espera un beneficio por acción de aproximadamente 0,39-0,40 dólares y unos ingresos de 16.440-16.500 millones de dólares. Las previsiones de beneficio por acción de 36 analistas oscilan entre 0,37 y 0,48 dólares, y las de ingresos, entre 16.280 y 17.030 millones de dólares;
2. En el mismo período del año pasado, el beneficio por acción fue de 0,23 dólares y los ingresos, de 13.650 millones de dólares. Las previsiones implican un crecimiento interanual de aproximadamente el 21% en ingresos y del 74% en beneficio por acción;
3. Las opciones descuentan una fluctuación de alrededor del 9,4% tras la publicación de resultados. Tomando como referencia el cierre del 27 de octubre, de 93,74 dólares, eso equivale aproximadamente a un rango de 84,91-102,57 dólares. La fluctuación promedio de las últimas cuatro presentaciones fue del 12,2%; en una ocasión la acción cayó un 17,03% y en otra subió un 23,60%. Dos veces subió y dos veces bajó;
4. El contexto de la cotización también está dividido: ha subido más del 150% en lo que va de año, pero ha caído un 20,1% en el último mes, y su capitalización bursátil ronda los 495.500 millones de dólares. La señal de Zacks sobre posibles resultados superiores a las expectativas es positiva: las estimaciones revisadas superan el consenso en aproximadamente un 2,22%, y la calificación es de compra. Wedbush mantiene su recomendación de mantener y un precio objetivo de 98 dólares. Considera que la empresa podría superar sus propias previsiones, aunque la débil demanda de ordenadores personales y el posible aumento de los costes de memoria y sustratos podrían limitar la magnitud de esa sorpresa.
En mi opinión, lo decisivo en estos resultados no será la línea de ingresos, sino tres aspectos: si el margen bruto logra mantenerse, si los centros de datos y el negocio de inteligencia artificial pueden tomar el relevo, y si las previsiones para el cuarto trimestre que se den en la conferencia telefónica serán más amplias o más restrictivas. Si tanto los resultados como las previsiones cumplen las expectativas, podrá mantenerse el relato de un cambio de tendencia; si los resultados cumplen, pero las previsiones son conservadoras, el mercado primero dará por descontadas las expectativas; y si el margen bruto o el negocio de fundición decepcionan, habrá que reconsiderar la historia de crecimiento de los ingresos. La fluctuación que descuentan las opciones es incluso menor que la volatilidad histórica promedio, y no es raro que la fluctuación real supere lo que descuenta el mercado. No persigan el primer movimiento de la apertura: esperen a que la conferencia telefónica aclare por separado las previsiones y el margen bruto, y luego evalúen la dirección.
Datos al: 2026-10-28 23:10 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Intel ($INTC ) publicará esta noche sus resultados del tercer trimestre de 2026, después del cierre del mercado estadounidense. La conferencia telefónica será a las 17:00, hora del Este de EE. UU., es decir, a las 5:00 del 30 de octubre, hora de Pekín.
1. El mercado espera un beneficio por acción de aproximadamente 0,39-0,40 dólares y unos ingresos de 16.440-16.500 millones de dólares. Las previsiones de beneficio por acción de 36 analistas oscilan entre 0,37 y 0,48 dólares, y las de ingresos, entre 16.280 y 17.030 millones de dólares;
2. En el mismo período del año pasado, el beneficio por acción fue de 0,23 dólares y los ingresos, de 13.650 millones de dólares. Las previsiones implican un crecimiento interanual de aproximadamente el 21% en ingresos y del 74% en beneficio por acción;
3. Las opciones descuentan una fluctuación de alrededor del 9,4% tras la publicación de resultados. Tomando como referencia el cierre del 27 de octubre, de 93,74 dólares, eso equivale aproximadamente a un rango de 84,91-102,57 dólares. La fluctuación promedio de las últimas cuatro presentaciones fue del 12,2%; en una ocasión la acción cayó un 17,03% y en otra subió un 23,60%. Dos veces subió y dos veces bajó;
4. El contexto de la cotización también está dividido: ha subido más del 150% en lo que va de año, pero ha caído un 20,1% en el último mes, y su capitalización bursátil ronda los 495.500 millones de dólares. La señal de Zacks sobre posibles resultados superiores a las expectativas es positiva: las estimaciones revisadas superan el consenso en aproximadamente un 2,22%, y la calificación es de compra. Wedbush mantiene su recomendación de mantener y un precio objetivo de 98 dólares. Considera que la empresa podría superar sus propias previsiones, aunque la débil demanda de ordenadores personales y el posible aumento de los costes de memoria y sustratos podrían limitar la magnitud de esa sorpresa.
En mi opinión, lo decisivo en estos resultados no será la línea de ingresos, sino tres aspectos: si el margen bruto logra mantenerse, si los centros de datos y el negocio de inteligencia artificial pueden tomar el relevo, y si las previsiones para el cuarto trimestre que se den en la conferencia telefónica serán más amplias o más restrictivas. Si tanto los resultados como las previsiones cumplen las expectativas, podrá mantenerse el relato de un cambio de tendencia; si los resultados cumplen, pero las previsiones son conservadoras, el mercado primero dará por descontadas las expectativas; y si el margen bruto o el negocio de fundición decepcionan, habrá que reconsiderar la historia de crecimiento de los ingresos. La fluctuación que descuentan las opciones es incluso menor que la volatilidad histórica promedio, y no es raro que la fluctuación real supere lo que descuenta el mercado. No persigan el primer movimiento de la apertura: esperen a que la conferencia telefónica aclare por separado las previsiones y el margen bruto, y luego evalúen la dirección.
Datos al: 2026-10-28 23:10 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
762
·
--
Recopilación de intentos fallidos del gato naranja al robar pescado
¿Por qué siempre le toca la mala suerte al gato naranja? Después de verlo, solo puedo decir que qué mala suerte tiene este gato, no hay quien le gane 😂
Recopilación de intentos fallidos del gato naranja al robar pescado
¿Por qué siempre le toca la mala suerte al gato naranja? Después de verlo, solo puedo decir que qué mala suerte tiene este gato, no hay quien le gane 😂
¿Por qué siempre le toca la mala suerte al gato naranja? Después de verlo, solo puedo decir que qué mala suerte tiene este gato, no hay quien le gane 😂
152
·
--
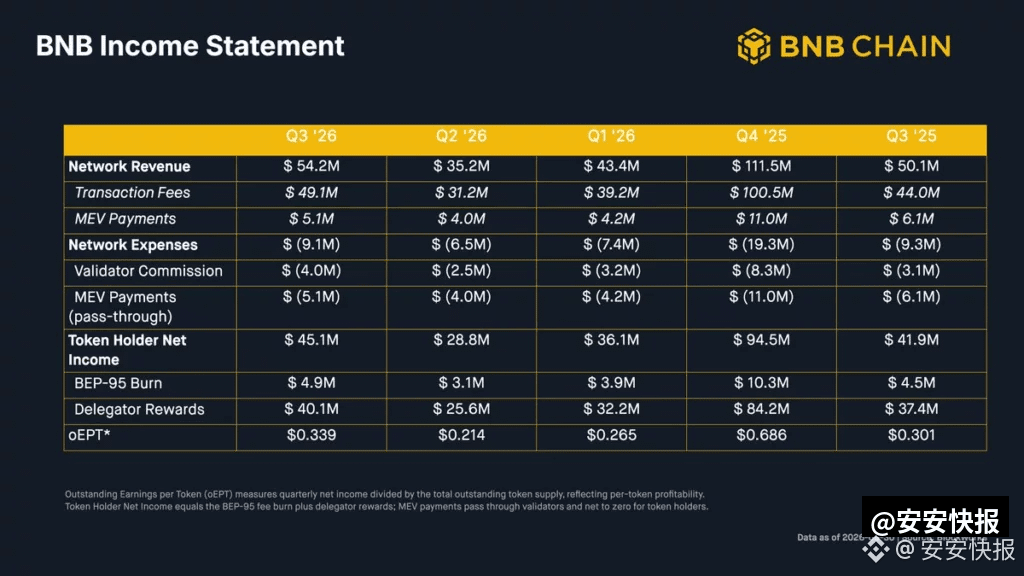
El balance del Q3 de BNB Chain es algo contradictorio: los despliegues de contratos casi se triplicaron, pero los usuarios activos diarios disminuyeron.
Veamos algunos datos recientes:
1. Se desplegaron 12,3 millones de contratos, frente a los 4,5 millones del Q2, un aumento intertrimestral de aproximadamente el 173%. Hubo unos 5.100 desplegadores únicos al día de media, un 13% más.
2. Se realizaron 1.510 millones de transacciones en el trimestre, un 7,5% más que el trimestre anterior. Las transacciones diarias por dirección activa pasaron de 6,3 a 7,8.
3. El volumen de negociación de acciones tokenizadas fue de 25.600 millones de dólares, frente a solo 2.400 millones en el Q2. A finales de septiembre, la oferta correspondiente alcanzó los 1.130 millones de dólares y el número de titulares, 1,8 millones.
4. Los ingresos de la red fueron de 54,2 millones de dólares, un 54% más que el trimestre anterior: 49,1 millones procedieron de las comisiones y 5,1 millones de los ingresos por MEV.
Pero también hay que poner sobre la mesa la otra cara: hubo una media de 2,1 millones de direcciones activas al día, un 14% menos que el trimestre anterior, y 482.000 direcciones nuevas al día, un 27% menos.
¿Cómo interpretarlo? El volumen aumentó, pero no el número de usuarios. Esto indica que, en esta ola, las direcciones existentes se usaron con más frecuencia. El propio informe tampoco desglosa cuántos de los despliegues fueron automatizados o repetidos, así que no se puede equiparar directamente con un ecosistema más activo. Lo que realmente merece atención es la línea de las acciones tokenizadas: pasar de 2.400 millones a 25.600 millones supone un aumento real de la actividad de negociación. Si se mantiene en el Q4, tendrá más peso que duplicar los despliegues. Por el contrario, si los usuarios activos diarios siguen disminuyendo, por muy buenas que parezcan las cifras de despliegues, solo será un entusiasmo sobre el papel. Primero habrá que ver si los usuarios activos diarios dejan de caer en el Q4 y luego hablar de una verdadera recuperación del ecosistema.
$BNB
Datos hasta: 2026-10-28 20:00 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
El balance del Q3 de BNB Chain es algo contradictorio: los despliegues de contratos casi se triplicaron, pero los usuarios activos diarios disminuyeron.
Veamos algunos datos recientes:
1. Se desplegaron 12,3 millones de contratos, frente a los 4,5 millones del Q2, un aumento intertrimestral de aproximadamente el 173%. Hubo unos 5.100 desplegadores únicos al día de media, un 13% más.
2. Se realizaron 1.510 millones de transacciones en el trimestre, un 7,5% más que el trimestre anterior. Las transacciones diarias por dirección activa pasaron de 6,3 a 7,8.
3. El volumen de negociación de acciones tokenizadas fue de 25.600 millones de dólares, frente a solo 2.400 millones en el Q2. A finales de septiembre, la oferta correspondiente alcanzó los 1.130 millones de dólares y el número de titulares, 1,8 millones.
4. Los ingresos de la red fueron de 54,2 millones de dólares, un 54% más que el trimestre anterior: 49,1 millones procedieron de las comisiones y 5,1 millones de los ingresos por MEV.
Pero también hay que poner sobre la mesa la otra cara: hubo una media de 2,1 millones de direcciones activas al día, un 14% menos que el trimestre anterior, y 482.000 direcciones nuevas al día, un 27% menos.
¿Cómo interpretarlo? El volumen aumentó, pero no el número de usuarios. Esto indica que, en esta ola, las direcciones existentes se usaron con más frecuencia. El propio informe tampoco desglosa cuántos de los despliegues fueron automatizados o repetidos, así que no se puede equiparar directamente con un ecosistema más activo. Lo que realmente merece atención es la línea de las acciones tokenizadas: pasar de 2.400 millones a 25.600 millones supone un aumento real de la actividad de negociación. Si se mantiene en el Q4, tendrá más peso que duplicar los despliegues. Por el contrario, si los usuarios activos diarios siguen disminuyendo, por muy buenas que parezcan las cifras de despliegues, solo será un entusiasmo sobre el papel. Primero habrá que ver si los usuarios activos diarios dejan de caer en el Q4 y luego hablar de una verdadera recuperación del ecosistema.
$BNB
Datos hasta: 2026-10-28 20:00 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Veamos algunos datos recientes:
1. Se desplegaron 12,3 millones de contratos, frente a los 4,5 millones del Q2, un aumento intertrimestral de aproximadamente el 173%. Hubo unos 5.100 desplegadores únicos al día de media, un 13% más.
2. Se realizaron 1.510 millones de transacciones en el trimestre, un 7,5% más que el trimestre anterior. Las transacciones diarias por dirección activa pasaron de 6,3 a 7,8.
3. El volumen de negociación de acciones tokenizadas fue de 25.600 millones de dólares, frente a solo 2.400 millones en el Q2. A finales de septiembre, la oferta correspondiente alcanzó los 1.130 millones de dólares y el número de titulares, 1,8 millones.
4. Los ingresos de la red fueron de 54,2 millones de dólares, un 54% más que el trimestre anterior: 49,1 millones procedieron de las comisiones y 5,1 millones de los ingresos por MEV.
Pero también hay que poner sobre la mesa la otra cara: hubo una media de 2,1 millones de direcciones activas al día, un 14% menos que el trimestre anterior, y 482.000 direcciones nuevas al día, un 27% menos.
¿Cómo interpretarlo? El volumen aumentó, pero no el número de usuarios. Esto indica que, en esta ola, las direcciones existentes se usaron con más frecuencia. El propio informe tampoco desglosa cuántos de los despliegues fueron automatizados o repetidos, así que no se puede equiparar directamente con un ecosistema más activo. Lo que realmente merece atención es la línea de las acciones tokenizadas: pasar de 2.400 millones a 25.600 millones supone un aumento real de la actividad de negociación. Si se mantiene en el Q4, tendrá más peso que duplicar los despliegues. Por el contrario, si los usuarios activos diarios siguen disminuyendo, por muy buenas que parezcan las cifras de despliegues, solo será un entusiasmo sobre el papel. Primero habrá que ver si los usuarios activos diarios dejan de caer en el Q4 y luego hablar de una verdadera recuperación del ecosistema.
$BNB
Datos hasta: 2026-10-28 20:00 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
208
·
--
Con verificación
El negocio de software apenas generó algo más de 100 millones en ingresos durante el primer trimestre, pero en la noche de resultados el mercado solo tenía ojos para los 20.900 millones de dólares en ganancias contables no realizadas: este informe del tercer trimestre de Strategy, ¿es realmente un informe financiero o una apuesta por la cotización del bitcoin?
Strategy ($MSTR) publicará sus resultados del tercer trimestre de 2026 después del cierre del mercado estadounidense el 29 de octubre. La conferencia telefónica será a las 17:00, hora del este de EE. UU., es decir, a las 05:00 del 30 de octubre, hora de Pekín.
Primero, las expectativas del mercado: hay bastante discrepancia:
1. Las estimaciones del beneficio por acción oscilan entre 17,25 y 21,50 dólares, y las de ingresos, entre 128,03 y 130,40 millones de dólares;
2. Según Zacks, el beneficio por acción será de 21,50 dólares y los ingresos, de 130,4 millones de dólares, un aumento interanual de aproximadamente el 1,33%;
3. La empresa adelantó que las ganancias por activos digitales del tercer trimestre serían de unos 20.910 millones de dólares, lo que compensaría la pérdida de 8.320 millones del segundo trimestre, con unos 1.880 millones en gastos por impuestos diferidos relacionados;
4. Al 18 de octubre, poseía 848,517 BTC; a finales de septiembre tenía 847,666, frente a los 846,000 al cierre del segundo trimestre.
En comparación con el trimestre anterior: en el segundo trimestre, el beneficio por acción fue de -24,45 dólares y los ingresos, de 122,37 millones, muy por debajo de los -2,19 dólares esperados. En los últimos cuatro trimestres, solo superó las expectativas una vez.
Cómo interpretarlo: es poco probable que la parte de software de este informe determine la dirección de la acción; lo importante es analizar tres aspectos. Primero, si los 20.900 millones de ganancias no realizadas se reflejarán íntegramente en los estados financieros o si los impuestos y los costes de financiación se llevarán una parte. Segundo, si, pese al aumento de las tenencias totales de bitcoin, también aumentó la cantidad de bitcoin por acción, o si la emisión de nuevas acciones diluyó la exposición por acción. Tercero, qué dirá la empresa en la conferencia sobre los dividendos de las acciones preferentes y la financiación futura, y si la enmienda sobre dividendos diarios aprobada ayer se convertirá en un nuevo gasto fijo. Si las ganancias se materializan y la exposición por acción no se diluye, la historia puede continuar; si las ganancias se materializan, pero la exposición por acción se diluye, el mercado empezará por calcular el coste de la dilución; si las cifras de ganancias siguen cambiando, habrá que esperar a que en la conferencia aclaren los impuestos y la financiación, sin perseguir el primer movimiento de la apertura.
Datos al: 2026-10-28 19:16 UTC
Solo para compartir información; no constituye asesoramiento de inversión.
El negocio de software apenas generó algo más de 100 millones en ingresos durante el primer trimestre, pero en la noche de resultados el mercado solo tenía ojos para los 20.900 millones de dólares en ganancias contables no realizadas: este informe del tercer trimestre de Strategy, ¿es realmente un informe financiero o una apuesta por la cotización del bitcoin?
Strategy ($MSTR ) publicará sus resultados del tercer trimestre de 2026 después del cierre del mercado estadounidense el 29 de octubre. La conferencia telefónica será a las 17:00, hora del este de EE. UU., es decir, a las 05:00 del 30 de octubre, hora de Pekín.
Primero, las expectativas del mercado: hay bastante discrepancia:
1. Las estimaciones del beneficio por acción oscilan entre 17,25 y 21,50 dólares, y las de ingresos, entre 128,03 y 130,40 millones de dólares;
2. Según Zacks, el beneficio por acción será de 21,50 dólares y los ingresos, de 130,4 millones de dólares, un aumento interanual de aproximadamente el 1,33%;
3. La empresa adelantó que las ganancias por activos digitales del tercer trimestre serían de unos 20.910 millones de dólares, lo que compensaría la pérdida de 8.320 millones del segundo trimestre, con unos 1.880 millones en gastos por impuestos diferidos relacionados;
4. Al 18 de octubre, poseía 848,517 BTC; a finales de septiembre tenía 847,666, frente a los 846,000 al cierre del segundo trimestre.
En comparación con el trimestre anterior: en el segundo trimestre, el beneficio por acción fue de -24,45 dólares y los ingresos, de 122,37 millones, muy por debajo de los -2,19 dólares esperados. En los últimos cuatro trimestres, solo superó las expectativas una vez.
Cómo interpretarlo: es poco probable que la parte de software de este informe determine la dirección de la acción; lo importante es analizar tres aspectos. Primero, si los 20.900 millones de ganancias no realizadas se reflejarán íntegramente en los estados financieros o si los impuestos y los costes de financiación se llevarán una parte. Segundo, si, pese al aumento de las tenencias totales de bitcoin, también aumentó la cantidad de bitcoin por acción, o si la emisión de nuevas acciones diluyó la exposición por acción. Tercero, qué dirá la empresa en la conferencia sobre los dividendos de las acciones preferentes y la financiación futura, y si la enmienda sobre dividendos diarios aprobada ayer se convertirá en un nuevo gasto fijo. Si las ganancias se materializan y la exposición por acción no se diluye, la historia puede continuar; si las ganancias se materializan, pero la exposición por acción se diluye, el mercado empezará por calcular el coste de la dilución; si las cifras de ganancias siguen cambiando, habrá que esperar a que en la conferencia aclaren los impuestos y la financiación, sin perseguir el primer movimiento de la apertura.
Datos al: 2026-10-28 19:16 UTC
Solo para compartir información; no constituye asesoramiento de inversión.
Strategy ($MSTR ) publicará sus resultados del tercer trimestre de 2026 después del cierre del mercado estadounidense el 29 de octubre. La conferencia telefónica será a las 17:00, hora del este de EE. UU., es decir, a las 05:00 del 30 de octubre, hora de Pekín.
Primero, las expectativas del mercado: hay bastante discrepancia:
1. Las estimaciones del beneficio por acción oscilan entre 17,25 y 21,50 dólares, y las de ingresos, entre 128,03 y 130,40 millones de dólares;
2. Según Zacks, el beneficio por acción será de 21,50 dólares y los ingresos, de 130,4 millones de dólares, un aumento interanual de aproximadamente el 1,33%;
3. La empresa adelantó que las ganancias por activos digitales del tercer trimestre serían de unos 20.910 millones de dólares, lo que compensaría la pérdida de 8.320 millones del segundo trimestre, con unos 1.880 millones en gastos por impuestos diferidos relacionados;
4. Al 18 de octubre, poseía 848,517 BTC; a finales de septiembre tenía 847,666, frente a los 846,000 al cierre del segundo trimestre.
En comparación con el trimestre anterior: en el segundo trimestre, el beneficio por acción fue de -24,45 dólares y los ingresos, de 122,37 millones, muy por debajo de los -2,19 dólares esperados. En los últimos cuatro trimestres, solo superó las expectativas una vez.
Cómo interpretarlo: es poco probable que la parte de software de este informe determine la dirección de la acción; lo importante es analizar tres aspectos. Primero, si los 20.900 millones de ganancias no realizadas se reflejarán íntegramente en los estados financieros o si los impuestos y los costes de financiación se llevarán una parte. Segundo, si, pese al aumento de las tenencias totales de bitcoin, también aumentó la cantidad de bitcoin por acción, o si la emisión de nuevas acciones diluyó la exposición por acción. Tercero, qué dirá la empresa en la conferencia sobre los dividendos de las acciones preferentes y la financiación futura, y si la enmienda sobre dividendos diarios aprobada ayer se convertirá en un nuevo gasto fijo. Si las ganancias se materializan y la exposición por acción no se diluye, la historia puede continuar; si las ganancias se materializan, pero la exposición por acción se diluye, el mercado empezará por calcular el coste de la dilución; si las cifras de ganancias siguen cambiando, habrá que esperar a que en la conferencia aclaren los impuestos y la financiación, sin perseguir el primer movimiento de la apertura.
Datos al: 2026-10-28 19:16 UTC
Solo para compartir información; no constituye asesoramiento de inversión.
538
·
--
El gato se quita la ropa para dar la pata
Este gato es de lo más espabilado: si la ropa le molesta, se la quita él solito. Después de verlo, solo puedo decir que su inteligencia no tiene nada que envidiar a la de los humanos.
El gato se quita la ropa para dar la pata
Este gato es de lo más espabilado: si la ropa le molesta, se la quita él solito. Después de verlo, solo puedo decir que su inteligencia no tiene nada que envidiar a la de los humanos.
Este gato es de lo más espabilado: si la ropa le molesta, se la quita él solito. Después de verlo, solo puedo decir que su inteligencia no tiene nada que envidiar a la de los humanos.
56
·
--
No hay que meterse con los pájaros tranquilos
Los pájaros tranquilos también tienen carácter. Si ya se acordaron unas reglas, no se pueden cambiar así como así. Después de verlo, solo puedo decir que este pájaro tiene más carácter que yo.
No hay que meterse con los pájaros tranquilos
Los pájaros tranquilos también tienen carácter. Si ya se acordaron unas reglas, no se pueden cambiar así como así. Después de verlo, solo puedo decir que este pájaro tiene más carácter que yo.
Los pájaros tranquilos también tienen carácter. Si ya se acordaron unas reglas, no se pueden cambiar así como así. Después de verlo, solo puedo decir que este pájaro tiene más carácter que yo.
24
·
--
Las previsiones de beneficios están muy por encima de las del mismo periodo del año pasado, pero la cotización ya se ha acercado a máximos del año: en estos resultados de Chevron, la cuestión no es si gana dinero, sino si gana lo suficiente para cumplir las expectativas.
Chevron $CVX publicará sus resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 30 de octubre. La conferencia telefónica está prevista para las 11:00, hora del Este de EE. UU., es decir, las 23:00 del 30 de octubre, hora de Pekín. El rango de expectativas del mercado es de unos 4,78 a 4,86 dólares por acción y de unos 60.490 a 61.330 millones de dólares en ingresos. Los resultados del trimestre anterior fueron sólidos: el beneficio ajustado por acción fue de 6,06 dólares, por encima de los 5,55 dólares previstos entonces, y los ingresos alcanzaron los 67.200 millones de dólares, superando los 62.720 millones previstos. Este trimestre hay tres aspectos clave: si se pueden mantener los márgenes récord de refino, si se puede sostener la producción en niveles elevados y si la conferencia telefónica aclarará los gastos de capital, las recompras de acciones y la expansión de los yacimientos petrolíferos en Kazajistán.
Mi opinión: estos resultados plantean tres preguntas. Primero, ¿cuánto tiempo más puede durar el viento a favor de los márgenes de refino? Segundo, ¿podrá mantenerse la producción en niveles elevados pese a la volatilidad del precio del petróleo? Y tercero, ¿se concretarán los planes de recompra de acciones y gastos de capital durante la conferencia telefónica? Conviene tener presentes de antemano tres escenarios: si supera las expectativas tanto en resultados como en previsiones, la historia tendrá recorrido; si cumple, pero los factores impulsores se debilitan, parte de las altas expectativas ya se habrá descontado; y si queda por debajo de lo esperado, habrá que ver cómo desglosa los costes y la producción en la conferencia. No conviene perseguir el primer movimiento de la apertura: mejor esperar a que termine la conferencia para valorar la situación.
Datos hasta: 2026-10-28 16:18 UTC
Solo para compartir información; no constituye asesoramiento de inversión.
Las previsiones de beneficios están muy por encima de las del mismo periodo del año pasado, pero la cotización ya se ha acercado a máximos del año: en estos resultados de Chevron, la cuestión no es si gana dinero, sino si gana lo suficiente para cumplir las expectativas.
Chevron $CVX publicará sus resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 30 de octubre. La conferencia telefónica está prevista para las 11:00, hora del Este de EE. UU., es decir, las 23:00 del 30 de octubre, hora de Pekín. El rango de expectativas del mercado es de unos 4,78 a 4,86 dólares por acción y de unos 60.490 a 61.330 millones de dólares en ingresos. Los resultados del trimestre anterior fueron sólidos: el beneficio ajustado por acción fue de 6,06 dólares, por encima de los 5,55 dólares previstos entonces, y los ingresos alcanzaron los 67.200 millones de dólares, superando los 62.720 millones previstos. Este trimestre hay tres aspectos clave: si se pueden mantener los márgenes récord de refino, si se puede sostener la producción en niveles elevados y si la conferencia telefónica aclarará los gastos de capital, las recompras de acciones y la expansión de los yacimientos petrolíferos en Kazajistán.
Mi opinión: estos resultados plantean tres preguntas. Primero, ¿cuánto tiempo más puede durar el viento a favor de los márgenes de refino? Segundo, ¿podrá mantenerse la producción en niveles elevados pese a la volatilidad del precio del petróleo? Y tercero, ¿se concretarán los planes de recompra de acciones y gastos de capital durante la conferencia telefónica? Conviene tener presentes de antemano tres escenarios: si supera las expectativas tanto en resultados como en previsiones, la historia tendrá recorrido; si cumple, pero los factores impulsores se debilitan, parte de las altas expectativas ya se habrá descontado; y si queda por debajo de lo esperado, habrá que ver cómo desglosa los costes y la producción en la conferencia. No conviene perseguir el primer movimiento de la apertura: mejor esperar a que termine la conferencia para valorar la situación.
Datos hasta: 2026-10-28 16:18 UTC
Solo para compartir información; no constituye asesoramiento de inversión.
Chevron $CVX publicará sus resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 30 de octubre. La conferencia telefónica está prevista para las 11:00, hora del Este de EE. UU., es decir, las 23:00 del 30 de octubre, hora de Pekín. El rango de expectativas del mercado es de unos 4,78 a 4,86 dólares por acción y de unos 60.490 a 61.330 millones de dólares en ingresos. Los resultados del trimestre anterior fueron sólidos: el beneficio ajustado por acción fue de 6,06 dólares, por encima de los 5,55 dólares previstos entonces, y los ingresos alcanzaron los 67.200 millones de dólares, superando los 62.720 millones previstos. Este trimestre hay tres aspectos clave: si se pueden mantener los márgenes récord de refino, si se puede sostener la producción en niveles elevados y si la conferencia telefónica aclarará los gastos de capital, las recompras de acciones y la expansión de los yacimientos petrolíferos en Kazajistán.
Mi opinión: estos resultados plantean tres preguntas. Primero, ¿cuánto tiempo más puede durar el viento a favor de los márgenes de refino? Segundo, ¿podrá mantenerse la producción en niveles elevados pese a la volatilidad del precio del petróleo? Y tercero, ¿se concretarán los planes de recompra de acciones y gastos de capital durante la conferencia telefónica? Conviene tener presentes de antemano tres escenarios: si supera las expectativas tanto en resultados como en previsiones, la historia tendrá recorrido; si cumple, pero los factores impulsores se debilitan, parte de las altas expectativas ya se habrá descontado; y si queda por debajo de lo esperado, habrá que ver cómo desglosa los costes y la producción en la conferencia. No conviene perseguir el primer movimiento de la apertura: mejor esperar a que termine la conferencia para valorar la situación.
Datos hasta: 2026-10-28 16:18 UTC
Solo para compartir información; no constituye asesoramiento de inversión.
45
·
--
Con verificación
Los precios del petróleo subieron cada vez más durante el tercer trimestre. En el informe de resultados de Exxon Mobil, lo primero será ver si logró convertir esos precios elevados en beneficios reales.
Exxon Mobil ($XOM) publicará los resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 30 de octubre:
1. El mercado espera un beneficio por acción de unos 4,10 dólares y unos ingresos de aproximadamente 105.400 millones de dólares;
2. La señal de Zacks sobre la posibilidad de superar las expectativas es positiva: las revisiones de las previsiones de beneficios superan el consenso en alrededor de un 6,03 % y la calificación está en el nivel más alto;
3. El contexto de precios del petróleo durante el tercer trimestre fue, sin duda, favorable: según la Administración de Información Energética de Estados Unidos, el precio medio mensual al contado del WTI fue de 80,46 dólares en julio, 83,90 dólares en agosto y 97,31 dólares en septiembre, frente a 68,39, 64,86 y 63,96 dólares, respectivamente, en el mismo periodo del año pasado. El promedio de septiembre fue aproximadamente un 50 % superior al de un año antes.
Chevron y BP también publicarán sus resultados ese mismo día, lo que permitirá contrastar los resultados de todo el sector energético.
En mi opinión, que el petróleo esté caro no significa que los beneficios vayan a aumentar automáticamente. Lo fundamental es si se materializó el volumen de producción de las operaciones de exploración y producción, si los márgenes de refino acompañaron y si se recortaron los costes o las retribuciones a los accionistas. Si se superan las expectativas y tanto las operaciones de exploración y producción como las de refino cumplen, la historia de los altos precios del petróleo tendrá recorrido; si se alcanzan las previsiones, pero el refino queda rezagado, el mercado solo dará crédito a una parte; y si los resultados no cumplen, significará que los costes o la falta de producción se comieron el beneficio de los altos precios. No persigas el primer movimiento de la apertura: espera a que la teleconferencia detalle cada segmento y las previsiones, y luego evalúa la dirección.
Datos a fecha de: 2026-10-28 15:33 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Los precios del petróleo subieron cada vez más durante el tercer trimestre. En el informe de resultados de Exxon Mobil, lo primero será ver si logró convertir esos precios elevados en beneficios reales.
Exxon Mobil ($XOM ) publicará los resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 30 de octubre:
1. El mercado espera un beneficio por acción de unos 4,10 dólares y unos ingresos de aproximadamente 105.400 millones de dólares;
2. La señal de Zacks sobre la posibilidad de superar las expectativas es positiva: las revisiones de las previsiones de beneficios superan el consenso en alrededor de un 6,03 % y la calificación está en el nivel más alto;
3. El contexto de precios del petróleo durante el tercer trimestre fue, sin duda, favorable: según la Administración de Información Energética de Estados Unidos, el precio medio mensual al contado del WTI fue de 80,46 dólares en julio, 83,90 dólares en agosto y 97,31 dólares en septiembre, frente a 68,39, 64,86 y 63,96 dólares, respectivamente, en el mismo periodo del año pasado. El promedio de septiembre fue aproximadamente un 50 % superior al de un año antes.
Chevron y BP también publicarán sus resultados ese mismo día, lo que permitirá contrastar los resultados de todo el sector energético.
En mi opinión, que el petróleo esté caro no significa que los beneficios vayan a aumentar automáticamente. Lo fundamental es si se materializó el volumen de producción de las operaciones de exploración y producción, si los márgenes de refino acompañaron y si se recortaron los costes o las retribuciones a los accionistas. Si se superan las expectativas y tanto las operaciones de exploración y producción como las de refino cumplen, la historia de los altos precios del petróleo tendrá recorrido; si se alcanzan las previsiones, pero el refino queda rezagado, el mercado solo dará crédito a una parte; y si los resultados no cumplen, significará que los costes o la falta de producción se comieron el beneficio de los altos precios. No persigas el primer movimiento de la apertura: espera a que la teleconferencia detalle cada segmento y las previsiones, y luego evalúa la dirección.
Datos a fecha de: 2026-10-28 15:33 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Exxon Mobil ($XOM ) publicará los resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 30 de octubre:
1. El mercado espera un beneficio por acción de unos 4,10 dólares y unos ingresos de aproximadamente 105.400 millones de dólares;
2. La señal de Zacks sobre la posibilidad de superar las expectativas es positiva: las revisiones de las previsiones de beneficios superan el consenso en alrededor de un 6,03 % y la calificación está en el nivel más alto;
3. El contexto de precios del petróleo durante el tercer trimestre fue, sin duda, favorable: según la Administración de Información Energética de Estados Unidos, el precio medio mensual al contado del WTI fue de 80,46 dólares en julio, 83,90 dólares en agosto y 97,31 dólares en septiembre, frente a 68,39, 64,86 y 63,96 dólares, respectivamente, en el mismo periodo del año pasado. El promedio de septiembre fue aproximadamente un 50 % superior al de un año antes.
Chevron y BP también publicarán sus resultados ese mismo día, lo que permitirá contrastar los resultados de todo el sector energético.
En mi opinión, que el petróleo esté caro no significa que los beneficios vayan a aumentar automáticamente. Lo fundamental es si se materializó el volumen de producción de las operaciones de exploración y producción, si los márgenes de refino acompañaron y si se recortaron los costes o las retribuciones a los accionistas. Si se superan las expectativas y tanto las operaciones de exploración y producción como las de refino cumplen, la historia de los altos precios del petróleo tendrá recorrido; si se alcanzan las previsiones, pero el refino queda rezagado, el mercado solo dará crédito a una parte; y si los resultados no cumplen, significará que los costes o la falta de producción se comieron el beneficio de los altos precios. No persigas el primer movimiento de la apertura: espera a que la teleconferencia detalle cada segmento y las previsiones, y luego evalúa la dirección.
Datos a fecha de: 2026-10-28 15:33 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
1.2k
·
--
Recopilación de momentos divertidos de estos gatitos🐱
Una colección de las meteduras de pata de los jefes felinos: cada uno se lo toma muy en serio, y cuanto más lo ves, más engancha.
Recopilación de momentos divertidos de estos gatitos🐱
Una colección de las meteduras de pata de los jefes felinos: cada uno se lo toma muy en serio, y cuanto más lo ves, más engancha.
Una colección de las meteduras de pata de los jefes felinos: cada uno se lo toma muy en serio, y cuanto más lo ves, más engancha.
20
·
--
Los ingresos apenas se mueven, pero se espera que las ganancias caigan casi un 20 %. En los resultados de Merck de mañana, lo primero que hay que mirar no son las cifras principales.
Merck ($MRK) publicará los resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 29 de octubre. La conferencia telefónica será a las 9:00, hora del Este de EE. UU. (21:00 del 29 de octubre, hora de Pekín):
1. El mercado espera un beneficio por acción de unos 2,09-2,12 dólares, frente a los 2,58 dólares del mismo periodo del año pasado: una caída interanual de aproximadamente el 18 %.
2. Se esperan unos ingresos de 17.230-17.290 millones de dólares, frente a los 17.280 millones del mismo periodo del año pasado: prácticamente sin cambios.
3. Keytruda sigue siendo el producto clave. Zacks estima que sus ventas en este trimestre rondarán los 7.460 millones de dólares. Se espera que los nuevos productos, como Winrevair, Welireg y Capvaxive, junto con el negocio de salud animal, compensen parte de la debilidad; las flojas ventas de la vacuna Gardasil lastran los resultados.
El trimestre pasado, los ingresos fueron de 16.610 millones de dólares, un 5,1 % más interanual, pero la pérdida por acción según los principios contables GAAP fue de 0,13 dólares, debido a gastos extraordinarios. La previsión anual es de ingresos de entre 66.300 y 67.300 millones de dólares y un beneficio por acción ajustado de entre 2,66 y 2,76 dólares. La empresa superó las expectativas en los últimos cuatro trimestres, con una sorpresa positiva media de alrededor del 18,8 %. Además, el 19 de octubre HSBC elevó su precio objetivo de 172 a 175 dólares.
En mi opinión, la prueba de estos resultados no es si los ingresos alcanzan los 17.300 millones, sino si la caída de las ganancias se debe a factores estructurales o a gastos puntuales. Si Keytruda se mantiene firme, los nuevos productos toman el relevo y no se recorta la previsión anual, el mercado tendrá motivos para considerar este trimestre como una etapa de transición. Si los ingresos cumplen las expectativas, pero Gardasil sigue lastrando los resultados y la previsión no cambia, parte de las elevadas expectativas ya quedará descontada. Si los ingresos quedan por debajo de lo esperado y además se rebaja la previsión, habrá que volver a calcular a qué ritmo pueden tomar el relevo otros productos antes de que venza la patente de Keytruda. No perseguiré el primer movimiento tras la apertura: esperaré a que la conferencia telefónica aclare los gastos extraordinarios y las previsiones antes de evaluar la dirección.
Datos al: 2026-10-28 13:18 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Los ingresos apenas se mueven, pero se espera que las ganancias caigan casi un 20 %. En los resultados de Merck de mañana, lo primero que hay que mirar no son las cifras principales.
Merck ($MRK ) publicará los resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 29 de octubre. La conferencia telefónica será a las 9:00, hora del Este de EE. UU. (21:00 del 29 de octubre, hora de Pekín):
1. El mercado espera un beneficio por acción de unos 2,09-2,12 dólares, frente a los 2,58 dólares del mismo periodo del año pasado: una caída interanual de aproximadamente el 18 %.
2. Se esperan unos ingresos de 17.230-17.290 millones de dólares, frente a los 17.280 millones del mismo periodo del año pasado: prácticamente sin cambios.
3. Keytruda sigue siendo el producto clave. Zacks estima que sus ventas en este trimestre rondarán los 7.460 millones de dólares. Se espera que los nuevos productos, como Winrevair, Welireg y Capvaxive, junto con el negocio de salud animal, compensen parte de la debilidad; las flojas ventas de la vacuna Gardasil lastran los resultados.
El trimestre pasado, los ingresos fueron de 16.610 millones de dólares, un 5,1 % más interanual, pero la pérdida por acción según los principios contables GAAP fue de 0,13 dólares, debido a gastos extraordinarios. La previsión anual es de ingresos de entre 66.300 y 67.300 millones de dólares y un beneficio por acción ajustado de entre 2,66 y 2,76 dólares. La empresa superó las expectativas en los últimos cuatro trimestres, con una sorpresa positiva media de alrededor del 18,8 %. Además, el 19 de octubre HSBC elevó su precio objetivo de 172 a 175 dólares.
En mi opinión, la prueba de estos resultados no es si los ingresos alcanzan los 17.300 millones, sino si la caída de las ganancias se debe a factores estructurales o a gastos puntuales. Si Keytruda se mantiene firme, los nuevos productos toman el relevo y no se recorta la previsión anual, el mercado tendrá motivos para considerar este trimestre como una etapa de transición. Si los ingresos cumplen las expectativas, pero Gardasil sigue lastrando los resultados y la previsión no cambia, parte de las elevadas expectativas ya quedará descontada. Si los ingresos quedan por debajo de lo esperado y además se rebaja la previsión, habrá que volver a calcular a qué ritmo pueden tomar el relevo otros productos antes de que venza la patente de Keytruda. No perseguiré el primer movimiento tras la apertura: esperaré a que la conferencia telefónica aclare los gastos extraordinarios y las previsiones antes de evaluar la dirección.
Datos al: 2026-10-28 13:18 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Merck ($MRK ) publicará los resultados del tercer trimestre de 2026 antes de la apertura del mercado estadounidense el 29 de octubre. La conferencia telefónica será a las 9:00, hora del Este de EE. UU. (21:00 del 29 de octubre, hora de Pekín):
1. El mercado espera un beneficio por acción de unos 2,09-2,12 dólares, frente a los 2,58 dólares del mismo periodo del año pasado: una caída interanual de aproximadamente el 18 %.
2. Se esperan unos ingresos de 17.230-17.290 millones de dólares, frente a los 17.280 millones del mismo periodo del año pasado: prácticamente sin cambios.
3. Keytruda sigue siendo el producto clave. Zacks estima que sus ventas en este trimestre rondarán los 7.460 millones de dólares. Se espera que los nuevos productos, como Winrevair, Welireg y Capvaxive, junto con el negocio de salud animal, compensen parte de la debilidad; las flojas ventas de la vacuna Gardasil lastran los resultados.
El trimestre pasado, los ingresos fueron de 16.610 millones de dólares, un 5,1 % más interanual, pero la pérdida por acción según los principios contables GAAP fue de 0,13 dólares, debido a gastos extraordinarios. La previsión anual es de ingresos de entre 66.300 y 67.300 millones de dólares y un beneficio por acción ajustado de entre 2,66 y 2,76 dólares. La empresa superó las expectativas en los últimos cuatro trimestres, con una sorpresa positiva media de alrededor del 18,8 %. Además, el 19 de octubre HSBC elevó su precio objetivo de 172 a 175 dólares.
En mi opinión, la prueba de estos resultados no es si los ingresos alcanzan los 17.300 millones, sino si la caída de las ganancias se debe a factores estructurales o a gastos puntuales. Si Keytruda se mantiene firme, los nuevos productos toman el relevo y no se recorta la previsión anual, el mercado tendrá motivos para considerar este trimestre como una etapa de transición. Si los ingresos cumplen las expectativas, pero Gardasil sigue lastrando los resultados y la previsión no cambia, parte de las elevadas expectativas ya quedará descontada. Si los ingresos quedan por debajo de lo esperado y además se rebaja la previsión, habrá que volver a calcular a qué ritmo pueden tomar el relevo otros productos antes de que venza la patente de Keytruda. No perseguiré el primer movimiento tras la apertura: esperaré a que la conferencia telefónica aclare los gastos extraordinarios y las previsiones antes de evaluar la dirección.
Datos al: 2026-10-28 13:18 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
18
·
--
Mientras todos hablan de capacidad de cómputo para IA, Oracle ha cambiado de estrategia: integrar ChatGPT directamente en el software empresarial.
El 27 de octubre, Oracle anunció en Oracle AI World, en Las Vegas, que ampliará su colaboración con OpenAI. ChatGPT, Codex y los modelos de OpenAI se integrarán en las aplicaciones empresariales, las herramientas de desarrollo, la infraestructura en la nube y los servicios de seguridad de Oracle. En total, se anunciaron cuatro productos:
① Oracle AI Workspace: conecta ChatGPT con las aplicaciones Fusion, NetSuite, AI Database y OCI. Los empleados podrán consultar información empresarial y ejecutar flujos de trabajo aprobados mediante conversaciones, aunque el producto todavía está en desarrollo;
② Oracle App Composer: permite crear aplicaciones en lenguaje natural con Codex y conectarlas a datos empresariales aprobados. Oracle se encargará del despliegue y las operaciones;
③ Oracle AI Security Mesh: un servicio gestionado que utiliza modelos de seguridad de OpenAI para detectar, clasificar y corregir vulnerabilidades, y volver a comprobarlas;
④ Oracle AI SMB Bundle: un paquete para pequeñas y medianas empresas que incluye 12.000 dólares anuales en créditos de OCI durante un máximo de 3 años, además de 50 dólares en créditos de ChatGPT por usuario (hasta 5 usuarios). Se requiere una solicitud y aprobación, y las plazas son limitadas.
Además, los clientes de Oracle en Estados Unidos ya pueden usar Universal Credits para comprar OpenAI API, Codex y ChatGPT Work a través de Oracle Marketplace. Según los datos internos que reveló OpenAI, Oracle ya cuenta con 130.000 usuarios activos de ChatGPT y 95.000 usuarios activos de Codex.
Qué significa: el verdadero valor de este paso no está en el anuncio, sino en su implementación. Workspace todavía está en desarrollo y el paquete para pymes requiere aprobación y tiene plazas limitadas; en otras palabras, por ahora solo se ha trazado el plano de construcción de la IA empresarial. La verdadera prueba está en si se pueden mantener los controles sobre permisos, aprobaciones y auditorías, aspectos fundamentales del software empresarial, dentro de una interfaz conversacional. Si se logra, ChatGPT pasará de ser una herramienta de chat a convertirse en la puerta de entrada a los sistemas empresariales, y la ventaja competitiva de Oracle en software se verá reforzada por la IA. Si no, por muchos modelos que haya, solo se habrá cambiado a una interfaz más atractiva. Para $ORCLB , lo importante no es el comunicado de hoy, sino el ritmo de lanzamiento de Workspace en los próximos trimestres y el número real de cuentas que abra el paquete para pymes.
Datos al: 2026-10-28 12:40 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Mientras todos hablan de capacidad de cómputo para IA, Oracle ha cambiado de estrategia: integrar ChatGPT directamente en el software empresarial.
El 27 de octubre, Oracle anunció en Oracle AI World, en Las Vegas, que ampliará su colaboración con OpenAI. ChatGPT, Codex y los modelos de OpenAI se integrarán en las aplicaciones empresariales, las herramientas de desarrollo, la infraestructura en la nube y los servicios de seguridad de Oracle. En total, se anunciaron cuatro productos:
① Oracle AI Workspace: conecta ChatGPT con las aplicaciones Fusion, NetSuite, AI Database y OCI. Los empleados podrán consultar información empresarial y ejecutar flujos de trabajo aprobados mediante conversaciones, aunque el producto todavía está en desarrollo;
② Oracle App Composer: permite crear aplicaciones en lenguaje natural con Codex y conectarlas a datos empresariales aprobados. Oracle se encargará del despliegue y las operaciones;
③ Oracle AI Security Mesh: un servicio gestionado que utiliza modelos de seguridad de OpenAI para detectar, clasificar y corregir vulnerabilidades, y volver a comprobarlas;
④ Oracle AI SMB Bundle: un paquete para pequeñas y medianas empresas que incluye 12.000 dólares anuales en créditos de OCI durante un máximo de 3 años, además de 50 dólares en créditos de ChatGPT por usuario (hasta 5 usuarios). Se requiere una solicitud y aprobación, y las plazas son limitadas.
Además, los clientes de Oracle en Estados Unidos ya pueden usar Universal Credits para comprar OpenAI API, Codex y ChatGPT Work a través de Oracle Marketplace. Según los datos internos que reveló OpenAI, Oracle ya cuenta con 130.000 usuarios activos de ChatGPT y 95.000 usuarios activos de Codex.
Qué significa: el verdadero valor de este paso no está en el anuncio, sino en su implementación. Workspace todavía está en desarrollo y el paquete para pymes requiere aprobación y tiene plazas limitadas; en otras palabras, por ahora solo se ha trazado el plano de construcción de la IA empresarial. La verdadera prueba está en si se pueden mantener los controles sobre permisos, aprobaciones y auditorías, aspectos fundamentales del software empresarial, dentro de una interfaz conversacional. Si se logra, ChatGPT pasará de ser una herramienta de chat a convertirse en la puerta de entrada a los sistemas empresariales, y la ventaja competitiva de Oracle en software se verá reforzada por la IA. Si no, por muchos modelos que haya, solo se habrá cambiado a una interfaz más atractiva. Para $ORCLB , lo importante no es el comunicado de hoy, sino el ritmo de lanzamiento de Workspace en los próximos trimestres y el número real de cuentas que abra el paquete para pymes.
Datos al: 2026-10-28 12:40 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
El 27 de octubre, Oracle anunció en Oracle AI World, en Las Vegas, que ampliará su colaboración con OpenAI. ChatGPT, Codex y los modelos de OpenAI se integrarán en las aplicaciones empresariales, las herramientas de desarrollo, la infraestructura en la nube y los servicios de seguridad de Oracle. En total, se anunciaron cuatro productos:
① Oracle AI Workspace: conecta ChatGPT con las aplicaciones Fusion, NetSuite, AI Database y OCI. Los empleados podrán consultar información empresarial y ejecutar flujos de trabajo aprobados mediante conversaciones, aunque el producto todavía está en desarrollo;
② Oracle App Composer: permite crear aplicaciones en lenguaje natural con Codex y conectarlas a datos empresariales aprobados. Oracle se encargará del despliegue y las operaciones;
③ Oracle AI Security Mesh: un servicio gestionado que utiliza modelos de seguridad de OpenAI para detectar, clasificar y corregir vulnerabilidades, y volver a comprobarlas;
④ Oracle AI SMB Bundle: un paquete para pequeñas y medianas empresas que incluye 12.000 dólares anuales en créditos de OCI durante un máximo de 3 años, además de 50 dólares en créditos de ChatGPT por usuario (hasta 5 usuarios). Se requiere una solicitud y aprobación, y las plazas son limitadas.
Además, los clientes de Oracle en Estados Unidos ya pueden usar Universal Credits para comprar OpenAI API, Codex y ChatGPT Work a través de Oracle Marketplace. Según los datos internos que reveló OpenAI, Oracle ya cuenta con 130.000 usuarios activos de ChatGPT y 95.000 usuarios activos de Codex.
Qué significa: el verdadero valor de este paso no está en el anuncio, sino en su implementación. Workspace todavía está en desarrollo y el paquete para pymes requiere aprobación y tiene plazas limitadas; en otras palabras, por ahora solo se ha trazado el plano de construcción de la IA empresarial. La verdadera prueba está en si se pueden mantener los controles sobre permisos, aprobaciones y auditorías, aspectos fundamentales del software empresarial, dentro de una interfaz conversacional. Si se logra, ChatGPT pasará de ser una herramienta de chat a convertirse en la puerta de entrada a los sistemas empresariales, y la ventaja competitiva de Oracle en software se verá reforzada por la IA. Si no, por muchos modelos que haya, solo se habrá cambiado a una interfaz más atractiva. Para $ORCLB , lo importante no es el comunicado de hoy, sino el ritmo de lanzamiento de Workspace en los próximos trimestres y el número real de cuentas que abra el paquete para pymes.
Datos al: 2026-10-28 12:40 UTC
Solo con fines informativos; no constituye asesoramiento de inversión.
80
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CanMicrosoftDeliverOnAI
654,083 visualizaciones
4,330 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·169 «Me gusta»
·94.6k visualizaciones
CanGoogleDefindItsCore
400,950 visualizaciones
3,051 participa(n) en el debate
FedWatch
16.1M visualizaciones
37,374 participa(n) en el debate