


Bitcoin cayó un 0,5% hasta los $81,383 el martes, por debajo de su media móvil de 50 días de $81,481, después de que los ETF spot de bitcoin de EE. UU. recibieran $526.6 millones el lunes, su mayor entrada diaria en casi un mes. Ese flujo se absorbió sin impulsar el precio, y las mesas de opciones pasaron la sesión pagando más por protección frente a las caídas.
El Kospi de Corea del Sur marcó la pauta y cayó un 3,73% hasta su cierre más bajo desde el 7 de abril, mientras SK Hynix y Samsung Electronics retrocedían ante la renovada preocupación por el gasto en IA. Los futuros del Nasdaq 100 bajaban un 0,31%.
Un día de entradas récord con un solo comprador detrás
La cifra de 526,6 millones de dólares es correcta y más acotada de lo que parece: CoinDesk informa que el total del día se debió íntegramente a BlackRock, lo que significa que los demás emisores no registraron cambios o tuvieron salidas.
Esa distinción importa para interpretar lo que señala la cifra. La acumulación institucional generalizada entre distintos emisores y el rebalanceo de un solo fondo o una gran asignación producen el mismo titular, pero llevan a conclusiones distintas. Un día explicado por un solo emisor refleja una decisión puntual, no una tendencia.
En cualquier caso, el precio cayó pese a ello. Que llegue una demanda al contado de 500 millones de dólares mientras Bitcoin baja un 0,5% significa que los vendedores la absorbieron con facilidad, una lectura del mercado más reveladora que la cifra de entradas por sí sola.
Los flujos son defensivos, mientras que el interés abierto aún parece alcista
En Deribit, las opciones de venta superaron a las de compra por más de dos a uno en 24 horas, y la opción de venta de 80.000 dólares con vencimiento el 30 de octubre fue el contrato con mayor actividad. Las opciones de venta fuera del dinero cuestan entre 2,5 y 4 puntos de volatilidad más que las opciones de compra equivalentes en los distintos vencimientos: los operadores pagan una prima por protección, no por potencial alcista.
En cambio, el interés abierto vigente se inclina hacia las opciones de compra con precios de ejercicio de entre 90.000 y 100.000 dólares para el mismo vencimiento del 30 de octubre. Las dos lecturas apuntan en direcciones opuestas porque miden cosas distintas. El interés abierto es una posición acumulada; el volumen y el sesgo reflejan los flujos actuales. Esas opciones de compra se abrieron cuando Bitcoin cotizaba a 87.229 dólares el 2 de octubre y ahora están muy fuera del dinero. El dinero nuevo está comprando la opción de venta de 80.000 dólares.
Las posiciones están rotando de alcistas a defensivas, y citar el interés abierto de las opciones de compra como contrapeso al sesgo es confundir una posición heredada con una visión actual.
Los largos están sufriendo daños desproporcionados
Los largos representan cerca del 55% de las posiciones de Bitcoin, con una proporción entre largos y cortos de 1,24. Los principales operadores de Binance están aún más comprometidos, con una proporción de 1,78, lo que implica que aproximadamente un 64% está en largo.
Sin embargo, los largos representaron alrededor del 69% de las liquidaciones. Que un lado que concentra el 55% de las posiciones absorba el 69% de los cierres forzosos es la señal mecánica de un mercado que avanza en su contra. Las liquidaciones totales cayeron un 54,7%, hasta los 155,1 millones de dólares, según CoinGlass; por tanto, la presión está disminuyendo en términos absolutos, aunque su composición sigue siendo desigual.
Coinalyze registró 120,6 millones de dólares en el mismo período, una diferencia del 29% frente a CoinGlass que refleja una cobertura distinta de los exchanges, no una corrección de ninguna de las cifras. Bitcoin y ether aportaron cada uno alrededor de 30 millones de dólares al total de Coinalyze, en conjunto cerca de la mitad del total.
La financiación de Bitcoin tiene un sesgo más alcista que la de ether
La tasa de financiación agregada de Bitcoin rondó el 8,8% anualizado, con un interés abierto de 27.400 millones de dólares, un 0,6% menos en 24 horas. La financiación de ether fue de aproximadamente un 3,9%.
Una financiación positiva significa que los largos pagan a los cortos para mantener sus posiciones, así que una tasa más alta indica una mayor concentración de posiciones largas. El 8,8% de Bitcoin supera con creces el de ether, lo que hace que Bitcoin tenga más posiciones largas apalancadas que ether, al contrario de cómo a veces se plantea la comparación.
Junto con el sesgo hacia las opciones de venta, esto configura un panorama coherente: los largos mantienen sus posiciones y compran protección en lugar de cerrarlas. Es una situación más estable que una capitulación total, pero significa que una caída por debajo de los 80.000 dólares haría que las coberturas se convirtieran en ventas automáticas.
El liderazgo de las altcoins del lunes se revirtió por completo
El CoinDesk 80 cayó un 0,34%, frente al 0,33% del CoinDesk 5, con mayor peso de Bitcoin: prácticamente lo mismo. El lunes, el CD80 subió un 0,90%, frente al 0,35% del CD5, una rentabilidad superior de aproximadamente 2,6 a uno.
El índice del sector DeFi fue el referente de CoinDesk más débil, con una caída del 1,2%, después de liderar el lunes, cuando todos sus integrantes subieron. Uniswap cayó un 2,3%, hasta unos 7,14 dólares, y morpho bajó un 2,5%.
La subida del lunes se basó en un crecimiento del interés abierto más rápido que el de los precios, mientras las ventas agresivas se equiparaban con compras agresivas: toma de posiciones, no demanda al contado. Las ganancias impulsadas por el apalancamiento se deshacen mediante el mismo mecanismo que las generó, y eso es lo que vimos en la sesión siguiente.
Los ingresos de Uniswap alcanzaron un récord mientras su token perdió una quinta parte de su valor
UNI ha caído alrededor de un 20% en el último mes, aunque el interruptor de comisiones elevó los ingresos del protocolo a 14,81 millones de dólares en septiembre, su mejor mes desde que empezó a retener comisiones, según Token Terminal. Esa cifra equivale a una tasa anualizada cercana a los 178 millones de dólares.
La divergencia es ahora mismo la historia de fundamentales más interesante del sector. Que un protocolo genere ingresos récord mientras su token cae significa que el mercado está descontando la durabilidad de esas comisiones, valorando el riesgo de dilución o regulatorio, o simplemente vendiendo el sector sin tener en cuenta el desempeño de cada proyecto. La cifra de septiembre corresponde a un solo mes, no a una tendencia, pero avanza en dirección opuesta al precio.
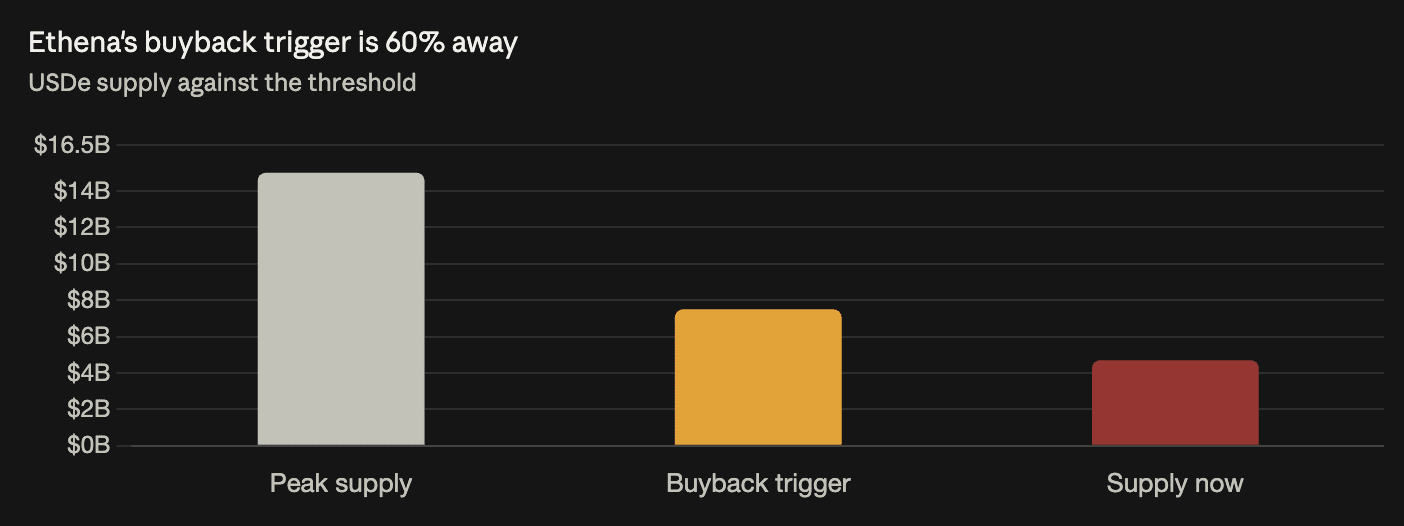
El umbral que activa las recompras de Ethena está a un 60% de distancia
ENA cayó un 1,9%, prolongando una caída de alrededor del 30% en el mes desde un máximo de finales de septiembre, cercano a los 29 centavos.
La limitación es la oferta. USDe ronda los 4.700 millones de dólares, frente a un máximo cercano a los 15.000 millones: una caída del 68,7%, que deja la oferta en el 31% de su máximo. Las recompras de ENA se activan al llegar a los 7.500 millones de dólares, exactamente la mitad del máximo. Para alcanzar ese nivel se necesita un crecimiento del 59,6% desde el nivel actual.
Decir «muy por debajo» se queda corto. Con este nivel de oferta, las recompras no son un catalizador a corto plazo, y la caída del token refleja esos cálculos, no se desvía de ellos.
Celestia lidera, con un desbloqueo próximo
Celestia subió un 2,2%, hasta unos 63 centavos, la mayor alza del CoinDesk 100 y un avance de alrededor del 42% en el mes. La subida ha coincidido con un indicador del 1 de octubre que mostró que su sistema de escalado Fibre promedió 3,07 terabits por segundo, y con la decisión del exchange de opciones Derive de elegir Celestia para la disponibilidad de datos en su lanzamiento V3.
La próxima prueba será el desbloqueo de 5,58 millones de TIA el 31 de octubre, con un valor de unos 3,5 millones de dólares a los precios actuales: una cifra modesta en términos absolutos, algo que conviene señalar para dimensionar el riesgo y no limitarse a mencionarlo.
Sandbox encabezó las caídas del índice, con un descenso del 4,5%, hasta unos 5,7 centavos, y cedió parte de una ganancia mensual cercana al 30% que comenzó cuando Upbit, Bithumb y Coinone levantaron las advertencias de negociación impuestas en agosto tras la explotación de un puente. Los tokens de capa 2 estuvieron entre los más débiles: arbitrum cayó un 3,6% y starknet un 3,2%. starknet aún acumula una subida de alrededor del 29% en el mes, tras dispararse el 9 y el 10 de octubre ante la noticia de que estudiaba convertirse en una capa 1 independiente resistente a la computación cuántica para 2027.
El petróleo revirtió su rumbo al cambiar el factor determinante
El crudo Brent ronda los 110 dólares, mientras los ataques hutíes contra Arabia Saudí mantienen presente el riesgo para la oferta. El lunes cotizó alrededor de los 107,80 dólares, con una caída del 1,9% tras confirmarse la exención estadounidense de las sanciones a la energía rusa.
Así que la dirección se invirtió en un día y, con ella, cambió el motivo. La exención para Rusia aumentó las expectativas de oferta; los ataques en Arabia Saudí las redujeron aún más rápido. Los organizadores saudíes están sopesando aplazar o celebrar en formato virtual la Future Investment Initiative, prevista del 26 al 29 de octubre, la señal institucional más clara de cómo se está evaluando localmente la escalada.