

Nota de IKOL #001 · Qué dice la orden de la SEC del 17 de septiembre y qué revela el aviso de un mercado
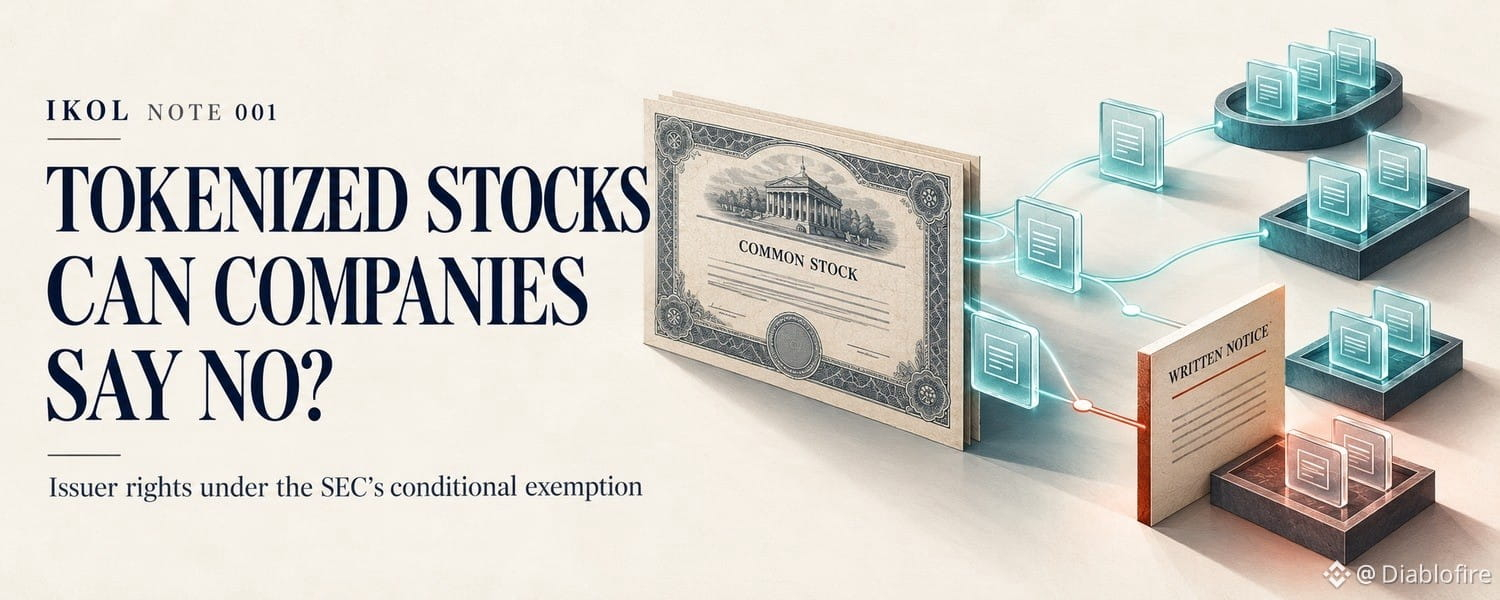
Respuesta breve: según la nueva orden de la SEC, sí, con ciertos límites. Un mercado de valores tokenizados que quiera ofrecer una acción tokenizada por un tercero no afiliado primero debe notificar a la empresa. Si la empresa presenta una objeción por escrito dentro de los 30 días naturales siguientes a la recepción de ese aviso, el mercado no puede ofrecer esa acción al amparo de la exención.
El 17 de septiembre, la SEC emitió una orden de exención condicional temporal (Release No. 34-106402) para los «mercados de valores tokenizados» (TSV, por sus siglas en inglés) que negocian versiones basadas en cadenas de bloques de acciones cotizadas en Estados Unidos. La orden exime condicionalmente a los TSV que cumplan los requisitos de la definición de bolsa de la Exchange Act, y a ciertos proveedores de liquidez de la definición de intermediario. No concede una exención general de las leyes de valores: las ofertas y ventas aún deben registrarse o estar exentas del registro. Leemos la orden para responder una pregunta concreta: ¿qué puede hacer una empresa cotizada ante la negociación de terceros de versiones tokenizadas de sus acciones en uno de estos mercados?
【Qué dice la orden】
[Documentado] Primero, el aviso. Antes de poner a disposición una acción tokenizada por una parte no afiliada al emisor, un TSV debe enviar a la empresa un Aviso al Emisor por escrito. La negociación «no puede comenzar hasta que hayan transcurrido al menos 30 días naturales desde la fecha en que el emisor recibe el Aviso al Emisor». (Sección II.D, p. 21)
[Documentado] Una objeción presentada a tiempo bloquea la negociación en ese mercado. Si la empresa presenta una objeción por escrito ante el TSV «a más tardar el día natural 30», «el TSV no puede poner esa Acción NMS Tokenizada a disposición para su negociación en el TSV». (II.D, pp. 21–22) Un mercado que negocie la acción de todos modos «no cumpliría las condiciones de la Exención para TSV» respecto de esa acción. (II.D, p. 22)
[Documentado] Por qué la SEC creó este derecho. La orden señala que el mecanismo de objeción permite a una empresa sopesar beneficios y riesgos, por ejemplo, el riesgo de tener que mantener su registro de accionistas para transferencias en cadena o la «posible dislocación de precios» de la acción subyacente, ya que los precios en los fondos de liquidez del mercado «probablemente se basen únicamente en la proporción de las cantidades de activos de ese fondo de liquidez». (II.D, p. 22) Estos son ejemplos de la SEC, no los motivos de una empresa en particular.
[Documentado] Los mismos derechos, sin nuevas emisiones. El mercado debe verificar que la acción tokenizada «otorga a sus titulares los mismos derechos y privilegios que las acciones NMS tradicionales de una clase equivalente», incluidos los mismos dividendos, derechos de voto y participación en los activos residuales en caso de liquidación. Quien tokenice las acciones por cuenta de terceros debe poner a disposición materiales para delegaciones de voto y otras comunicaciones del emisor «sin costo para el emisor ni para los accionistas». Además, «no se permiten emisiones primarias ni ofertas iniciales de valores en un TSV al amparo de la Exención para TSV». (II.E, pp. 22–23)
[Documentado] La negociación tiene límites. Los niveles se basan en las acciones de Nivel 1 y Nivel 2 del Plan existente de Límites de Subida y Bajada. (II.F, pp. 23–24) Un mercado puede negociar como máximo 75 símbolos de Nivel 1 y 250 de Nivel 2. Para cada acción, el volumen medio diario de acciones del mercado no puede superar el 0,25 % (Nivel 1) o el 2,5 % (Nivel 2) del volumen medio diario de esa acción durante el mes anterior. (II.F, p. 24) Los volúmenes y el número de símbolos se agregan con los de mercados afiliados. (II.F, pp. 24–25) Para una acción tokenizada determinada, el primer incumplimiento del umbral de volumen por parte del mercado no provoca una pausa en la negociación, pero el mercado debe garantizar que cumplirá los límites en adelante. Cada incumplimiento posterior respecto de esa misma acción exige una pausa inmediata de tres meses, y los TSV afiliados también deben suspender la negociación de esa acción. El tratamiento del primer incumplimiento se aplica únicamente a los umbrales de volumen, no a los límites de símbolos. (II.F, pp. 26–27, notas 74–75)
[Documentado] Es temporal. La orden «está prevista para vencer cinco años después de su publicación» y se describe como «una medida provisional y específica» mientras la Comisión considera futuras normas. (Sección I, p. 6) La SEC está solicitando comentarios del público. (p. 7; Sección VI)
【Una prueba temprana: el aviso de un mercado】
[Informado] OKXICE TSV —operado por OKXICE LLC, una empresa conjunta propiedad en un 50 % de Intercontinental Exchange Holdings y en un 50 % de OKC USA Holding— afirma en su aviso público del 15 de octubre de 2026 que nueve emisores han presentado objeciones: Cerebras Systems, AppLovin, Applied Digital, Rocket Lab, CoreWeave, Verizon, Applied Optoelectronics, Broadcom y UnitedHealth Group. (Aviso, p. 7)
[Informado] El aviso describe los planes del mercado en futuro y no indica una fecha de lanzamiento. No reproduce las cartas de las empresas ni explica sus motivos. No hemos visto las cartas y no podemos verificarlas de forma independiente; esta es la información divulgada por el propio mercado.
【Qué no resuelve la orden】
[Análisis] No encontramos ninguna disposición expresa que aborde una objeción presentada después de que una acción ya haya comenzado a negociarse en un mercado. La orden impide que un mercado ponga una acción a disposición tras una objeción presentada a tiempo; no dice nada sobre objeciones tardías. Se trata de una laguna en el texto de esta orden, no de una conclusión de que la empresa carecería de otros recursos legales.
[Informado — comentario jurídico] Covington & Burling (23 de septiembre) enumera otras cuestiones sin resolver, entre ellas qué recurso tiene una empresa si un mercado negocia sus acciones de forma indebida, cómo conciliarían la misma acción varios mercados en distintas cadenas de bloques y cómo se relacionaría todo esto con el agente de transferencias y el registro de accionistas de la empresa. Este es el análisis de un bufete de abogados, no una interpretación de la SEC.
【Análisis: ¿quién da forma a este mercado?】
[Análisis] La orden otorga a los emisores un mecanismo de objeción con plazo limitado respecto de la negociación en un TSV concreto. El silencio no equivale a consentimiento afirmativo. Pero si un emisor no presenta una objeción dentro del plazo establecido, la negociación en ese mercado puede continuar, siempre que el mercado cumpla las demás condiciones de la orden. Para los equipos de relaciones con inversores y asuntos jurídicos, el Aviso al Emisor ahora implica una fecha límite.
[Análisis] Eso hace que las objeciones sean informativas. Cada objeción presentada a tiempo elimina una acción de la posible oferta de ese mercado antes de que comience la negociación, independientemente de la demanda. Todavía no se puede juzgar si nueve es mucho: el aviso no indica cuántas empresas fueron notificadas. Y no debe interpretarse una objeción como oposición a la SEC, a la tokenización en general o al mercado; no se indican los motivos.
【Lo que no podemos determinar】
· Cómo trataría la SEC una objeción recibida después de que comience la negociación
· Cuántas empresas recibieron Avisos al Emisor y por qué se opusieron las nueve
· Si la oferta del mercado ha cambiado desde su aviso del 15 de octubre
Evidencia: sólida respecto de lo que dice la orden (documento primario, cotejado con el texto íntegro); moderada respecto de las objeciones (aviso del propio mercado; no hemos visto las cartas); escasa respecto de cómo funcionará el mercado en la práctica. Alcance: únicamente acciones NMS tokenizadas por terceros en TSV al amparo de esta orden. No constituye asesoramiento legal ni de inversión.
Fuentes
1. SEC, Release No. 34-106402, Orden que concede una exención condicional temporal (17 de septiembre de 2026) — https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
2. OKXICE TSV, Aviso público (15 de octubre de 2026) — https://www.okx.com/cdn/assets/files/2610/F085D8D65135AB9C.pdf
3. CoinInsider, «Nueve emisores se oponen a las cotizaciones de acciones tokenizadas de OKXICE» (16 de octubre de 2026) — https://www.coininsider.org/news/nine-issuers-object-to-okxice-tokenized-stock-listings/
4. Covington & Burling, «¿Me obligarán ahora a tokenizar las acciones de mi empresa?» (23 de septiembre de 2026) — https://www.cov.com/en/news-and-insights/insights/2026/09/will-my-company-be-forced-to-tokenize-its-stock-now-what-public-companies-should-know-about-the-secs-innovation-exemption
IKOL · Investigación asistida por IA, editada por personas. Identificamos qué está documentado, qué se ha informado y qué se ha analizado, y publicamos nuestras correcciones.