La Comisión de Comercio de Futuros de Materias Primas (CFTC) actualizó su orientación el 24 de septiembre, ofreciendo a las empresas de derivados reguladas una vía legal más clara para usar activos tokenizados y mantener registros basados en blockchain; un movimiento que llega apenas días después de que el Senado no lograra avanzar la Ley CLARITY.
¿Qué cambió realmente?
La actualización aborda dos preguntas prácticas a las que se enfrentan las empresas reguladas bajo la supervisión de la CFTC:
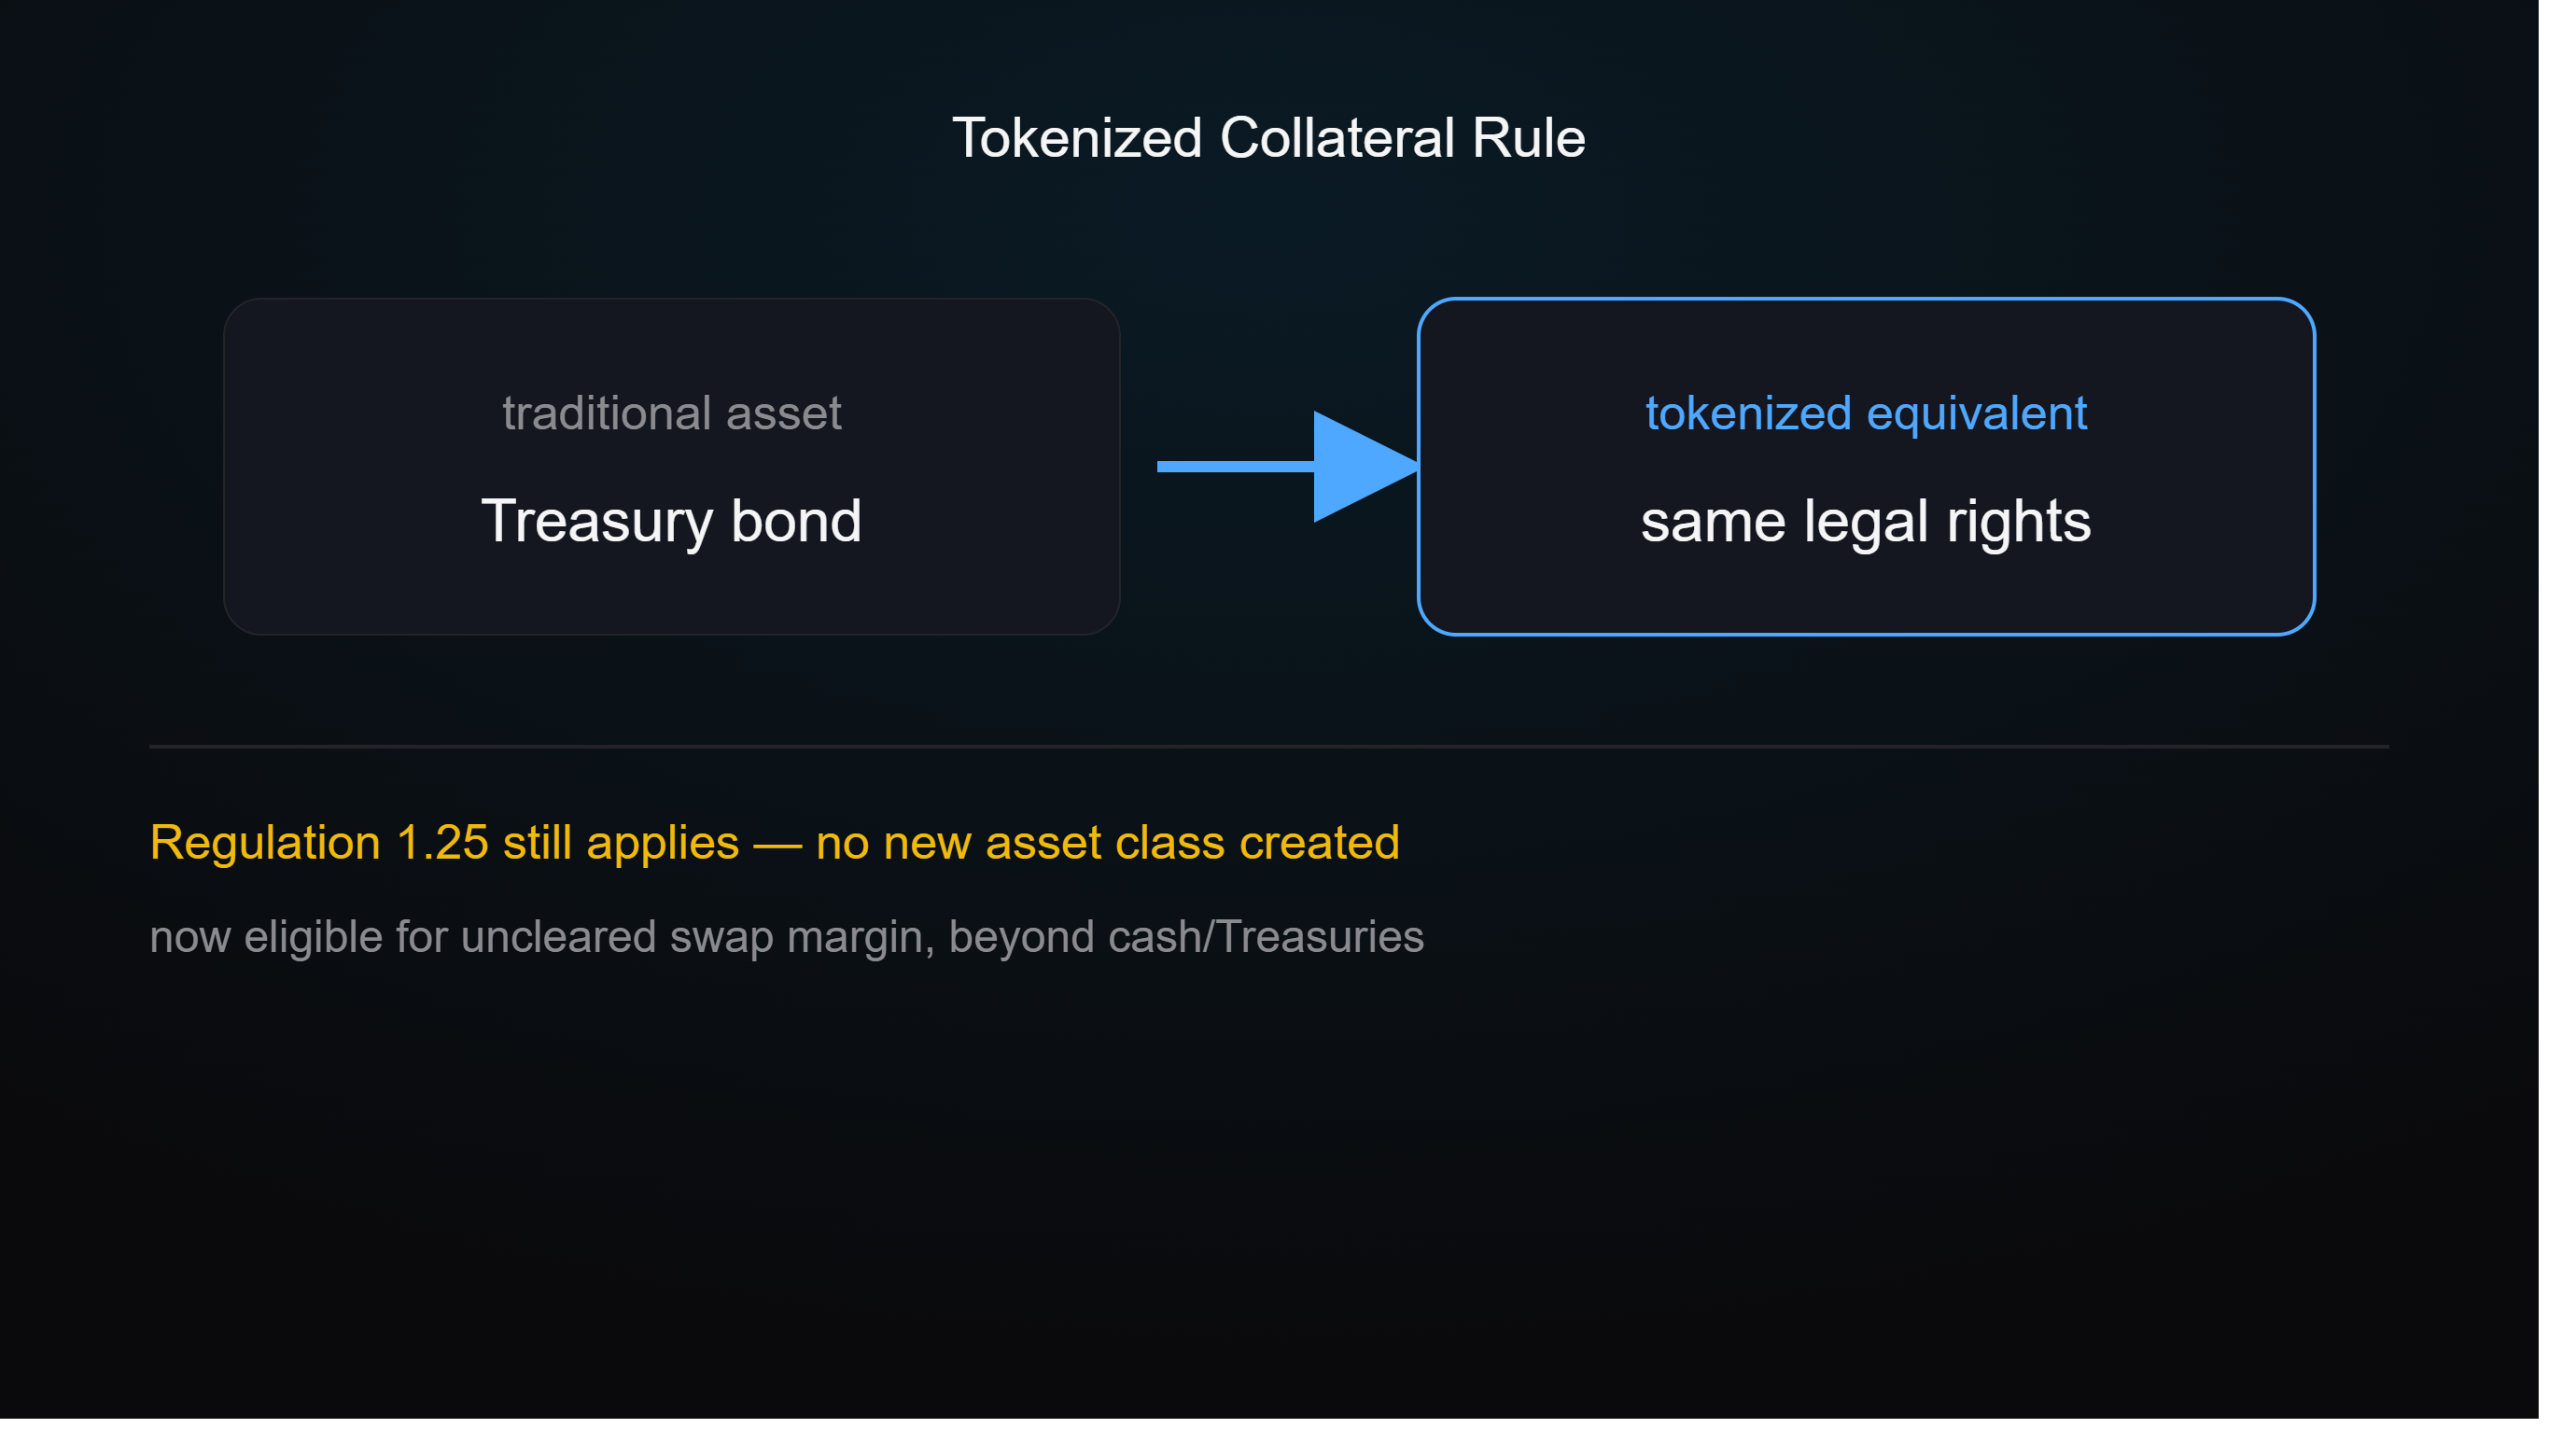
1. El colateral tokenizado ahora está permitido explícitamente. Las empresas pueden invertir fondos de los clientes en versiones tokenizadas de activos ya permitidos, pero solo si la forma tokenizada otorga a los titulares "los mismos derechos legales y económicos o derechos funcionalmente equivalentes" que la versión tradicional. Esto no es una nueva clase de activo; es una aclaración de que la tokenización es un cambio de forma, no un motivo para excluir un activo que de otro modo sería permisible. La Regulación 1.25, que limita en qué activos pueden invertirse los fondos de los clientes, sigue aplicándose en su totalidad: la tokenización no afloja esa restricción.
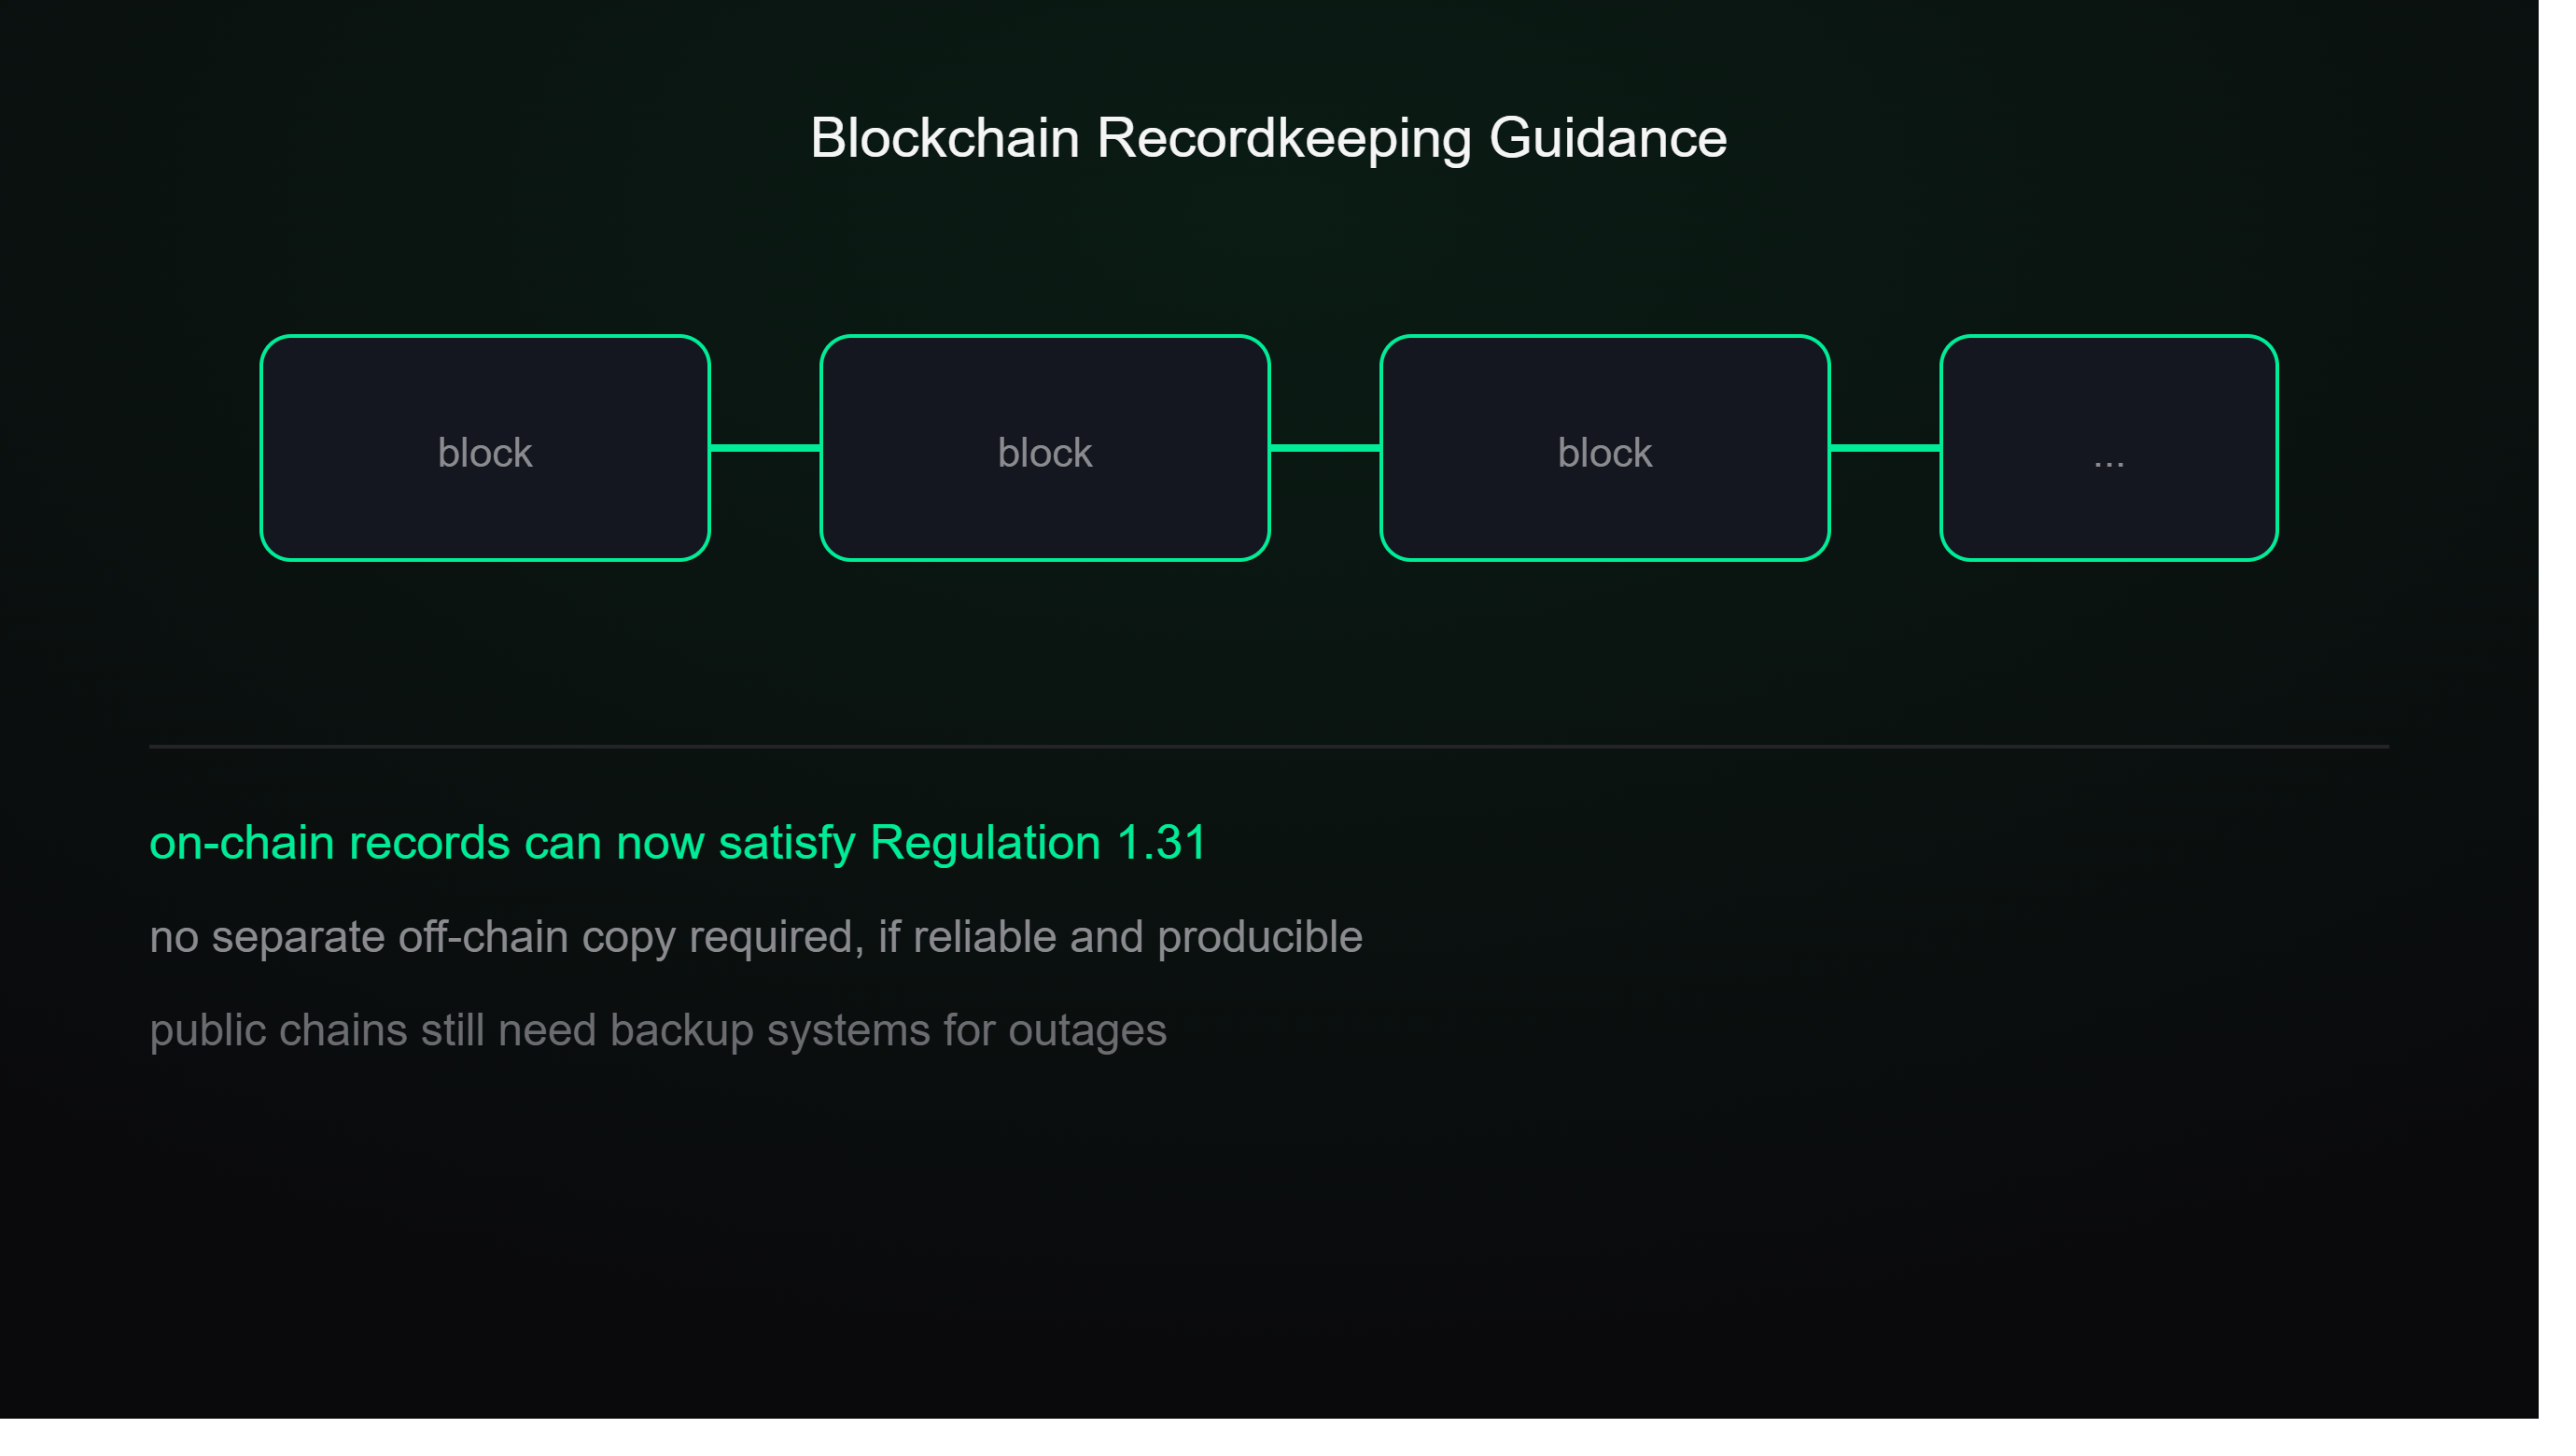
2. La blockchain puede servir ahora como registro oficial. Las entidades reguladas pueden usar blockchain o sistemas de contabilidad distribuida para cumplir con los requisitos de mantenimiento de registros de la Regulación 1.31, siempre que los registros sigan siendo fiables, accesibles y puedan producirse a solicitud. Las firmas ya no necesitan mantener una copia separada fuera de la cadena solo porque ya exista un registro en cadena; sin embargo, quienes utilizan redes públicas sin permiso aún necesitan sistemas de respaldo para mantener los registros recuperables durante interrupciones o alteraciones.
El contexto regulatorio
Esto no ocurrió en el vacío. Solo días antes, la votación de cloture del Senado sobre la Ley de Claridad del Mercado de Activos Digitales (CLARITY) falló: el proyecto de ley que habría dado a la CFTC una autoridad estatutaria clara sobre los mercados spot de cripto y creado un marco federal integral. Con la baja probabilidad de que el Congreso apruebe legislación sobre estructura de mercado antes de 2027, el presidente de la CFTC, Michael Selig, dijo que la actualización formaba parte de los esfuerzos en curso para "proporcionar claridad regulatoria para la industria cripto" mientras tanto. El presidente de la SEC, Paul Atkins, hizo eco de un sentimiento similar antes de la votación fallida, diciendo que su agencia estaba "lista, dispuesta y en condiciones" de proponer sus propias reglas cripto sin la acción del Congreso; la SEC ya había propuesto reglas sobre contratos de inversión de criptoactivos en agosto.
En resumen: con el Congreso estancado, ambos reguladores principales avanzan con lo que pueden mediante la autoridad administrativa existente, en lugar de esperar una nueva legislación.
Por qué esto importa para el relato de la tokenización
Esto llega cuando el mercado de activos del mundo real tokenizados (RWA) ha crecido hasta rondar los 46.000 millones de dólares. Reglas de colateral más claras brindan a las firmas de derivados reguladas —intermediarios de futuros (FCMs) y organizaciones de compensación (DCOs)— una vía legítima para usar activos tokenizados para el margen de los swaps, una opción además del efectivo o los bonos del Tesoro para cumplir obligaciones de swaps no compensados. Es un trabajo de infraestructura importante, incluso si por sí solo no genera una reacción destacada en los precios.
Una importante salvedad
La propia guía de la CFTC señala que no crea nuevos derechos exigibles, no modifica reglas existentes ni garantiza protección frente a acciones de cumplimiento futuras: es la interpretación del personal sobre cómo se aplican las reglas actuales, no una nueva ley. La distinción central que la agencia mantiene sigue siendo firme: las versiones tokenizadas de instrumentos financieros ya permitidos se tratan de manera diferente que las criptomonedas independientes, que aún no califican bajo las normas de inversión de los clientes.
El panorama más amplio
Combinado con el impulso de Hong Kong hacia el settlement de CBDC mayorista 24/7, la incorporación de Cardano al estándar de pagos con IA x402 y el anuncio de la presentación del ETF SEI en staking de Canary —todas historias que cubrimos recientemente—, esta actualización de la CFTC encaja en un patrón global más amplio: reguladores e instituciones construyendo la infraestructura de cumplimiento para las finanzas tokenizadas, pieza por pieza, aunque se estanque la legislación integral. El relato de la tokenización de RWA sigue ganando apoyo estructural, una aclaración regulatoria incremental a la vez.
#CFTCUpdatesGuidanceOnTokenizedAssets #RWA #CryptoRegulation