

#aster
aster
15.4M visualizaciones
30,204 participa(n) en el debate
Populares
Novedades
·
--
ASTER se dispara como el activo con mayor movimiento de Binance; no puedo verificar las noticias en tiempo real, pero el aumento del volumen de perpetuos en Aster DEX y el entusiasmo por los incentivos están impulsando el impulso, que se ve amplificado por la escasa liquidez.
$ASTER #ASTER
Esto no es asesoramiento financiero. Sé responsable de tus propias decisiones financieras.
$ASTER #ASTER
Esto no es asesoramiento financiero. Sé responsable de tus propias decisiones financieras.
334
Ver traducción
#aster
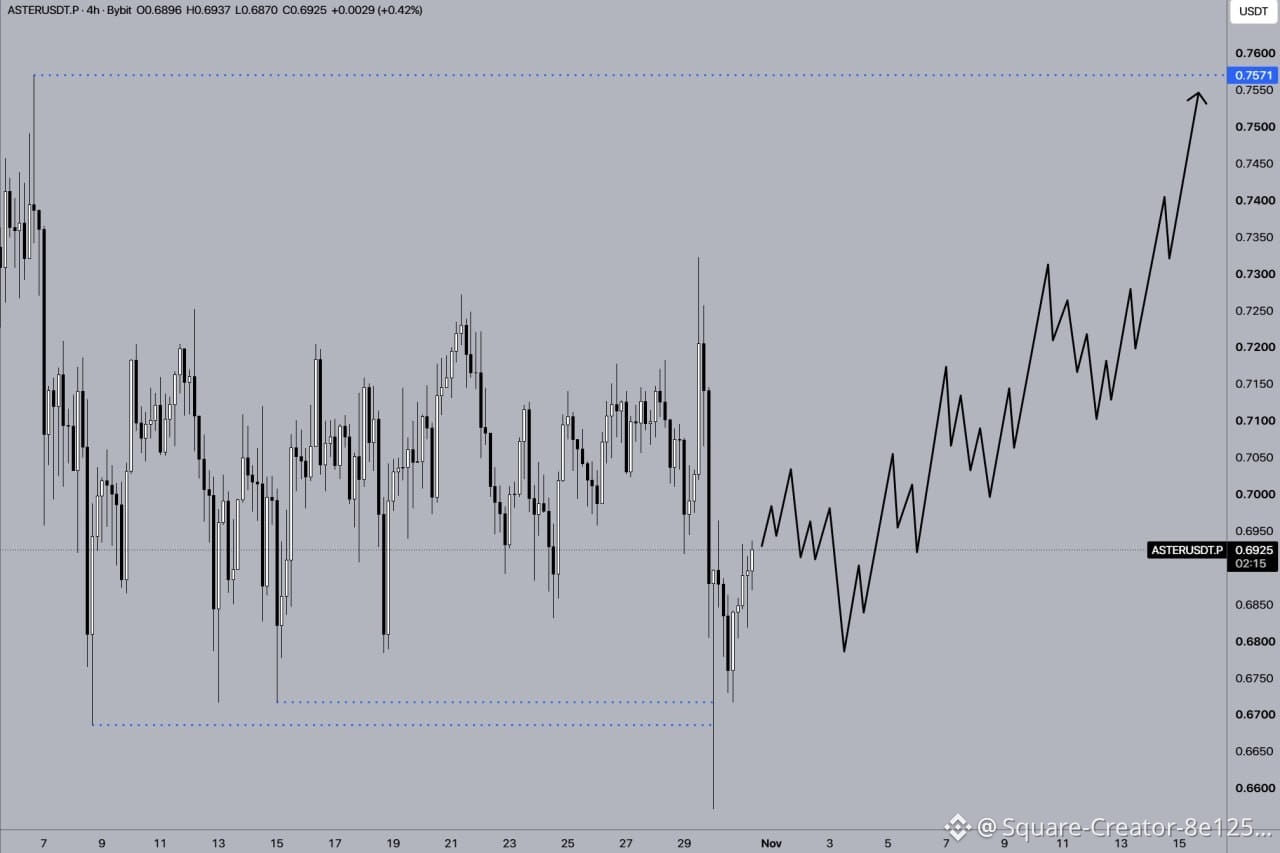
↗️ خلال فترة التصحيح، جمع سعر عملة ASTER سيولة من أدنى مستوياتها السابقة عند 0.67 دولار. إذا تمكن السعر من البقاء فوق هذه المستويات بنجاح، فسيبدأ اتجاه صعودي جديد، بهدف الوصول إلى أعلى مستوى سابق عند 0.7570 دولار
#aster
↗️ خلال فترة التصحيح، جمع سعر عملة ASTER سيولة من أدنى مستوياتها السابقة عند 0.67 دولار. إذا تمكن السعر من البقاء فوق هذه المستويات بنجاح، فسيبدأ اتجاه صعودي جديد، بهدف الوصول إلى أعلى مستوى سابق عند 0.7570 دولار
↗️ خلال فترة التصحيح، جمع سعر عملة ASTER سيولة من أدنى مستوياتها السابقة عند 0.67 دولار. إذا تمكن السعر من البقاء فوق هذه المستويات بنجاح، فسيبدأ اتجاه صعودي جديد، بهدف الوصول إلى أعلى مستوى سابق عند 0.7570 دولار
1
7

·
--
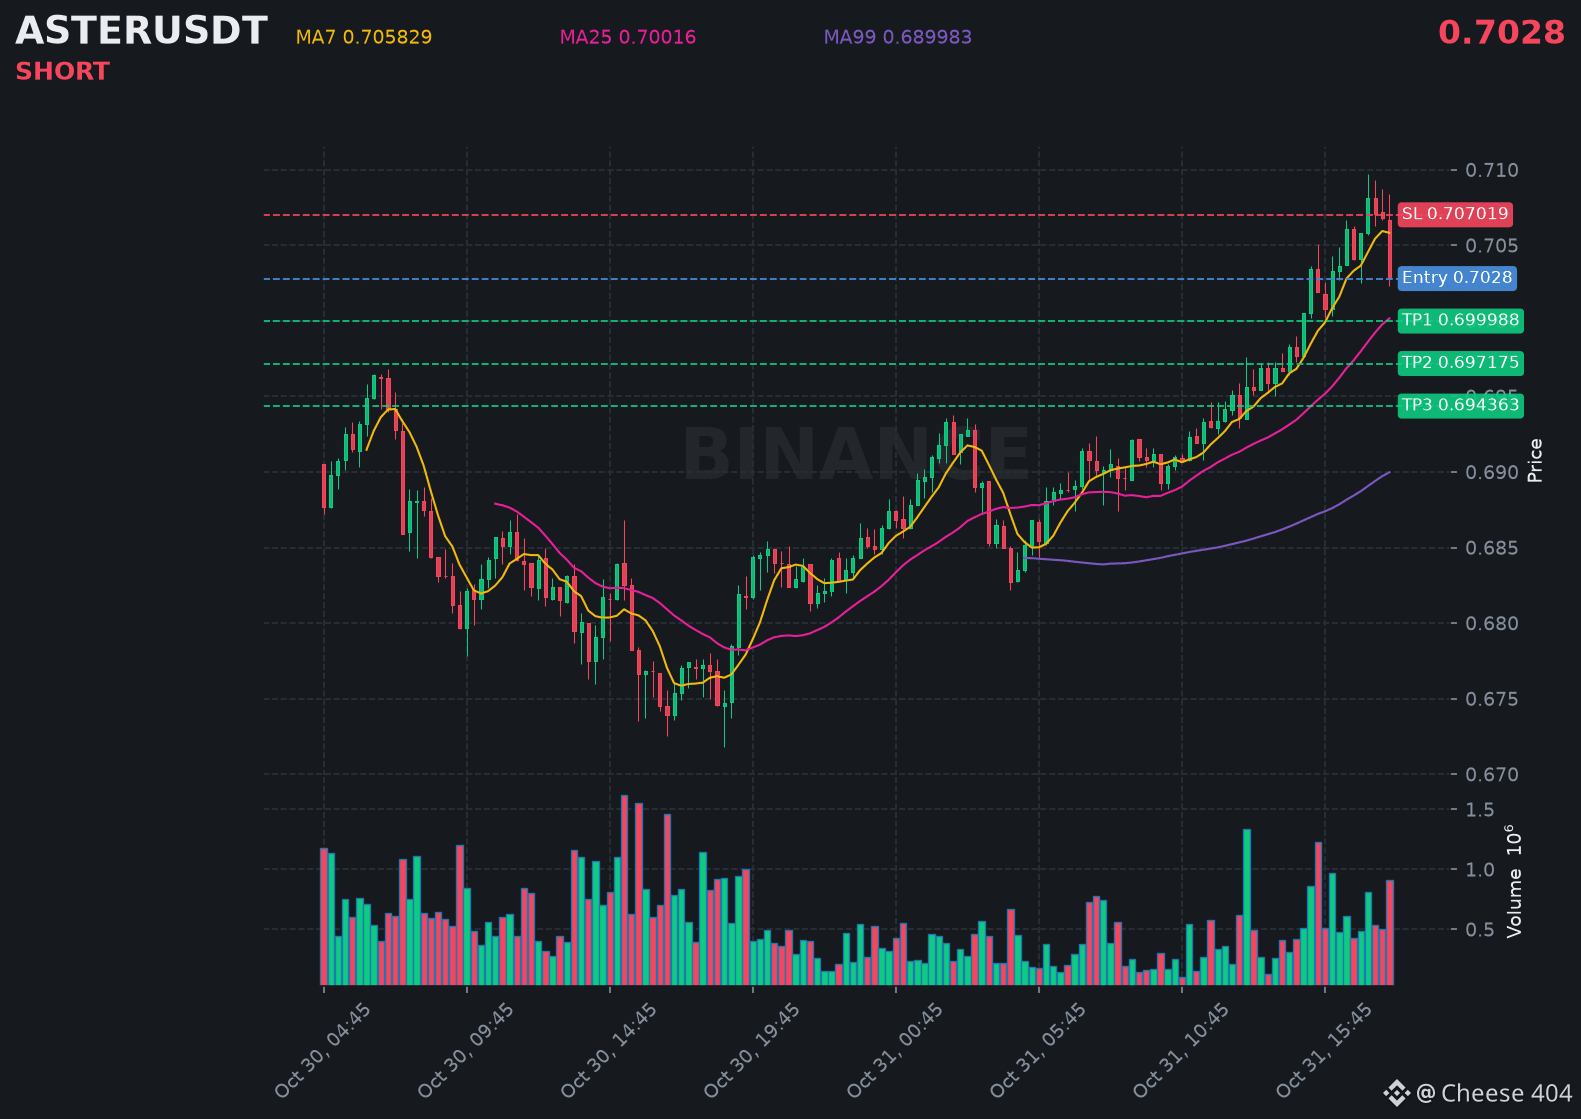
$ASTER está perdiendo impulso rápidamente mientras aumenta el volumen y el precio cae por debajo de un soporte clave.
📍 @ 0.7028 | Volumen: 0.64M USD
RSI 56 | EMA20: 0.701972 USD
📈 Plan de operación:
📈 Entrada: 0.701956 – 0.703644
🛑 Stop loss: 0.707019
🎯 TP1: 0.699988
🎯 TP2: 0.697175
🎯 TP3: 0.694363
Esperando confirmación para luego aprovechar la tendencia bajista.
👉 $ASTER 👈 Atrápalo
#ASTER
📍 @ 0.7028 | Volumen: 0.64M USD
RSI 56 | EMA20: 0.701972 USD
📈 Plan de operación:
📈 Entrada: 0.701956 – 0.703644
🛑 Stop loss: 0.707019
🎯 TP1: 0.699988
🎯 TP2: 0.697175
🎯 TP3: 0.694363
Esperando confirmación para luego aprovechar la tendencia bajista.
👉 $ASTER 👈 Atrápalo
#ASTER
63
·
--
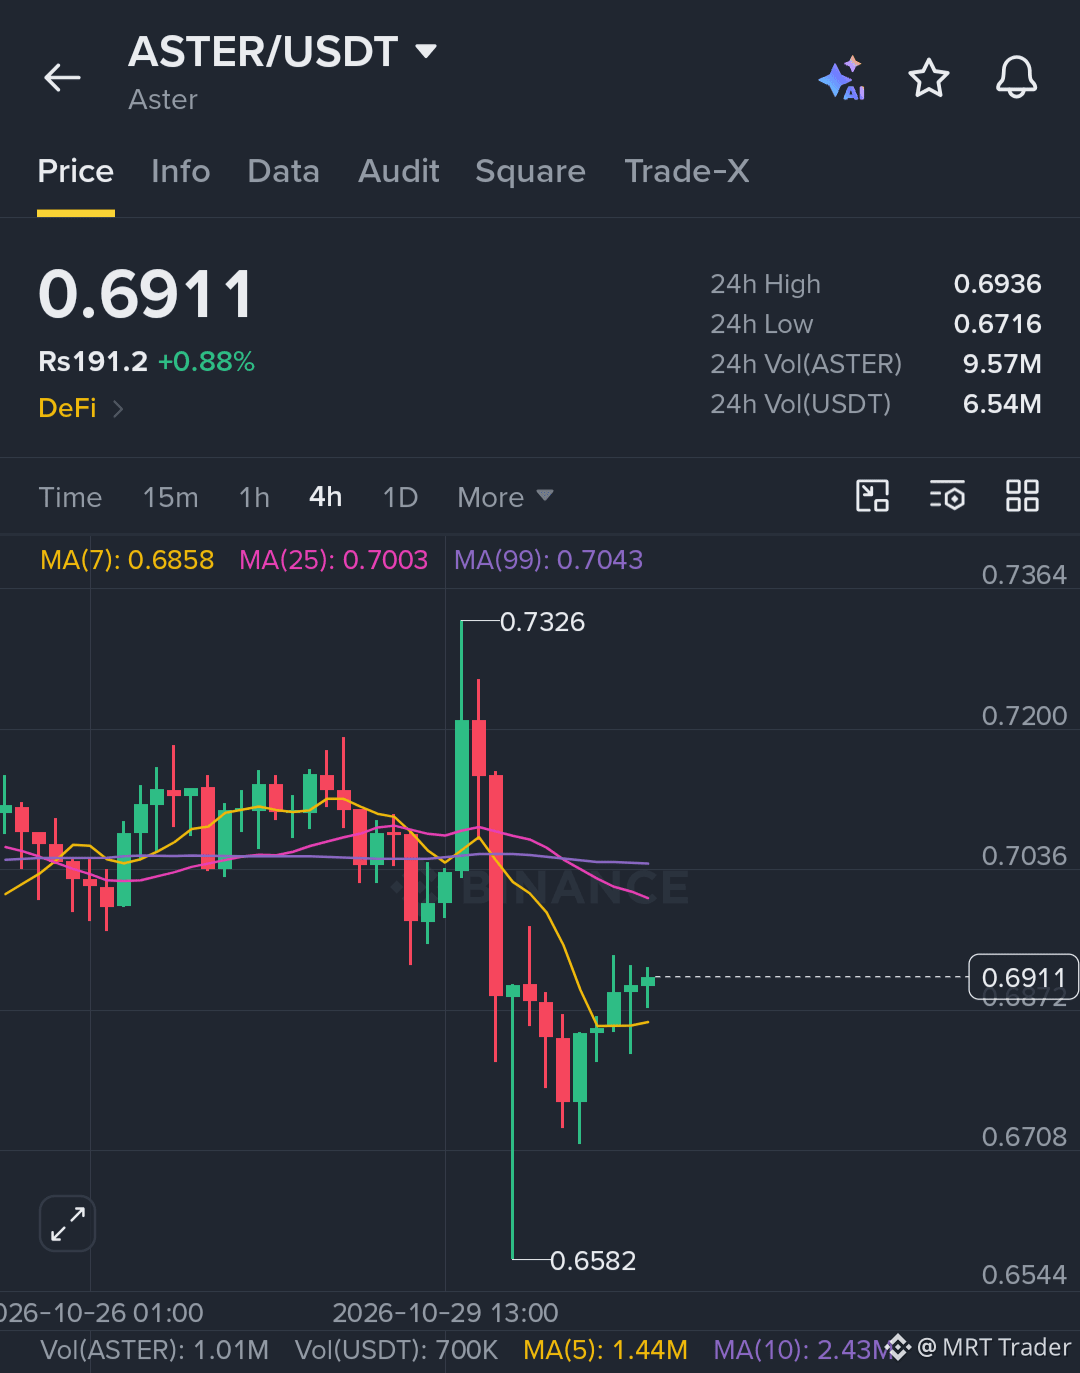
$ASTER se mantiene cerca del soporte y los compradores parecen listos para impulsarlo hacia una resistencia más alta.
Nivel clave:
🟢 Alcista por encima de: 0.694
Configuración de la operación (larga):
🟢 Zona de entrada: 0.686 – 0.690
🎯 Objetivos: 0.725 / 0.752 / 0.778
⛔ Stop loss: 0.665
Vigila si el precio es rechazado en la resistencia durante la subida. Entra en los retrocesos y gestiona el riesgo adecuadamente.
Haz clic aquí para comprar ahora 👉 $ASTER
{future}(ASTERUSDT)
También en seguimiento: $AIN y $HANA
#ASTER #Ethereum #bitcoin
$ASTER se mantiene cerca del soporte y los compradores parecen listos para impulsarlo hacia una resistencia más alta.
Nivel clave:
🟢 Alcista por encima de: 0.694
Configuración de la operación (larga):
🟢 Zona de entrada: 0.686 – 0.690
🎯 Objetivos: 0.725 / 0.752 / 0.778
⛔ Stop loss: 0.665
Vigila si el precio es rechazado en la resistencia durante la subida. Entra en los retrocesos y gestiona el riesgo adecuadamente.
Haz clic aquí para comprar ahora 👉 $ASTER
También en seguimiento: $AIN y $HANA
#ASTER #Ethereum #bitcoin
7

·
--
Desglose de Aster: de superar por un tiempo a Hyperliquid a quedarse con apenas un tercio de su volumen en 30 días
En septiembre del año pasado, Aster llegó a hacerse con el 70 % del volumen de operaciones del sector de los perpetuos descentralizados, mientras que Hyperliquid se quedó con apenas un 10 %. En octubre de este año, las cifras de 30 días de DefiLlama se invirtieron: 59.950 millones de dólares para Aster y 204.830 millones para Hyperliquid; Aster se quedó con alrededor de un tercio de la cifra de su rival. En este artículo analizamos Aster: qué es, cómo perdió cuota y qué deberían tener en cuenta los inversores minoristas.
Aster es un exchange descentralizado de contratos perpetuos. No hace falta entregar el dinero a una empresa para operar: basta con conectar la cartera y abrir posiciones. Surgió de la fusión, a finales de 2024, de Astherus y APX Finance; en marzo de 2025 pasó a llamarse Aster, en septiembre de ese mismo año se lanzó ASTER y el 17 de marzo de 2026 presentó su propia cadena, Aster Chain. Detrás está YZi Labs, y CZ, fundador de Binance, figura como asesor. Además de los contratos perpetuos, ofrece perpetuos sobre acciones, su propia stablecoin USDF y asBNB, un colateral que genera rendimiento. Su oferta de productos es más amplia que la de Hyperliquid.
La inversión de las cuotas de mercado es lo más interesante. A principios de 2025, Hyperliquid tenía alrededor del 70 %. En septiembre, tras el lanzamiento de ASTER y el respaldo de CZ, Aster llegó a hacerse con el 70 %, mientras que Hyperliquid cayó al 10 %. En abril de 2026, Hyperliquid se recuperó hasta el 44 % y Aster cayó al 15 %. Al volver a calcular las cifras de 30 días de DefiLlama en octubre de este año, Hyperliquid representaba cerca del 33 % y Aster, alrededor del 10 %. Entre tanto ocurrió algo que todavía no se ha aclarado: el 5 de octubre de 2025, 0xngmi, fundador de DefiLlama, retiró el volumen de operaciones de Aster porque su evolución se parecía demasiado a la de los perpetuos de Binance y no se disponía de datos subyacentes para descartar la manipulación del volumen. ASTER cayó alrededor de un 10 % ese día. El 19 de octubre volvió a aparecer en la plataforma, pero 0xngmi siguió diciendo que era una caja negra y que las cifras no se podían verificar. Leonard, director ejecutivo de Aster, respondió que el volumen se debía a operadores que usaban la API para obtener recompensas de airdrop y negó que hubiera manipulación. Cada parte mantiene su postura y, hasta hoy, no existe una metodología verificable para esos datos.
Hay otro indicador que permite evaluar la calidad del volumen. En abril de 2026, la relación entre el interés abierto y el volumen de operaciones era de 0,64 en Hyperliquid y de 0,18 en Aster. El interés abierto mide las posiciones que siguen abiertas. Una relación baja indica que en Aster hay más operaciones de entrada y salida a corto plazo, que se abandonan rápidamente, y menos personas que mantienen posiciones. El volumen se puede inflar, pero si no se retienen posiciones, es difícil conservar un puesto en la clasificación.
Veamos ahora las cuentas del token. ASTER tiene un suministro máximo de 8.000 millones, de los cuales unos 2.714 millones están en circulación; el 53,5 % se reserva para airdrops durante 80 meses. Según un informe de octubre, a partir del 17 de junio de 2026, el 99 % de las comisiones diarias de la plataforma se destinará a recomprar ASTER; una parte se distribuirá entre quienes bloqueen sus tokens y tengan veASTER, y se quemará una cantidad equivalente. El objetivo es reducir el suministro total a 3.000 millones. El 5 de octubre se quemaron 3,109 millones de tokens, valorados en unos 2,25 millones de dólares. Las recompras aportan un respaldo real, pero su duración dependerá de cuánto dinero haya en el fondo de comisiones. En la instantánea del 7 de octubre, Aster había generado 5,34 millones de dólares en comisiones en 30 días y devuelto 3,5 millones a los titulares de tokens. Con el mismo criterio, las cifras de Hyperliquid eran de 87,53 millones y 71,31 millones de dólares, respectivamente. La diferencia es evidente.
Aster tiene dos cartas que Hyperliquid no tiene. Una es la privacidad: órdenes ocultas, el modo Shield y Aster Chain con pruebas de conocimiento cero y direcciones sigilosas, para evitar que otros vigilen las posiciones de los grandes operadores y las ataquen. La otra es el apalancamiento: en el modo Degen, BTC frente a USDT permite hasta 1001x, mientras que en los distintos mercados de Hyperliquid el apalancamiento va de 3x a 40x. 1001x suena emocionante, pero basta con que el precio se mueva un 0,1 % en dirección contraria para que te liquiden. Para la gente común, a ese nivel se pierde el dinero mucho más rápido de lo que se gana.
Últimamente tampoco ha estado de brazos cruzados: el 31 de julio lanzó Aster Vault; a partir del 28 de septiembre organizó una campaña de recompensas por operar durante cuatro semanas; y el 29 de septiembre abrió un servicio extrabursátil de grandes operaciones con perpetuos, empezando por BTC frente a USDT. Lo que más conviene vigilar ahora es si el volumen generado por la actividad especulativa también desaparecerá cuando termine la campaña de recompensas.
Para quienes mantienen tokens al contado, este artículo plantea tres ideas. Primero, basta con echar un vistazo a las clasificaciones por volumen: el interés abierto y las comisiones son mejores indicadores de la profundidad del mercado. Segundo, el alto apalancamiento y las funciones de privacidad están pensados para grandes operadores y quienes hacen operaciones a corto plazo; la gente común no los necesita y, si los usa, probablemente acabará perdiendo dinero. Tercero, para que funcione la historia de las recompras y las quemas, las comisiones tienen que mantenerse. Las comisiones dependen del volumen, y el volumen, de las campañas de recompensas. Si se rompe cualquier eslabón de esta cadena, habrá que volver a contar la historia desde el principio.
Mi opinión es muy directa: Aster ya pasó de retador a defensor del título. Para saber si podrá mantener su posición, hay que fijarse en tres cosas: si consigue retener el interés abierto, si el fondo de comisiones puede sostener las recompras y cuánto volumen quedará cuando se detengan las campañas de recompensas. Si no logra mantener estas tres cosas, su cuota seguirá cayendo.
Cuando consultas las clasificaciones de volumen de operaciones de un proyecto, ¿te fijas primero en el interés abierto y las comisiones o solo en la posición que ocupa?
#Aster #去中心化交易所 #永续合约 #项目拆解 #Hyperliquid
—— web3韭菜小凯
El contenido anterior expresa únicamente opiniones personales y no constituye asesoramiento de inversión.
456

·
--
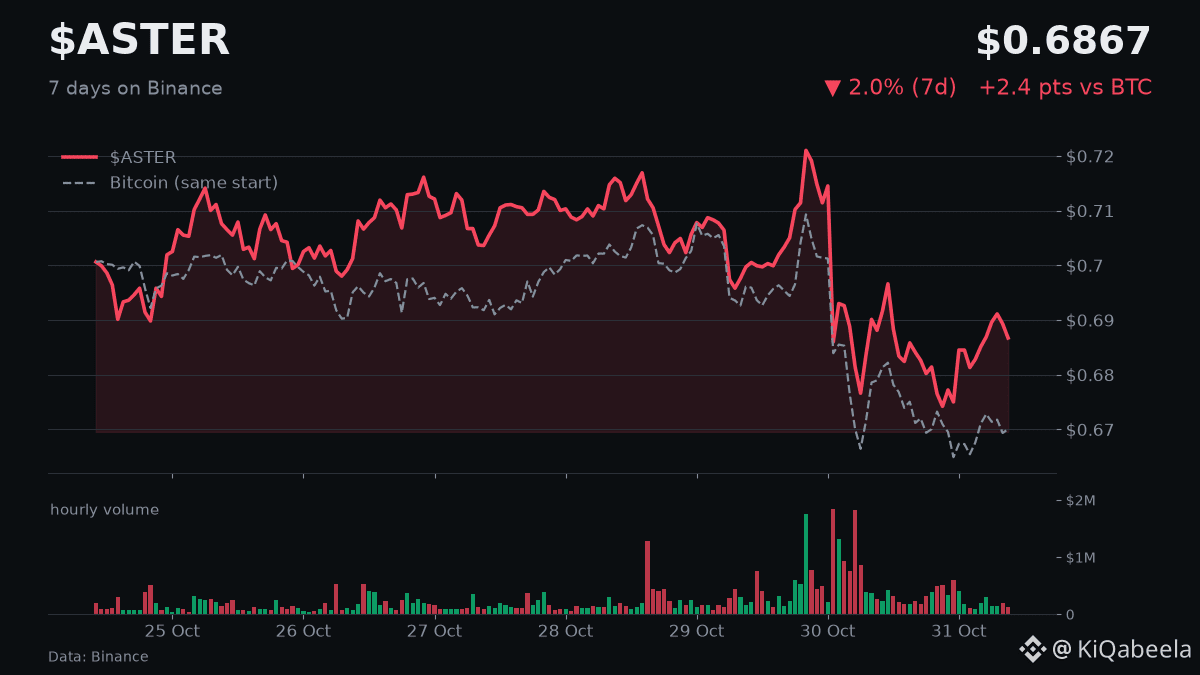
Tu posición $ASTER cayó un 38% en un año, convirtiendo 100 $ en 62 $.
🔎 Una apuesta de 100 $ de hace un año ahora vale 62 $, lo que demuestra lo rápido que puede cambiar el sentimiento. El token cayó de 1,14 $ a 0,7102 $, un claro recordatorio de que el rendimiento pasado no garantiza resultados futuros.
📈 Aunque la caída es pronunciada, también pone de relieve la volatilidad general a la que se enfrentan muchas altcoins. Los inversores deben sopesar el riesgo y la recompensa, especialmente cuando las variaciones de precio superan un tercio en doce meses.
💬 ¿Alcista, bajista o a la espera? Una palabra.
#ASTER #VolatilidadCripto
29
·
--
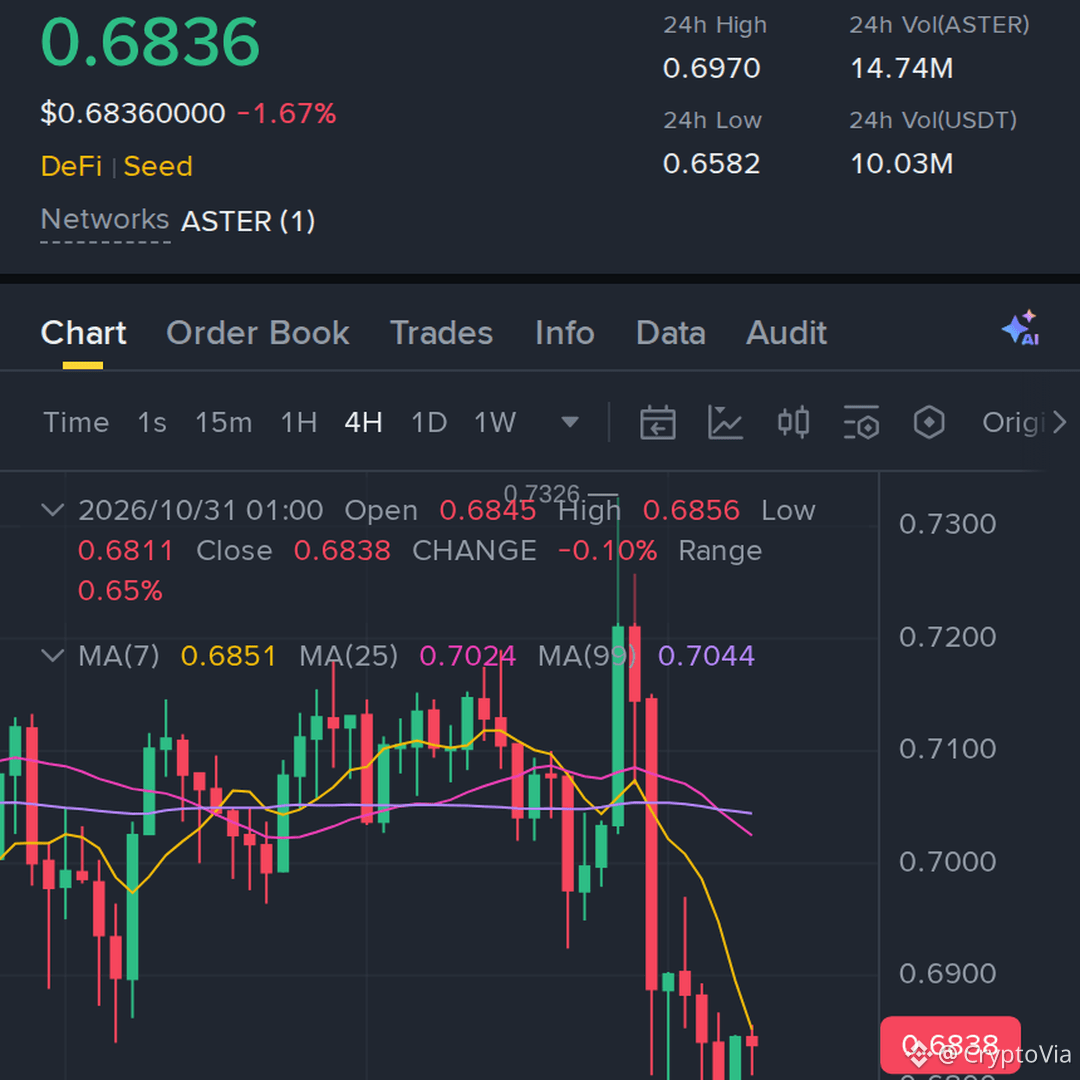
el rango actual de $ASTER, con un apalancamiento de 21x, no logró sostener el impulso y está cayendo de nuevo por debajo de la resistencia
Entrada: 0.6829–0.6871
TP1: 0.6507 | TP2: 0.6199 | TP3: 0.5891
Stop Loss: 0.7356
#ASTER #Crypto #Write2Earn #binance
el rango actual de $ASTER , con un apalancamiento de 21x, no logró sostener el impulso y está cayendo de nuevo por debajo de la resistencia
Entrada: 0.6829–0.6871
TP1: 0.6507 | TP2: 0.6199 | TP3: 0.5891
Stop Loss: 0.7356
#ASTER #Crypto #Write2Earn #binance
Entrada: 0.6829–0.6871
TP1: 0.6507 | TP2: 0.6199 | TP3: 0.5891
Stop Loss: 0.7356
#ASTER #Crypto #Write2Earn #binance
48
·
--
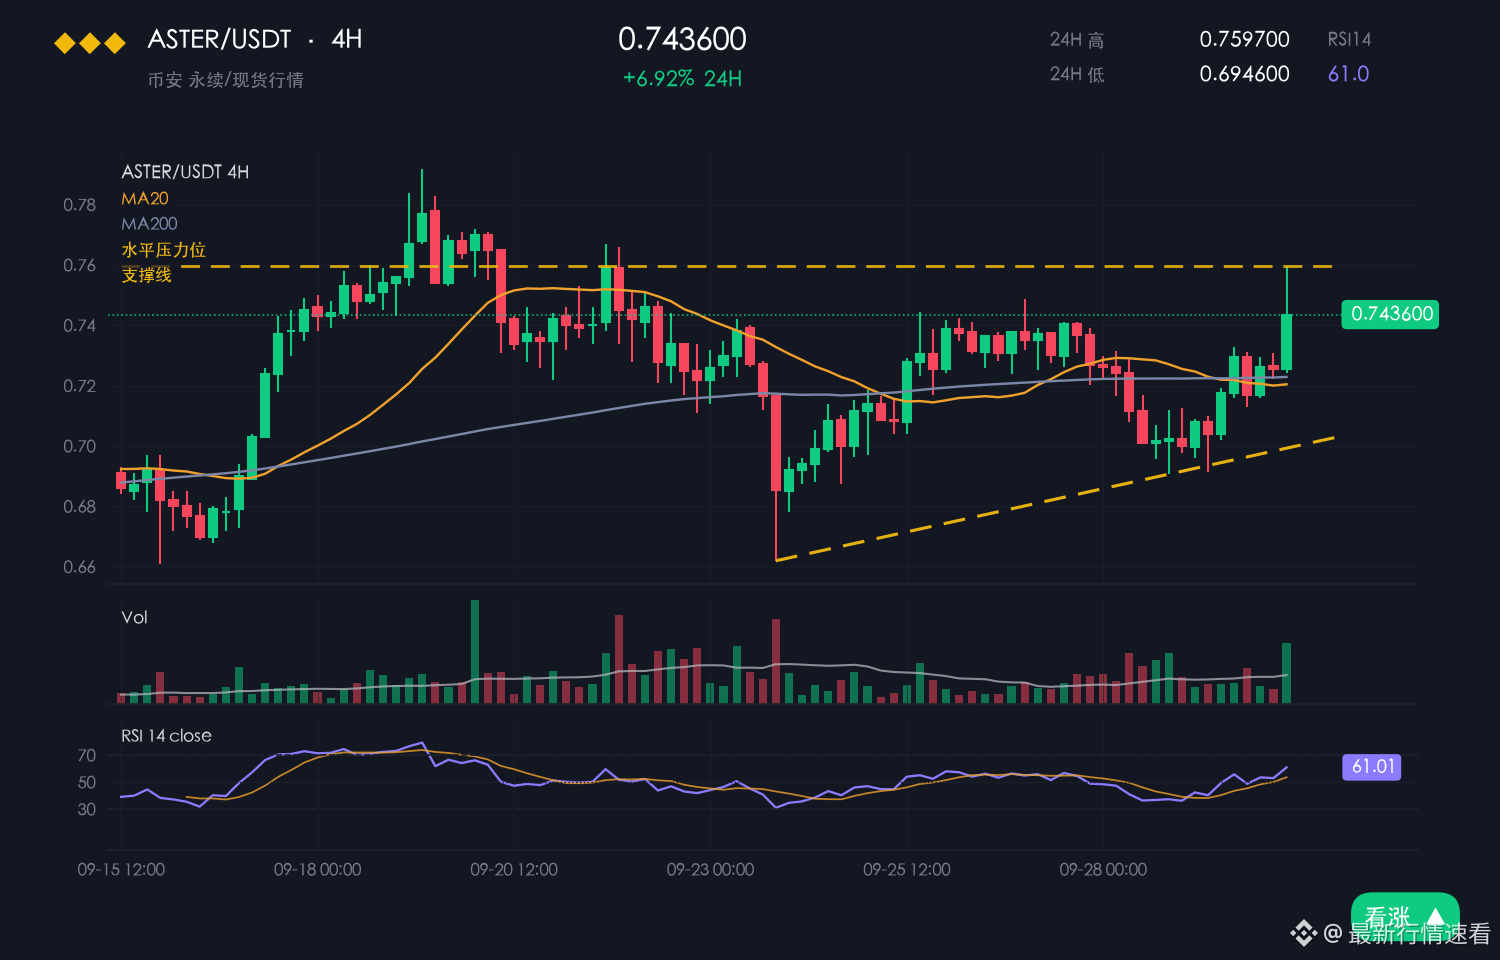
ASTER cotiza actualmente a 0.7131, con una caída del 0.31% en 24 horas y una pérdida del 0.36% en 7 días. El rango intradía es de 0.7027–0.7181, con una amplitud del 2.2%.
【Mercado】
En 0.7131, la debilidad es muy clara.
Vigila de cerca el 0.7027; si lo pierde, apunta al 0.7181. Si hace una mecha y retrocede, asume la pérdida.
ASTER ha retrocedido ligeramente en 24 horas y su centro de gravedad se ha desplazado un poco a la baja dentro del rango de 0.7027–0.7181.
El soporte de 0.7027 no se ha puesto a prueba con dinero real, así que la confianza es escasa.
Frente al +0.45% de BTC, ASTER queda ligeramente rezagado con su 0.31%: rinde por debajo del mercado general, aunque por un margen limitado.
【Panorama macroeconómico】 Durante la noche, las acciones estadounidenses subieron: Nasdaq +0.82% y S&P 500 +0.70% (cierre del 2026-10-27). Los ETF de BTC registran salidas netas de unos 45.200 millones de dólares este mes; el IPC interanual de EE. UU. fue del 3.7%, por encima de lo esperado, y la probabilidad de una subida de tipos en la reunión del 2026-10-27/28 ronda el 47%. Los ETF al contado de BTC registran salidas netas de unos 45.200 millones de dólares este mes, y las compras institucionales pierden fuerza.
La tendencia a corto plazo apunta a la baja.
【Razones bajistas】
Acaba de cambiar de rumbo, justo como se decía, y en medio día se movió un 0.31%.
La debilidad semanal del 0.36% en 7 días está a la vista; las fluctuaciones de un solo día no bastan para cambiar la dirección.
Vigila de cerca los niveles clave.
Si el volumen aumenta de repente cerca de 0.7027, significa que ha empezado a entrar dinero comprador; en ese momento, no te aferres a la posición.
$ASTER #ASTER
6

¡FUERTE RECHAZO EN 0.7116 ARRASTRA A $ASTER A UNA VENTANA DE VENTA EN CORTO DE ALTA CONVICCIÓN! 📉 🚨
Entrada: 0.6945 🔻
Objetivo: 0.6600 📉
Stop loss: 0.7060 ⚠️
$ASTER sufrió un fuerte rechazo en el máximo de 0.7116, dejando a los compradores atrapados en la cima. La zona de resistencia entre 0.697 y 0.699 está ahora firmemente reforzada por las medias MA7 y MA25, sofocando cualquier intento de recuperación al alza. 📊
La disminución del volumen, junto con un inminente cruce bajista del MACD, señala un camino despejado a la baja hacia el objetivo dinámico de la MA99. 📉 El impulso vendedor está creciendo rápidamente a medida que la liquidez se desplaza a la baja. 💬 ¿Estás aprovechando esta ruptura para abrir una posición corta hasta la MA99 o esperando a que los compradores intenten un rebote débil? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ASTER #ShortSetup #Bearish #Crypto
📉 🐻
22
·
--
Alcista
Parcialmente cierto
Aster merece que se le preste atención; el volumen de negociación de contratos perpetuos alcanzó los 1,53 billones de dólares, de los cuales 47.000 millones corresponden únicamente a los últimos 30 días. En cuanto a las comisiones acumuladas, ascendieron a 483 millones de dólares. Para mí, la cifra más importante no es solo el volumen de negociación, sino saber cuánto de esta actividad se mantendrá cuando el mercado se calme, porque la continuidad es la verdadera prueba para cualquier plataforma.
#USMidtermElections #aster @Aster_DEX
$ASTER
{spot}(ASTERUSDT)
Aster merece que se le preste atención; el volumen de negociación de contratos perpetuos alcanzó los 1,53 billones de dólares, de los cuales 47.000 millones corresponden únicamente a los últimos 30 días. En cuanto a las comisiones acumuladas, ascendieron a 483 millones de dólares. Para mí, la cifra más importante no es solo el volumen de negociación, sino saber cuánto de esta actividad se mantendrá cuando el mercado se calme, porque la continuidad es la verdadera prueba para cualquier plataforma.
#USMidtermElections #aster @Aster DEX
$ASTER
#USMidtermElections #aster @Aster DEX
$ASTER
4
947

·
--
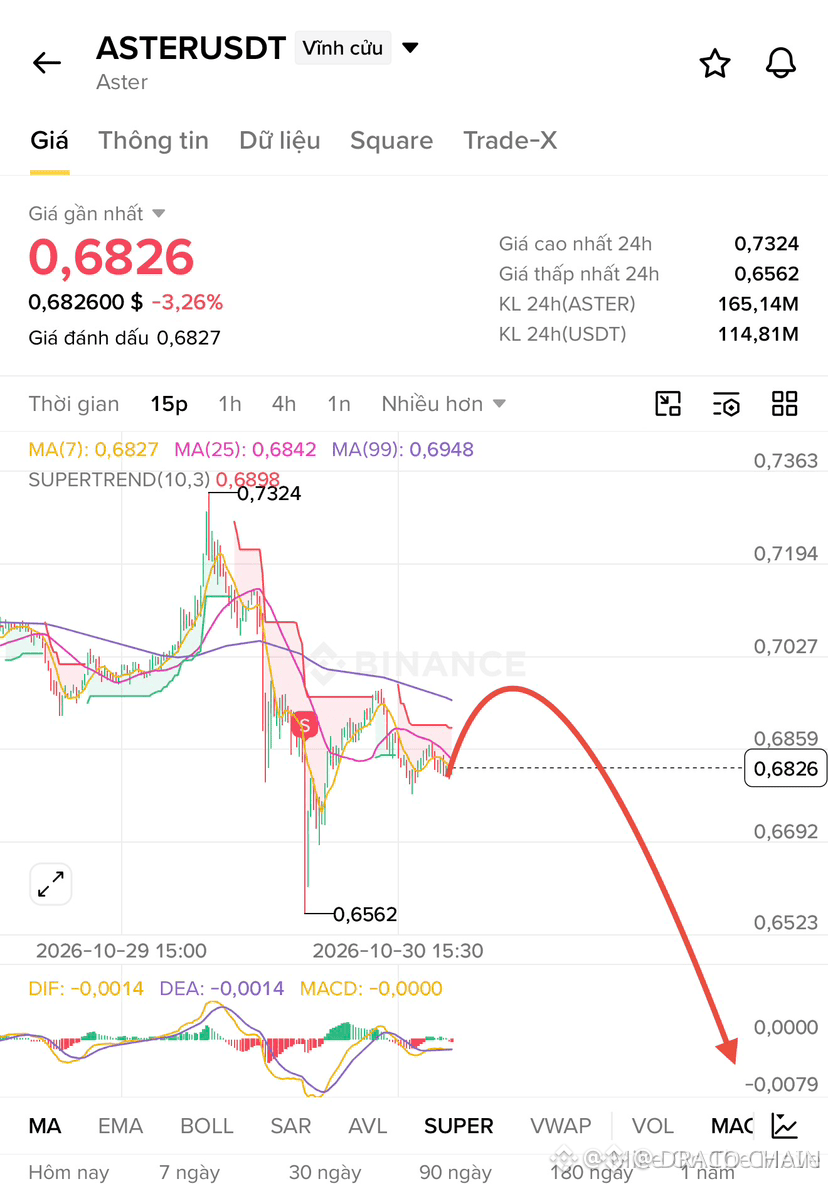
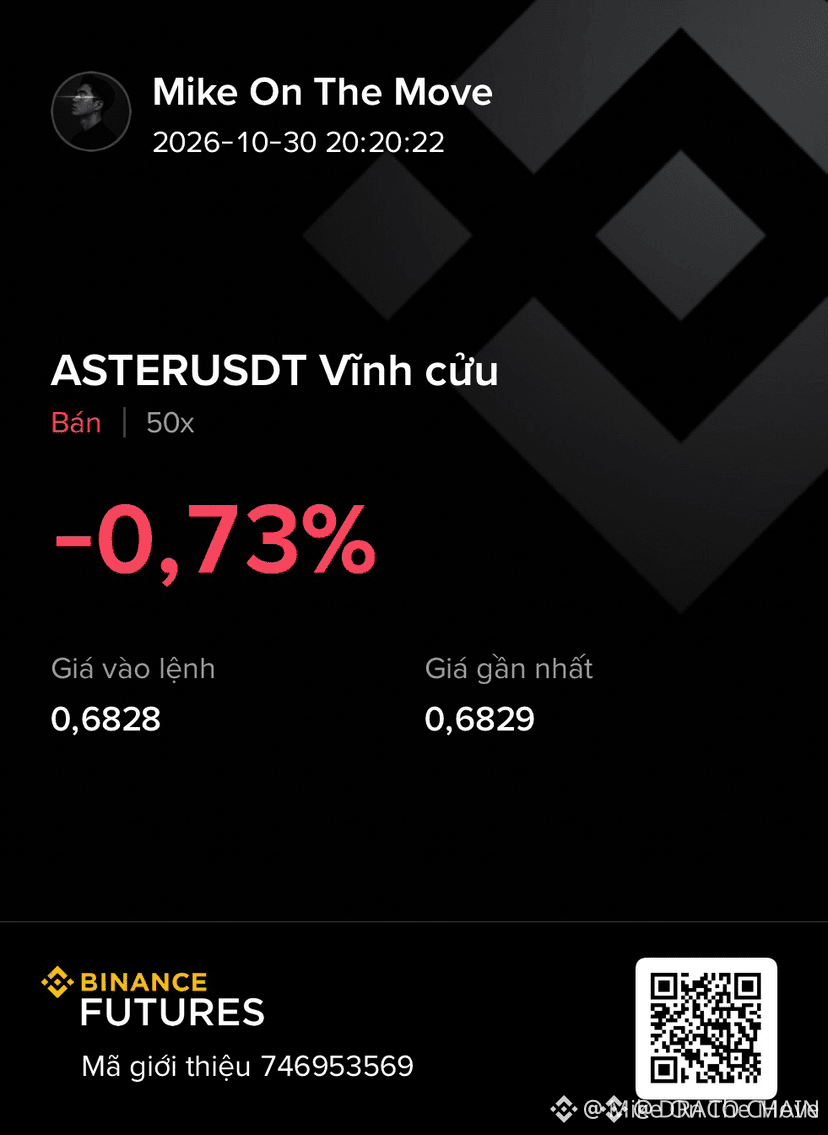
🚨 $ASTER ZONA CLAVE DE OFERTA FALLANDO MIENTRAS AUMENTAN LAS SEÑALES DE DISTRIBUCIÓN 📉
Entrada: 0.672 - 0.692 🔴
Objetivo: 0.641 - 0.627 🎯
Stop Loss: 0.740 ⚠️
$ASTER muestra una dinámica de distribución de manual cerca de la resistencia estructural. 📌 La acción del precio sigue mostrando una aceptación débil en los máximos, lo que señala un agotamiento de la liquidez compradora ante el bloque de oferta superior.
Si los vendedores mantienen esta postura defensiva e impiden una recuperación estructural por encima de 0.692, cabe esperar que se cubra una ineficiencia hacia zonas de desequilibrio inferiores. 🌊 El perfil del flujo de órdenes favorece una búsqueda de liquidez directamente hacia las órdenes de compra pendientes por debajo.
💬 ¿Estás abriendo posiciones cortas en este rechazo de la resistencia o esperando primero una ruptura confirmada de la estructura del mercado? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #SmartMoney
🎯 🦈
7
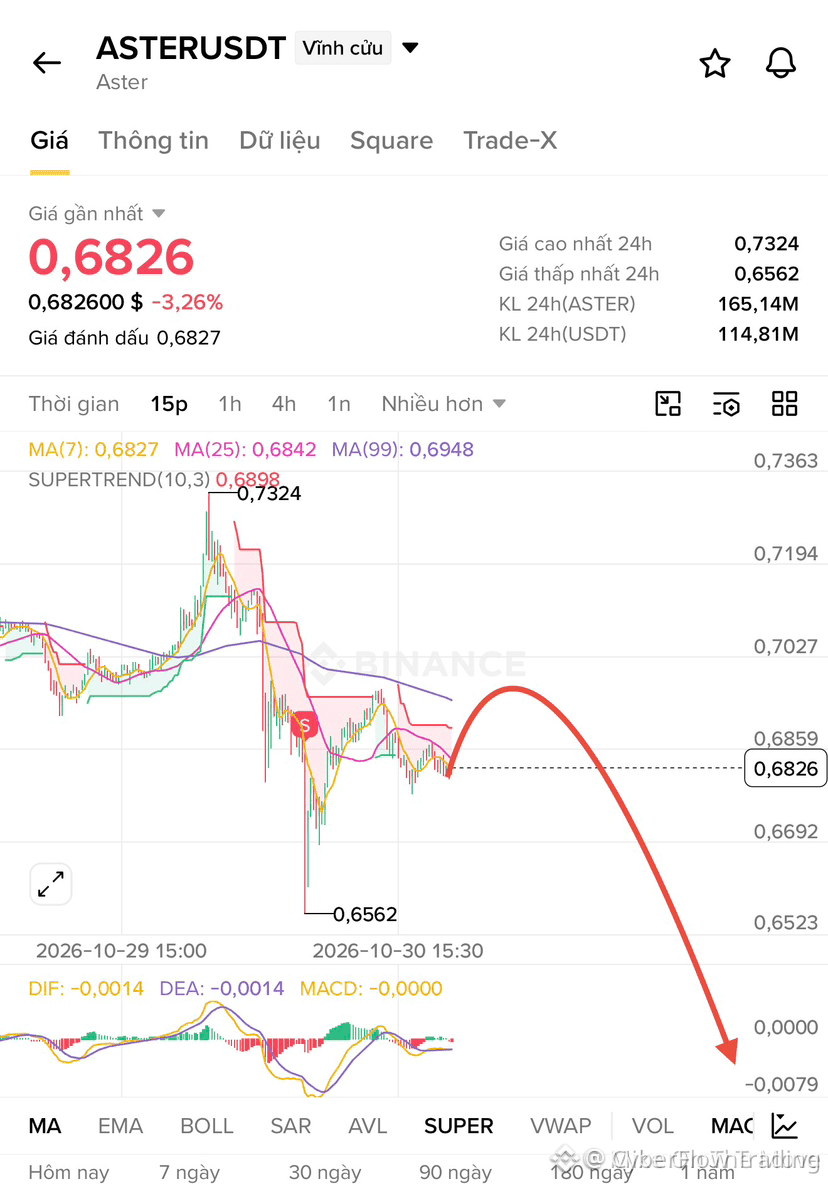
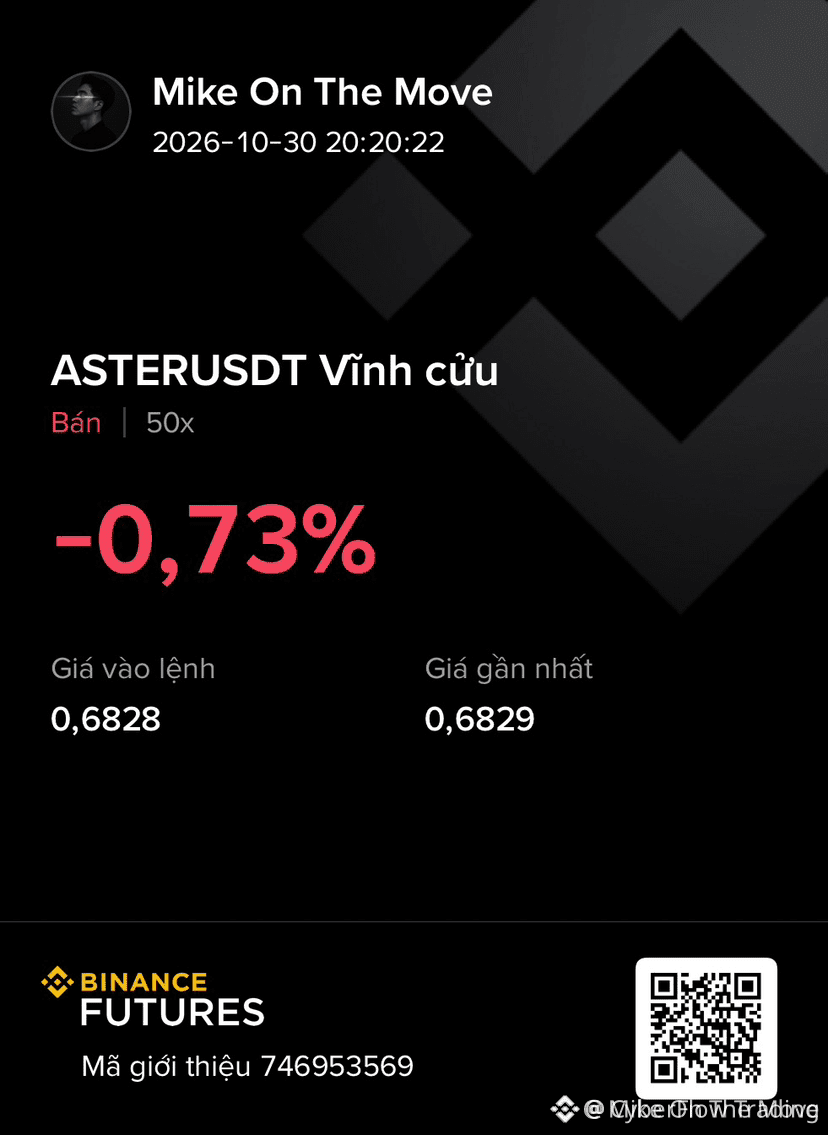
🔻 $ASTER EL AGOTAMIENTO ANTE LA RESISTENCIA SUPERIOR ANTICIPA UNA FUERTE CAÍDA 📉
Entrada: 0.672 - 0.692 ⚡
Objetivo: 0.672 / 0.641 / 0.627 🎯
Stop loss: 0.740 🛑
📌 Los compradores están perdiendo impulso rápidamente justo por debajo de una resistencia clave del rango, sin lograr convertir repetidamente este fuerte techo en un nuevo soporte. 📊 El flujo de órdenes muestra claramente el agotamiento de los compradores, mientras los vendedores absorben cada intento de subida y acumulan órdenes de venta.
💡 Con la liquidez de compra disminuyendo, un rechazo aquí podría provocar una rápida caída hacia los bloques de soporte estructural inferiores. 💬 ¿Vas a entrar en corto tras este rechazo o esperarás una recuperación que lo invalide? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #Crypto
📉 ⚡
23
·
--
#Aster
La paciencia recompensa a los Pacientes , muchas críticas Pero el mercado toma la liquidez de los impacientes. todos tenemos la decisión de estar adentro o afuera Pero todo depende de uno , el Mercado Hace lo suyo y fue creado para Mover la liquidez global.
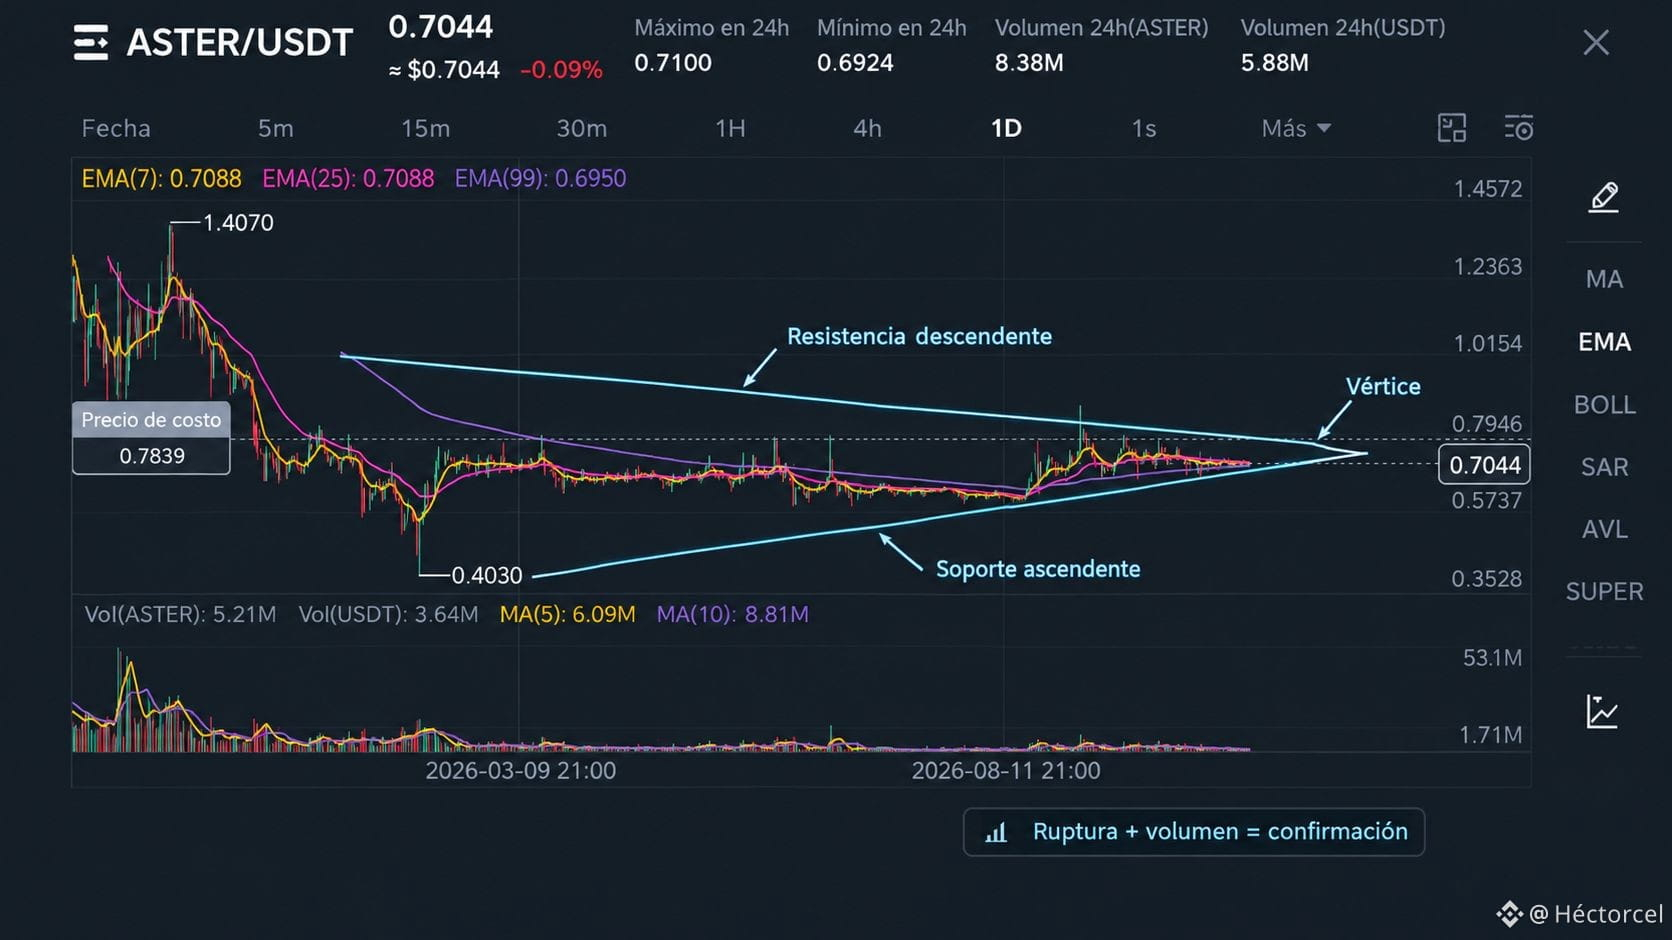
ASTER DEX: meses de consolidación, una ruptura en el horizonte.
ASTER lleva meses moviéndose dentro de un rango cada vez más estrecho, formando un triángulo simétrico. Después de una caída importante, el precio se mantiene comprimiendo sus movimientos.
Cuanto más se prolonga esta compresión, más interesante se vuelve vigilar una posible ruptura. Si llega acompañada de volumen, el movimiento podría ser potente, tanto al alza como a la baja.
⏳ La paciencia es clave: después de tantos meses de lateralización, el mercado podría estar acercándose a un movimiento decisivo. No sabemos cuándo ni hacia dónde romperá, pero vale la pena estar atentos.
El tiempo comprime el precio; la ruptura mostrará la dirección. 🚀
230
ASTER – ¡Traders, prepárense!
$ASTER está en el radar. La volatilidad crea oportunidades, y vale la pena estar atentos al próximo movimiento. 🚀
📊 Estén atentos a una ruptura de resistencia. 🎯 Esperen a que haya un retesteo exitoso y un volumen sólido antes de entrar.
¡No persigan la subida explosiva; operen según la estrategia!
¿Van en LARGO o en CORTO con $ASTER?
#ASTER #ASTERUSDT #CryptoTrading #BİNANCESQUARE
{spot}(ASTERUSDT)
ASTER – ¡Traders, prepárense!
$ASTER está en el radar. La volatilidad crea oportunidades, y vale la pena estar atentos al próximo movimiento. 🚀
📊 Estén atentos a una ruptura de resistencia. 🎯 Esperen a que haya un retesteo exitoso y un volumen sólido antes de entrar.
¡No persigan la subida explosiva; operen según la estrategia!
¿Van en LARGO o en CORTO con $ASTER ?
#ASTER #ASTERUSDT #CryptoTrading #BİNANCESQUARE
12
Los compradores están apareciendo en $ASTER, que está perdiendo fuerza cerca de la resistencia. Mantengo esta operación en torno a 48x
Entrada: 0.6825–0.6871
TP1: 0.6506 → TP2: 0.6198 → TP3: 0.589
Stop loss: 0.736
#ASTER #binance #Write2Earn #Crypto
Los compradores están apareciendo en $ASTER , que está perdiendo fuerza cerca de la resistencia. Mantengo esta operación en torno a 48x
Entrada: 0.6825–0.6871
TP1: 0.6506 → TP2: 0.6198 → TP3: 0.589
Stop loss: 0.736
#ASTER #binance #Write2Earn #Crypto
Entrada: 0.6825–0.6871
TP1: 0.6506 → TP2: 0.6198 → TP3: 0.589
Stop loss: 0.736
#ASTER #binance #Write2Earn #Crypto
25

🚀 $ASTER PERP: ¡EL LISTADO DESATA UNA EXPLOSIÓN DEL 650% MIENTRAS LA DEMANDA DE MEMECOINS SE DISPARA! 💥
Las memecoins impulsadas por narrativas en la cadena $BNB están protagonizando movimientos enormes, y Niu Lai registró una impresionante subida mensual del 650% tras alcanzar su máximo histórico de 0,1388 $. 📈 El reciente listado de futuros perpetuos en $ASTER desató nueva liquidez en derivados, acelerando la ola de FOMO hasta llegar a libros de órdenes profundos. 🌊
Aunque el impulso cultural y una capitalización de mercado que supera los 113 millones de dólares muestran un interés real de los compradores, perseguir velas parabólicas prolongadas en un mercado con poca liquidez conlleva un riesgo considerable de pérdidas. 🛡️ El dinero inteligente suele buscar zonas saludables de reacumulación, en lugar de comprar en el punto álgido de una expansión vertical de 30 días. 📊
💬 ¿Estás asegurando ganancias en estos máximos históricos o crees que los compradores defenderán la ruptura para impulsar otra subida? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ASTER #BNB #Memecoins #Crypto #Altcoins
🔥 ⚡
10

·
--
Comparto mi hábito: cuando sube bruscamente, no me apresuro a comprar; cuando cae bruscamente, no me apresuro a vender. Espero a que el mercado se calme un poco y luego vuelvo a mirar.
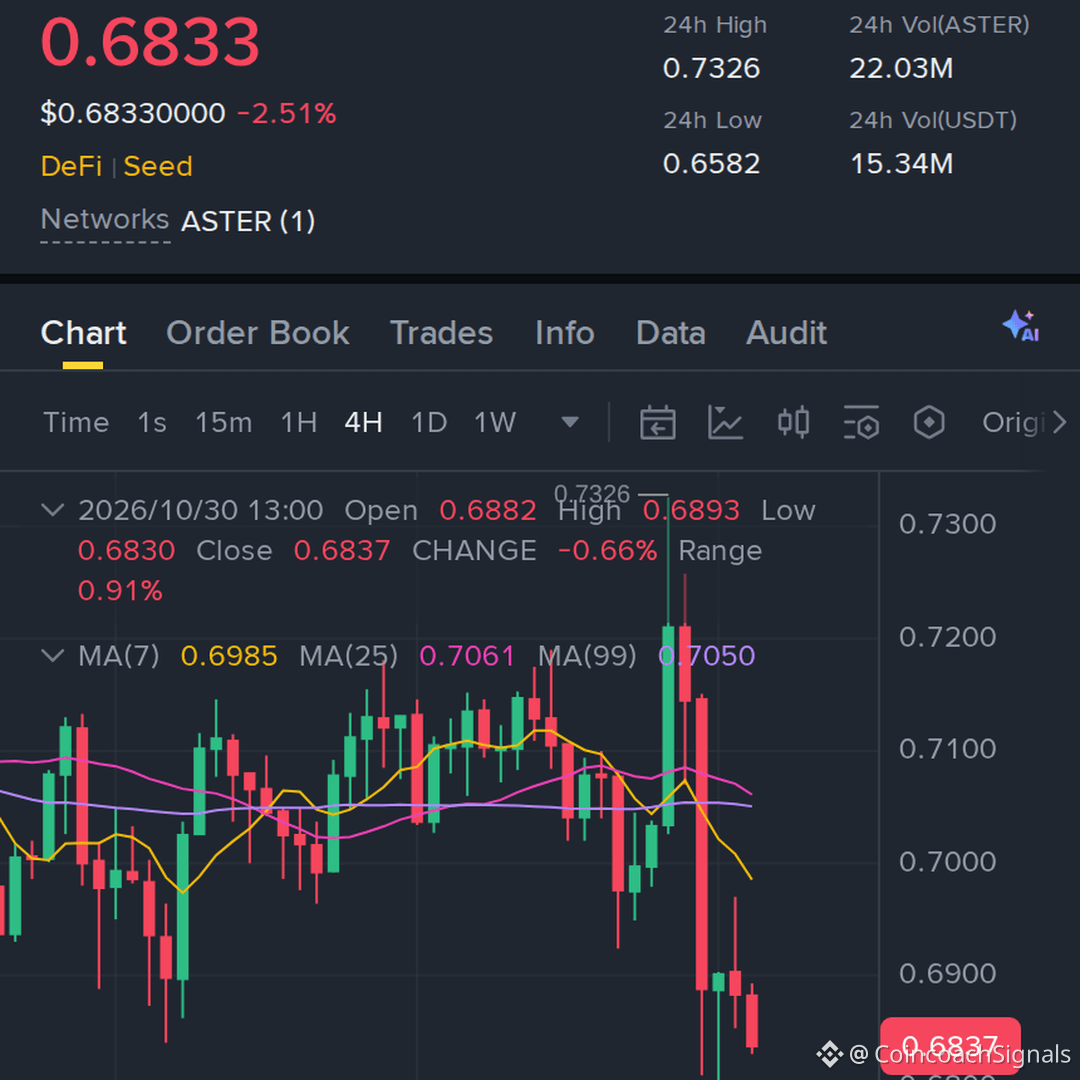
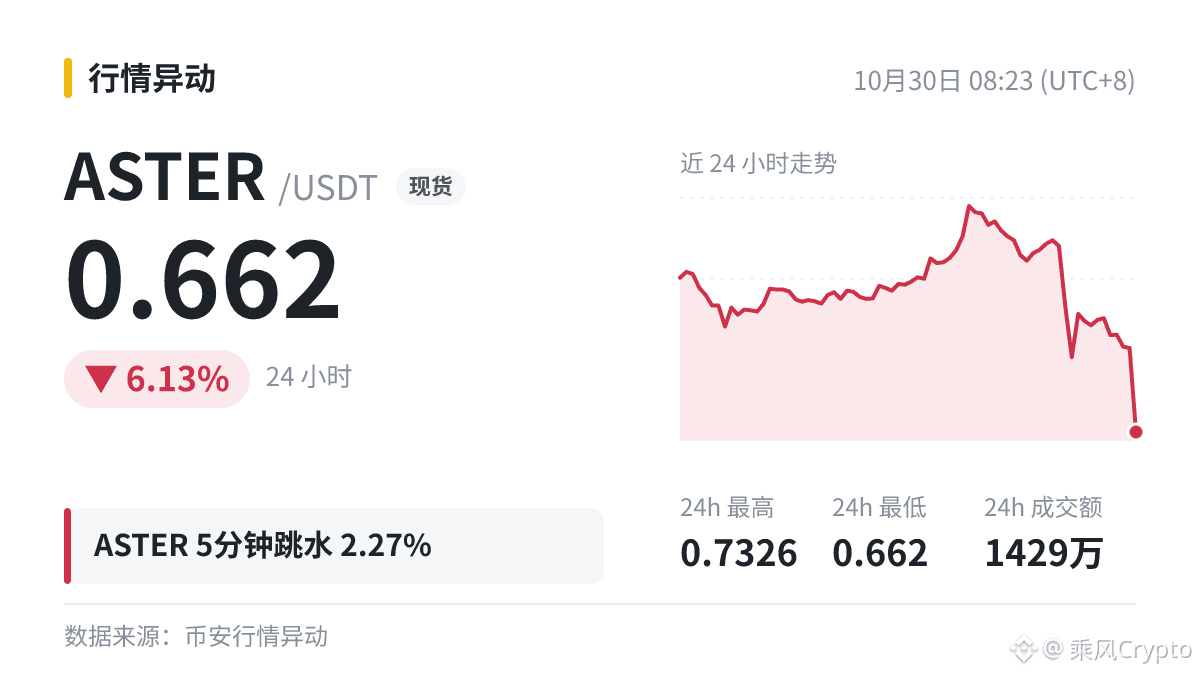
$ASTER En 5 minutos se desplomó un 2.27%; ahora está en 0.662.
No compres solo porque veas a otros presumir de sus ganancias: el precio de entrada y la tolerancia al riesgo de cada persona son distintos.
#ASTER
Solo lo comento; tú decides qué hacer.
$ASTER En 5 minutos se desplomó un 2.27%; ahora está en 0.662.
No compres solo porque veas a otros presumir de sus ganancias: el precio de entrada y la tolerancia al riesgo de cada persona son distintos.
#ASTER
Solo lo comento; tú decides qué hacer.
789
·
--
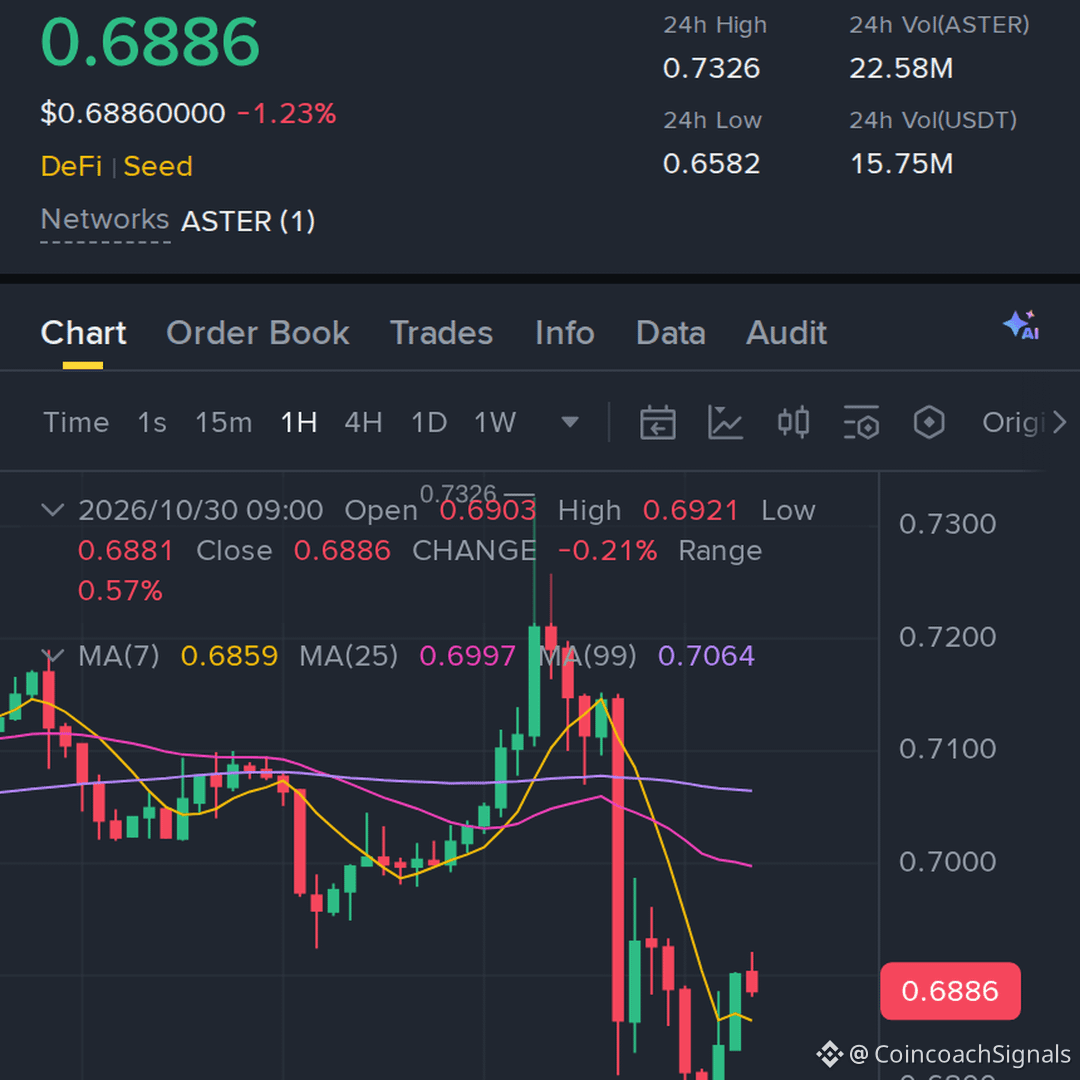
📢 NUEVA SEÑAL: FUTUROS DE BINANCE
💱 Par: $ASTER / USDT
📊 Tipo: LARGO 🚀
⏱️ Marco temporal: 1H
💰 Entrada: 0.6814
🎯 TP: 0.7059
🛑 SL: 0.661
El análisis de tendencias muestra un cruce alcista en marcos temporales inferiores. 📈
⚠️ Esto no es asesoramiento financiero. #ASTER #TradingSignals #Cripto
📢 NUEVA SEÑAL: FUTUROS DE BINANCE
💱 Par: $ASTER / USDT
📊 Tipo: LARGO 🚀
⏱️ Marco temporal: 1H
💰 Entrada: 0.6814
🎯 TP: 0.7059
🛑 SL: 0.661
El análisis de tendencias muestra un cruce alcista en marcos temporales inferiores. 📈
⚠️ Esto no es asesoramiento financiero. #ASTER #TradingSignals #Cripto
💱 Par: $ASTER / USDT
📊 Tipo: LARGO 🚀
⏱️ Marco temporal: 1H
💰 Entrada: 0.6814
🎯 TP: 0.7059
🛑 SL: 0.661
El análisis de tendencias muestra un cruce alcista en marcos temporales inferiores. 📈
⚠️ Esto no es asesoramiento financiero. #ASTER #TradingSignals #Cripto
606
·
--
Alcista
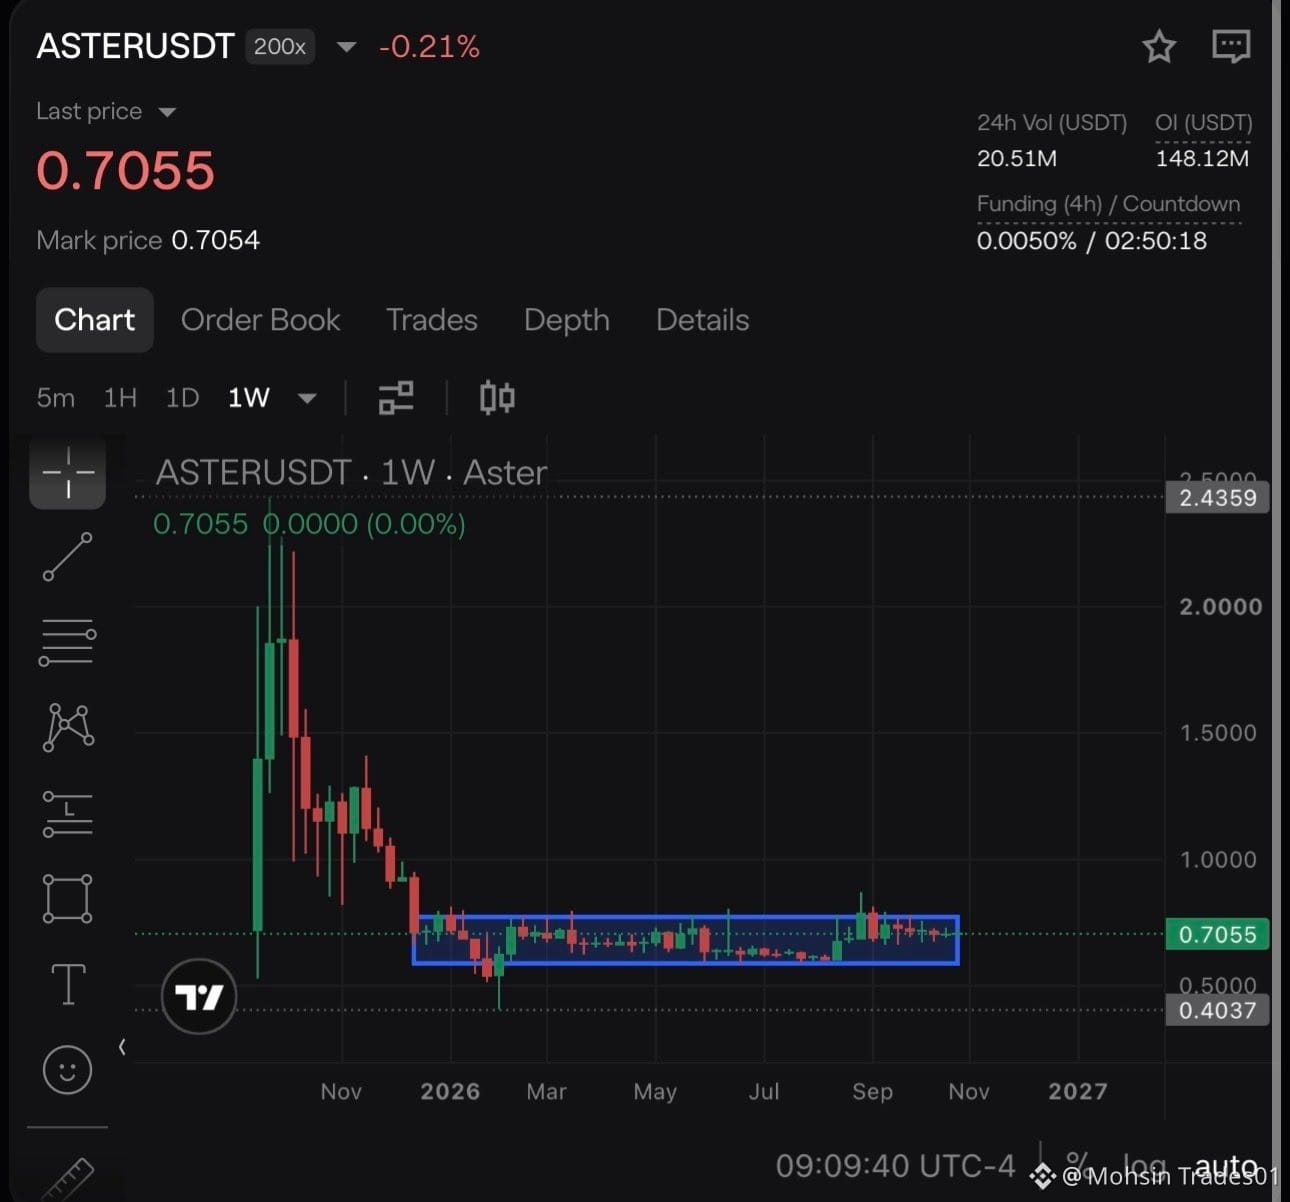
$ASTER ASTER parece llevar casi un año acumulándose. Meses de movimiento lateral del precio poniendo a prueba la paciencia de todos.
$ASTER
Una ruptura confirmada con volumen podría convertir esta larga base en un movimiento explosivo.
La fase aburrida es donde se pone a prueba la convicción. ¿Quién sigue pendiente?
#Aster #Crypto
$ASTER
Una ruptura confirmada con volumen podría convertir esta larga base en un movimiento explosivo.
La fase aburrida es donde se pone a prueba la convicción. ¿Quién sigue pendiente?
#Aster #Crypto
2
932
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BinanceSAFUFundTransferCompleted7499BTC
12,214 visualizaciones
389 participa(n) en el debate
2
#BinanceRecovery90% of stolen assets
55,529 visualizaciones
114 participa(n) en el debate
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
86,231 visualizaciones
529 participa(n) en el debate
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
10,842 visualizaciones
323 participa(n) en el debate
5
#CZSaysCompensationIsinPlaceUsersAreProtected
87,782 visualizaciones
1,196 participa(n) en el debate
6
#IntelHasItsWorstDaySince1974
27,397 visualizaciones
585 participa(n) en el debate
7
#TRMCambodianCasinosReceived$1.07BInCrypto
6,614 visualizaciones
61 participa(n) en el debate
8
#USDCCirculationFallsAbout800MInSevenDays
49,270 visualizaciones
647 participa(n) en el debate
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
12,093 visualizaciones
87 participa(n) en el debate
10
#OpenAICutsFundraisingTargetBy$10B
2,753 visualizaciones
68 participa(n) en el debate