

#afrique
afrique
14,341 visualizaciones
198 participa(n) en el debate
Populares
Novedades

·
--
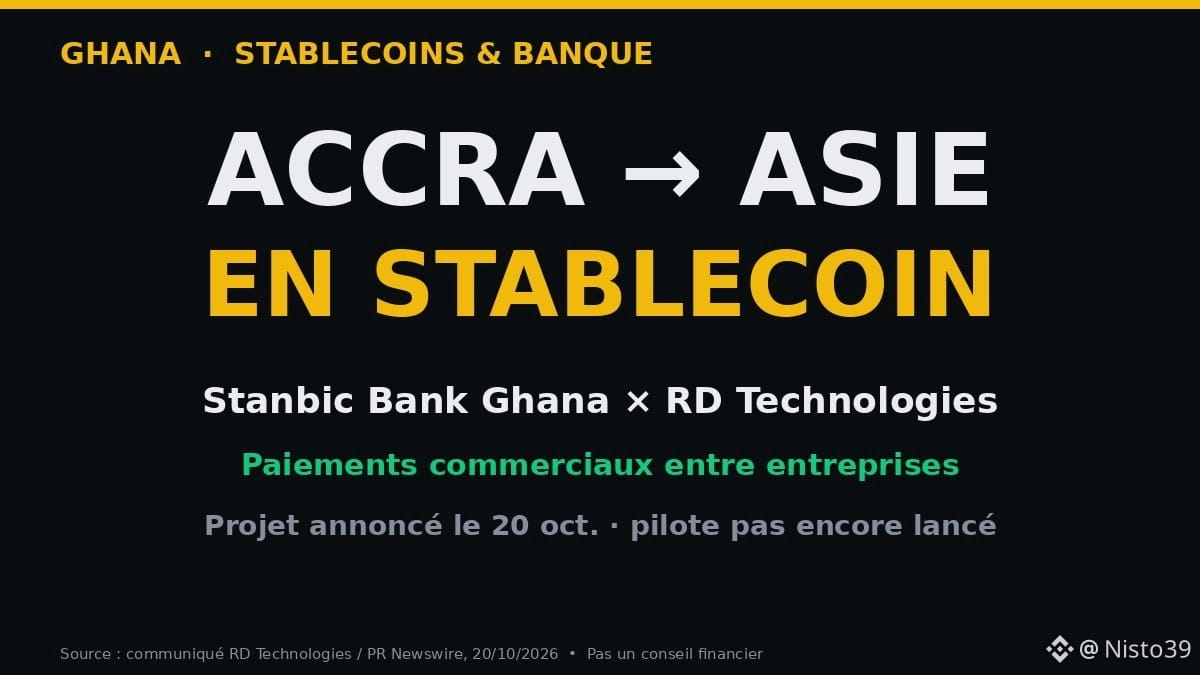
🇬🇭 Pagar a un proveedor en China desde Accra… ¿con una stablecoin, pero a través de su banco? Ese es el proyecto anunciado en Ghana.
📌 Los hechos (20 de octubre de 2026)
• Stanbic Bank Ghana y RD Technologies (Hong Kong) estudian un sistema de liquidación de pagos comerciales entre Ghana y Asia basado en la tecnología de las stablecoins
• Objetivo: pagos entre empresas (importadores ghaneses a proveedores asiáticos)
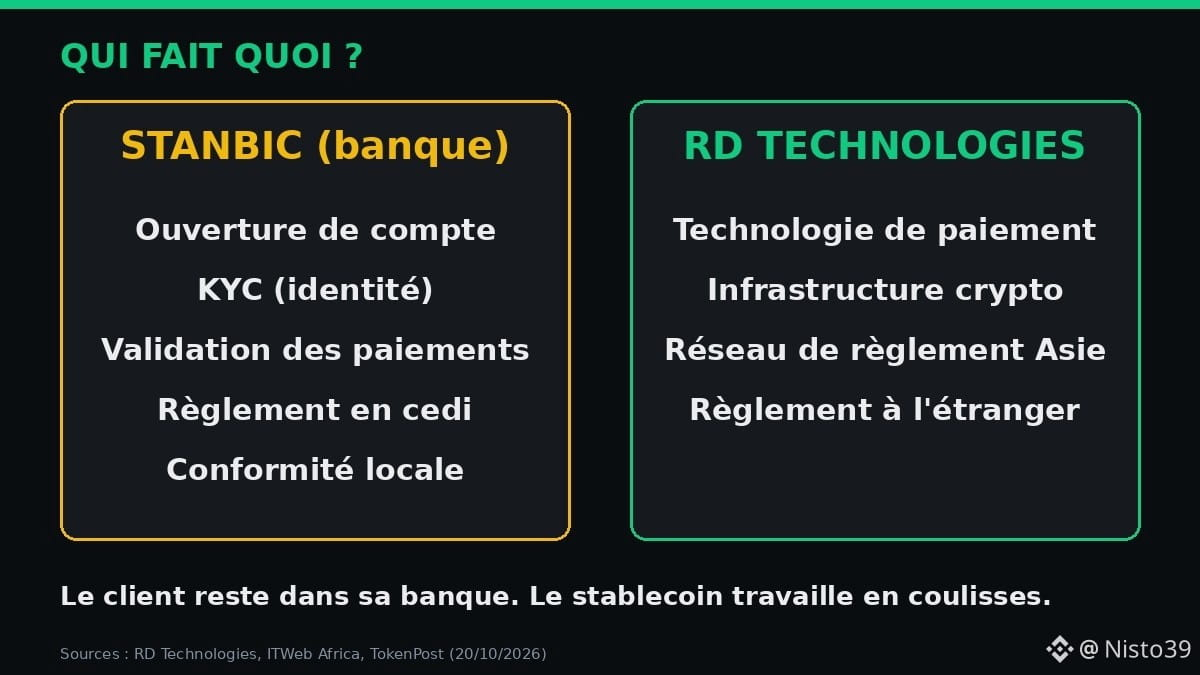
• El banco conserva al cliente: apertura de cuenta, KYC (verificación de identidad), validación de los pagos y liquidación en cedis
• RD Technologies proporciona la infraestructura cripto y su red de liquidación en Asia
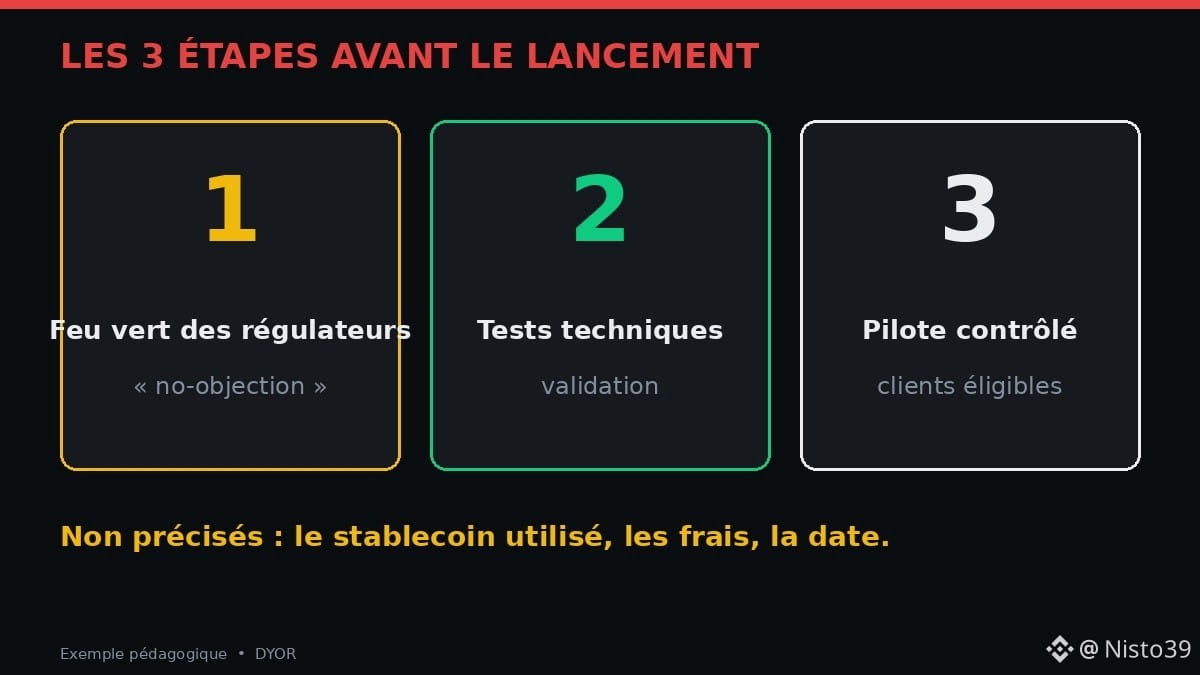
• Aún no se ha puesto en marcha: primero se necesita la «no objeción» (luz verde) de los reguladores; después, pruebas y un piloto controlado
🔍 ¿Por qué es importante?
Hoy, una transferencia de Accra a Guangzhou suele pasar por varios bancos intermediarios (corresponsales), a menudo en dólares. Cada etapa lleva tiempo, genera comisiones y dificulta el seguimiento. Una stablecoin (un token cuyo valor sigue el de una moneda, como el dólar) puede hacer el trayecto en una sola etapa, las 24 horas del día.
⚖️ Matices
• No se ha especificado qué stablecoin se utilizaría
• No se han anunciado cifras sobre comisiones ni plazos
• No es un servicio para particulares ni se ha anunciado una fecha de lanzamiento
👤 Akosua (personaje ficticio) importa piezas de moto en Kumasi. Si el piloto se pone en marcha, seguiría pagando desde su cuenta bancaria en cedis, sin tocar las criptomonedas. La cadena de bloques operaría entre bastidores.
💡 El verdadero cambio: las criptomonedas que entran en el banco, en lugar de quedarse en la informalidad.
💬 ¿Prefieres pagar a tus proveedores extranjeros 🏦 a través del banco o 📱 directamente con una stablecoin? 👇
No es asesoramiento financiero. DYOR.
Fuentes: comunicado de RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
14
·
--
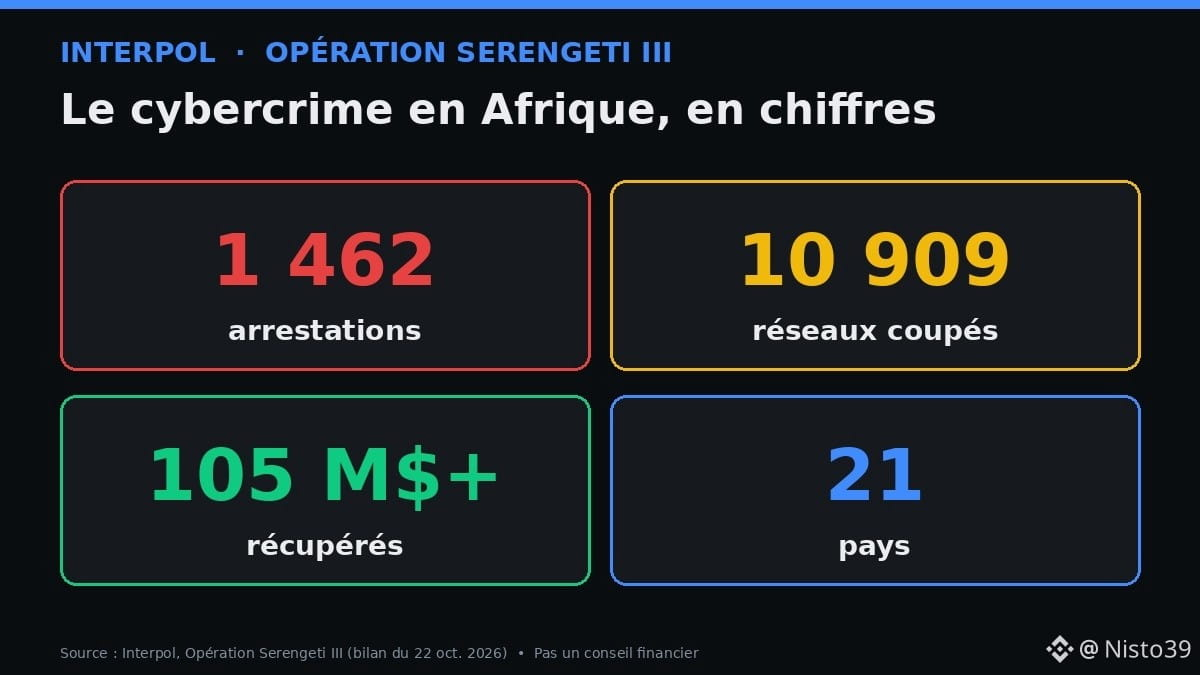
🚨 1.462 arrestos, 10.909 redes maliciosas desmanteladas y más de 105 millones $ recuperados. Interpol acaba de publicar el balance de una de las mayores operaciones contra la ciberdelincuencia jamás realizadas en África.
📌 Los hechos (Operación Serengeti III, balance publicado el 22 de oct. de 2026)
• 21 países, del 29 de junio al 31 de agosto de 2026
• 65.929 víctimas identificadas, más de 385 M$ en pérdidas relacionadas
• Uganda: 365 extranjeros arrestados; sitios falsos de trading dirigidos a jubilados en Asia
• Angola: cerrados 2 centros ilegales de minado de criptomonedas, incautadas más de 2.000 máquinas (electricidad robada mediante 6 transformadores clandestinos)
• Nigeria: una estafa de inversión mediante aplicaciones de mensajería; más de 2,4 M$ transferidos, en gran parte blanqueados en criptomonedas
🧠 ¿Cómo funcionan estas estafas?
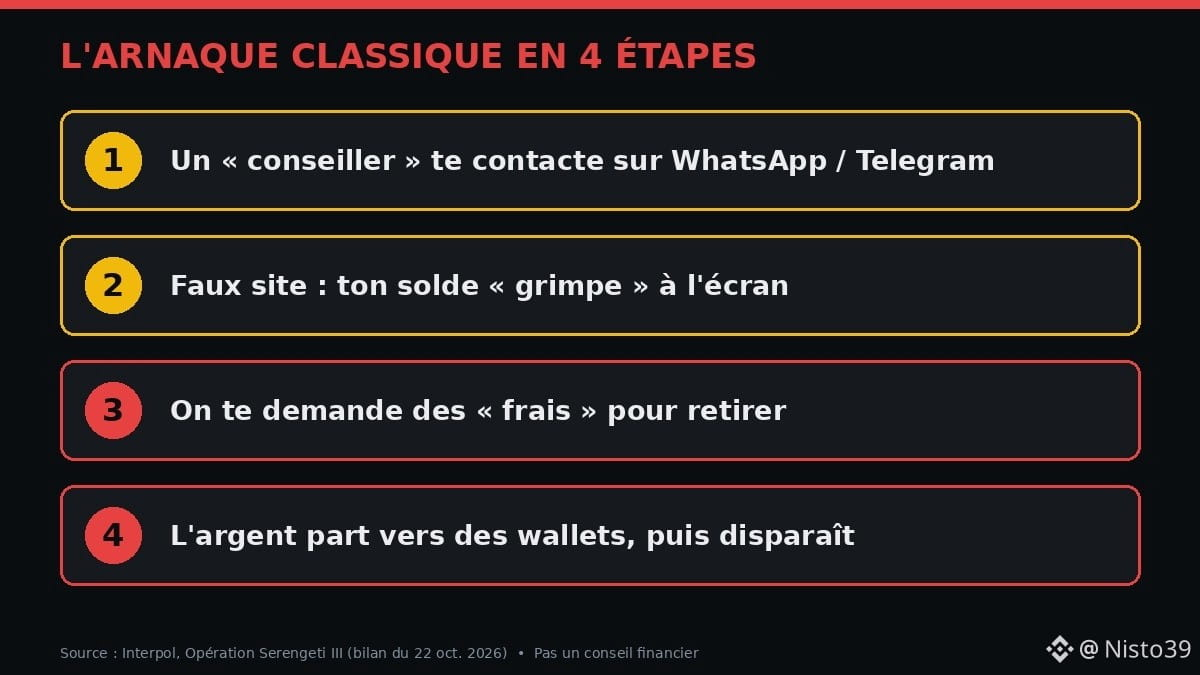
Un «asesor» te contacta por WhatsApp o Telegram, te muestra un sitio falso donde tu saldo aumenta y luego te pide «comisiones» para retirar el dinero. El dinero se envía a una billetera y luego se usa la criptomoneda para moverlo rápidamente entre varias direcciones.
👤 Imagina a Grâce (personaje ficticio), comerciante en Pointe-Noire. Le prometen un 30 % mensual en $USDT. Su pantalla muestra ganancias… que nunca podrá retirar. La cadena de bloques no es la estafa: lo es el intermediario falso.
⚖️ Matices
• Arrestar a sospechosos no significa que las víctimas vayan a recibir un reembolso
• Las transacciones son públicas: eso también ayuda a los investigadores a rastrear los fondos
• Varias investigaciones siguen abiertas y las cifras pueden cambiar
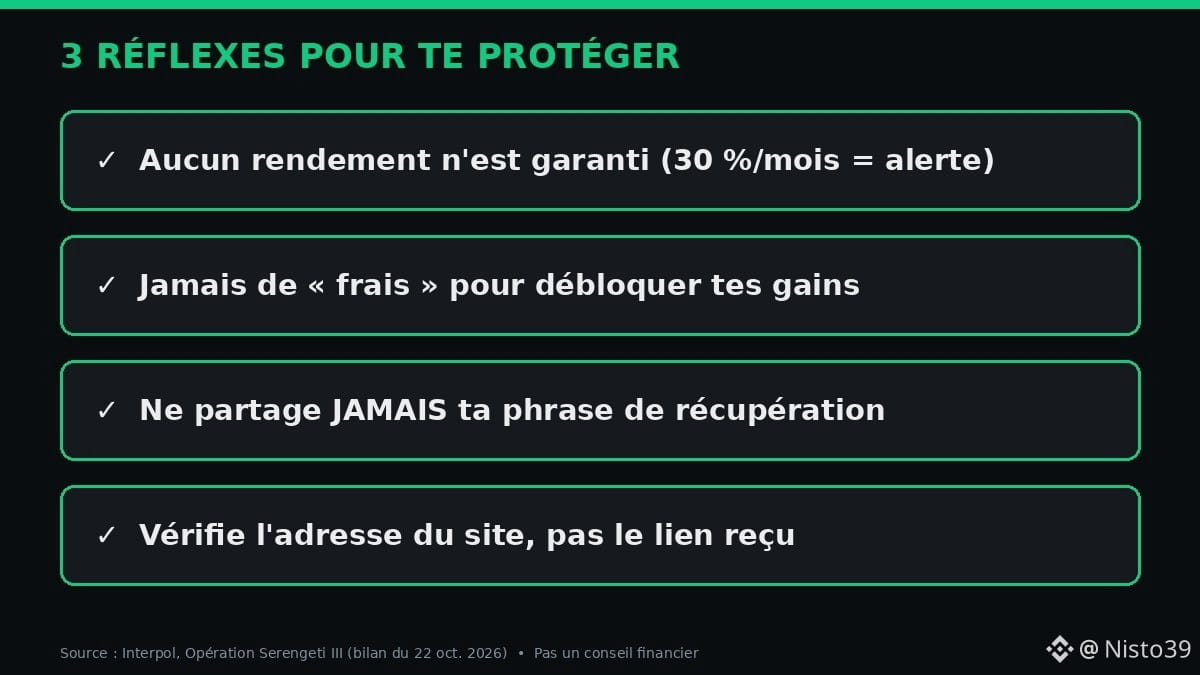
🛡️ Regla sencilla: ningún rendimiento está garantizado; nunca pagues «comisiones para desbloquear» tus ganancias y jamás compartas tu frase de recuperación.
💬 ¿Ya recibiste un mensaje de este tipo? 🟢 Sí / 🔴 Nunca 👇
Esto no es asesoramiento financiero. DYOR.
Fuentes: Interpol (22 de oct. de 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Estafa
18
·
--
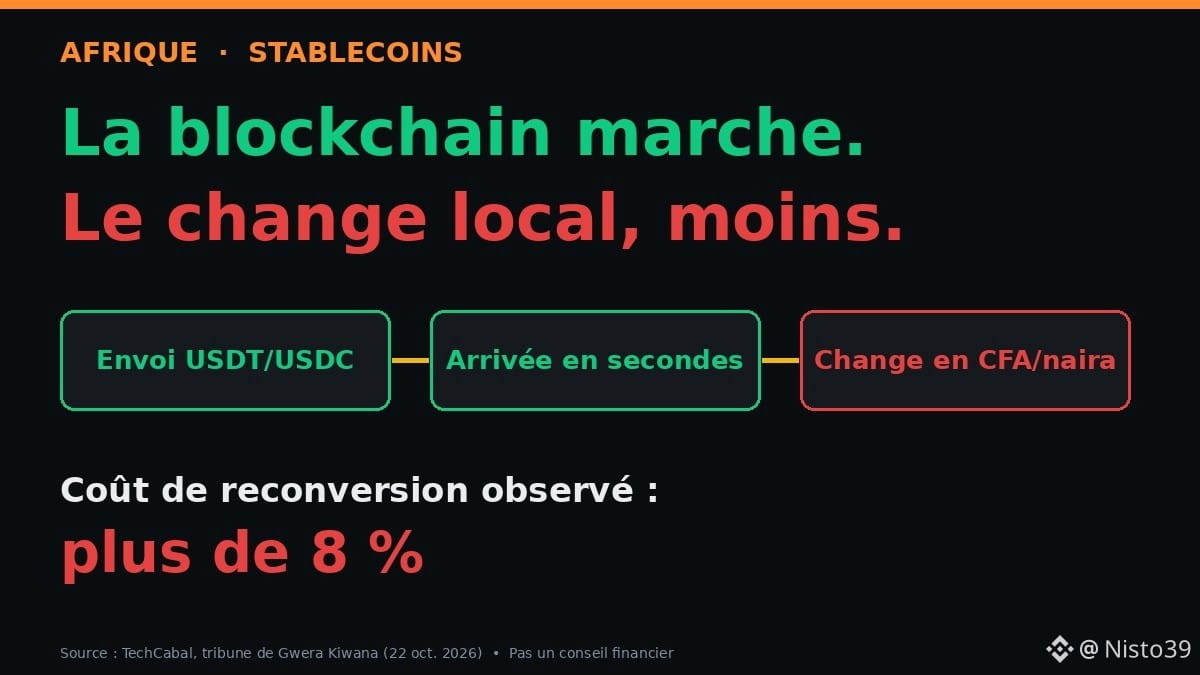
🌍 La stablecoin llega en segundos… pero lo más caro empieza cuando hay que cambiarla por francos CFA, nairas o chelines.
📌 Lo observado (TechCabal, 22 oct. 2026)
• Tres grandes proveedores africanos de pagos probaron vías de pago con stablecoins durante tres años
• La promesa: reducir 10 veces el costo de las transferencias transfronterizas
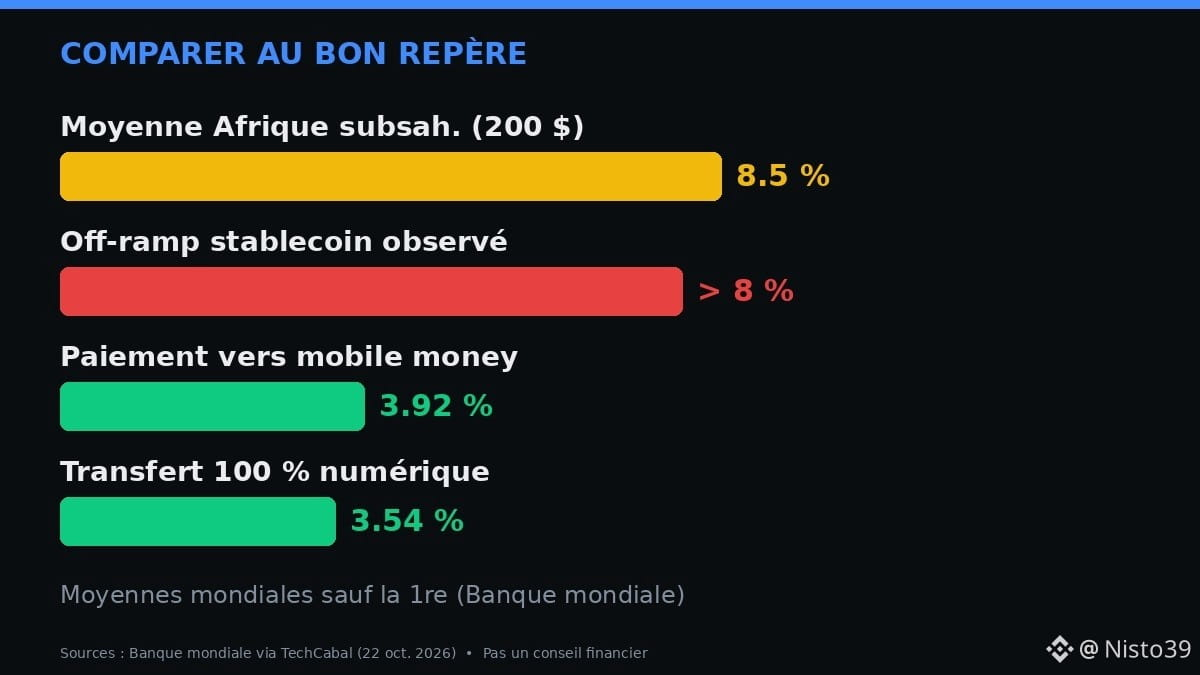
• El resultado: la blockchain funciona, pero convertir a moneda local («off-ramp») cuesta más del 8 %
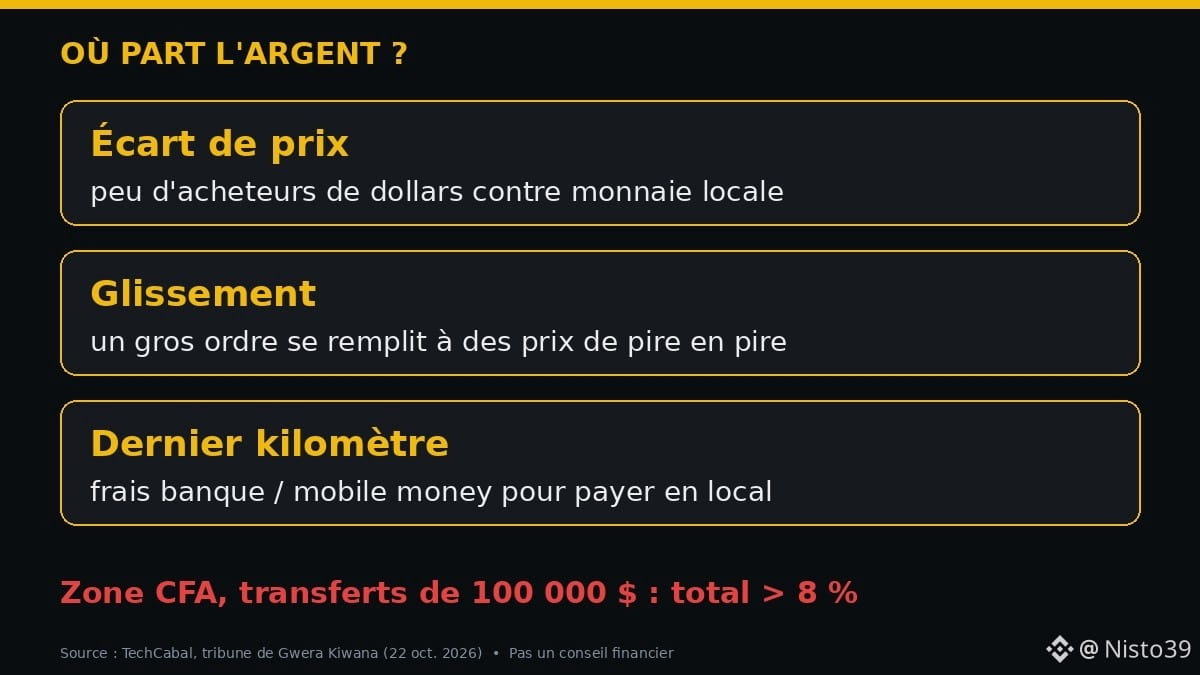
• En la zona CFA, en transferencias de 100 000 $, el diferencial de precios + el deslizamiento + las comisiones de pago superaron el 8 %
• Al final, los tres combinaron stablecoins con transferencias bancarias tradicionales
🧠 El mecanismo
Un $USDT o un $USDC es «final» en unos segundos, pero no se paga el alquiler en USDT. Hace falta alguien que tenga francos CFA, quiera dólares y pueda hacer el cambio de inmediato, por el volumen adecuado. Cuando escasean esos compradores, el precio real se aleja del precio anunciado. Si sumamos las comisiones de la última milla (dinero móvil, banco), el ahorro se esfuma.
👤 Imagina a Aminata (personaje ficticio), comerciante en Bamako, a quien le paga un cliente europeo. La transferencia llega rápido, pero si pierde un 8 % al cambiar el dinero, a veces le habría convenido más usar un servicio sencillo de transferencia a dinero móvil (alrededor del 3,9 % de media mundial, según el Banco Mundial).
⚖️ Matiz: es un artículo de opinión (Gwera Kiwana, Morse), no un estudio oficial. Las stablecoins siguen siendo útiles para ahorrar en dólares o en corredores donde la liquidez local es profunda.
✅ ¿El verdadero desafío de las stablecoins en África es la blockchain 🔵 o el cambio local 🟠? 👇
Esto no es asesoramiento financiero. DYOR.
Fuentes: TechCabal (artículo de opinión de Gwera Kiwana, 22 oct. 2026), Banco Mundial, Chainalysis.
#Stablecoins #Afrique #CryptoNews
62
·
--
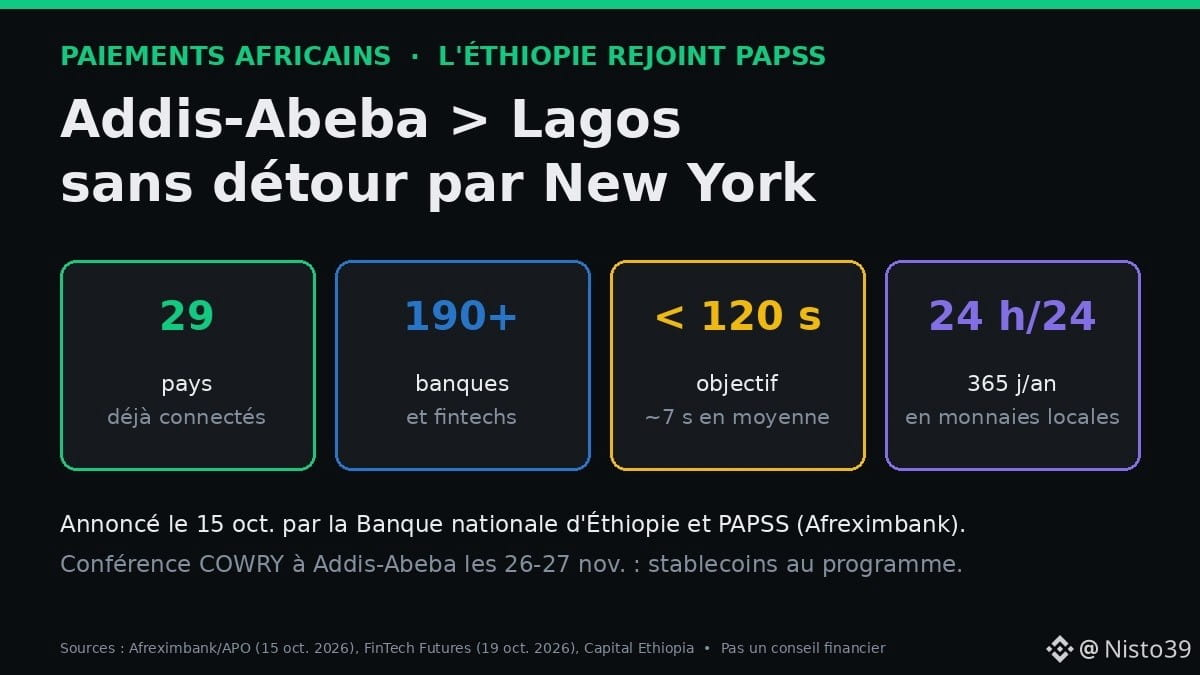
🌍 Un pago de Adís Abeba a Lagos en 120 segundos, en monedas africanas y sin pasar por Nueva York. Etiopía acaba de sumarse a la red que lo promete.
📌 Los hechos
• 15 oct.: el Banco Nacional de Etiopía anuncia su incorporación a PAPSS, el sistema panafricano de pagos lanzado en 2022 por Afreximbank, la Unión Africana y la ZLECAf
• PAPSS ya conecta 29 países y más de 190 bancos y empresas fintech (FinTech Futures, 19 oct.)
• Objetivo declarado: liquidación en menos de 120 s, unos 7 s de media, las 24 horas del día
• Las billeteras móviles (telebirr, M-Pesa) se preparan para conectarse a través de EthSwitch, con la aprobación previa del banco central
• Adís Abeba acogerá la conferencia COWRY los días 26 y 27 de nov., con stablecoins y activos digitales en el programa
🧠 El mecanismo
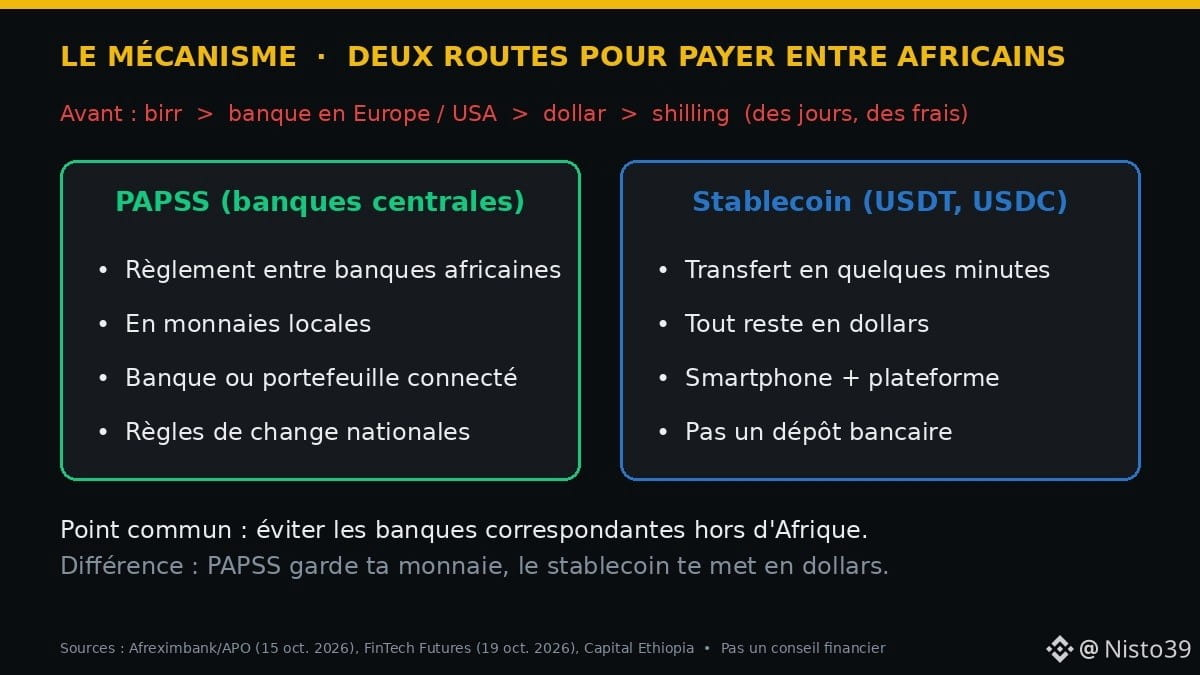
Hoy, un pago entre dos países africanos suele pasar por un banco de Europa o Estados Unidos, con una doble conversión a dólares. PAPSS liquida directamente entre bancos africanos, en monedas locales. Una stablecoin como $USDT también es rápida, pero todo sigue estando en dólares.
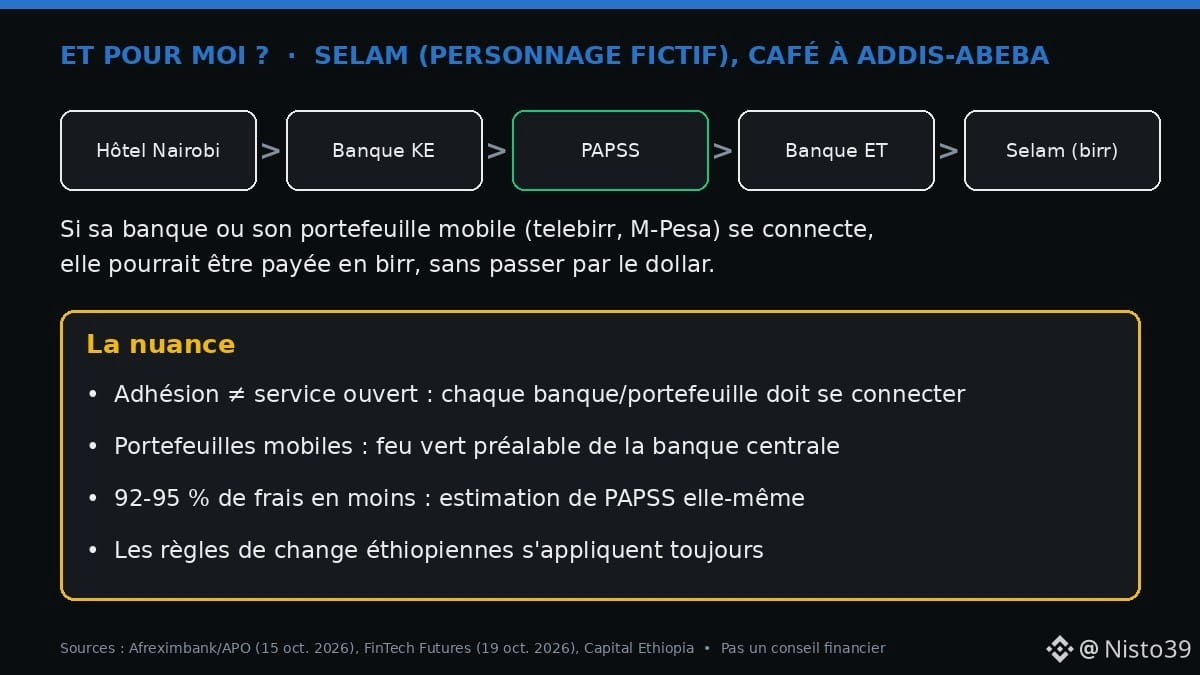
👤 Selam (personaje ficticio) tuesta café en Adís Abeba y se lo vende a un hotel de Nairobi. Si su banco o billetera móvil se conecta, podría cobrar en birr sin pasar por el dólar.
⚖️ La salvedad
• Afiliarse ≠ tener el servicio disponible: cada banco y cada billetera todavía deben conectarse
• El ahorro del 92-95 % en comisiones es una estimación de la propia PAPSS
• Las normas cambiarias de Etiopía siguen vigentes
✅ Se perfilan dos vías para pagar entre africanos: los rieles de los bancos centrales y las stablecoins.
¿Cuál elegirías para cobrar? 👇
Esto no es asesoramiento financiero. DYOR.
Fuentes: Afreximbank/APO (15 oct.), FinTech Futures (19 oct.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Etiopía
48
·
--
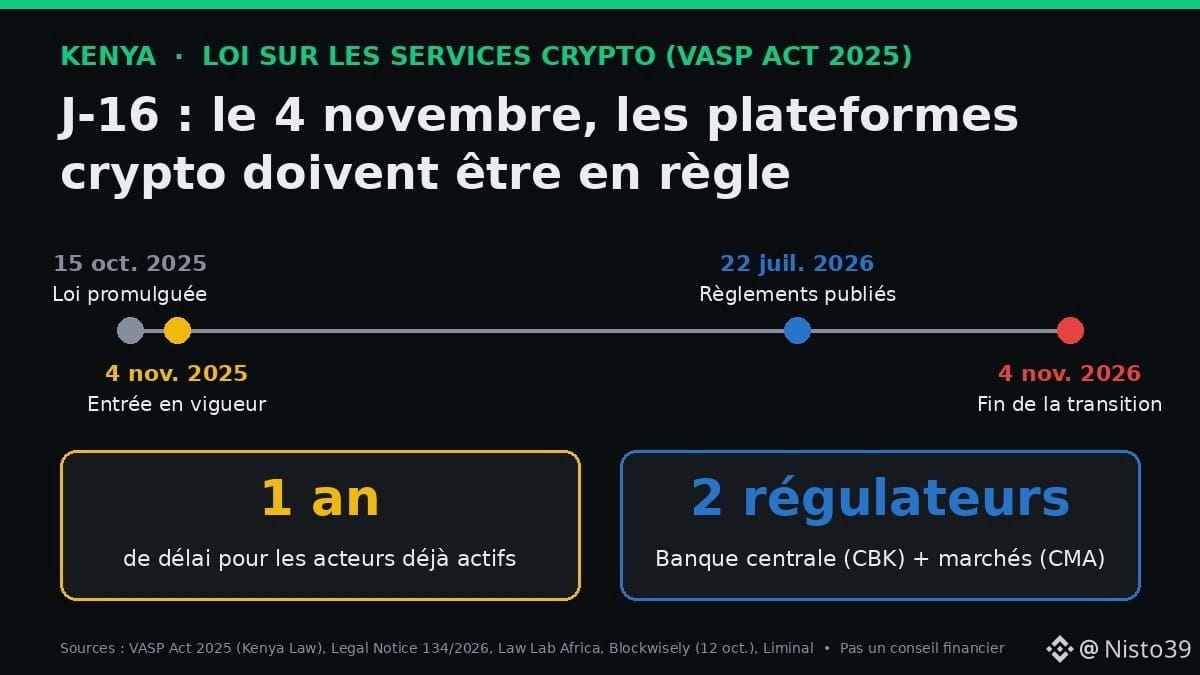
🇰🇪 D-16. El 4 de noviembre de 2026, las plataformas de criptomonedas que ya operan en Kenia deberán cumplir con la nueva ley. Después, se acaba el período de gracia.
📌 Los hechos (VASP Act 2025, Law Lab Africa, Blockwisely)
• La ley de servicios de activos virtuales (VASP) está en vigor desde el 4 de noviembre de 2025
• El artículo 47 concede 1 año a los operadores existentes: el plazo vence el 4 de noviembre de 2026
• La normativa detallada no se publicó hasta el 22 de julio de 2026, es decir, quedan unas 15 semanas para preparar los expedientes
• Hasta la fecha, no se ha anunciado públicamente ninguna prórroga
🧠 El mecanismo
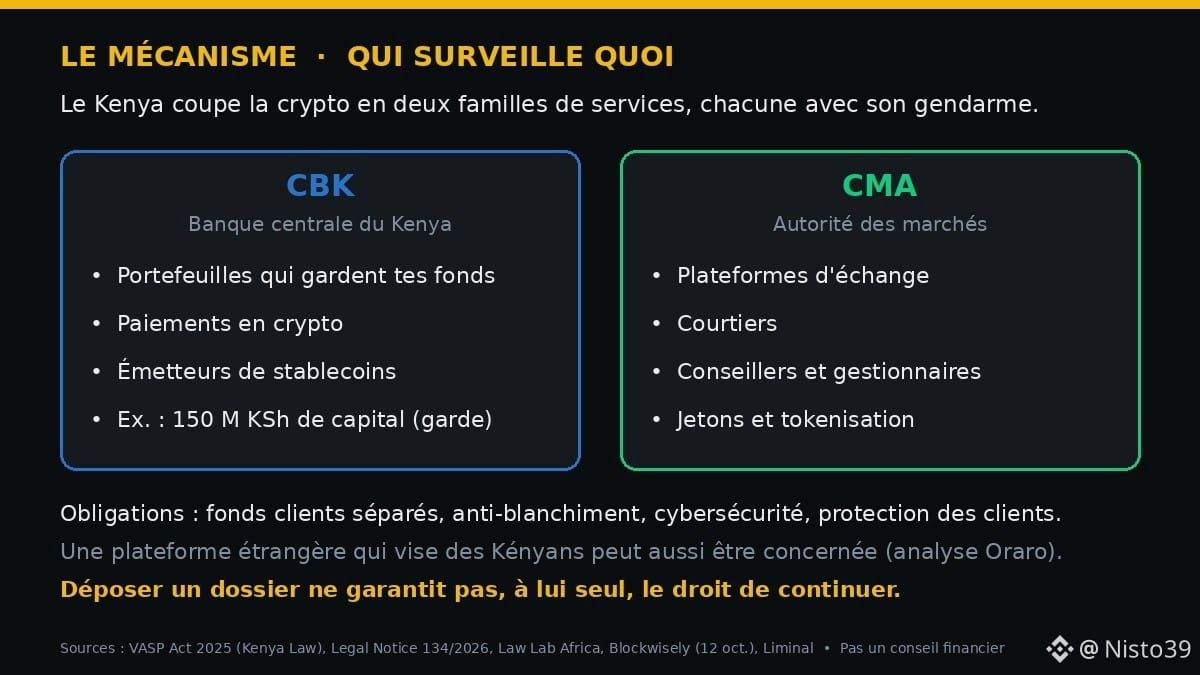
Dos tipos de servicios, dos organismos reguladores:
• Banco Central (CBK): billeteras que custodian tus fondos, pagos y emisores de monedas estables como $USDT. Ej.: 150 millones de chelines de capital para la custodia
• Autoridad de Mercados de Capitales (CMA): plataformas de intercambio, corredores y asesores
Obligaciones: fondos de clientes segregados, lucha contra el blanqueo de capitales y ciberseguridad. Según el bufete Oraro, una plataforma extranjera que se dirija a los kenianos también podría verse afectada.
⚖️ Los matices
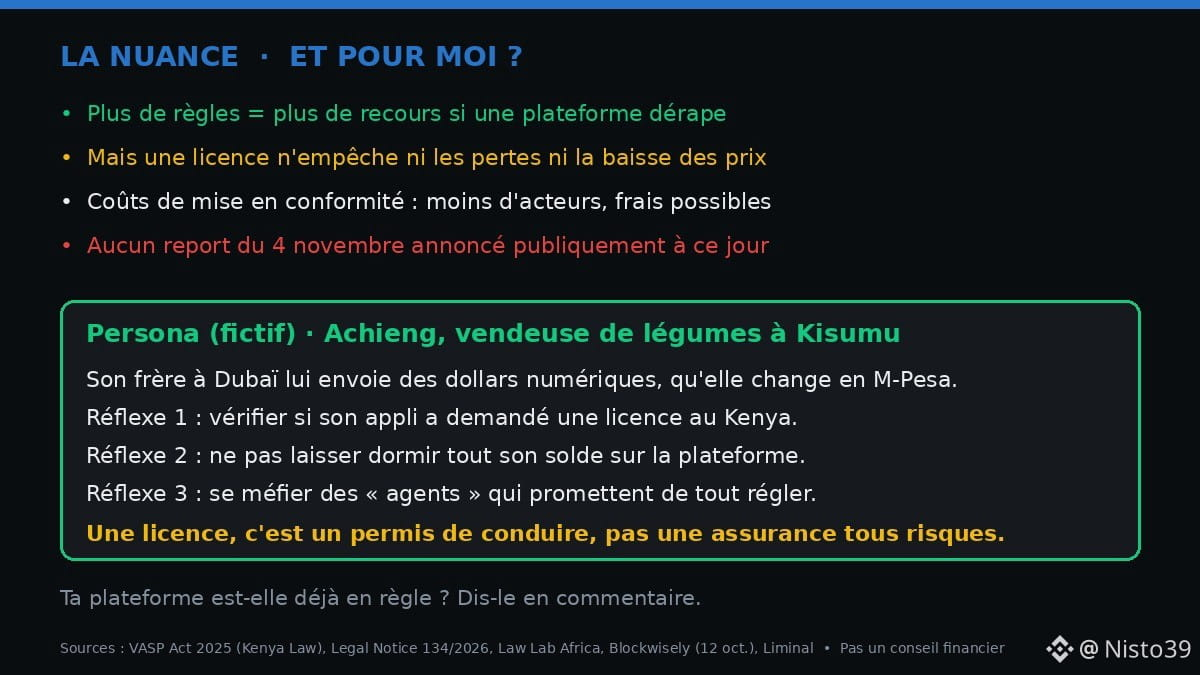
• Más reglas y más recursos si una plataforma se porta mal
• Pero una licencia no evita ni las pérdidas ni la caída de los precios
• Cuesta caro: algunos operadores pequeños podrían irse o subir sus comisiones
• Presentar una solicitud no garantiza, por sí solo, el derecho a seguir operando
👤 Achieng (personaje ficticio), vendedora de verduras en Kisumu, recibe dólares digitales de su hermano en Dubái y los cambia por M-Pesa. Sus precauciones: comprobar si su aplicación ha solicitado una licencia en Kenia, no dejar todo su saldo ahí y desconfiar de los «agentes» que prometen solucionarlo todo a cambio de sus códigos.
✅ Una licencia es un permiso de conducir, no un seguro a todo riesgo.
¿Debería tu país copiar este modelo? 👇
Esto no es asesoramiento financiero. DYOR.
Fuentes: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #Afrique
28
·
--
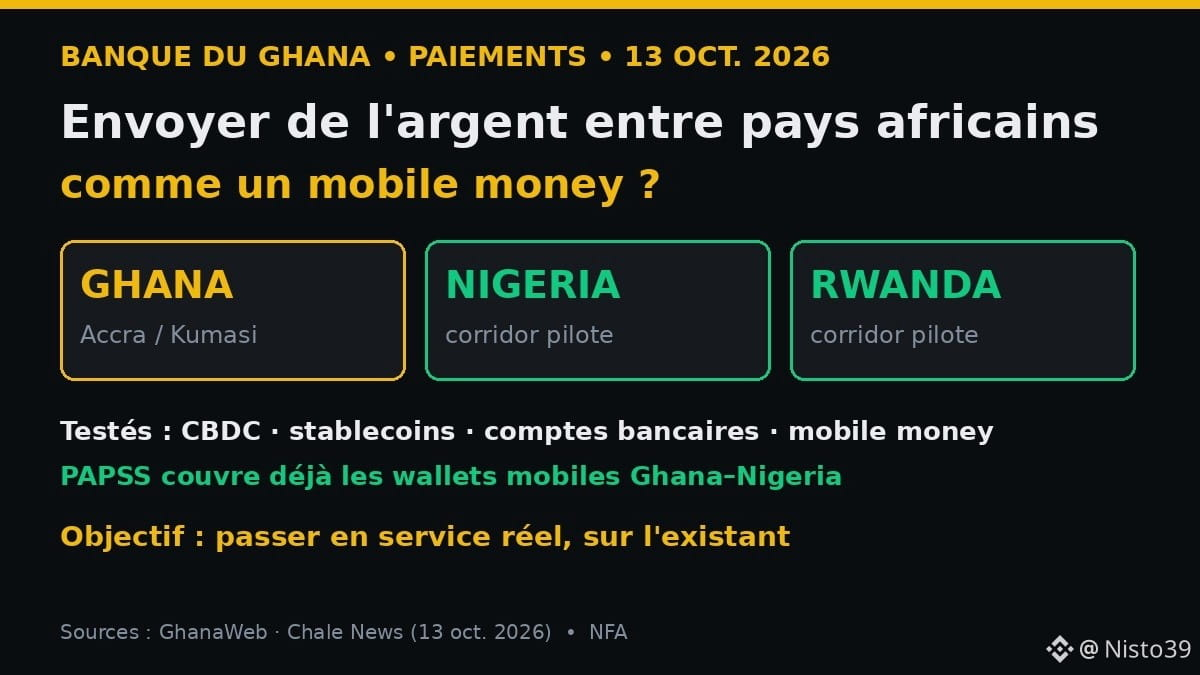
🌍 ¿Enviar dinero de Ghana a Nigeria tan fácilmente como con dinero móvil? El Banco de Ghana está probándolo ahora mismo, con stablecoins entre las herramientas disponibles.
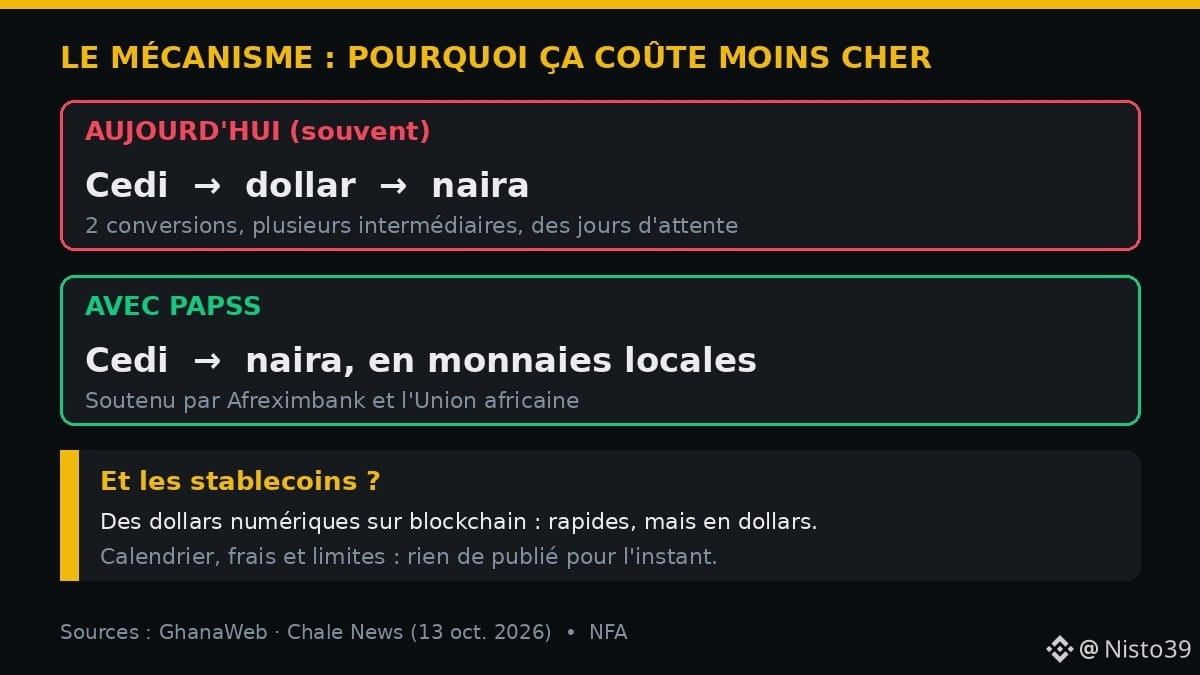
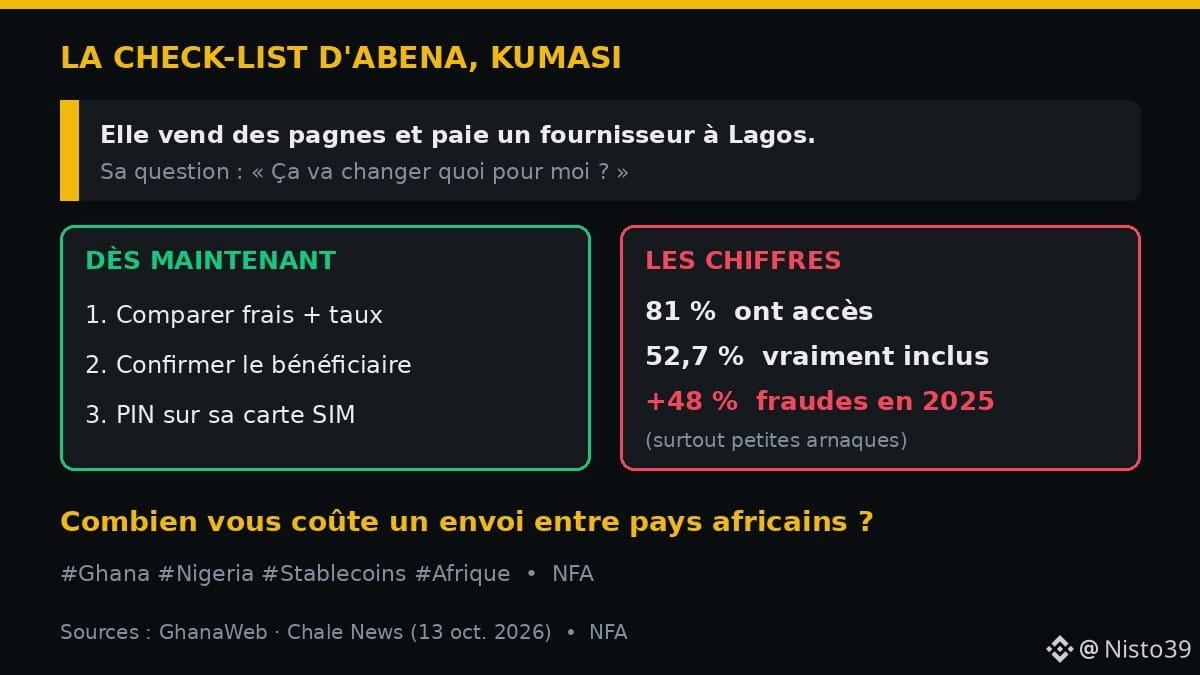
Abena vende telas estampadas en Kumasi y le paga a su proveedor en Lagos. Hoy: una transferencia bancaria cara o un intermediario informal. Su pregunta: «¿Qué va a cambiar para mí?»
📌 Los hechos (BoG, 13 oct. 2026, reuniones del FMI y el Banco Mundial en Bangkok)
• Dos corredores piloto: Ghana–Ruanda y Ghana–Nigeria.
• Herramientas que se están probando: monedas digitales de bancos centrales (CBDC), stablecoins, cuentas bancarias y billeteras de dinero móvil.
• El sistema panafricano PAPSS ya admite billeteras móviles en el corredor Ghana–Nigeria.
• El objetivo del gobernador Asiama: pasar a la operación real aprovechando lo que ya existe, en lugar de crear nuevos sistemas.
🧠 El mecanismo
PAPSS (respaldado por Afreximbank y la Unión Africana) liquida pagos en monedas locales, sin pasar por el dólar. Menos conversiones = menos comisiones y menos espera. Una stablecoin como $USDT hace algo parecido, pero mediante una blockchain y en dólares digitales.
⚖️ El matiz
• Por ahora, no se han publicado plazos, comisiones ni límites.
• El 81 % de los adultos ghaneses tiene acceso a servicios financieros, pero solo el 52,7 % está realmente incluido (los usa de verdad).
• Fraudes denunciados: +48 % en 2025, sobre todo pequeñas estafas dirigidas a la gente común.
👉 Lo que Abena puede hacer desde ahora
1. Comparar las comisiones y el tipo de cambio antes de cada envío.
2. Confirmar el nombre del destinatario antes de aprobar la operación.
3. Proteger su SIM con un código PIN: el cambio de SIM es una estafa habitual.
¿Envías dinero entre países africanos? ¿Cuánto te cuesta? 👇
Esto no es asesoramiento financiero. DYOR.
Fuentes: GhanaWeb; Chale News (13 oct. 2026).
#Ghana #Nigeria #Stablecoins #Afrique
52
·
--
Artículo
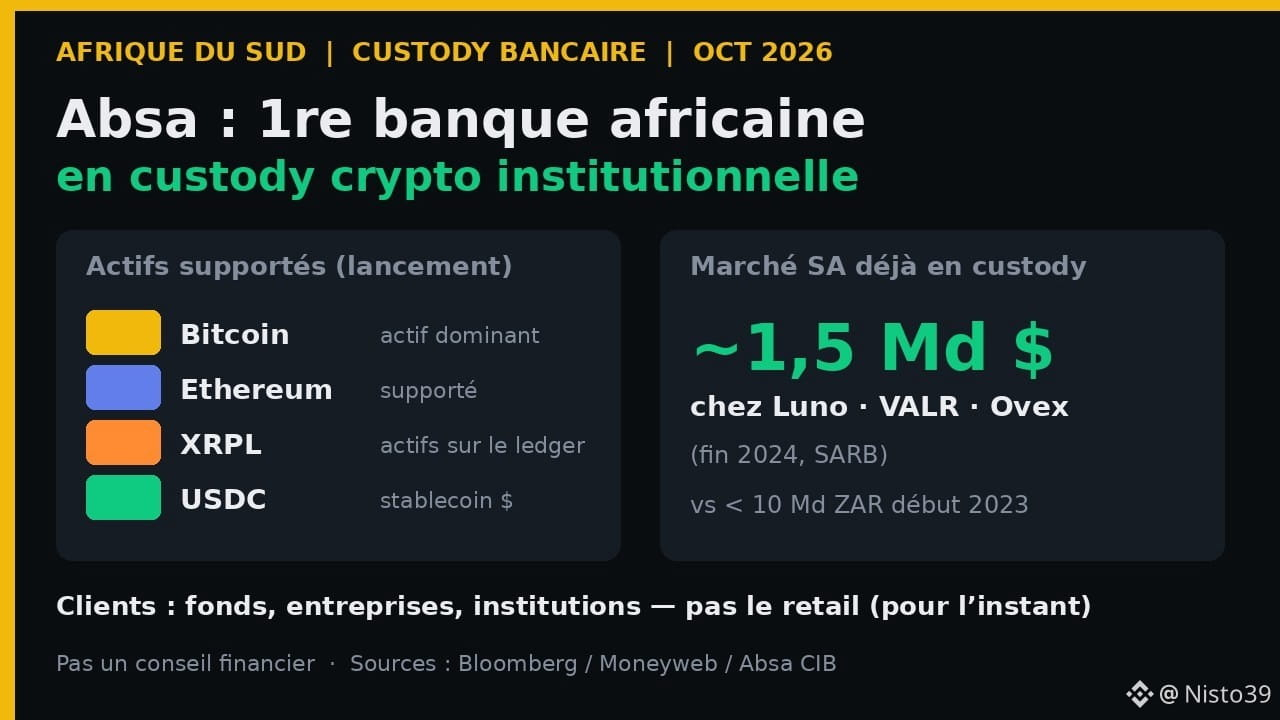
Absa: 1.er banco africano en ofrecer custodia cripto (BTC, ETH, XRPL, USDC)Absa acaba de cruzar un umbral simbólico: **el primer banco africano** en ofrecer **custodia de activos digitales** a clientes institucionales en Sudáfrica. La idea clave: **un banco del continente ya puede guardar Bitcoin, Ether, activos XRPL y USDC en una bóveda regulada**, pero, por ahora, **no está disponible para particulares** que utilizan Luno o una billetera móvil.
📋 Los hechos (Bloomberg / Moneyweb / Absa CIB, 2 oct. 2026; plataforma lanzada a finales de sept.)
Absa: 1.er banco africano en ofrecer custodia cripto (BTC, ETH, XRPL, USDC)
Absa acaba de cruzar un umbral simbólico: **el primer banco africano** en ofrecer **custodia de activos digitales** a clientes institucionales en Sudáfrica. La idea clave: **un banco del continente ya puede guardar Bitcoin, Ether, activos XRPL y USDC en una bóveda regulada**, pero, por ahora, **no está disponible para particulares** que utilizan Luno o una billetera móvil.
📋 Los hechos (Bloomberg / Moneyweb / Absa CIB, 2 oct. 2026; plataforma lanzada a finales de sept.)
📋 Los hechos (Bloomberg / Moneyweb / Absa CIB, 2 oct. 2026; plataforma lanzada a finales de sept.)
21
·
--
Absa: primer banco africano en ofrecer custodia de criptomonedasEn Sudáfrica, Absa se convierte en el primer banco africano en ofrecer custodia de activos digitales para clientes institucionales. La idea central no es que «mañana todo el mundo pueda comprar Bitcoin en Absa». Se trata de un cambio de infraestructura: las claves privadas de los grandes actores (fondos, empresas y tesorerías) pueden quedar bajo supervisión bancaria, y no solo en manos de empresas fintech de criptomonedas.
📋 Lo anunciado (finales de septiembre / principios de octubre de 2026)
• Absa Digital Asset Custody: custodia, administración y transferencias para clientes institucionales y grandes empresas en Sudáfrica
Absa: primer banco africano en ofrecer custodia de criptomonedas
En Sudáfrica, Absa se convierte en el primer banco africano en ofrecer custodia de activos digitales para clientes institucionales. La idea central no es que «mañana todo el mundo pueda comprar Bitcoin en Absa». Se trata de un cambio de infraestructura: las claves privadas de los grandes actores (fondos, empresas y tesorerías) pueden quedar bajo supervisión bancaria, y no solo en manos de empresas fintech de criptomonedas.
📋 Lo anunciado (finales de septiembre / principios de octubre de 2026)
• Absa Digital Asset Custody: custodia, administración y transferencias para clientes institucionales y grandes empresas en Sudáfrica
📋 Lo anunciado (finales de septiembre / principios de octubre de 2026)
• Absa Digital Asset Custody: custodia, administración y transferencias para clientes institucionales y grandes empresas en Sudáfrica
44
·
--
Artículo
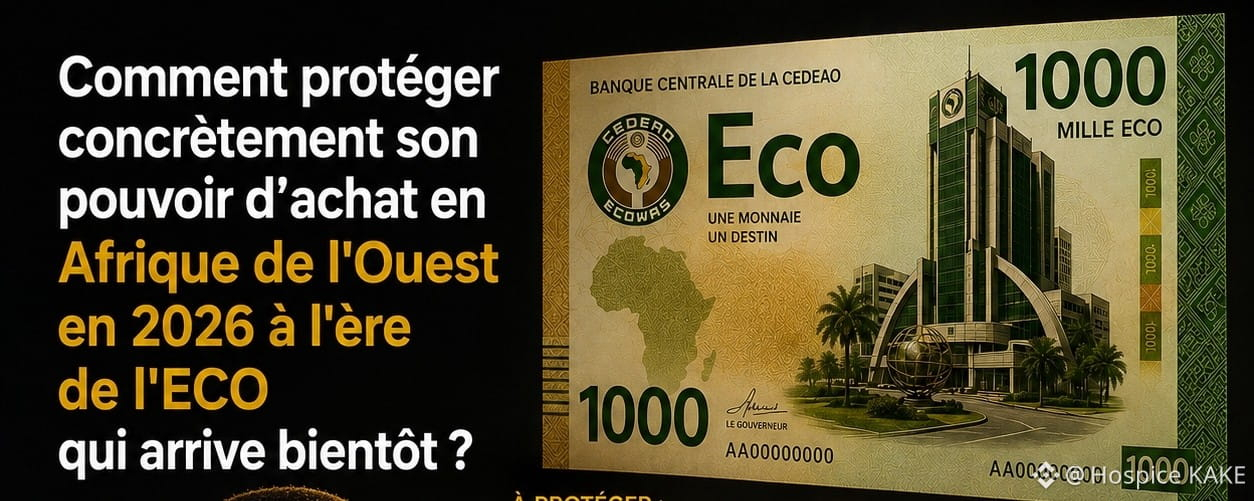
¿Cómo proteger concretamente tu poder adquisitivo en África Occidental en la era del ECO?Con la llegada del ECO y la inflación que corroe todas las monedas del mundo, una pregunta se vuelve urgente: ¿cómo proteger concretamente tu poder adquisitivo en África Occidental en 2026?
Aquí tienes un marco simple en 4 pasos.
Paso 1: Entender lo que realmente posees.
Tu cuenta bancaria no es riqueza.
Es dinero: que se devalúa.
La verdadera riqueza es lo que posees en activos: inmuebles, oro, acciones, cripto.
Primera pregunta que debes hacerte:
¿Qué proporción de tu patrimonio está en dinero fiat— y qué proporción en activos reales?
¿Cómo proteger concretamente tu poder adquisitivo en África Occidental en la era del ECO?
Con la llegada del ECO y la inflación que corroe todas las monedas del mundo, una pregunta se vuelve urgente: ¿cómo proteger concretamente tu poder adquisitivo en África Occidental en 2026?
Aquí tienes un marco simple en 4 pasos.
Paso 1: Entender lo que realmente posees.
Tu cuenta bancaria no es riqueza.
Es dinero: que se devalúa.
La verdadera riqueza es lo que posees en activos: inmuebles, oro, acciones, cripto.
Primera pregunta que debes hacerte:
¿Qué proporción de tu patrimonio está en dinero fiat— y qué proporción en activos reales?
1
175
Artículo
África, futura superpotencia mundial: El oro y los recursos cambian las reglas del juegoEl panorama financiero global está en plena transformación. Mientras el dólar estadounidense pierde terreno, el oro se establece más que nunca como el activo refugio definitivo. Ya no es una tendencia, es una realidad matemática: el mundo está cambiando.
El giro: El oro desplaza al dólar
Por primera vez en tres décadas, la dominación del billete verde está en disputa. Si bien el dólar sigue siendo una moneda transaccional importante, el oro ha vuelto a convertirse en el activo de reserva preferido por los bancos centrales.
África, futura superpotencia mundial: El oro y los recursos cambian las reglas del juego
El panorama financiero global está en plena transformación. Mientras el dólar estadounidense pierde terreno, el oro se establece más que nunca como el activo refugio definitivo. Ya no es una tendencia, es una realidad matemática: el mundo está cambiando.
El giro: El oro desplaza al dólar
Por primera vez en tres décadas, la dominación del billete verde está en disputa. Si bien el dólar sigue siendo una moneda transaccional importante, el oro ha vuelto a convertirse en el activo de reserva preferido por los bancos centrales.
El giro: El oro desplaza al dólar
Por primera vez en tres décadas, la dominación del billete verde está en disputa. Si bien el dólar sigue siendo una moneda transaccional importante, el oro ha vuelto a convertirse en el activo de reserva preferido por los bancos centrales.
112
·
--
Artículo
África no carece de capital.Le falta estructura para hacerlo fructificar. No es lo mismo — y esta distinción lo cambia absolutamente todo.
Aquí están las pruebas.
El capital existe.
→ La diáspora africana envía más de 100 mil millones de dólares al continente cada año
→ Los emprendedores africanos generan miles de millones de FCFA de ganancias cada trimestre
→ PYMES africanas sentadas sobre tesoros de varias decenas de millones de dólares sin saber qué hacer con ellos
→ Familias que heredan tierras, inmuebles, efectivo — sin infraestructura para optimizarlo
África no carece de capital.
Le falta estructura para hacerlo fructificar. No es lo mismo — y esta distinción lo cambia absolutamente todo.
Aquí están las pruebas.
El capital existe.
→ La diáspora africana envía más de 100 mil millones de dólares al continente cada año
→ Los emprendedores africanos generan miles de millones de FCFA de ganancias cada trimestre
→ PYMES africanas sentadas sobre tesoros de varias decenas de millones de dólares sin saber qué hacer con ellos
→ Familias que heredan tierras, inmuebles, efectivo — sin infraestructura para optimizarlo
365
·
--
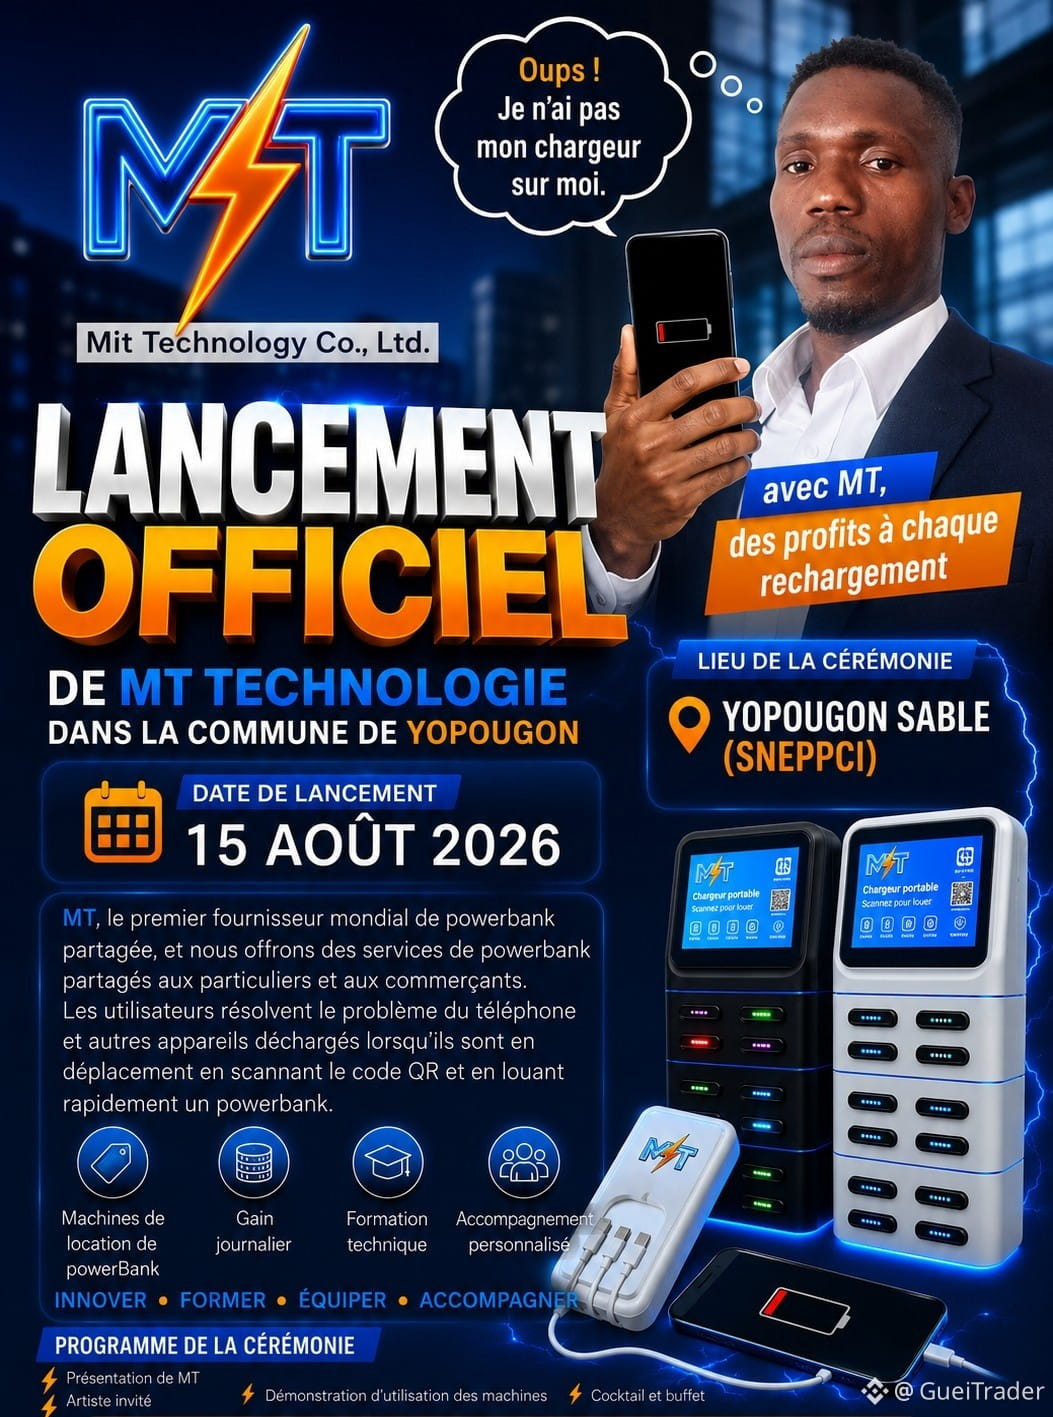
#MT Tecnología Abiyán 😊
¡MT TECHNOLOGY LLEGA A ABIDYÁN! 🇨🇮
Se está creando una nueva dinámica en Costa de Marfil con MT Technology.
Nuestra ambición: contribuir al desarrollo de una red moderna de servicios de recarga y crear nuevas oportunidades para los socios y emprendedores marfileños.
📍 Abiyán – Costa de Marfil
🚀 Una visión orientada a la innovación
🤝 Oportunidades por descubrir
🌍 Una ambición para Costa de Marfil y África Occidental
MT Technology: construyamos juntos el futuro.
📲 Para más información, contáctanos y descubre cómo unirte a la aventura.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
1
220
·
--
Artículo
Binance invierte en África. Coinbase abre oficinas en Lagos.BlackRock mira el continente con interés. Cuando llegan los gigantes globales, significa una cosa: el mercado existe. La pregunta es quién lo estructurará localmente.
Veamos lo que hacen estos gigantes.
Binance:
→ Binance Academy amplía sus programas educativos en el continente
→ Las Binance Angels se organizan en decenas de países africanos
→ Rutas universitarias como la de Parakou en junio de 2026 y otras decenas en Cotonou y Porto-Novo desde 2023.
→ Objetivo: captar el mercado africano de las criptomonedas en la fase de adopción
Binance invierte en África. Coinbase abre oficinas en Lagos.
BlackRock mira el continente con interés. Cuando llegan los gigantes globales, significa una cosa: el mercado existe. La pregunta es quién lo estructurará localmente.
Veamos lo que hacen estos gigantes.
Binance:
→ Binance Academy amplía sus programas educativos en el continente
→ Las Binance Angels se organizan en decenas de países africanos
→ Rutas universitarias como la de Parakou en junio de 2026 y otras decenas en Cotonou y Porto-Novo desde 2023.
→ Objetivo: captar el mercado africano de las criptomonedas en la fase de adopción
174
·
--
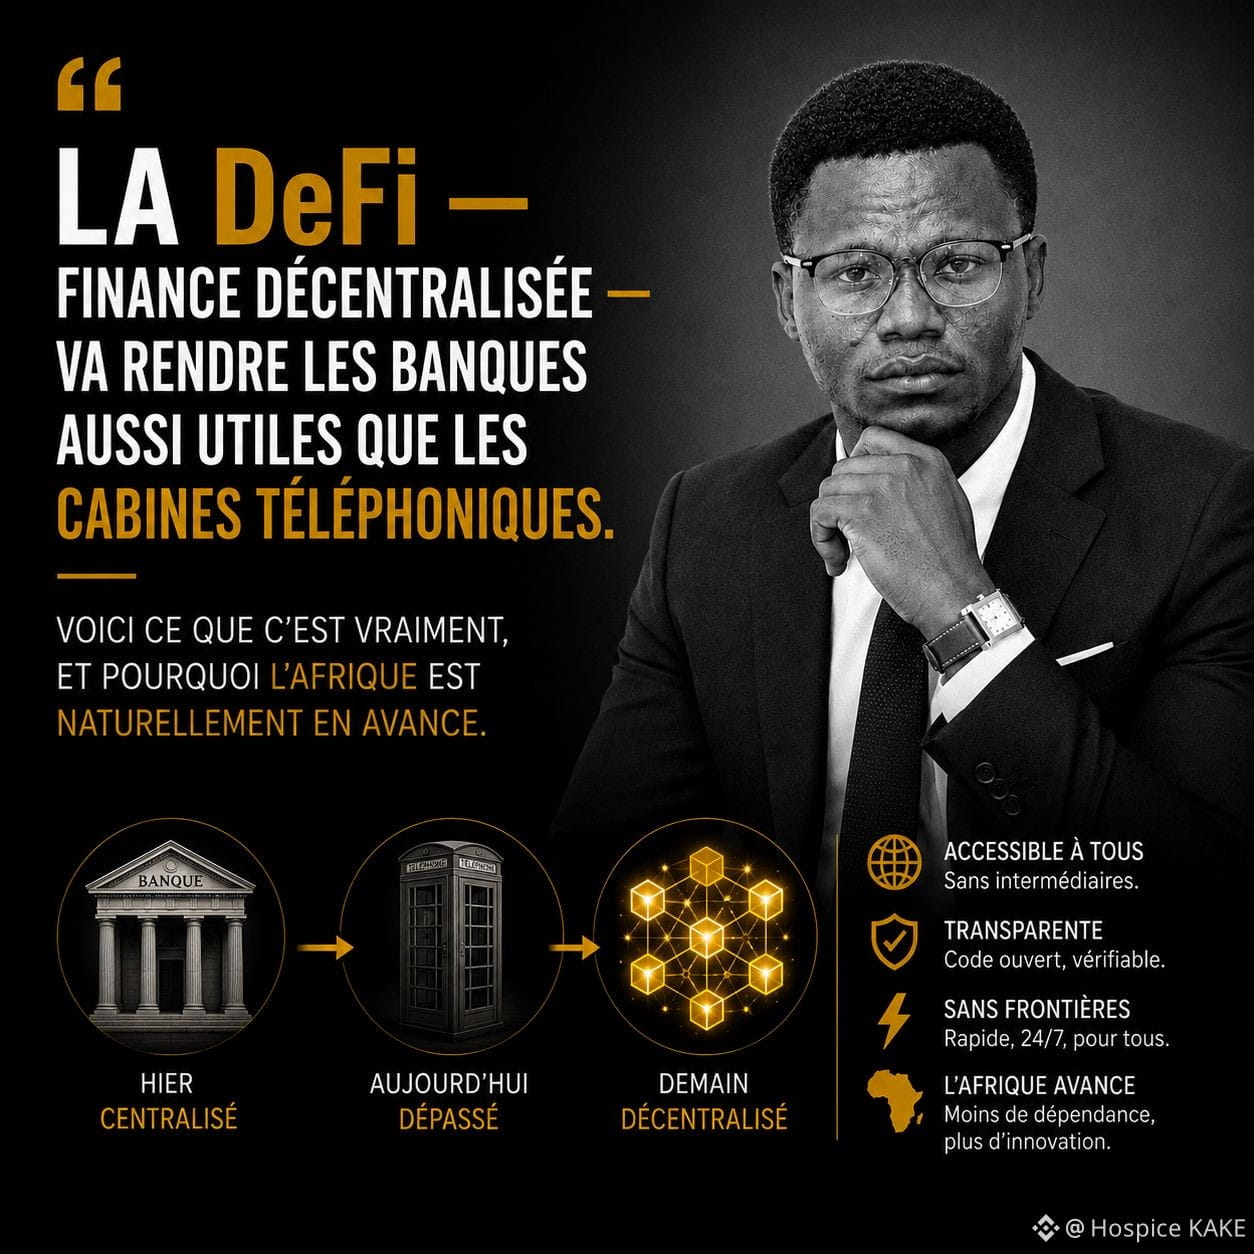
La DeFi — finanzas descentralizadas — va a hacer que los bancos sean tan útiles como las cabinas telefónicas. Aquí te explico de qué se trata realmente, y por qué África está naturalmente a la vanguardia.
DeFi: definición simple.
La DeFi es el conjunto de servicios financieros — préstamos, ahorro, trading, seguros —
que funcionan sobre la blockchain, sin bancos, sin intermediarios, sin permisos.
Todo es gestionado por contratos inteligentes. El código reemplaza al banquero.
Ejemplos concretos de lo que puedes hacer en DeFi hoy.
Pedir prestado sin banco.
Depositas 1 millón FCFA en Bitcoin como garantía.
Pides prestado 500 000 FCFA en stablecoin — de inmediato, sin papeleo, sin justificantes.
Tasa de interés fijada por el mercado en tiempo real. No por un comité de crédito.
Prestar y ganar intereses.
Depositas tus cryptos en un protocolo de préstamos.
Otros usuarios las piden prestadas. Tú percibes intereses — a menudo entre el 4 y el 15% anual.
Hacer trading sin intermediarios.
Los DEX (intercambios descentralizados) te permiten intercambiar cryptos
directamente de wallet a wallet, sin plataformas centralizadas que puedan congelar tus fondos.
Por qué África está naturalmente a la vanguardia.
En África, la desconfianza hacia las instituciones financieras tradicionales ya es estructural.
Los africanos han desarrollado reflejos de desintermediación con el dinero móvil.
Cientos de millones de cuentas de dinero electrónico — sin bancos tradicionales.
La DeFi es el siguiente paso natural.
No es un reemplazo brutal — es una evolución lógica.
El futuro de las finanzas africanas no está en las torres de vidrio de los bancos centrales.
Está en protocolos que funcionan a las 3 de la mañana, sin nunca detenerse.
¿Ya habías escuchado hablar de DeFi? ¿Qué te atrae o te inquieta de esto?
👇 Leo todo.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanzasDescentralizadas #Afrique #Web3Africa #Finanzas #Crypto #Innovación
168
·
--
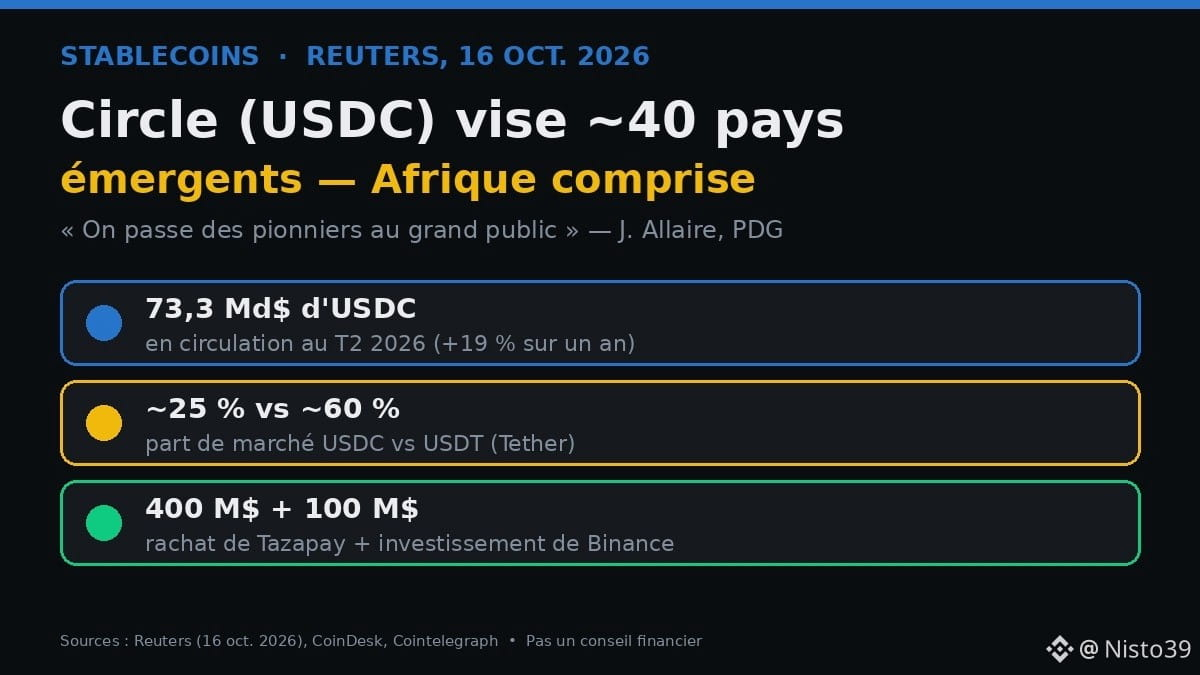
🌍 Circle (el emisor de $USDC) quiere establecerse en unos 40 países emergentes, incluida África. Pero ¿qué cambia esto para un comerciante de Duala o Dakar?
📌 Los hechos (Reuters, 16 de oct. de 2026, reuniones del FMI/Banco Mundial en Bangkok)
• Objetivo: unos 40 mercados (Sudeste Asiático, América Latina, África, Oriente Medio)
• Jeremy Allaire (CEO): pasamos de los «pioneros» al «público general»
• USDC: 73,3 mil millones de dólares en circulación en el T2 (+19 % interanual), cerca del 25 % del mercado, frente a aproximadamente el 60 % de USDT
• Palancas: adquisición de Tazapay (400 millones de dólares, redes de pago locales) + inversión de 100 millones de dólares de Binance
• La ley estadounidense GENIUS Act debe entrar en vigor en enero
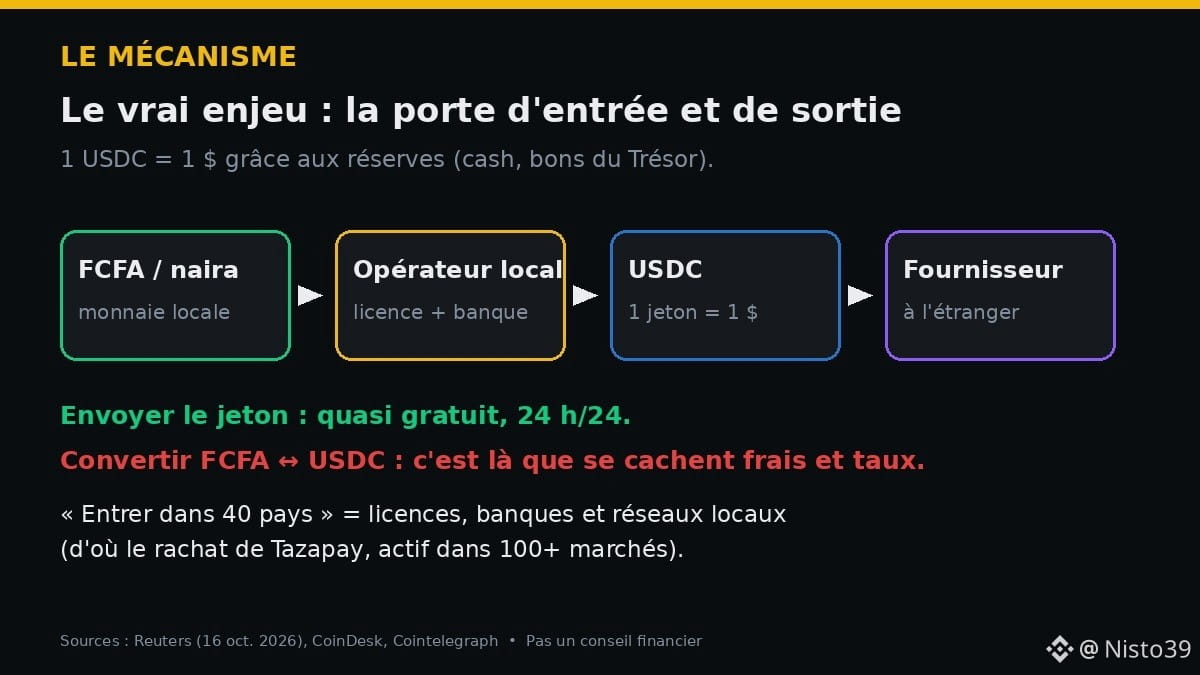
🧠 El mecanismo
Una stablecoin vale 1 dólar porque el emisor mantiene el equivalente en reservas (efectivo, bonos del Tesoro). «Entrar en un país» consiste, sobre todo, en encontrar licencias, bancos y operadores locales para convertir USDC ↔ FCFA, nairas, cedis… Ahí es donde se juega todo.
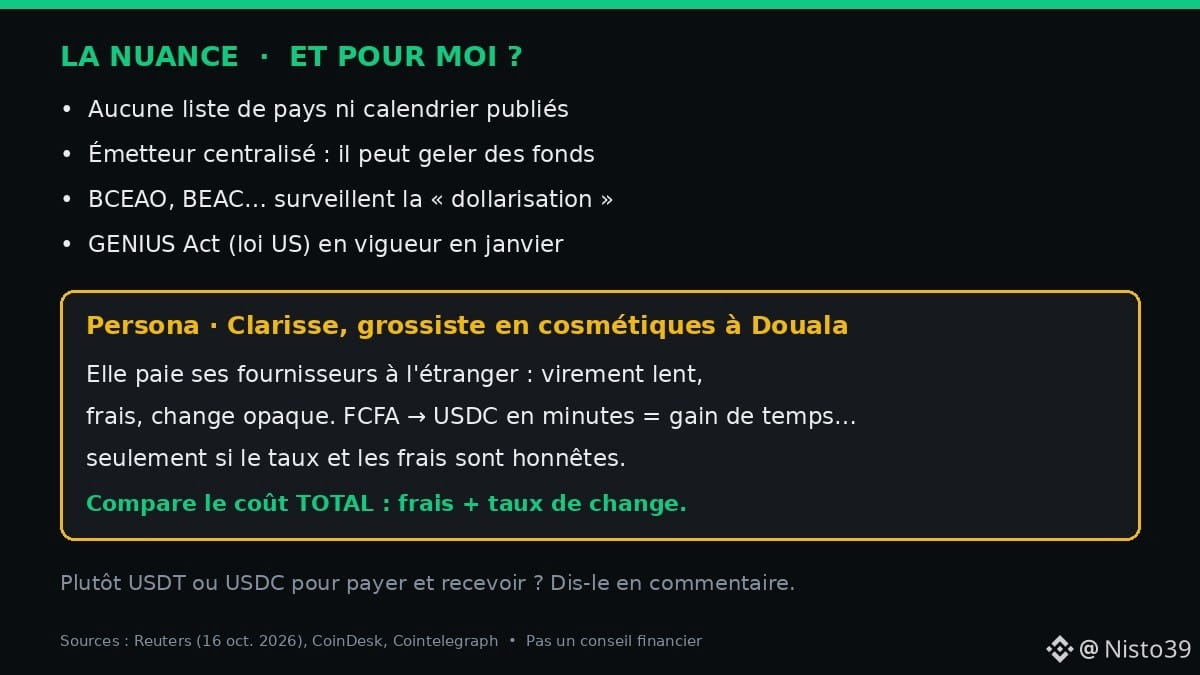
⚖️ El matiz
• No se ha publicado ninguna lista de países ni ningún calendario
• Enviar el token cuesta poco; convertirlo a moneda local, no
• Emisor centralizado: puede congelar fondos
• El BCEAO, el BEAC… vigilan la «dolarización»
👤 Clarisse, mayorista de cosméticos en Duala, paga a sus proveedores en el extranjero: transferencia lenta, comisiones, tipo de cambio opaco. Convertir FCFA → USDC en unos minutos supone ahorrar tiempo… solo si el tipo de cambio y las comisiones son justos.
✅ Compara siempre el coste total (comisiones + tipo de cambio).
¿Ya pagas o recibes en stablecoins? ¿USDT o USDC? 👇
No es asesoramiento financiero. DYOR.
Fuentes: Reuters, CoinDesk, Cointelegraph (16-17 de oct. de 2026).
#Stablecoins #USDC #Afrique #Crypto
🌍 Circle (el emisor de $USDC ) quiere establecerse en unos 40 países emergentes, incluida África. Pero ¿qué cambia esto para un comerciante de Duala o Dakar?
📌 Los hechos (Reuters, 16 de oct. de 2026, reuniones del FMI/Banco Mundial en Bangkok)
• Objetivo: unos 40 mercados (Sudeste Asiático, América Latina, África, Oriente Medio)
• Jeremy Allaire (CEO): pasamos de los «pioneros» al «público general»
• USDC: 73,3 mil millones de dólares en circulación en el T2 (+19 % interanual), cerca del 25 % del mercado, frente a aproximadamente el 60 % de USDT
• Palancas: adquisición de Tazapay (400 millones de dólares, redes de pago locales) + inversión de 100 millones de dólares de Binance
• La ley estadounidense GENIUS Act debe entrar en vigor en enero
🧠 El mecanismo
Una stablecoin vale 1 dólar porque el emisor mantiene el equivalente en reservas (efectivo, bonos del Tesoro). «Entrar en un país» consiste, sobre todo, en encontrar licencias, bancos y operadores locales para convertir USDC ↔ FCFA, nairas, cedis… Ahí es donde se juega todo.
⚖️ El matiz
• No se ha publicado ninguna lista de países ni ningún calendario
• Enviar el token cuesta poco; convertirlo a moneda local, no
• Emisor centralizado: puede congelar fondos
• El BCEAO, el BEAC… vigilan la «dolarización»
👤 Clarisse, mayorista de cosméticos en Duala, paga a sus proveedores en el extranjero: transferencia lenta, comisiones, tipo de cambio opaco. Convertir FCFA → USDC en unos minutos supone ahorrar tiempo… solo si el tipo de cambio y las comisiones son justos.
✅ Compara siempre el coste total (comisiones + tipo de cambio).
¿Ya pagas o recibes en stablecoins? ¿USDT o USDC? 👇
No es asesoramiento financiero. DYOR.
Fuentes: Reuters, CoinDesk, Cointelegraph (16-17 de oct. de 2026).
#Stablecoins #USDC #Afrique #Crypto
93
·
--
Artículo
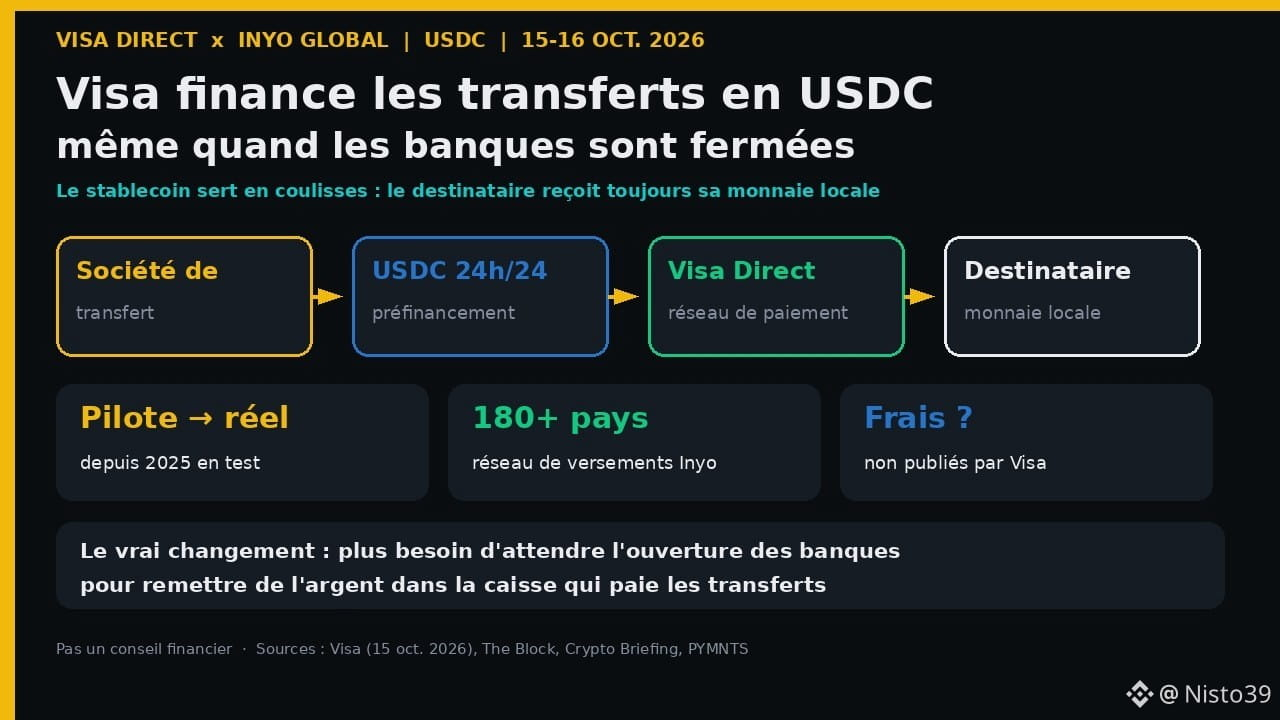
Visa ya paga entre bastidores con USDC: qué cambia para las transferencias a ÁfricaCuando envías dinero a tu familia desde el extranjero, imaginas que tu dinero «viaja». En realidad, la empresa de transferencias suele pagar a tu familiar con dinero que ya ha depositado por adelantado en el país. Y es precisamente esa etapa, invisible para ti, la que Visa acaba de conectar a una stablecoin, el $USDC. No es otro experimento: es un servicio en producción. Analizamos qué cambia realmente y qué no.
📋 Los hechos (comunicado de Visa del 15 de octubre de 2026; The Block, Crypto Briefing, PYMNTS, 15-16 de octubre de 2026)
Visa ya paga entre bastidores con USDC: qué cambia para las transferencias a África
Cuando envías dinero a tu familia desde el extranjero, imaginas que tu dinero «viaja». En realidad, la empresa de transferencias suele pagar a tu familiar con dinero que ya ha depositado por adelantado en el país. Y es precisamente esa etapa, invisible para ti, la que Visa acaba de conectar a una stablecoin, el $USDC . No es otro experimento: es un servicio en producción. Analizamos qué cambia realmente y qué no.
📋 Los hechos (comunicado de Visa del 15 de octubre de 2026; The Block, Crypto Briefing, PYMNTS, 15-16 de octubre de 2026)
📋 Los hechos (comunicado de Visa del 15 de octubre de 2026; The Block, Crypto Briefing, PYMNTS, 15-16 de octubre de 2026)
22
·
--
Artículo
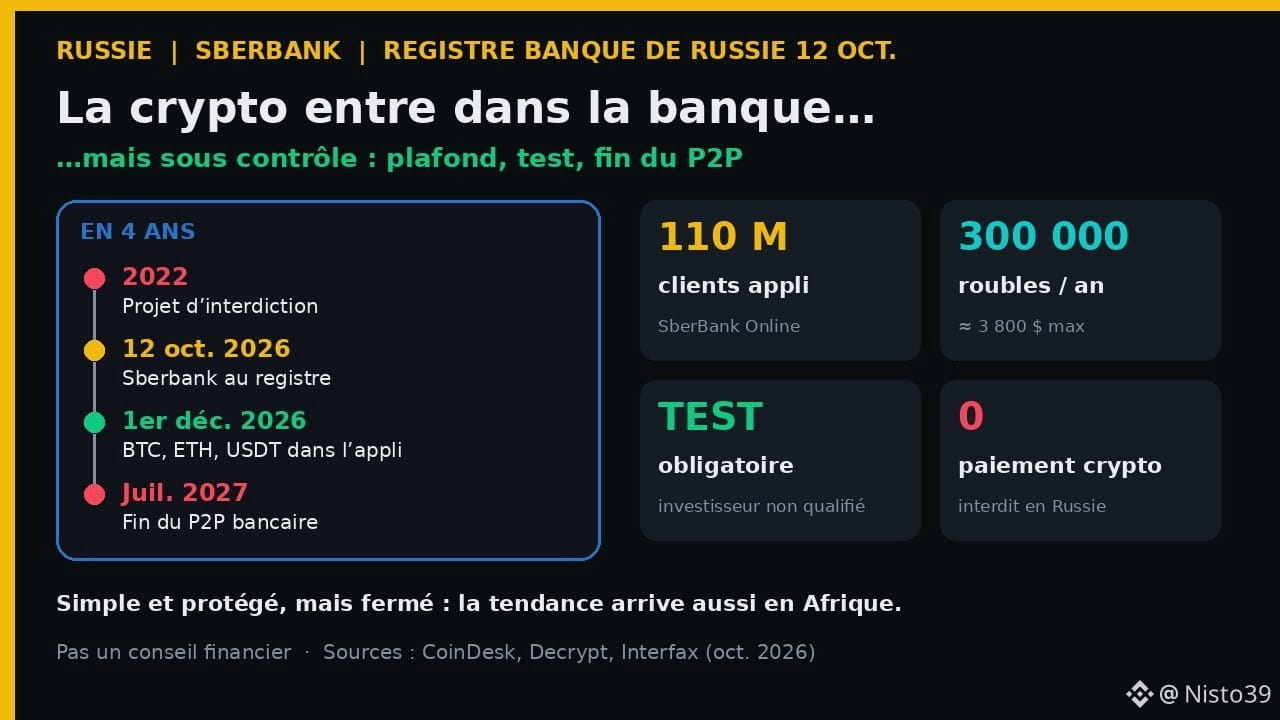
Sberbank vende bitcoin: las criptomonedas entran en el banco, pero bajo controlEn 2022, el Banco de Rusia quería prohibir las criptomonedas. En octubre de 2026, autoriza al mayor banco del país, Sberbank, a vendérselas a sus clientes. No es una apertura total: son criptomonedas «dentro del banco», con límites, una prueba obligatoria y el fin del P2P. Y este modelo se parece a lo que varios países africanos están empezando a diseñar.
📋 Los hechos (CoinDesk, Decrypt, Interfax, Banco de Rusia)
• El 12 de octubre de 2026, el Banco de Rusia inscribió a Sberbank en su registro de operadores de intercambio de criptomonedas. El banco ya estaba inscrito como «custodio digital» unos días antes.
Sberbank vende bitcoin: las criptomonedas entran en el banco, pero bajo control
En 2022, el Banco de Rusia quería prohibir las criptomonedas. En octubre de 2026, autoriza al mayor banco del país, Sberbank, a vendérselas a sus clientes. No es una apertura total: son criptomonedas «dentro del banco», con límites, una prueba obligatoria y el fin del P2P. Y este modelo se parece a lo que varios países africanos están empezando a diseñar.
📋 Los hechos (CoinDesk, Decrypt, Interfax, Banco de Rusia)
• El 12 de octubre de 2026, el Banco de Rusia inscribió a Sberbank en su registro de operadores de intercambio de criptomonedas. El banco ya estaba inscrito como «custodio digital» unos días antes.
📋 Los hechos (CoinDesk, Decrypt, Interfax, Banco de Rusia)
• El 12 de octubre de 2026, el Banco de Rusia inscribió a Sberbank en su registro de operadores de intercambio de criptomonedas. El banco ya estaba inscrito como «custodio digital» unos días antes.
83
·
--
Artículo
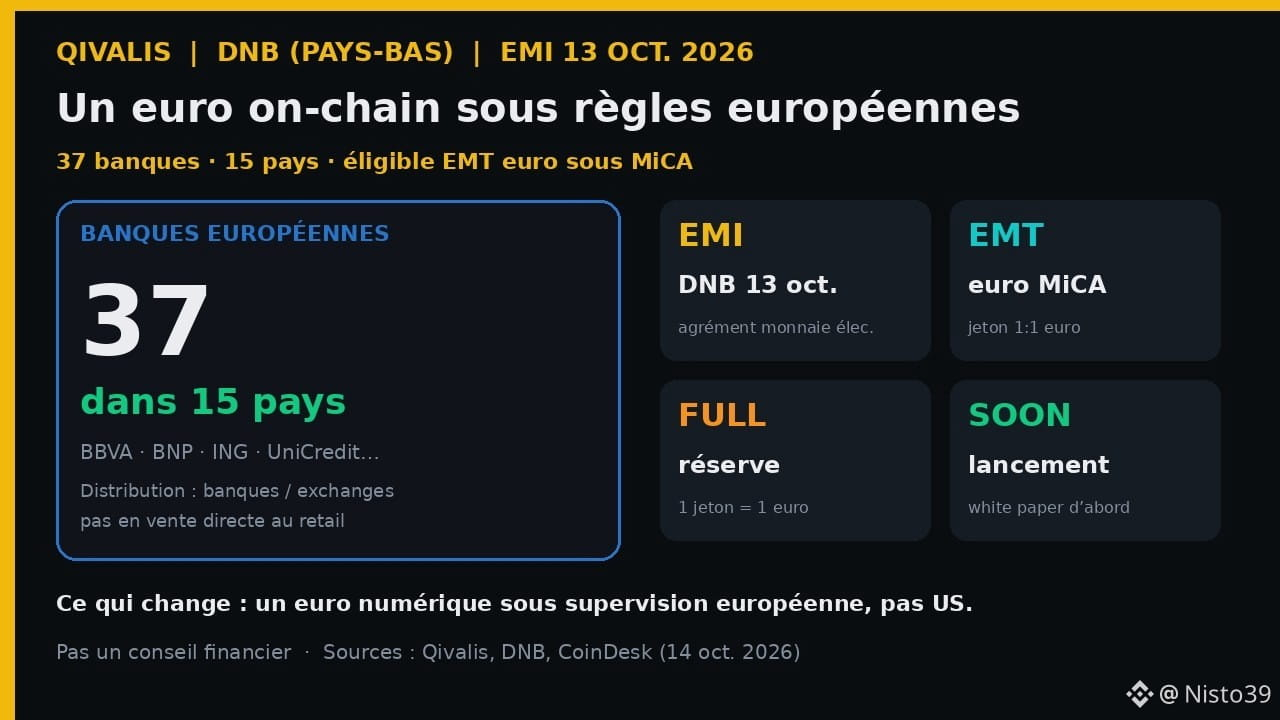
Qivalis: 37 bancos para un euro en cadena bajo MiCAMientras el dólar todavía domina las stablecoins en África, un proyecto europeo acaba de dar un paso poco común: Qivalis B.V. (Ámsterdam) obtuvo el 13 de octubre de 2026 la autorización como entidad de dinero electrónico (EDE) del banco central neerlandés (DNB). Para un exportador de Abiyán al que un cliente de Lyon paga en euros, la idea no es «otra criptomoneda más»: es un euro digital sujeto a las normas europeas, en lugar de las estadounidenses.
📋 Los hechos (comunicado de Qivalis del 14 de oct. de 2026)
Qivalis: 37 bancos para un euro en cadena bajo MiCA
Mientras el dólar todavía domina las stablecoins en África, un proyecto europeo acaba de dar un paso poco común: Qivalis B.V. (Ámsterdam) obtuvo el 13 de octubre de 2026 la autorización como entidad de dinero electrónico (EDE) del banco central neerlandés (DNB). Para un exportador de Abiyán al que un cliente de Lyon paga en euros, la idea no es «otra criptomoneda más»: es un euro digital sujeto a las normas europeas, en lugar de las estadounidenses.
📋 Los hechos (comunicado de Qivalis del 14 de oct. de 2026)
📋 Los hechos (comunicado de Qivalis del 14 de oct. de 2026)
91
·
--
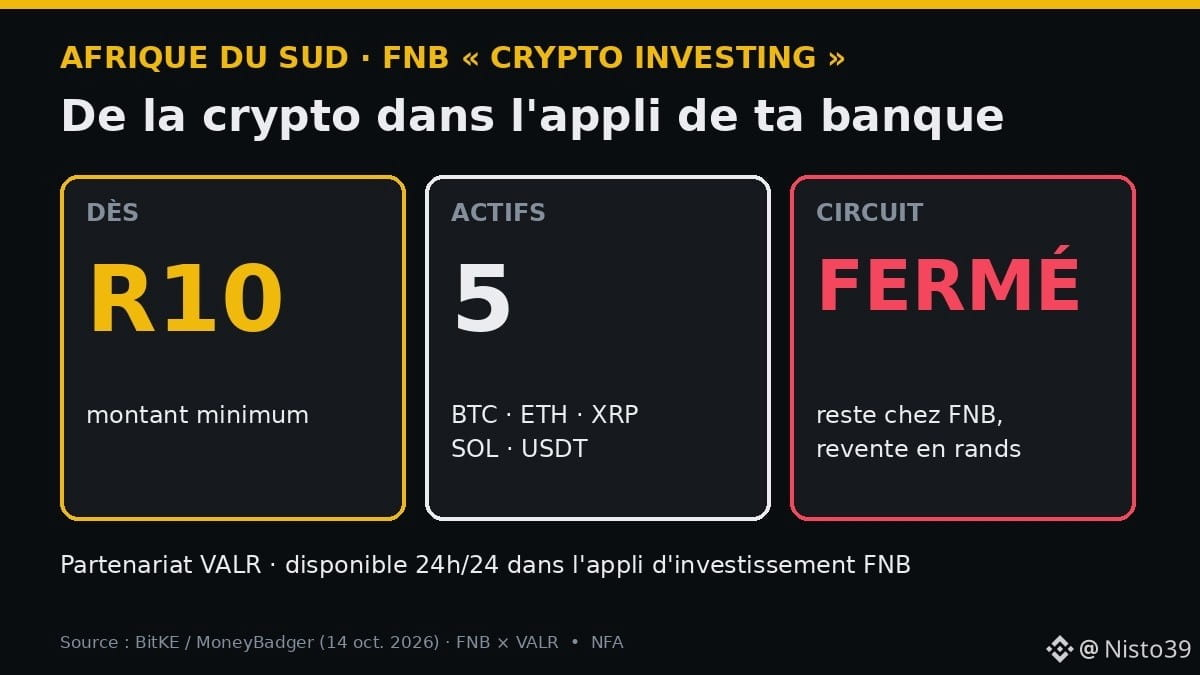
🏦 Compra bitcoin desde tu app bancaria por tan solo 10 rands… pero sin poder retirarlo. Así es el nuevo «Crypto Investing» de FNB en Sudáfrica.
📌 Los hechos
• Servicio lanzado por el banco FNB junto con la plataforma VALR
• 5 activos: Bitcoin, Ethereum, XRP, Solana y USDT, desde R10
• Disponible las 24 horas en la app de inversión de FNB, que ya usan millones de clientes
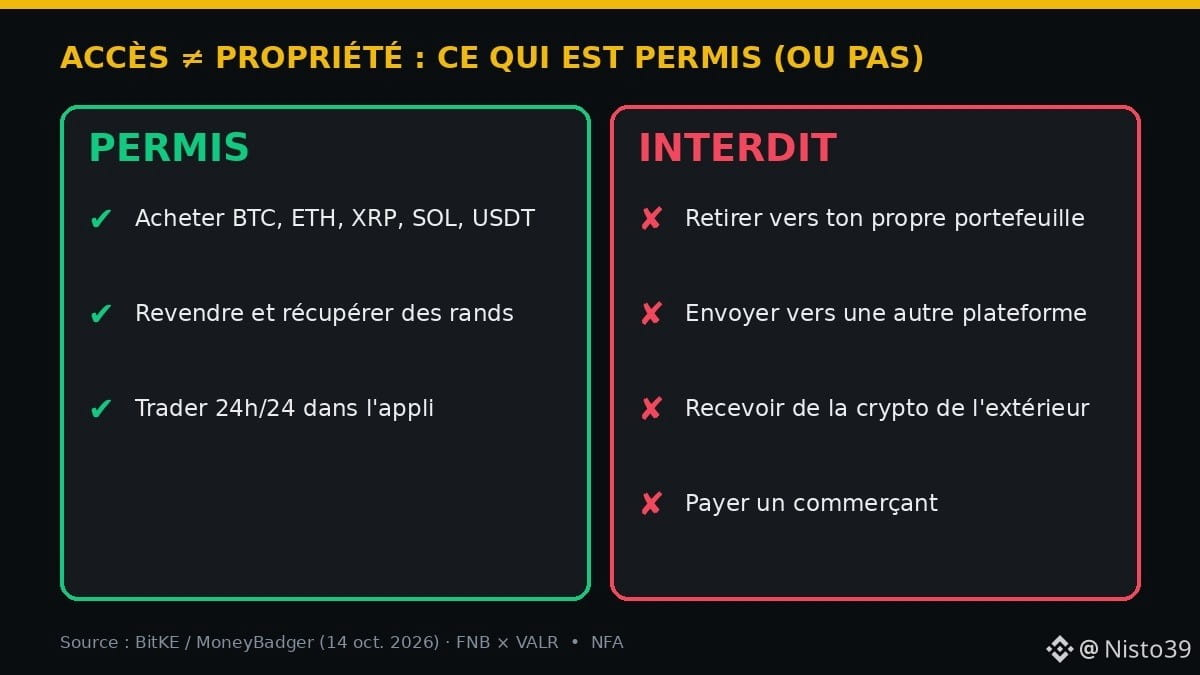
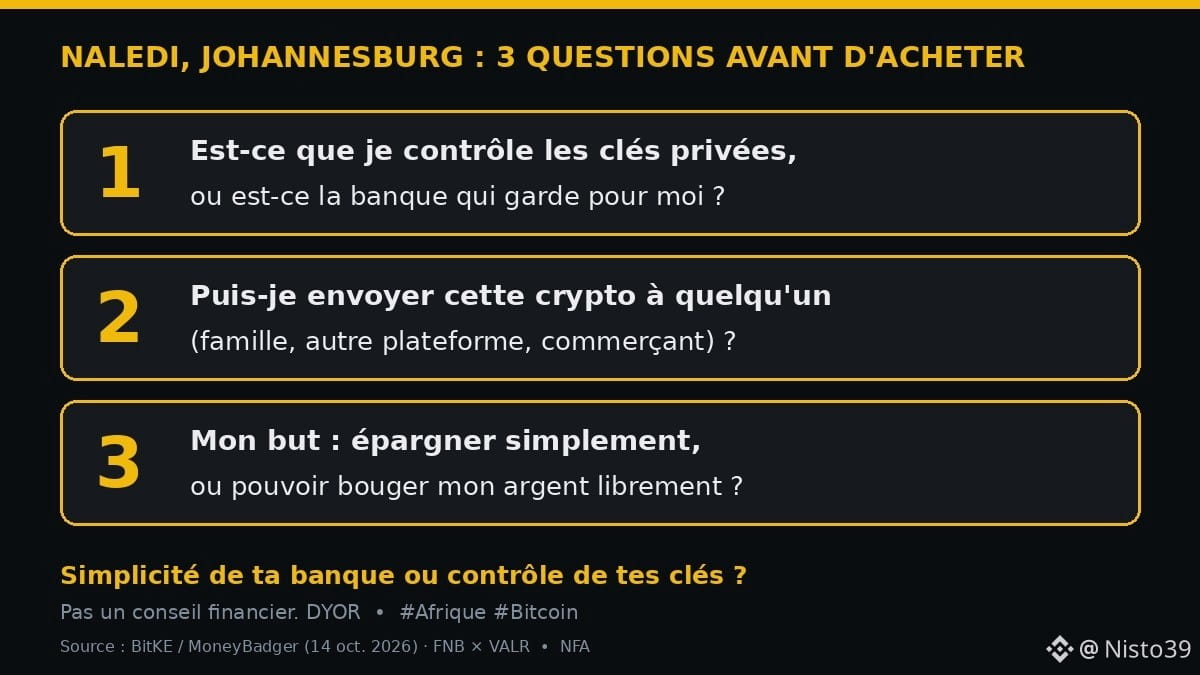
🚫 Lo que NO puedes hacer: retirar fondos a tu propia cartera, enviarlos a otra plataforma, recibir criptomonedas del exterior ni pagar a un comerciante. Solo puedes venderlas a cambio de rands.
🧠 Cómo funciona
Es un «circuito cerrado»: el banco guarda las criptomonedas por ti (custodia). La autocustodia es lo contrario: TÚ controlas las claves privadas, así que puedes enviar tus monedas donde quieras, pero eres el único responsable de su seguridad.
⚖️ El matiz
Acceso ≠ propiedad. Ganas en simplicidad, pero pierdes el derecho a mover tus criptomonedas. Según BitKE/MoneyBadger (una empresa de pagos con criptomonedas, así que no es una fuente neutral), la incertidumbre en torno a las normas de control de capitales del Tesoro y del SARB podría explicar esta decisión.
👤 Naledi, en Johannesburgo, invierte R10 a la semana desde la app de su banco. Para ahorrar, es sencillo. Pero si algún día quiere enviar USDT a su hermano en Maputo, este producto no se lo permite.
Y tú, ¿prefieres la simplicidad de tu banco o tener el control de tus claves? 👇
Esto no es asesoramiento financiero. DYOR.
Fuentes: BitKE / MoneyBadger (14 oct. 2026), FNB × VALR.
#Afrique #Bitcoin
1
68
·
--
Artículo
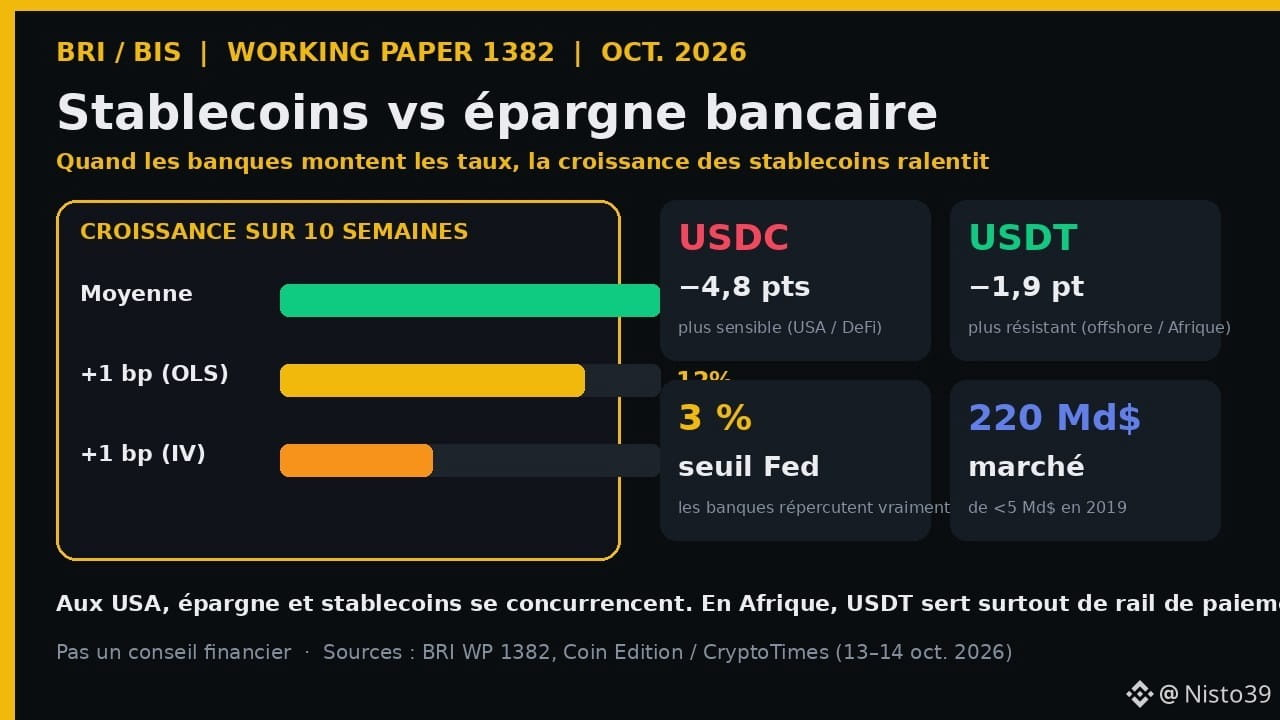
Stablecoins frente al ahorro bancario: qué dice el BPI (y por qué el USDT resiste mejor en África)Depositas parte de tu dinero en una cuenta de ahorro del banco. Un amigo, en cambio, guarda dólares digitales (las «stablecoins») en una aplicación de criptomonedas. Cuando el banco sube un poco la tasa de interés del ahorro, ¿quién sale ganando? Un estudio del Banco de Pagos Internacionales (BPI), publicado recientemente, aporta una respuesta con cifras: ambos compiten. Y el $USDT, muy utilizado en África y en la diáspora, resiste mejor que el $USDC.
📋 Los hechos (BPI Working Paper 1382, difundido el 13–14 de oct. de 2026)
Stablecoins frente al ahorro bancario: qué dice el BPI (y por qué el USDT resiste mejor en África)
Depositas parte de tu dinero en una cuenta de ahorro del banco. Un amigo, en cambio, guarda dólares digitales (las «stablecoins») en una aplicación de criptomonedas. Cuando el banco sube un poco la tasa de interés del ahorro, ¿quién sale ganando? Un estudio del Banco de Pagos Internacionales (BPI), publicado recientemente, aporta una respuesta con cifras: ambos compiten. Y el $USDT, muy utilizado en África y en la diáspora, resiste mejor que el $USDC .
📋 Los hechos (BPI Working Paper 1382, difundido el 13–14 de oct. de 2026)
📋 Los hechos (BPI Working Paper 1382, difundido el 13–14 de oct. de 2026)
11
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BinancePick
2.8M visualizaciones
148,727 participa(n) en el debate
2
#EarningsSeason
5.1M visualizaciones
25,397 participa(n) en el debate
3
#AnthropicTTMRevenueGrewAbout1200%
6,276 visualizaciones
188 participa(n) en el debate
4
#AnthropicS1ExpectedToday
8,946 visualizaciones
181 participa(n) en el debate
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
18,136 visualizaciones
329 participa(n) en el debate
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
24,337 visualizaciones
446 participa(n) en el debate
7
#StrategyMSTRSurpassesNasdaqInMarketCap
18,804 visualizaciones
329 participa(n) en el debate
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
870 visualizaciones
32 participa(n) en el debate
9
#ElectrumWalletBugLetRogueServersStealFunds
22,616 visualizaciones
415 participa(n) en el debate
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
33,882 visualizaciones
509 participa(n) en el debate