📈 TL;DR: la propuesta de usar BTC nativo como garantía de $AAVE me llama la atención. La idea del producto me parece prometedora, pero las compras de AAVE propuestas son menores de lo que sugiere el titular.
Pedir stablecoins prestadas sin dejar de mantener los BTC bloqueados en Bitcoin, sin que un custodio tenga las monedas: ese es el atractivo de la integración de Babylon propuesta para Aave V4. Ethereum reconocería la bóveda mediante un registro de garantía con transferencias restringidas. Esto es una propuesta, no un mercado activo confirmado aquí.
Los primeros $500K de comisiones anuales elegibles del protocolo irían íntegramente a Aave DAO, sin asignación para comprar tokens. Los siguientes $1.5M tendrían una asignación del 4%. Se trata de comisiones del protocolo, no de todos los intereses de los prestatarios.
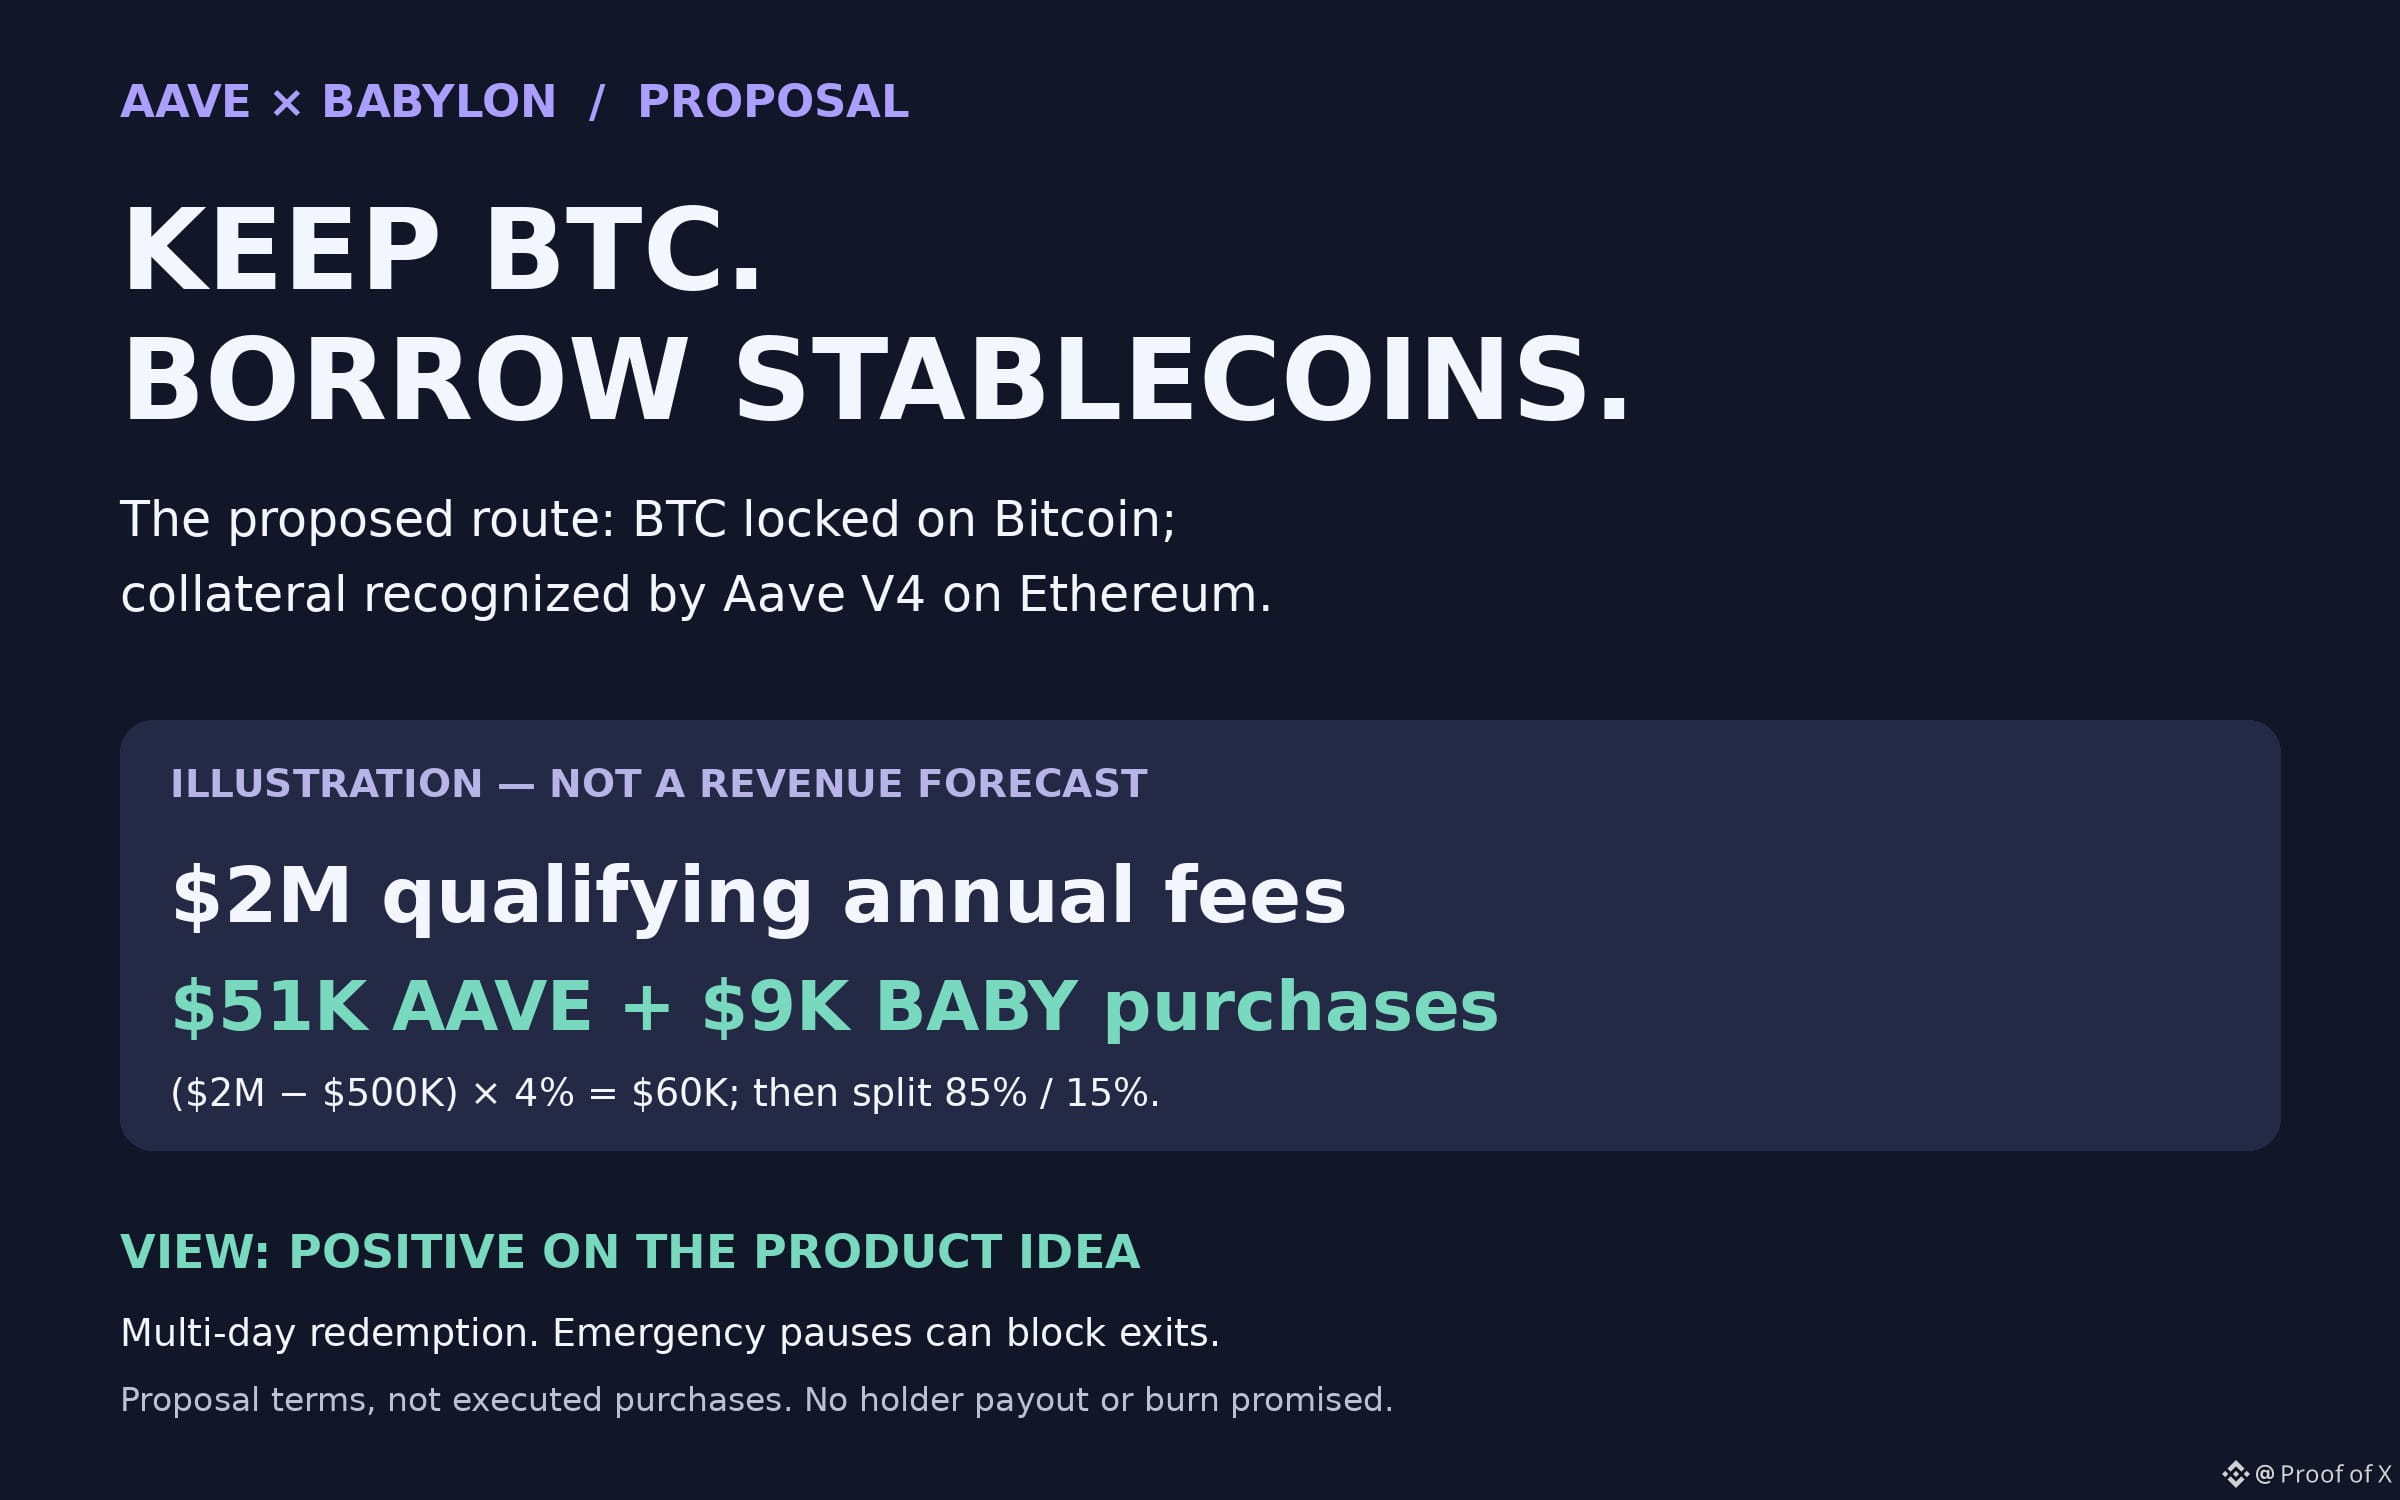
Con unos ingresos anuales elegibles ilustrativos de $2M: ($2M − $500K) × 4% = $60K para compras. La distribución 85% AAVE / 15% BABY supone $51K en AAVE y $9K en BABY. Los tokens comprados se repartirían a partes iguales entre las dos organizaciones. No se promete ningún pago a los titulares ni quema de tokens. Los tramos de ingresos superiores utilizan distribuciones marginales distintas.
El riesgo que me hace ser prudente: canjear BTC lleva días, los controles de emergencia pueden pausar las salidas y las liquidaciones siguen recurriendo a la liquidez de BTC envuelto. Incluso un resultado positivo en Snapshot seguiría necesitando una AIP y la aprobación onchain.
Mi opinión: me gusta un producto que permite a los titulares de Bitcoin disponer de poder adquisitivo sin tener que vender. Pero evaluaría AAVE según los préstamos reales, las comisiones y la fiabilidad de las salidas. La idea del producto es emocionante; considerarlo una gran compra automática de tokens es prematuro.
NFA. DYOR.
Pedir stablecoins prestadas sin dejar de mantener los BTC bloqueados en Bitcoin, sin que un custodio tenga las monedas: ese es el atractivo de la integración de Babylon propuesta para Aave V4. Ethereum reconocería la bóveda mediante un registro de garantía con transferencias restringidas. Esto es una propuesta, no un mercado activo confirmado aquí.
Los primeros $500K de comisiones anuales elegibles del protocolo irían íntegramente a Aave DAO, sin asignación para comprar tokens. Los siguientes $1.5M tendrían una asignación del 4%. Se trata de comisiones del protocolo, no de todos los intereses de los prestatarios.
Con unos ingresos anuales elegibles ilustrativos de $2M: ($2M − $500K) × 4% = $60K para compras. La distribución 85% AAVE / 15% BABY supone $51K en AAVE y $9K en BABY. Los tokens comprados se repartirían a partes iguales entre las dos organizaciones. No se promete ningún pago a los titulares ni quema de tokens. Los tramos de ingresos superiores utilizan distribuciones marginales distintas.
El riesgo que me hace ser prudente: canjear BTC lleva días, los controles de emergencia pueden pausar las salidas y las liquidaciones siguen recurriendo a la liquidez de BTC envuelto. Incluso un resultado positivo en Snapshot seguiría necesitando una AIP y la aprobación onchain.
Mi opinión: me gusta un producto que permite a los titulares de Bitcoin disponer de poder adquisitivo sin tener que vender. Pero evaluaría AAVE según los préstamos reales, las comisiones y la fiabilidad de las salidas. La idea del producto es emocionante; considerarlo una gran compra automática de tokens es prematuro.
NFA. DYOR.