

⏱ Tiempo de lectura: 4 minutos
¡Buenas noches, amigos!
La reunión de la Fed ha concluido, la tinta de los comunicados ya se ha secado y la volatilidad empieza a romper los libros de órdenes. Hemos realizado una auditoría exhaustiva de lo ocurrido en las sesiones abiertas y cerradas del regulador, hemos extraído el verdadero sentido de las declaraciones del presidente de la Fed, Kevin Warsh, y estamos listos para desglosar los resortes ocultos del mercado de los que no se habla en los canales generalistas.
1. Qué ocurrió en la Fed y qué se decidió realmente
La Reserva Federal tomó una decisión esperada, pero restrictiva en esencia: la tasa de interés de referencia se mantuvo sin cambios en el rango de 3.75%–4.00%.
Pero lo más importante no estaba en la cifra de la pausa, sino en el contexto:
La economía es demasiado fuerte para flexibilizar: El comunicado oficial y los informes destacan que el PIB del tercer trimestre se mantiene por encima del 3%, la demanda de los consumidores es sólida y la inversión de capital alcanza niveles récord en medio del auge de la IA.
La presión inflacionaria no cede: El regulador afirma directamente que las presiones sobre los precios siguen elevadas debido a la energía, los aranceles y los costes. No existe ningún «objetivo de inflación flexible»: la meta se mantiene firmemente en el 2% según el PCE.
2. Anatomía de la retórica de Kevin Warsh: entre líneas
La rueda de prensa del presidente de la Fed, Kevin Warsh, merece un análisis aparte. Su estilo se diferencia radicalmente del de la era Powell: menos vaguedades, más pragmatismo, pero con un trasfondo marcadamente agresivo:
«Miramos por la ventana, no los gráficos»: Warsh subrayó que la pausa no es una capitulación ante la inflación ni un giro acomodaticio (pivot), sino simplemente un respiro para evaluar cómo la política monetaria restrictiva se transmite a la economía real.
Intolerancia a los precios: La frase clave de Warsh fue: «La inflación es demasiado alta y lleva demasiado tiempo en ese nivel». Dio a entender que la Fed no se relajará hasta que el mercado laboral y las expectativas de precios se hayan enfriado por completo.
Condiciones del mercado: Warsh declaró abiertamente que el regulador no pretende facilitar artificialmente la vida a los mercados financieros ni adaptarse a la volatilidad a corto plazo. Los rendimientos y los diferenciales de crédito están haciendo su trabajo.
3. ¿Dónde está la trampa? Lo que los traders minoristas e institucionales no saben
Mientras la multitud celebra la «pausa» y espera que la máquina de imprimir dinero se ponga en marcha de inmediato, la mecánica macroeconómica encierra un profundo conflicto sistémico:
La trampa de «reactivación sin liquidez»: Los minoristas creen que una economía fuerte (PIB > 3%) es indudablemente positiva para los activos de riesgo. Los institucionales, en cambio, ven lo contrario: una economía fuerte le da a la Fed pleno margen para mantener las tasas altas durante más tiempo (Higher for Longer), sin temor a una recesión. No habrá dinero barato.
La ilusión de un recorte en diciembre: El mercado alberga esperanzas de una flexibilización a fin de año, pero la retórica de Warsh deja la puerta abierta precisamente a un escenario contrario: otra pequeña subida, si la inflación repunta.El ajuste del balance en segundo plano: Al mismo tiempo que las tasas, se lleva a cabo una reducción del balance de la Fed que pasa inadvertida para la mayoría y que va drenando gradualmente el exceso de liquidez de los segmentos especulativos.

4. Cómo afectará esto a BNB (presente y futuro)
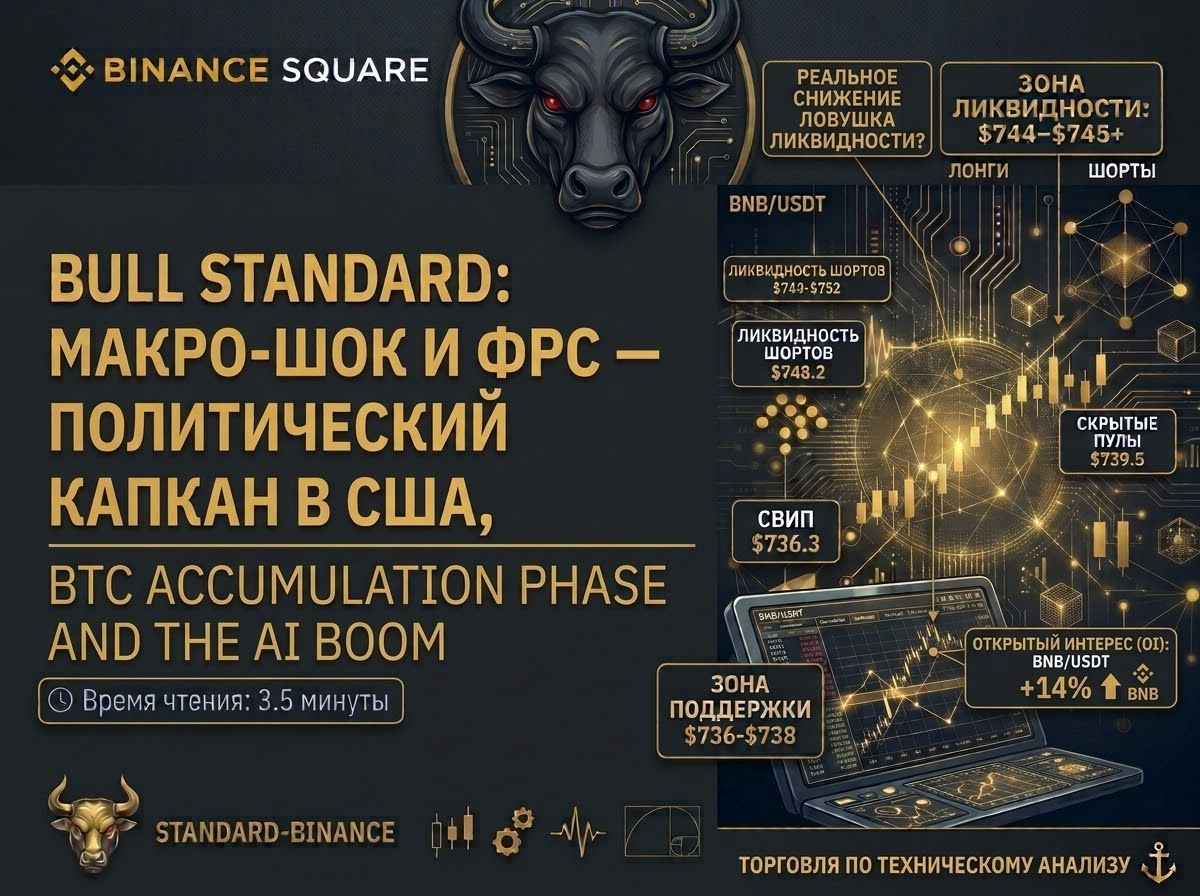
Nuestro querido activo $BNB (que cotiza en torno a $747–$752, en medio de las quemas automáticas trimestrales y la utilidad del ecosistema) se encuentra en la intersección de dos fuerzas:
A corto plazo (presente):
La incertidumbre macroeconómica y la postura restrictiva de la Fed provocan un movimiento lateral localizado y una contracción de la volatilidad. Como BNB está estrechamente vinculado a la actividad en Binance Chain (volúmenes DEX, transacciones y tokens RWA), cuando la liquidez sale del mercado, la moneda muestra resiliencia gracias a su modelo deflacionario (la última quema automática, la número 37, retiró de circulación 1.64 millones de monedas). Sin embargo, cualquier movimiento brusco del índice del dólar (DXY) tras declaraciones de la Fed provoca pruebas momentáneas de las zonas de soporte en el libro de órdenes ($735–$738).A largo plazo (futuro):
En un entorno en el que la Fed mantiene una estricta disciplina monetaria, solo sobreviven los ecosistemas digitales que generan ingresos orgánicos reales, en lugar de depender de incentivos de emisión vacíos. La reducción constante de la oferta de BNB mediante quemas automáticas, junto con el desarrollo de la infraestructura blockchain, lo convierte en uno de los altcoins más protegidos frente a los shocks inflacionarios. Cuando la presión macroeconómica alcance su punto máximo y el ciclo de liquidez cambie de rumbo, los líderes de ecosistema con tokenómica deflacionaria registrarán un crecimiento superior.
Conclusión de BULL STANDARD
La Fed, bajo el liderazgo de Kevin Warsh, juega a largo plazo e intenta aplastar definitivamente a la bestia de la inflación. Apostar en el casino de las noticias en momentos como este es una forma segura de entregarle el depósito al creador de mercado.
Seguimos de cerca el libro de órdenes, ignoramos el ruido informativo y evaluamos los activos desde la perspectiva de su solidez fundamental, no del entusiasmo pasajero.
⚡ MANTENGAMOS EL CONTACTO EN LOS COMENTARIOS:
¿Cómo valoran los resultados de la intervención de Warsh? ¿Creen que la inflación tendrá un aterrizaje brusco o esperan sorpresas del regulador en diciembre? ¡Escriban abajo!
#Fed #KevinWarsh #BNB #MacroAnalysis #BULLSTANDARD #CryptoEconomics