

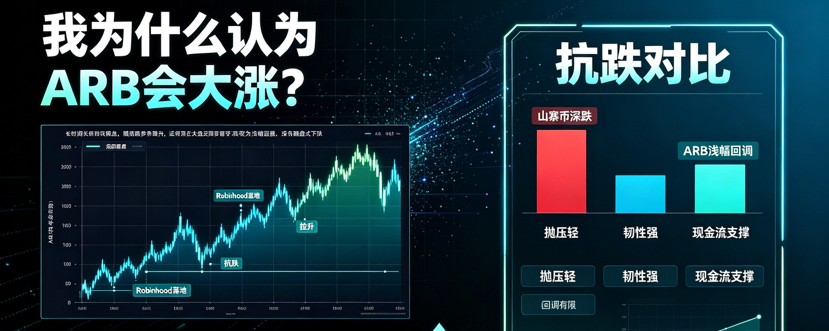
Últimamente, el mercado cripto en general ha estado muy flojo: muchas altcoins han perdido la mitad de su valor desde sus máximos. Basta con echar un vistazo a los gráficos para ver caídas por todas partes. Pero mucha gente ha observado algo muy concreto: aunque ARB retrocedió ligeramente junto con el mercado, no cayó demasiado ni sufrió un desplome. Al repasar cómo se ha comportado en estos últimos seis meses, queda claro que no es casualidad: sus fundamentales han cambiado de verdad.
Abril-junio: una larga consolidación en mínimos y un mercado que no confiaba en las L2
En abril y mayo de este año, toda la atención del mercado estaba puesta en las memecoins y en todo tipo de nuevas shitcoins; casi nadie hablaba de las soluciones de capa 2. ARB se mantuvo oscilando en niveles bajos, con el precio estancado durante mucho tiempo entre 0,07 y 0,13 dólares.
En aquel momento, la opinión general del mercado era sencilla: la competencia en el sector L2 era feroz, el token ARB solo otorgaba derechos de voto y gobernanza, no participaba en los ingresos del negocio y sus ingresos dependían básicamente de las comisiones de gas por las transferencias on-chain, por lo que era difícil que protagonizara una gran subida. Todos pensaban que no era más que una L2 madura y veterana, que ya había alcanzado su límite de crecimiento y no tenía ninguna historia nueva que contar.
Pero en realidad, los cambios on-chain ya se estaban produciendo discretamente. El modelo de cadenas de Orbit para clientes de Arbitrum ya estaba perfeccionado y empezaba a conectar con instituciones financieras tradicionales. La estrategia en el ámbito de los activos tokenizados RWA ya se había materializado, aunque los pequeños inversores rara vez prestaban atención a esta información de fondo. El volumen de transacciones on-chain y el de transferencias de stablecoins se habían estabilizado; el ecosistema no se estaba contrayendo pese a la falta de entusiasmo del mercado.
Julio, el punto de inflexión clave del mercado: lanzamiento de Robinhood Chain
Julio fue el momento más importante de esta fase alcista de ARB. Robinhood Chain, es decir, la cadena dedicada a las acciones estadounidenses tokenizadas, está construida sobre Arbitrum Orbit. Según lo acordado, una parte de los ingresos netos generados por esta cadena se destinará al tesoro de Arbitrum DAO.
Este dinero es muy distinto de las comisiones de gas generadas por las transferencias dentro del sector cripto: se trata de un nuevo flujo de efectivo procedente de las operaciones de pequeños inversores estadounidenses con acciones tokenizadas. Robinhood es solo el primer caso que se ha materializado; el modelo de cadenas para clientes de Orbit se puede replicar. En el futuro, otras instituciones financieras también podrán crear sus propias cadenas exclusivas en Arbitrum, y cada una de ellas aportará de forma continua una parte de sus ingresos a la DAO.
El mercado empezó a comprender poco a poco que ARB ya no era solo una L2 que obtenía ingresos de las comisiones de gas, sino la infraestructura subyacente para que las instituciones financieras tradicionales construyeran sus propias cadenas públicas.
En agosto entró capital y comenzó una fase alcista
El volumen de operaciones de Robinhood Chain siguió aumentando y el mercado empezó a valorar más las expectativas de estos nuevos ingresos. ARB inició una subida, desde los 0,13 dólares hasta un máximo de 0,20 dólares, con una revalorización máxima cercana al 150 %.
Esta subida no fue una de esas en las que el capital especulativo dispara el precio de la noche a la mañana. Al observar el mercado, se percibía la entrada paulatina de capital a largo plazo: el precio subía mientras se depuraban las posiciones, con un avance bastante estable. Los activos del tesoro de la DAO también siguieron aumentando; no solo contiene ARB, sino que ha acumulado bastantes activos estables. Sus reservas son cada vez más sólidas.
En septiembre y octubre, cuando el mercado general se desplomó, ARB demostró su resistencia a las caídas
Más adelante, el sentimiento general del mercado se debilitó y el miedo se extendió; muchas altcoins sufrieron caídas pronunciadas. En comparación, ARB mostró un comportamiento particular: aunque corrigió junto con el mercado, su caída fue limitada y no hubo un desplome provocado por inversores que huyeran a cualquier precio.
Incluso con la volatilidad del mercado, no se interrumpieron ni el volumen de operaciones de Robinhood Chain ni la parte de los ingresos que se destina a Arbitrum DAO.
En esencia, esta resistencia a las caídas refleja las decisiones del capital. Cuando el mercado empeora, el dinero huye directamente de las monedas pequeñas que solo se apoyan en historias y no tienen un negocio real que las respalde. ARB cuenta con expectativas de nuevos ingresos, un tesoro sólido y un ecosistema líder entre las L2 de Ethereum. El capital a largo plazo no quiere desprenderse de sus posiciones a la ligera, por lo que la presión vendedora es mucho menor.
Por qué somos optimistas con ARB a medio y largo plazo
1. Infraestructura subyacente para RWA: su potencial está en otra categoría frente al de los proyectos corrientes
UNI se encarga del intercambio de activos, mientras que ARB proporciona la infraestructura on-chain para que esos activos RWA funcionen. Para negociar on-chain activos del mundo real como acciones y bonos tokenizados, se necesita una L2 subyacente segura y estable. Las cadenas de Orbit para clientes son una opción que las instituciones están dispuestas a elegir. Robinhood es solo el primer acuerdo; este modelo puede seguir ampliándose y atraer capital tradicional de fuera del mundo cripto.
2. El tesoro sigue acumulando activos y la lógica de valor del token ha cambiado
Antes, la razón principal por la que la gente no confiaba en ARB era que el token no participaba en los ingresos del negocio y solo servía para votar. Ahora, las cadenas para clientes generan un flujo constante de efectivo que ingresa íntegramente en el tesoro de la DAO, cuyas reservas son cada vez mayores.
Aunque por ahora no se utilizará directamente ese dinero para recomprar y quemar ARB, el tesoro dispone de una gran cantidad de activos estables. Más adelante, la comunidad podrá decidir mediante votación cómo utilizar esos fondos, lo que podría reducir la presión vendedora sobre el token. La lógica es completamente distinta a la de hace unos años.
3. La ventaja competitiva de una L2 líder está a la vista y su ecosistema tiene bases sólidas
Arbitrum es la L2 de Ethereum con el ecosistema más grande. Tras todo este tiempo en funcionamiento, su seguridad y estabilidad han superado la prueba del mercado. Numerosos proyectos de DeFi, derivados y RWA han elegido desplegarse allí. No es un proyecto nuevo que se invente una historia de la nada: sus usuarios, volumen de transacciones y recursos de desarrolladores se han ido construyendo poco a poco.
4. Esta corrección del mercado ya puso a prueba la resiliencia de los inversores
Esta caída fue una prueba de resistencia. Cuando el miedo en el mercado provocó ventas masivas, ARB no se vendió indiscriminadamente, lo que indica que bastantes inversores a largo plazo están dispuestos a mantener sus posiciones en los niveles actuales. Cuando mejore el sentimiento del mercado, y con el crecimiento continuo del negocio de RWA, podría llegar fácilmente una nueva revalorización.
También hay que considerar los riesgos de manera objetiva
1. La regulación es la mayor incógnita. Si Estados Unidos endurece las políticas relacionadas con las acciones tokenizadas y los RWA, las operaciones de Robinhood Chain podrían verse limitadas y los nuevos ingresos se verían directamente afectados.
2. Presión por desbloqueo de tokens. Seguirán desbloqueándose tokens hasta 2027, lo que podría generar presión vendedora en determinados periodos.
3. Incertidumbre en la gobernanza. El uso de los fondos del tesoro depende por completo de las votaciones de la comunidad de la DAO, y los ingresos no necesariamente se convertirán directamente en compras.
4. Competencia en el sector. Otras L2 también compiten por atraer a instituciones para que utilicen sus cadenas, por lo que existe el riesgo de que los clientes se repartan entre varias opciones.