
#termmax @TermMax
Lo que estoy viendo en TermMax no es TVL. Es dónde realmente se utiliza la liquidez.
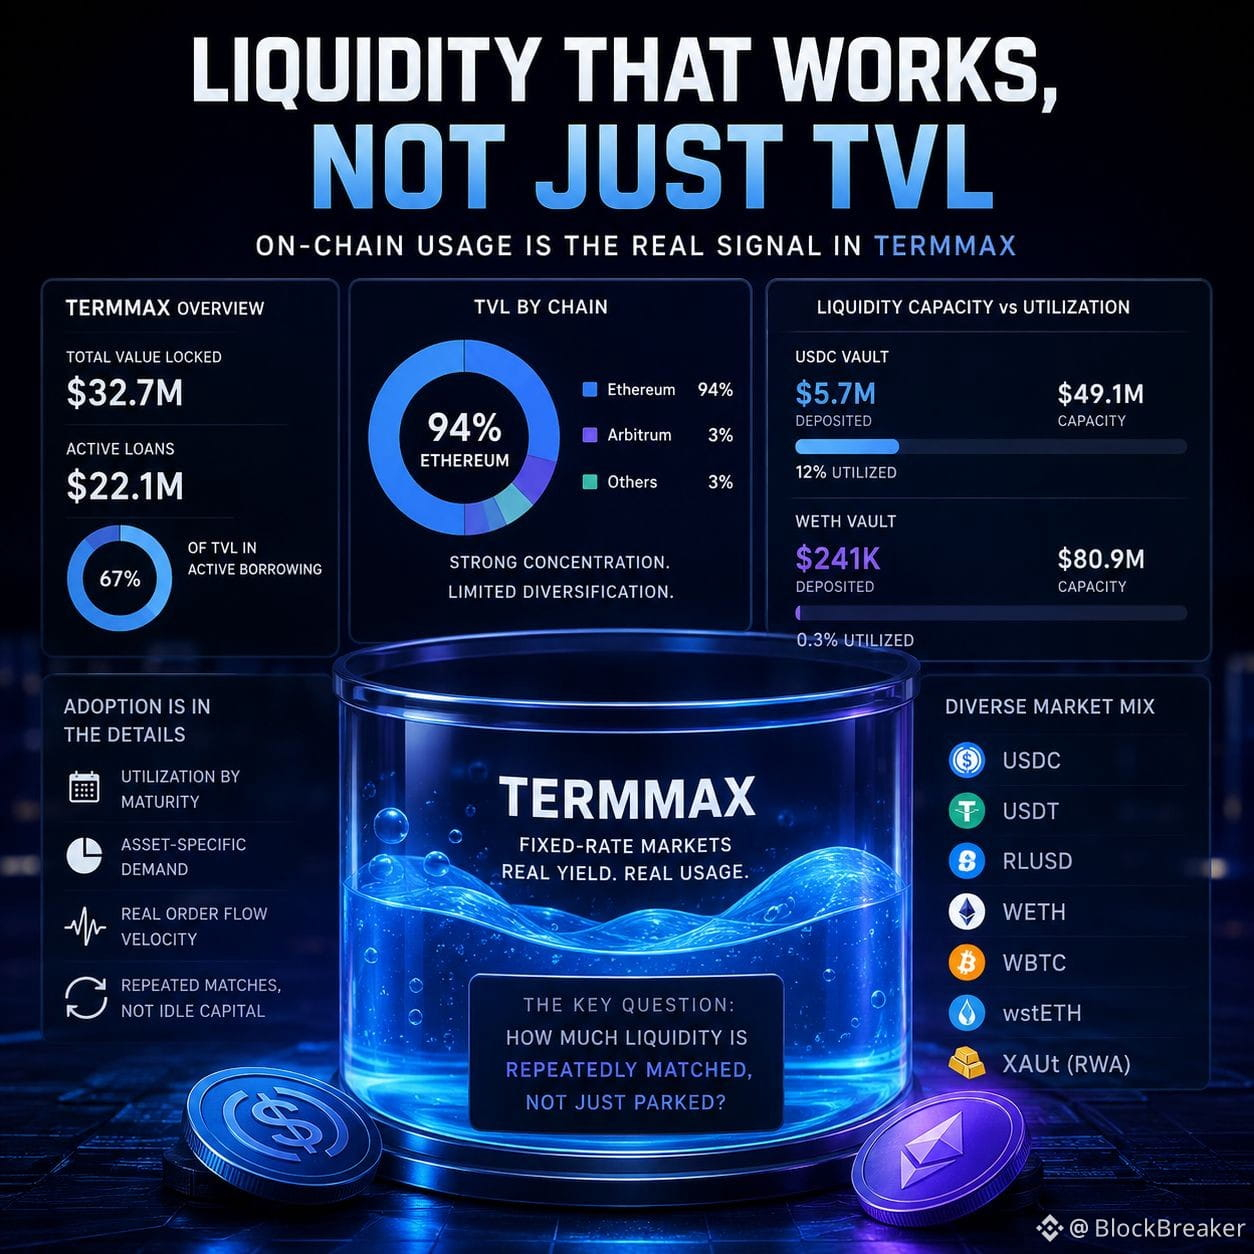
DefiLlama actualmente sitúa a TermMax en torno a $32,7M de TVL, con aproximadamente $22,1M en préstamos activos. Eso implica que alrededor del 67% del TVL reportado está ligado al endeudamiento activo, algo que me interesa más que la cifra principal en sí. Ethereum también representa cerca del 94% del TVL, así que la historia de “multi-cadena” sigue concentrada en gran medida en un solo venue.
Pero hay otra capa que no termino de confiar: la capacidad. En la propia interfaz de earn de TermMax, el principal vault de USDC muestra alrededor de $5,7M depositados frente a una capacidad de $49,1M, mientras que un vault de WETH tiene aproximadamente $241K frente a $80,9M. Hay muchísima liquidez teórica que, en realidad, nadie está usando.
Aquí es donde sigo notando una distinción sutil entre disponibilidad de liquidez y demanda de liquidez. Un mercado puede anunciar una capacidad profunda, mientras el flujo de órdenes activo sigue siendo escaso. En productos de tipo de interés fijo, eso importa más, porque la capacidad ociosa en el vencimiento o strike equivocado no es equivalente a una liquidez utilizable.
Lo he visto antes en DeFi: el TVL crece primero, y luego la gente asume que la adopción siguió. La mejor señal es la utilización por mercado, vencimiento y activo. El endeudamiento con stablecoins, el colateral en ETH y los mercados vinculados a RWA no deberían agruparse.
La combinación de mercados actual de TermMax ya sugiere ese cambio. La interfaz enumera USDC, USDT, RLUSD, WETH, WBTC, wstETH y un conjunto en expansión de colateral de RWA, incluido XAUt.
Mi pregunta real es sencilla: ¿cuánta liquidez de TermMax se empareja repetidamente, y no solo se aparca? Esa proporción me dirá mucho más sobre la adopción que el TVL por sí solo.